
נטפליקס (נטפליקס): האם יש סיכוי לקאמבק?
- נטפליקס נשארת רווחית מאוד עם שיפור בשיעור הרווח התפעולי ותזרים מזומנים חופשי חזק, אך צמיחת ההכנסות ממשיכה להאט ולכן הדירוג נשאר החזק.
- למרות שהתמחור של נטפליקס נעשה אטרקטיבי יותר אחרי ירידת המניה, חוסר ודאות סביב ביצועי הפרסום, מעורבות הצופים והצמיחה בטווח הקרוב ממשיך לאזן את פרופיל הסיכון-סיכוי.

קאמבק של נטפליקס (נטפליקס) בהחלט אפשרי, אבל כרגע הראיות עדיין לא מספיק חזקות כדי להצדיק דירוג חיובי. לענקית הסטרימינג הייתה שנה לא פשוטה, החל מחוסר הוודאות סביב הרכישה המוצעת של Warner Bros. Discovery, דרך האטה בצמיחה בשורה העליונה, ועד לחששות גוברים סביב מעורבות הצופים.
תוצאות הרבעון השלישי של 2026 חיזקו את החששות האלה. הן הראו עסק שעדיין רווחי מאוד, אבל מתקשה לשמור על תנופת הצמיחה. גם המונטיזציה מפרסום התקדמה לאט יותר מהצפוי. על רקע כל ההתפתחויות האלה, מניית נטפליקס ירדה כמעט ב-30% מתחילת השנה.
למרות שנראה שהמכירה החדה הפכה את התמחור של המניה לאטרקטיבי יותר, התאוששות מהירה לא מובטחת, במיוחד כשהצמיחה במכירות מאטה ועסק הפרסום מפגר מאחור. אני נשאר ניטרלי לגבי נטפליקס ומדרג אותה כ-החזק. יש שלושה גורמים מרכזיים שתומכים בתזה הזו.

רווחיות חזקה למרות האטה בצמיחה
למרות ההאטה בצמיחת ההכנסות, נטפליקס נשארת רווחית מאוד. הכנסות הרבעון השלישי של שנת הכספים 2026 עלו ב-11.8% לעומת התקופה המקבילה אשתקד והסתכמו ב-12.87 מיליארד דולר, בעוד שההכנסה התפעולית עלתה ב-37% ל-4.46 מיליארד דולר. שיעור הרווח התפעולי עלה ל-34.6%, לעומת 28.2% שנה קודם לכן, ותזרים המזומנים החופשי הגיע ל-2.88 מיליארד דולר.
ועדיין, אי אפשר להתעלם מההאטה בצמיחת ההכנסות, וזה גורם מרכזי שתומך בדירוג ה-החזק שלי. הצמיחה ירדה מ-17.6% ברבעון הרביעי של שנת הכספים 2025 ל-11.8% ברבעון השלישי של שנת הכספים 2026, כשההנהלה צופה 11.5% ברבעון הרביעי של שנת הכספים 2026. שיעור הרווח התפעולי של הרבעון השלישי של שנת הכספים 2026, שהיה טוב מהצפוי, נבע בחלקו מתזמון הוצאות, מה שמרמז שחלק מהשיפור הזה אולי לא יימשך ברבעונים הבאים.
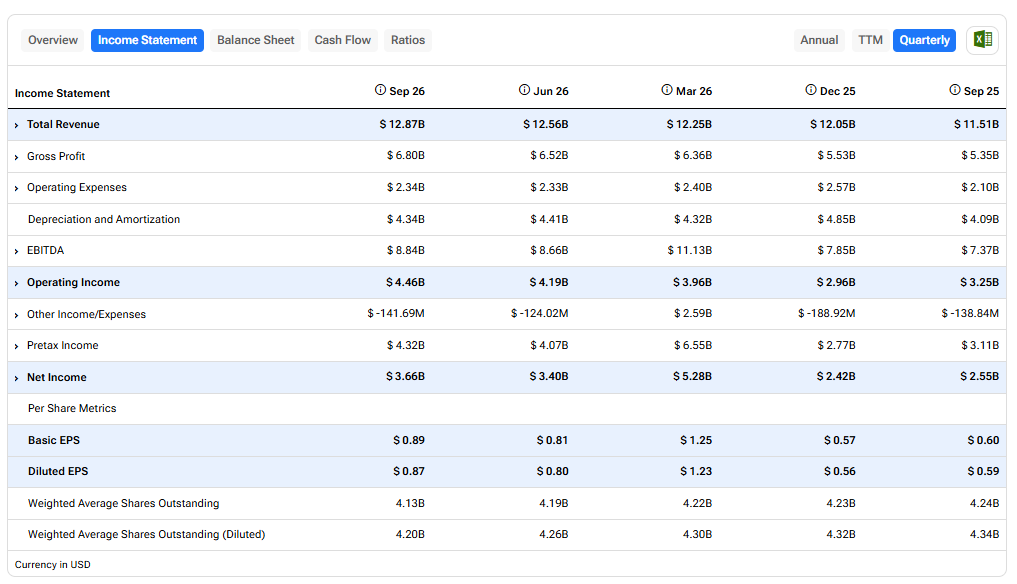
נטפליקס גם נמצאת בתהליך ארגון מחדש, ולאחרונה הודיעה על כוונתה לקצץ כ-1,000 משרות, שהם 6% מכוח האדם שלה, כדי להפנות משאבים לתחומים בעדיפות גבוהה יותר. הארגון מחדש יגרור עלויות בטווח הקרוב, ויפחית את שיעור הרווח התפעולי של הרבעון הרביעי של שנת הכספים 2026 ב-120 נקודות בסיס. השינויים האלה עשויים לשפר את היעילות לאורך זמן, אבל היתרונות ארוכי הטווח שלהם עדיין לא ברורים.
הרווחיות החזקה של נטפליקס מספקת מידה מסוימת של ביטחון לבעלי המניות הקיימים, אבל ההאטה בצמיחה לא מספקת את הזרז שנדרש כדי להצדיק הזדמנות קנייה מיידית.
הפרסום מבטיח, אבל הביצוע עדיין קריטי עבור נטפליקס
הפרסום נותן לנטפליקס מסלול צמיחה נוסף, אבל הדוח האחרון שלה מראה למה המשקיעים צריכים להישאר זהירים. גרג פיטרס, מנכ"ל משותף, הוריד את תחזית הכנסות הפרסום לשנת הכספים 2026 לכ-2.7 מיליארד דולר, ירידה של 10% לעומת ההערכה המקורית של 3 מיליארד דולר, תוך ציון השקה איטית מהצפוי של חלק מיכולות מוצרי הפרסום. הכנסות המנויים היו טובות מהציפיות, ולכן העדכון הזה לא מעיד על חולשה רחבה בעסק.
נטפליקס גם מרחיבה את Ads Suite שלה, את הגישה הפרוגרמטית ואת כלי המדידה, עם תוכניות להשיק את חבילת הפרסום שלה ב-15 מדינות נוספות עד 2027. המאמצים האלה נותנים לנטפליקס מקום לצמוח, אבל עדיין לא ברור באיזו מהירות הם יהפכו להכנסות ורווחים משמעותיים. נכון לעכשיו, האתגרים בהשקת הפרסום מקזזים את מנועי הצמיחה האלה, ומחזקים את התחזית הניטרלית שלי לגבי המניה.
התמחור של נטפליקס אטרקטיבי יותר, אבל הסיכונים נשארים
התמחור העתידי של נטפליקס נראה אטרקטיבי יותר אחרי הירידה במחיר המניה. בהתבסס על תחזיות האנליסטים לרווחי 2027 של כ-3.77 דולר למניה, המניה נסחרת במכפיל רווח עתידי של בערך 17, לעומת כ-30 בסוף 2025. הירידה החדה הזו מרמזת שהמשקיעים משלמים כיום הרבה פחות על הרווחים הצפויים של נטפליקס ממה ששילמו בעבר.
השימוש ברווחי 2027 נותן תמונה ברורה יותר של התמחור הבסיסי של נטפליקס, משום שהרווחים המדווחים של 2026 קיבלו דחיפה מתשלום חד-פעמי של 2.8 מיליארד דולר אחרי קריסת הרכישה המוצעת שלה של Warner Bros. Discovery. התשלום הזה הגדיל את הרווחים, אבל לא שיקף את הפעילות השוטפת, ולא צפוי לחזור על עצמו.
מכפיל הרווח הנמוך יותר של נטפליקס והרווחיות החזקה שלה הופכים את התמחור שלה למושך, אבל האטה בצמיחת ההכנסות וחוסר הוודאות סביב המונטיזציה מפרסום ומעורבות הצופים מצננים את האטרקטיביות הזו. פרופיל הסיכון-סיכוי של המניה נראה די מאוזן.
מה עלול לערער את תזת ה'החזק'?
תזת ה-החזק יכולה להתפתח לכל כיוון. בצד החיובי, נטפליקס יכולה לשפר את המעורבות באמצעות שידורים חיים, משחקים, פודקאסטים בווידאו, רישוי ותוכן בינלאומי חזק יותר. הרבעון הרביעי של שנת הכספים 2026 כולל את לוח השידורים החיים הגדול ביותר שלה עד כה, כולל משחקי National Football League (NFL) והקרב בין טייסון פיורי לאנתוני ג'ושוע. גם הודו בולטת לטובה: שעות הצפייה ברבעון השלישי של שנת הכספים 2026 עלו ב-24% לעומת התקופה המקבילה אשתקד, בעוד שההכנסות עלו בכ-18% על בסיס נטרול השפעת מטבע.
עלייה מתמשכת במעורבות או מונטיזציה מהירה יותר של פרסום עשויות לגרום למשקיעים לחשוב שנטפליקס כבר נענשה מספיק, ולהוביל להערכת שווי מחודשת כלפי מעלה. דויטשה בנק (DB) כבר כינה את התגובה שאחרי הדוח "מענישה מדי", ואמר שהחסר בפרסום נראה יותר כמו עיכוב תפעולי מאשר שינוי במסלול הבסיסי של עסקי הפרסום.
בצד השלילי, המעורבות נשארת סיכון מרכזי. נתוני Digital i ב-20 שווקים הראו ששימוש יומי ממוצע ביוטיוב עלה ל-99.1 דקות לחשבון ב-2025, בעוד שנטפליקס ירדה ל-93.4 דקות. עיכובים נוספים בפרסום, חולשה בצפייה בארה"ב, או לוח תוכן שלא יצליח לייצר להיטים גדולים, עלולים להפעיל לחץ על הצמיחה ועל התמחור.
התחזית של וול סטריט לגבי נטפליקס
במבט על וול סטריט, לנטפליקס יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, עם 24 המלצות קנייה, תשע המלצות החזק ושתי המלצות מכירה בשלושת החודשים האחרונים. ב-85.30 דולר, מחיר היעד הממוצע של האנליסטים משקף אפסייד של כ-29.5% לעומת מחיר הסגירה האחרון של 65.85 דולר.
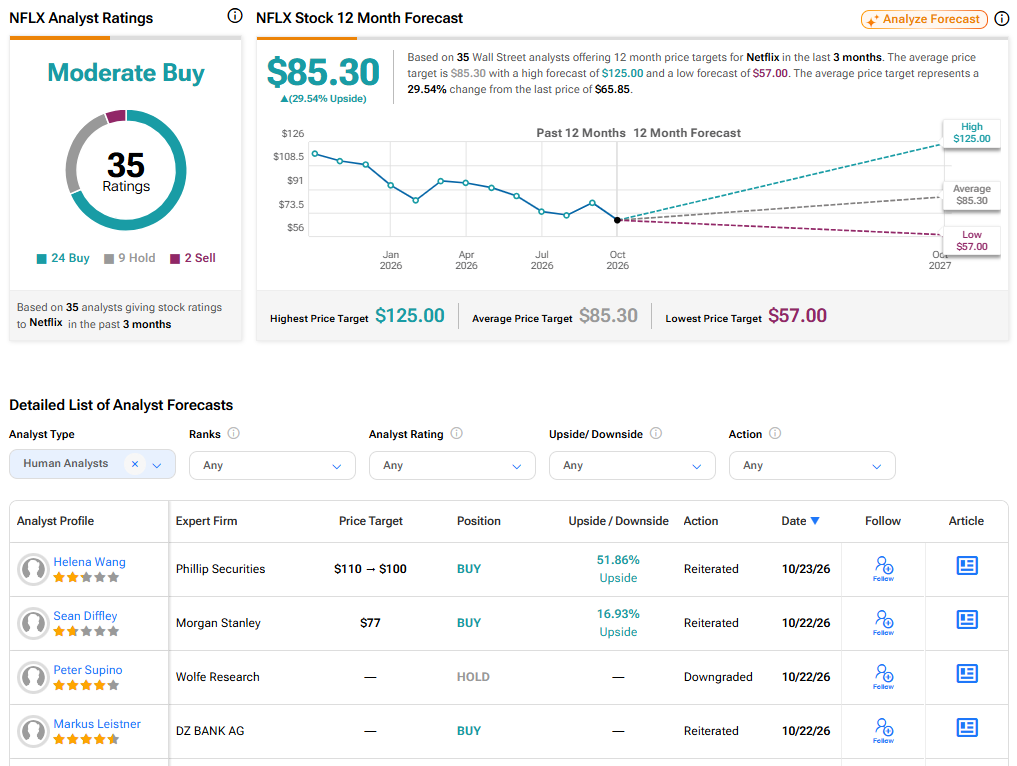
עם זאת, עדכוני האנליסטים האחרונים מצביעים על זהירות גוברת. אחרי דוח הרבעון השלישי של שנת הכספים 2026 של נטפליקס, Needham הורידה את המניה מקנייה להחזק, בעוד שמורגן סטנלי (MS) השאירה את דירוג הקנייה שלה על כנו, אבל הורידה את מחיר היעד מ-80 ל-77 דולר. השילוב בין דירוגים חיוביים לבין הפחתות במחירי היעד מרמז שוול סטריט עדיין רואה את הפוטנציאל ארוך הטווח של נטפליקס, גם אם הציפיות לטווח הקצר נרגעו.
הקאמבק של נטפליקס עדיין צריך עוד הוכחות
נטפליקס נשארת חזקה מבחינה פיננסית, והתמחור הנמוך יותר שלה הופך את המניה לקלה יותר להגנה אחרי הירידה האחרונה. עם זאת, האטה בצמיחת ההכנסות, חששות לגבי מעורבות, וחוסר ודאות סביב פרסום מקשים לקבוע שהאפסייד מפצה באופן ברור על סיכוני הביצוע.
ביצוע חזק יותר בתחום הפרסום, חידוש הצמיחה בצפייה, או התקדמות משמעותית משידורים חיים ומפורמטים בידוריים אחרים, יכולים לשפר את התמונה. מנגד, הידרדרות נוספת עלולה לפתוח מחדש את הסיכון לירידות. נכון לעכשיו, הסיכון והסיכוי נראים מאוזנים, ואני מדרג את נטפליקס כ-החזק.