
ברודקום מול Marvell: מניית AI אחת מתאימה לקנייה, ובשנייה כדאי לממש רווחים, אומר משקיע
- המשקיע The Alpha Analyst מעדיף את ברודקום על פני Marvell, בעיקר בגלל פערי שווי, למרות שלשתיהן חשיפה דומה לביקוש לשבבי AI וללקוחות דומים.
- AA מדרג את ברודקום כהמלצת קנייה ואת Marvell כהחזק, בעוד שבוול סטריט שתי המניות עדיין נהנות מדירוג קונצנזוס של האנליסטים מסוג קנייה חזקה וממחירי יעד שמצביעים על אפסייד משמעותי.

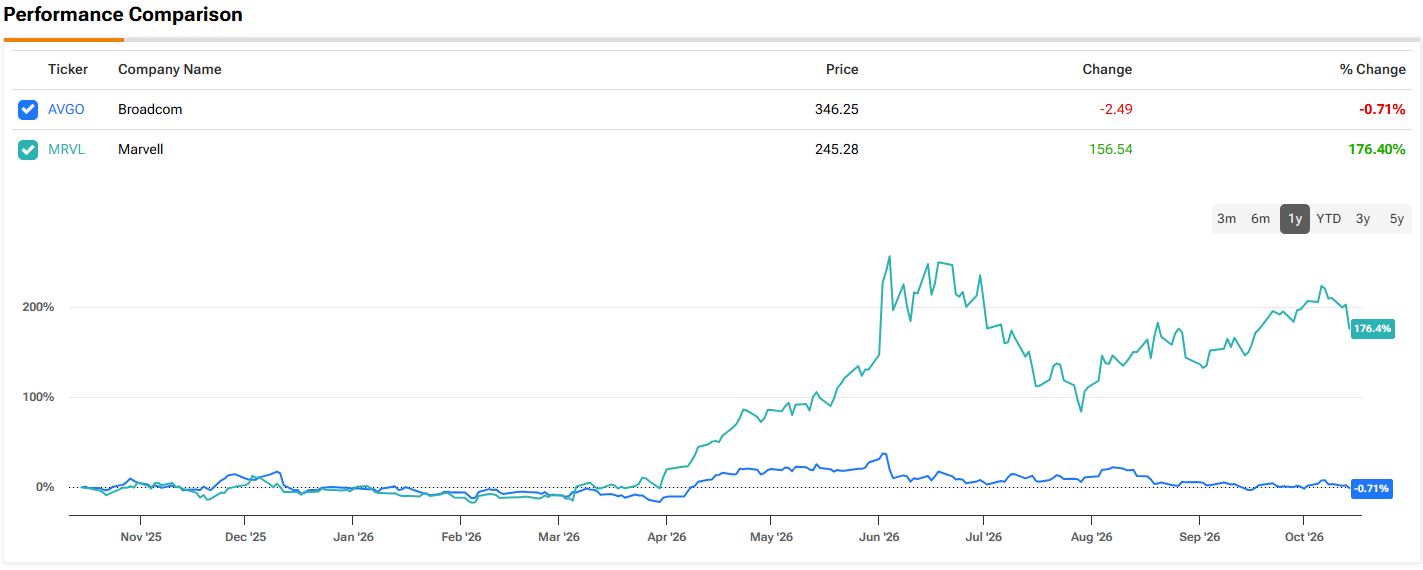
בעולם האמיתי, ברודקום (NASDAQ:AVGO) ו-Marvell (NASDAQ:MRVL) עברו את 2026 על אותו גל. שתיהן מתכננות שבבים מותאמים אישית עבור ענקיות הענן שממהרות להקים מרכזי נתונים ל-AI, ושתיהן הציגו לאחרונה רבעונים חזקים בזכות הביקוש הזה. ובכל זאת, המניות שלהן נעו בכיוונים מנוגדים. למרות ירידה לאחרונה, מניית Marvell עלתה ב-174% השנה, בעוד שברודקום, החברה הגדולה בהרבה עם שווי שוק של כמעט 1.9 טריליון דולר, דווקא רשמה הפסדים מתונים.
הפער הזה מגיע בזמן שהמשקיעים נעשים בררנים יותר לגבי אילו מנצחות בתחום ה-AI עדיין יכולות להמשיך לעלות. תוכניות ההשקעה הגדולות של ענקיות הענן נשארו ללא שינוי, אבל השוק עכשיו שם יותר לב לשווי, לסיכוני מימון, ולשאלה עד כמה המעמד של כל חברה בשרשרת האספקה באמת יציב לאורך זמן.
משקיע שמשתמש בשם הבדוי The Alpha Analyst (AA) בחן בדיוק את השאלה הזאת. לדעתו, שני העסקים כמעט משקפים זה את זה. הם מוכרים לאותה קבוצת לקוחות, תלויים באותם תקציבי השקעות הוניות, ומתמודדים עם אותן מגבלות בשרשרת האספקה. שתיהן גם רואות שחיקה בשולי הרווח ככל שהעבודה המותאמת אישית תופסת חלק גדול יותר מהמכירות. גם צמיחת הרווחים בשנתיים הקרובות נראית די דומה. אז מה מסביר את הפער? לפי AA, זה כמעט לגמרי עניין של שווי.
כדי להשוות בצורה הוגנת, AA משווה את שנת הכספים 2028 של ברודקום מול שנת הכספים 2029 של Marvell, מאחר ששנות הכספים של שתי החברות מסתיימות בהפרש של שלושה חודשים. אפילו בטווח הרחוק הזה, Marvell נסחרת במכפיל רווח כמעט כפול מזה של ברודקום, כאשר ברודקום עומדת על כ-11.4x מהרווחים החזויים. המשקיע לא חושב שההבדל הקל בצמיחה מצדיק אפילו קרוב לפרמיה הזאת.
AA כן נותן ל-Marvell קרדיט מסוים. לחברה יש הרגל להציב יעדים שאפתניים, ואז להעלות אותם ולעמוד בהם מוקדם מהצפוי. יעד מרכזי הנתונים שלה הועלה יותר מפעם אחת, וכעת צפוי להתממש שנה מוקדם יותר. בנוסף, תחזית ההכנסות שלה לשנת הכספים 2028 קפצה מכ-18 מיליארד דולר לכ-20 מיליארד דולר בתוך כמה שבועות בלבד. יחד עם אפשרות לשיפור נוסף בהיקפי הייצור כזרז נוסף, ל-Marvell יש לא מעט דרכים להמשיך להפתיע.
ברודקום היא הסיפור השקט יותר. ההנהלה הציגה יעד של כ-115 מיליארד דולר בהכנסות משבבי AI לשנת הכספים 2027, וכ-230 מיליארד דולר לשנת הכספים 2028. היא גם אומרת שהאספקה מובטחת לשתי השנים, ולא מתכננת לעדכן את המספרים האלה בכל רבעון. המשמעות היא פחות כותרות, אבל גם מסלול הרבה יותר צפוי.
לכל חברה יש את הסיכון שלה, אבל AA רואה אותם כשונים מאוד באופיים. אצל ברודקום, החשש הוא ריכוזיות. Anthropic צפויה להפוך בשנה הבאה ללקוח הגדול ביותר שלה בתחום השבבים המותאמים אישית, ו-OpenAI צפויה להצטרף אחריה עד 2028. ברודקום אפילו מסייעת במימון ההקמה שלהן. אם אחת מהחברות האלה תתקשה לשלם בזמן, חלק מיעד ה-230 מיליארד דולר עלול להידחות. המשקיע מצפה ש-Anthropic תישאר בלוח הזמנים, ושחלק מההזמנות של OpenAI ל-2028 יידחו, אבל רואה בזה עניין של תזמון ולא פגיעה בתזה, במיוחד לאור ההגנה שמספק מכפיל נמוך.
הסיכון של Marvell, לפי AA, הוא בסיסי יותר. חלק גדול מעדכון היעד האחרון שלה נובע משבבים קטנים יותר שנמצאים לצד המאיץ, ולא מהמאיץ עצמו. קל יותר למתחרות להחליף את הרכיבים האלה. ברודקום מתמודדת עם תחרות מצד MediaTek בגוגל, אבל שם ספק שני פוגע בנתח השוק בלי לסיים את הקשר. אצל Marvell, אובדן של מיקום נלווה במערכת עלול להביא לאובדן הלקוח כולו.
התמונה נוטה עוד יותר כשמביאים בחשבון את איכות הרווחים. שולי הרווח התפעולי non-GAAP של ברודקום עומדים על קרוב ל-68%, לעומת כ-37% אצל Marvell, שם התגמול מבוסס המניות עלה לכמעט 12% מההכנסות, לעומת פחות מ-8% שנה קודם לכן.
בשורה התחתונה, AA מדרג את ברודקום כהמלצת קנייה, כמניה יציבה שאפשר לבנות בה פוזיציה לאורך זמן, ואת Marvell כהחזק. מי שיושב על רווחים גדולים ב-Marvell אולי ירצה לממש חלק מהרווחים ולהמתין או לירידה חדה יותר, או לזכיות חדשות בתחום המאיצים לפני שיחזור להשקיע. (כדי לעקוב אחר הרקורד של The Alpha Analyst, לחצו כאן)
וול סטריט, לעומת זאת, לא רואה סיבה לבחור בין השתיים. לשתיהן יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, ושתיהן צפויות לספק תשואות חזקות בחודשים הקרובים. מחיר היעד הממוצע של AVGO, שעומד על 519.21 דולר, מצביע על עלייה של 50% בשנה הקרובה. בינתיים, מחיר היעד הממוצע של MRVL, שעומד על 354.56 דולר, מציע אפסייד של 44.5% ב-12 החודשים הקרובים. (ראו תחזית המניה של AVGO או תחזית המניה של MRVL)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.