
התאוששות מניית אמזון (אמזון) לאחר הדוח יוצרת הזדמנות קנייה מעניינת
- AWS צמחה ב-39% ברבעון האחרון, עם צבר הזמנות של 578 מיליארד דולר, והתחזית היא לצמיחה של יותר מ-40% ב-2027 וב-2028.
- למרות תזרים מזומנים חופשי שלילי וחוב גבוה, המאמר מציג את ירידת מניית אמזון כהזדמנות קנייה, על רקע דירוג קונצנזוס של קנייה חזקה ומחיר יעד ממוצע של 324.88 דולר.

מניית אמזון (אמזון) התאוששה בחדות ועלתה ב-8% בשבוע שלאחר פרסום דוח הרבעון השלישי. בעוד שדוח הרווחים שפורסם ב-29 באוקטובר הוביל לתגובת שוק מעניינת, אמזון עדיין ירדה בכ-7% בשלושת החודשים האחרונים, על רקע החששות מהוצאות ההון ומתזרים מזומנים חופשי שלילי.
אני חיובי לגבי אמזון, מכיוון ש-אמזון Web Services (AWS) צמחה ב-39% ברבעון האחרון, ולחברה יש צבר הזמנות שהולך וגדל. מדד S&P 500 (SPX) ירד ב-5% בחודש האחרון, ולכן אני רואה את העלייה בתנודתיות כהזדמנות קנייה לפוזיציה ארוכת טווח. אמזון מחזיקה בכמה תחומי פעילות, כמו פרסום ושירותי ענן באמצעות AWS. היא גם קמעונאית מקוונת גדולה ומספקת תשתית שוק למוכרים מצד שלישי.
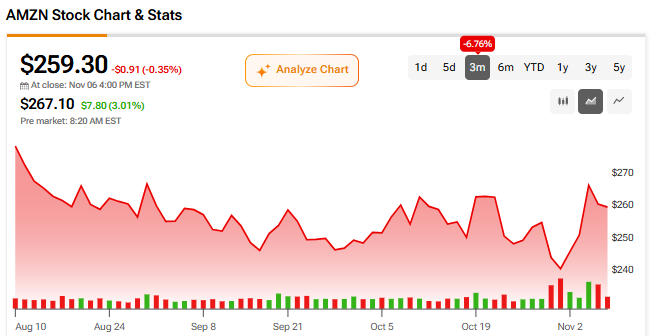
צבר ההזמנות של אמזון מצדיק את השקעת הוצאות ההון
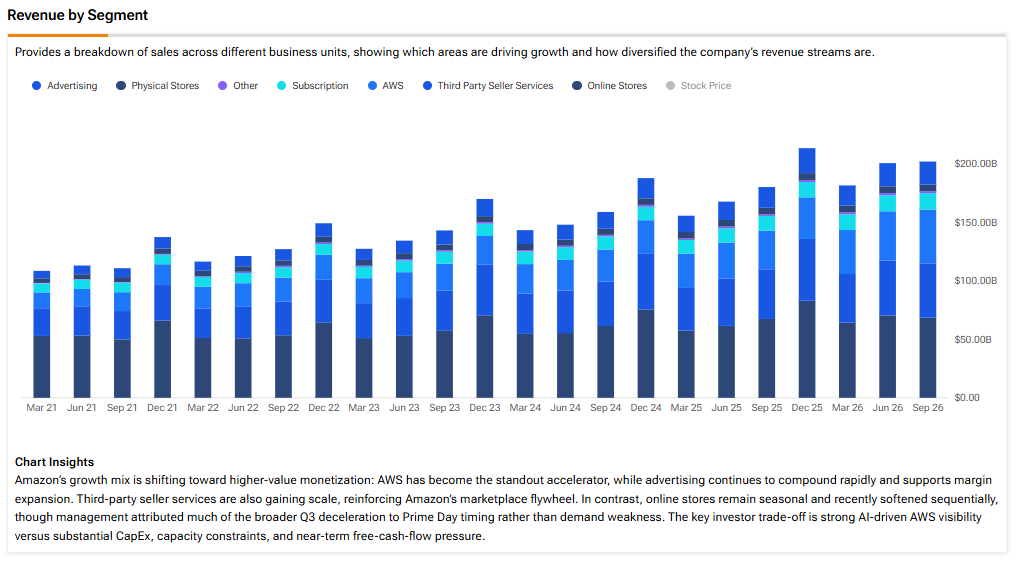
AWS היא אחד ממנועי הצמיחה המרכזיים של אמזון, וצבר ההזמנות שלה מצדיק את השקעת הוצאות ההון. בשיחת המשקיעים על תוצאות הרבעון השלישי של 2026, המנכ"ל אנדי ג'סי אמר כי צבר ההזמנות של אמזון עומד על 578 מיליארד דולר, כמעט פי שלושה מ-200 מיליארד הדולר שדווחו ב-2025. כאשר חוזה טיפוסי נמשך כשש שנים, והלקוחות מגדילים את הכנסות AWS לשיא של כל הזמנים, איני רואה את הביקוש נחלש בזמן הקרוב.

אמזון דיווחה על הכנסות של כמעט 202 מיליארד דולר ברבעון, מתוכן 46 מיליארד דולר הגיעו מ-AWS. אם נבחן את הנתונים לעומק, החברה דיווחה על רווח תפעולי של 28 מיליארד דולר, שמתוכם כ-18 מיליארד דולר הגיעו גם הם מ-AWS. המשמעות היא ש-AWS מייצרת 63% מהרווח התפעולי של אמזון, אף שהיא אחראית לפחות מרבע מהמכירות שלה.
הסקת מסקנות חשובה, משום שהיא מייצרת יותר ממחצית מההכנסות ש-AWS מפיקה מבינה מלאכותית (AI). אמזון Bedrock היה שירות מרכזי, משום שהוא מסייע ללקוחות להשתמש במודלים שונים כדי לענות על שאלות ולהשלים משימות. ההוצאה של חברות Fortune 500 על Bedrock גדלה פי שבעה לעומת השנה הקודמת. מגוון מודלים חשוב, משום שבעבר עמדו לרשות החברות אפשרויות מוגבלות.
אין היגיון לשלם עבור מודל יקר כדי לבצע משימה פשוטה. עם זאת, עלויות ההסקה ירדו, והמודלים בקוד פתוח השתפרו. לכן אמזון תיהנה ככל שמחירי הטוקנים יהפכו למוצר אחיד וזול יותר.
הרעיון המרכזי הוא שתהליכי העבודה של AI עדיין פועלים על שירותי ליבה, כמו מחשוב ואחסון. המשמעות היא שעלייה בשימוש של חברות ב-AI באמצעות Bedrock תועיל לעסקי הליבה של AWS. זו אחת הסיבות לכך שאני מצפה ש-AWS תישאר פלטפורמת הענן המובילה לחברות.
תחזית AWS תומכת בשווי גבוה יותר לאמזון
התחזית העתידית של ההנהלה ל-AWS היא הסיבה המרכזית לכך שלדעתי אמזון ראויה לשווי גבוה יותר. AWS האיצה את קצב הצמיחה במשך שישה רבעונים רצופים, וג'סי צופה צמיחה של יותר מ-40% גם ב-2027 וגם ב-2028. החברה דיווחה על הכנסות של 46 מיליארד דולר מ-AWS ברבעון, נתון שמשקף קצב הכנסות שנתי של 184 מיליארד דולר. אם AWS תצמח ב-40% בכל אחת מהשנתיים הבאות, קצב ההכנסות השנתי יגיע ל-360 מיליארד דולר עד סוף 2028. לשם השוואה, מדובר ביותר מכלל ההכנסות של מיקרוסופט (מיקרוסופט), שהסתכמו ב-332 מיליארד דולר בשנת הכספים 2026.
קצב צמיחה של 40% נשמע אגרסיבי, אך הוא מצביע על הכיוון שאליו, לדעתי, AWS מתקדמת. לכן קשה להסביר את השווי של אמזון. אמזון נסחרת במכפיל רווח של 20.96 על בסיס 12 החודשים האחרונים, בעוד שוולמארט (WMT) נסחרת במכפיל של 45.48. אף ש-AWS צפויה לצמוח בכמעט 40%, השוק עדיין מתמחר את אמזון כמו קמעונאית ולא כמו חברת ענן. מבין מניות הטכנולוגיה הגדולות, אני מאמין שלאמזון יש את הערך הטוב ביותר, עם מכפיל רווח עתידי של 20.26. הדבר מצביע על כך שהשוק מתמחר את אמזון כמו מניית ערך, אך AWS מראה שמדובר בחברת צמיחה.
החברה גם מתכננת להתחיל למכור את שבבי ה-AI שלה, Trainium, ב-2027. עם זאת, לתחום הפעילות החדש הזה יש יתרונות וחסרונות. מכירת השבבים לגורמים חיצוניים תניב הכנסות מוקדם יותר, ותסייע להוצאות ההון ולתזרים המזומנים בטווח הקצר, אך היא גם תגרע שבבים מ-AWS. ג'סי ציין שהשארתם בתוך החברה עשויה לייצר יותר הכנסות ותזרים מזומנים חופשי בטווח הקרוב, אך הוא מצפה שהפעילות החיצונית תהפוך לגדולה בטווח הארוך.
הפרסום הניב כמעט 20 מיליארד דולר ברבעון, וההנהלה צופה שהצמיחה תחזור לשיעור גבוה של עשרות אחוזים ברבעון הרביעי. בתחום הקמעונאות, אמזון מפעילה גם יותר ממיליון רובוטים ברשת מרכזי הלוגיסטיקה וההפצה שלה, לצורך אריזה וניהול מלאי. רובוטיקה משפרת את היעילות ומאיצה את המשלוחים, ולכן אני מצפה שההתקדמות בתחום ה-AI תגדיל את ההכנסות לאורך זמן.
הוצאות ההון של אמזון עלו על תזרים המזומנים התפעולי
כמו בכל חברת טכנולוגיה גדולה אחרת שמשקיעה בהוצאות הון, גם במקרה של אמזון קיימים סיכונים כאשר ההוצאות עולות על תזרים המזומנים התפעולי. ב-12 החודשים האחרונים ייצרה אמזון תזרים מזומנים תפעולי של 168 מיליארד דולר, לעומת הוצאות הון של 210–215 מיליארד דולר. כתוצאה מכך, התזרים המזומנים החופשי היה שלילי, בגובה 42 מיליארד דולר.
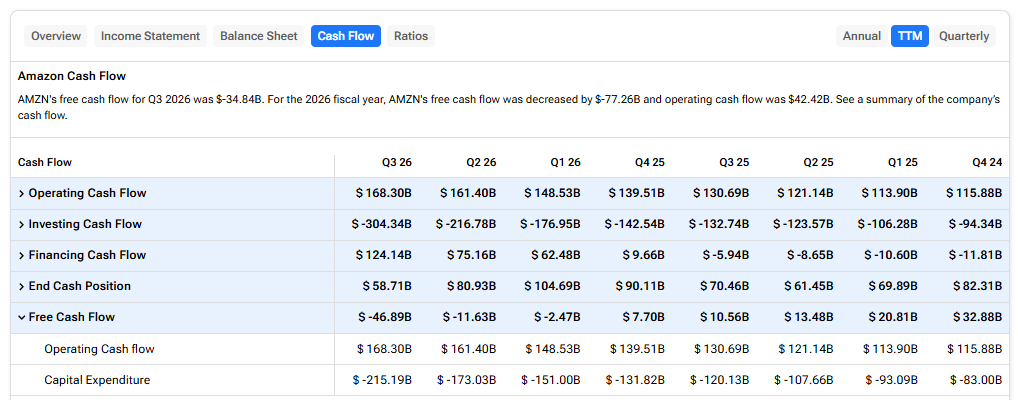
לדעתי, הירידה בתזרים המזומנים החופשי מדאיגה, אך אינה משמעותית במיוחד, משום שהתזרים המזומנים התפעולי עדיין צמח ב-29% לעומת השנה הקודמת, ולאמזון יש מקורות הכנסה מגוונים, כמו מסחר ופרסום. הבעיה המרכזית היא ששולי הרווח של פעילות ה-AI נמוכים יותר מאלה של עסקי הליבה של AWS, בשל גורמים כמו פחת ואינפלציה במחירי הרכיבים.
כדאי לציין גם שלאמזון יש חוב רב. לחברה יש כ-180 מיליארד דולר בחוב ארוך טווח, לעומת 68 מיליארד דולר בסוף 2025. עם זאת, 114 מיליארד דולר במזומן ובניירות ערך סחירים מקזזים חלק גדול מהחוב.
למרות זאת, אני עדיין אופטימי לגבי המניה, משום ש-AWS צפויה ליהנות ישירות מהשקעות בפיתוח מרכזי נתונים ומהפעלת יכולות מחשוב נוספות. בשיחת המשקיעים אמר ג'סי כי "הרוב המכריע של הוצאות ה-IT העולמיות, כ-85%, עדיין מופנה למערכות מקומיות". הדבר תומך בתחזית הצמיחה של 40% עבור AWS ומצביע על ביקוש חזק בשוק לתשתית הענן המתרחבת של החברה. לא קל לסגור חוזי ענן עם חברות, אך כלי הגירה בסיוע AI, כמו AWS Transform, הופכים את המעבר לפשוט יותר ומעניקים לאמזון דרכים נוספות להגדיל את המכירות.
אמזון בוול סטריט
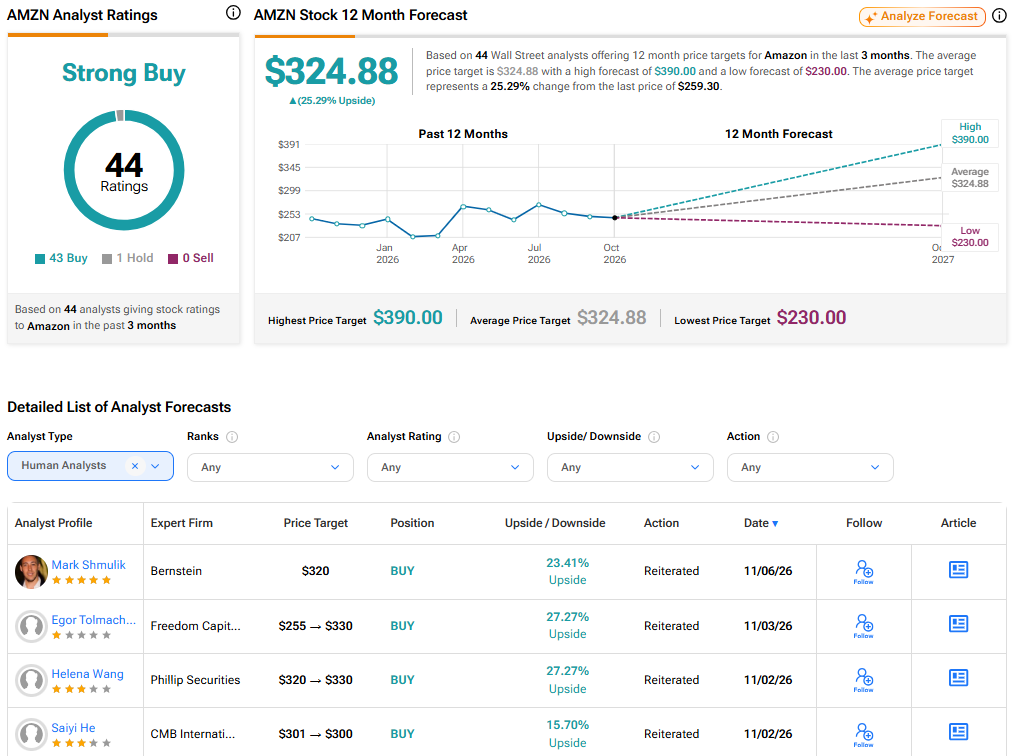
נעבור לוול סטריט. לאמזון יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 43 דירוגי קנייה, דירוג החזק אחד ואפס דירוגי מכירה. מחיר היעד הממוצע של אמזון, 324.88 דולר, משקף פוטנציאל עלייה של 25.29% לעומת המחיר הנוכחי, שעומד על 259.30 דולר, ב-12 החודשים הקרובים. בנוסף, היא מחזיקה בציון החכם "10 מושלם" של TipRanks.
השורה התחתונה
אמזון היא מניית בלו-צ'יפ מגוונת, עם סיכונים אמיתיים כמו תזרים מזומנים חופשי שלילי. עם זאת, תזרים המזומנים התפעולי ויתרת המזומנים שלה גדלים, ולכן יש לה מרחב להתמודד עם הסיכונים האלה. התחזית של ההנהלה לצמיחה של יותר מ-40% ב-AWS, הנתמכת בצבר הזמנות של 578 מיליארד דולר, היא הסיבה לכך שאני עדיין חיובי לגבי המניה. אני מאמין שהמניה יכולה להגיע למחיר היעד הממוצע שקבעו האנליסטים בוול סטריט.