מניית Berkshire Hathaway (BRK.B) מציעה הזדמנות למימוש רווחים לאחר העלייה האחרונה
מניית אפלייד מטיריאלס (AMAT) עולה בטרום המסחר היום לקראת דוח הרבעון הרביעי. מי מחזיק ביצרנית השבבים?
מחירי נפט נמוכים יותר מעלים את מניות ארה״ב ב-9 בנובמבר; הסוחרים מתמקדים בנתוני מדד המחירים לצרכן ובדוחות חברות ה-AI
מניית אינטואיטיב מישינס (LUNR): מה צופים סוחרי האופציות והאנליסטים הפיננסיים לקראת דוח הרבעון השלישי
המכירה של מניית אנבידיה (אנבידיה) נראית מוגזמת לקראת הרבעון השלישי
שופרסל התקשרה בהסכם לעסקת קומבינציה בתלפיות בירושלים
הגירעון עלה ל-3.3% מהתוצר למרות העלייה בהכנסות ממיסים
מניות אירן, קורוויב ונביוס יורדות היום על רקע החשש מחובות בתחום ה-AI והמחלוקת סביב מנכ"ל אנבידיה — מה צופה וול סטריט בהמשך
"היזהרו מהמלכודת", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
אלוף השחמט האמריקאי מודה לקרנות הסל XLE ו-TSXD, כשהתיק נותר חיובי
המהפך של פייפאל (PYPL) עדיין דורש הוכחות
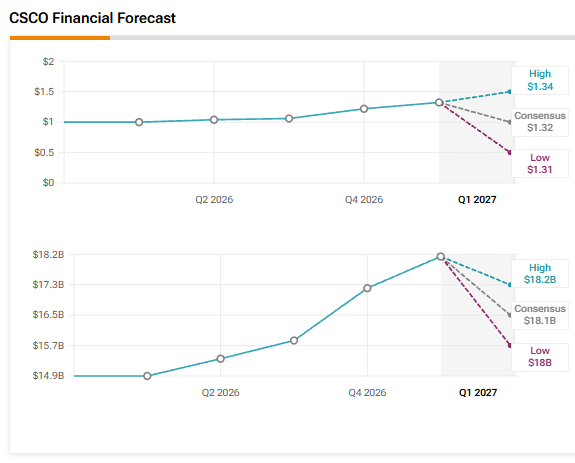
רווחי הרבעון הראשון של סיסקו – למה מצפים האנליסטים ממניית CSCO על רקע החששות סביב השקעות ה-AI
מניית קורוויב (CRWV) יורדת כאשר תשואות האג"ח עולות על 16% והסיכונים הקשורים לחוב ולמרכז הנתונים בטקסס מתגברים לקראת הדוח
תחזית הדוחות של ארצ'ר אבייישן: מה המשמעות של העלייה בעלויות עבור מניית ארצ'ר אביאיישן
קוינבייס גלובל מצטרפת לריפל ולסירקל במועדון הזוכות ברישיון בנק נאמנות מלא; מניית COIN יורדת
מניית AMD מזנקת ביותר מ-4% בטרום המסחר היום לאחר שאופנהיימר שדרג אותה להמלצת קנייה
תנודתיות באופציות ותנועות המניות המשתמעות מדוחות הרווחים היום, 9 בנובמבר 2026
מניית מרקדוליברה (MELI) נראית אטרקטיבית גם כשחששות מברזיל מתגברים
תנודתיות באופציות ותנועות המניות הצפויות בעקבות הדוחות השבוע, 9–12 בנובמבר 2026
שיא של 17 חודשים בדולר, ועשרת תעודות הסל ADRhedged™ שהחזיקו מעמד מולו
אלפאבית A חושפת השקעה חדשה של 548 מיליון דולר בשבב AI לצד החזקה של 84 מיליארד דולר ב-SpaceX
דוחות נקסט ויז’ן: ההכנסות זינקו ב-125%, הרווח הוכפל והמניה מזנקת
Waymo של אלפאבית A (גוגל) עומדת בפני בדיקת ריקול בנושא בטיחות אוטובוסי תלמידים
טראמפ מכנה את מנכ"ל אנבידיה ג'נסן הואנג "אדם מכובד", למרות חקירה בנוגע לקשר עם מרגלת סינית חשודה
פ.י.ב.י. אחזקות: מעלות אשררה את דירוג הבנק הבינלאומי
אפלייד מטיריאלס (AMAT) לקראת דוחות הרבעון הרביעי על רקע חששות לאספקה — אלה ציפיות האנליסטים
מדוע מניית ספייס אקס נסחרת במגמה חיובית בטרום המסחר היום, 9 בנובמבר?
גוגל, CRWV, AVGO: קתי ווד קונה מניות ב-2 מיליון דולר ומוכרת מניות בשווי 4.7 מיליון דולר
דניה סיבוס: הפניקס הגדילה החזקה ל־1.97%
שוק המניות היום, 9 בנובמבר: מניית אנבידיה יורדת בעקבות חקירה בנוגע למנכ"ל הואנג; ההתמקדות בנתוני האינפלציה ובדוחות חברות הבינה המלאכותית
מניות Rocket Lab Usa ו-AST SpaceMobile צפויות לדווח על תוצאות הערב — האנליסטים רואים רק אחת מהן כ"קנייה חזקה"
משרד האנרגיה העניק לרציו שישה רישיונות לחיפושי גז בים התיכון
השווקים בארה"ב נערכים לדוח מדד המחירים לצרכן של אוקטובר לאחר שנתוני תעסוקה חזקים העלו את הסיכוי להעלאת ריבית בדצמבר ליותר מ-65%
מניית אנבידיה (אנבידיה) צונחת ב-5% לאחר שפרשת הריגול מעיבה על עתידו של ג'נסן הואנג
קנייה במניית אנבידיה, אומר אנליסט המדורג ב-2% העליונים, על רקע פרשת הריגול הסינית - הנה הסיבה
ה-Cybertruck של טסלה (טסלה) מתקרב לסוף הדרך כשמאסק מתכנן להפסיק את הייצור ולהחזיר כסף ללקוחות
אלה המניות שמדווחות על תוצאות היום – 9 בנובמבר, 2026
נתוני אינפלציה מרכזיים יפורסמו השבוע; המניות צפויות להיות מושפעות
אנבידיה בודקת קשרי ריגול סיניים לכאורה סביב ג'נסן הואנג לקראת הדוח
למה מניית אנבידיה יורדת במסחר הלילי ומה וול סטריט צופה בהמשך
"אל תקנו עדיין", אומר ג'ים קריימר על מניית ספייס אקס
מניית אנבידיה במוקד אחרי הדיווח הנפיץ על ג'נסן הואנג — מה המשקיעים צריכים לדעת
פיצולי המניות הקרובים השבוע (9 בנובמבר עד 13 בנובמבר) – הישארו מעודכנים
מגמות שוק: וול סטריט מקבלת את דיכאון בחירות האמצע
תצוגה מקדימה של דוח לוסיד גרופ (LCID): האם יצרנית הרכב החשמלי יכולה להתאושש אחרי צניחה של כמעט 70% במניה?
תצוגה מקדימה לדוח של ארצ'ר אבייישן (ארצ'ר אביאיישן): האם מניית מונית האוויר יכולה להתאושש אחרי ירידה של 41%?
הדוחות המרכזיים השבוע, 9-13 בנובמבר 2026
מניית ריגטי קומפיוטינג (RGTI) מזנקת ב-19% לקראת הדוח. האם הראלי יכול להימשך?
תצוגה מקדימה של דוח די־וייב קוונטום (QBTS): האם צניחה של 60% במניה יכולה להפוך להתאוששות?
מניית IonQ (IONQ) זינקה ב-23% אחרי הדוח, אבל אנליסטים רואים עוד אפסייד של 75%
ברקשייר הת'אווי בי (BRK.B) דוחות הרבעון השלישי: ההכנסות עקפו את התחזיות, אבל הרווחים נפלו ב-28%
שתי מניות הדיבידנד האלה מציעות תשואה של עד 12% — וולס פרגו מזהה הזדמנות קנייה
השבוע שהיה, השבוע שלפניו: מאקרו ושווקים, 8 בנובמבר
דוח הרווחים של קורוויב לרבעון השלישי – הנה למה מצפים האנליסטים וסוחרי האופציות ממניית CRWV
3 קרנות סל שיכולות לספק אפסייד של יותר מ-14%, לפי אנליסט ה-AI
למה מניית ספייס אקס (SPCX) זינקה היום ב-8% – 6 בנובמבר, 2026
גוגל משתלטת על פרויקט ה-AI של Crusoe בוויומינג בהתרחבות של 17 מיליארד דולר
סיכום שוק המניות: S&P ונאסד"ק עלו בעקבות נתוני תעסוקה מעודדים, בזמן שמניות ה-AI התאוששו
המניות המובילות בעליות ב-S&P 500 היום, 6/11/26
מניית פאראמונט סקיידנס (NYSE:SKYD) יורדת כשייתכן שיצוצו צרות משפטיות חדשות
בנק אוף אמריקה רואה מנצחים חדשים בשוק המניות אחרי בחירות אמצע הכהונה
3 מניות דיבידנד אריסטוקרט בדירוג "קנייה חזקה" שנמצאות על הרדאר של האנליסטים
מניית פורד (NYSE:F) נחלשת אחרי דיווח על עוד טנדר מוזל בדרך
למה פני סטוק Gogo מזנקת היום ב-67%?
שוק המניות בשבוע הקרוב: היערכו לעדכון אינפלציה משמעותי ולעוד דוחות
מניית מיקרון טכנולוג'י ומניית Sandisk עשויות להיות בין המרוויחות הגדולות מבעיה שמנכ"ל אפל כינה "חסרת תקדים"
"האם זה לא נורמלי לענות שבוע לאחר מכן?" מניית אינטל (אינטל) מזנקת על רקע מטרד חדש ומשונה
תחזית מניית Rocket Lab Usa (RKLB) – הנה מה שהאנליסטים מצפים מדוחות הרבעון השלישי
3 מניות דאטה סנטר נסתרות בדירוג "קנייה חזקה" שכדאי להמר עליהן ככל שסיכון הפיתוח עולה
ראש האבטחה לשעבר של מטא פלטפורמס קורא למתן גישה לסיסמאות ל-Muse AI "מטורף לחלוטין"
מניית דראפטקינגס (DKNG) צנחה ב-23% בעקבות קיצוצי מחירי יעד אחרי החמצה בדוח
נקיטת פעולה לגבי אדוונסד מיקרו דיווייסז, אלפאבית ומטא אחרי המימוש החד בנאסד"ק
סיכויי Polymarket: האם RKLB, HIMS ו-TTD יכו את תחזיות הדוח ביום שני?
מניית בואינג (NYSE:BA) מטפסת בעקבות התוכניות ל-CapeWeek
מיקרוסופט (מיקרוסופט) תפחית את קיבולת מחשוב ה-AI שהיא שוכרת מאורקל
ההנפקה של Anthropic עלולה להצית גל ירידות נוסף, מזהיר אסטרטג ב-HSBC
למה פני סטוק Suncar Technology Group (SDA) מזנקת היום ב-132%?
מניית אירן מתאוששת אחרי המימוש של השבוע — מי צפוי להרוויח הכי הרבה?
מניית מיקרוסופט (מיקרוסופט) נחלשת כשהעובדים אחרי הצעות הפרישה נראים חסרי שקט
דיווחים אומרים כי השווי של רנסנס איי-פי-או עשוי להיחתך בחצי לאחר מפולת בשווקים
מניית AST ספייסמובייל (ASTS) צפויה לתנועה של 19% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי האופציות
"אפילו לא קרוב", אומר משקיע על מניית מיקרון טכנולוג'י
דוח אמצע היום של דאו ג'ונס: ה-DJIA נותר מתון למרות דוח תעסוקה חיובי ושיפור בסנטימנט הצרכנים
מניית טסלה (טסלה) מזנקת בעקבות מפת דרכים חדשה למאיץ AI
צאו ממניית Rocket Lab Usa כל עוד אפשר, אומר משקיע לקראת הדוח
אמזון (אמזון) משיקה קניות מבוססות בינה מלאכותית בהודעת טקסט. כך זה עובד
מניית AMD מתאוששת אחרי שהמנכ"לית ליסה סו כינתה את השוק "קצר רואי"
פולקסווגן (DE:VOW3) תבנה מפעל ייצור בארה"ב בהשקעה של 4 מיליארד דולר
מניית נטפליקס (נטפליקס) נחלשת למרות תוכניות חדשות ל-Stranger Things
מניית הימס אנד הרס הלת' מזנקת לקראת דוחות הרבעון השלישי ב-9 בנובמבר — הנה הסיבה
המימוש במניית סנדיסק (SNDK) הוא מתנה שכדאי לקחת
מניית אקסטרים נטוורקס (EXTR) מזנקת בעקבות דיווחים על רכישה – CSCO, FTNT ו-NTAP בתמונה
לקנות את מניית SpaceX (SPCX) אחרי גל המכירות שלאחר בחירות האמצע, אומר דויטשה בנק
"אבודים בחלל", אומר משקיע מוביל על מניית ספייס אקס
לפי הדיווחים, אנבידיה רוצה שטיוואן סמיקונדקטור מניופקצ'רינג תייצר שבבי זיכרון מתקדמים
פיטר שיף מכנה את בחירות האמצע בארה"ב "הסיכה האחרונה" בבועת הביטקוין, בזמן שמחיר BTC יורד מתחת ל-76,000 דולר
מניות דל טכנולוג'יז ו-HPE מצטרפות היום להתאוששות במניות הטכנולוגיה
מניית קוקה קולה (KO) מגיעה לשיא כל הזמנים בזמן שהשוק קורס
ג'י.אי אירוספייס (GE) חתמה על עסקאות מנועים בהיקף שיא של 12.9 מיליארד דולר בתערוכת היבוא בשנגחאי
"איפה הכסף?" שואל משקיע בכיר על מניית אורקל
למה שוק המניות עולה היום, 6/11/26?
מיזוג של טסלה (טסלה) עם SpaceX מוטל בספק אחרי בחירות האמצע, אומר דן אייבס
ביטקוין (BTC) מחפש כיוון אחרי מכירת חיסול בשווקים
מניית טראמפ מדיה (DJT) צונחת ומוחקת 2.2 מיליארד דולר מעושר המשקיעים הקמעונאיים, בזמן שדונלד טראמפ שומר על החזקה בשווי 460 מיליון דולר