
המימוש במניית סנדיסק (SNDK) הוא מתנה שכדאי לקחת
- מניית סנדיסק (SNDK) נפלה בחדות בעקבות חששות מהאטה במחירי NAND, ספקות לגבי בום ה-AI וסיכונים להתרחבות מרכזי נתונים בארה"ב, למרות תוצאות חזקות מאוד, כולל הכנסות של 11 מיליארד דולר ומרווח גולמי non-GAAP של 85.1%.
- לפי הכתבה, המרווחים הגבוהים, תזרים המזומנים החופשי החזק והמעבר לחוזים ארוכי טווח הופכים את העסק לצפוי יותר, ולכן המניה עשויה להיות הזדמנות קנייה כשהיא נסחרת סביב מכפיל 7 על תזרים מזומנים חופשי מנורמל, בעוד וול סטריט מעניקה לה דירוג קנייה חזקה.

המימוש האחרון במניית סנדיסק (SNDK) נראה כמו מתנה מהשוק שכדאי לקחת. אחרי ראלי חד, יצרנית שבבי זיכרון NAND ספגה מכה קשה בשל חששות מהאטה במחירים, ספקות לגבי בום הבינה המלאכותית (AI), וסיכונים להתרחבות מרכזי הנתונים בארה"ב.
ובכל זאת, יש כאן משהו שתופס את העין שלי. בזמן שמניית סנדיסק נמצאת בסחרור כלפי מטה, המרווחים נשארים יוצאי דופן, ויצירת תזרים המזומנים עדיין חזקה.
עם חוזים ארוכי טווח שהופכים את העסק לצפוי יותר, ועם מניה שנסחרת במכפיל של 7 בלבד על מה שאני רואה כתזרים מזומנים חופשי (FCF) מנורמל, אני רואה במימוש האחרון הזדמנות קנייה. זאת, גם כשהמניה עדיין תלויה בסנטימנט הרחב יותר של השוק כלפי AI.
מה השתבש אצל סנדיסק?
למרות שסנדיסק כבר איבדה יותר מ-60% משווי השוק שלה מאז השיאים של יוני, חברת שבבי הזיכרון עדיין נמצאת במקום השני אחרי מודרנה (MRNA) בתשואה מתחילת השנה מבין מניות S&P 500 (SPX), כשהמניה עדיין עלתה בכ-240% נכון לכתיבת שורות אלה.
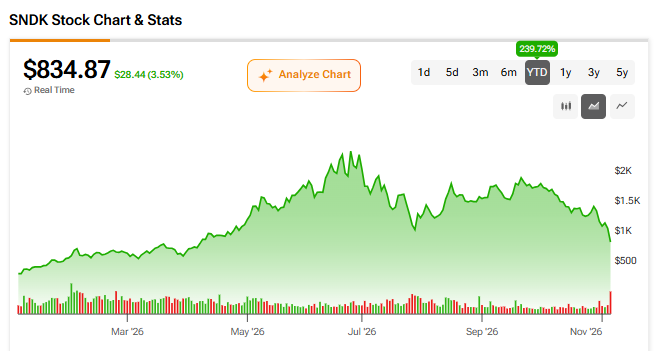
עם זאת, כדי להבין את אובדן המומנטום האחרון של סנדיסק, בואו נפרק את זה לשלושה חלקים.
השלב הראשון הגיע בין יוני ליולי, כאשר ההתלהבות ממניות זיכרון שקשורות ל-AI החלה להצטנן. בעוד שהביצועים החדים של סנדיסק במחצית הראשונה של 2026 נבעו מעליית מחירי NAND ומהביקוש ל-AI, משקיעים החלו במהרה לשאול אם השוק כבר תימחר את התוצאות הכי טובות שאפשר. משקיעים גם עברו לסקטורים אחרים בטכנולוגיה, כמו תוכנה, שספגה קודם לכן פגיעה קשה.
ואז הגיע אוקטובר. לקראת סוף החודש, סנדיסק דיווחה על תוצאות מצוינות, אבל נתקלה בתגובת שוק קשה מאוד. הכנסות של 11 מיליארד דולר, עלייה של 378% לעומת השנה הקודמת, ומרווח גולמי non-GAAP של 85.1%, לא הספיקו כדי למנוע ירידה של 13.5% ב-30 באוקטובר.
האזהרה הגדולה ביותר הגיעה מהמתחרה היפנית קיוקסיה (JP:285A), יצרנית גדולה של זיכרון פלאש ו-SSD. הצמיחה הרציפה במחירי NAND הממוצעים האטה מכ-70% ברבעון הקודם לטווח של אמצע ה-20% בספטמבר. המחירים עדיין עלו, אבל בקצב איטי בהרבה, מה שמרמז שסנדיסק עלולה בהמשך להתמודד עם האטה דומה.
עוד מכה מוושינגטון
ואז הגיעה עוד מכה בתחילת נובמבר, כאשר המשקיעים נעשו זהירים יותר לגבי סיכונים שקשורים ל-AI בעקבות הניצחונות של הדמוקרטים בסנאט ובבית הנבחרים. ב-5 בנובמבר, SNDK איבדה עוד 22.3%, לצד לחץ מכירות כבד על חברות דומות כמו מיקרון (מיקרון) ו-ווסטרן דיגיטל (WDC).

הניצחונות של הדמוקרטים העלו גם חששות לגבי התרחבות עתידית של מרכזי נתונים. אחרי הכול, כמה מועמדים שתמכו בהגבלות על פרויקטים חדשים ניצחו במרוצים שלהם. זה כולל את המרוצים לסנאט ולמושל בטקסס. גם כמה עיירות באוהיו הצביעו בעד חסימה או הגבלה של פרויקטים חדשים של מרכזי נתונים.
זו נקודה משמעותית. לפי Bloomberg, בערך 40% מקיבולת מרכזי הנתונים המתוכננת בארה"ב נמצאת במדינות שבהן מנהיגים שנבחרו לאחרונה קראו לעצירות או להגבלות. טקסס, אוהיו וג'ורג'יה הן בין המדינות המרכזיות שמתמודדות עם חוסר הוודאות הזה.
המרווחים של סנדיסק מספרים סיפור אחר
ובכל זאת, הנה זווית חיובית. למרות כל הרוחות הנגדיות האחרונות, שרובן קשורות למאקרו, המרווחים הגולמיים של סנדיסק עלו ביותר מ-55 נקודות אחוז בתוך שנה אחת בלבד. במקביל, המניה נמצאת 63.5% מתחת לשיא שלה.

זה מראה עד כמה היצע הזיכרון היה הדוק ועד כמה הביקוש התחזק. אין כאן משהו חדש, כמובן. אבל מה שמעניין הוא שהשוק כבר מתמחר נורמליזציה של התנאים האלה. סנדיסק עדיין צופה מרווח גולמי non-GAAP של 84.5% עד 85.5% ברבעון השני של שנת הכספים 2027. לכן, אין סימן להיפוך קרוב במרווחים.
גורם נוסף שפועל לטובת סנדיסק הוא שהחולשה הגדולה ביותר בתזת ההשקעה שלה, האופי המחזורי של עסקי הזיכרון, אולי הופכת לפחות מדאיגה.
החברה מנסה להפחית את החשיפה שלה למחירי NAND בשוק הספוט, באמצעות מעבר לחוזים ארוכי טווח, שמכונים New Business Models (NBMs). החוזים האלה כבר מכסים בערך מחצית מהביטים החזויים שלה לשנת הכספים 2027 ושני שלישים לשנת הכספים 2028. הם כוללים גם 93.9 מיליארד דולר של הכנסות חוזיות מינימליות במחירי רצפה ו-16.5 מיליארד דולר של ערבויות פיננסיות. משך החיים הממוצע המשוקלל שלהם עולה על ארבע שנים.
הנקודה המרכזית היא שההסכמים האלה לא מבטלים את הסיכון המחזורי. עם זאת, אפשר לטעון שהם מספקים יותר הגנה מהסתמכות רק על מחירי השוק, בזכות שילוב של תמחור קבוע ומשתנה.
לכן, השאלה הגדולה בתזה של סנדיסק היא אם השוק ימשיך לתמחר אותה כיצרנית NAND מסורתית, למרות המודל העסקי המשתנה שלה.
כמה מתזרים המזומנים של סנדיסק יכול להחזיק מעמד?
חלק נוסף בפאזל הוא שגם אם ה-NBMs האלה הופכים את המרווחים של סנדיסק לצפויים יותר, ואולי אף יכולים להקנות לה פרמיית שווי, זה לא אומר שהרווחיות של היום בת-קיימא. עבור משקיעים שמנסים להבין אם המניה באמת זולה אחרי מימוש כה חד, מה שבסופו של דבר חשוב הוא כמה מהרווחיות הזו הופך לתזרים מזומנים חופשי חוזר.
המספרים האחרונים מרשימים מאוד. סנדיסק ייצרה 5.7 מיליארד דולר בתזרים מזומנים חופשי מתואם ברבעון הראשון של שנת הכספים 2027, לעומת 5 מיליארד דולר ברבעון הקודם ורק 448 מיליון דולר שנה קודם לכן. מרווח תזרים המזומנים החופשי המתואם שלה הגיע ל-51.6%, אם כי זה ירד מ-56.2% ברבעון הקודם.
הכפלה שנתית של הרבעון האחרון מרמזת על כמעט 23 מיליארד דולר בתזרים מזומנים חופשי. כמובן, להניח שרמה כזו יכולה להימשך לנצח לא ממש הגיוני בעסק מחזורי.
לכן, במקום להשליך קדימה את שיא הרווחיות, אני חושב שהגיוני יותר לבדוק מה סנדיסק יכולה לייצר תחת הנחות שמרניות יותר לגבי מרווח תזרים המזומנים החופשי.
מה יידרש כדי לחזור לשיא כל הזמנים?
במחיר של כ-851.94 דולר למניה, לסנדיסק יש שווי שוק של מעט פחות מ-121 מיליארד דולר. מכפיל הרווח העתידי שלה, סביב 3.7, נראה זול מאוד. אבל עבור עסק מחזורי, תזרים מזומנים חופשי מנורמל נותן תמונה טובה יותר. על בסיס בערך 14 מיליארד דולר בתזרים מזומנים חופשי מתואם ב-12 החודשים האחרונים, המניה נסחרת כרגע במכפיל FCF של 8.7.
הערכות הקונצנזוס מצביעות על הכנסות של כ-49.56 מיליארד דולר בשנת הכספים 2027. במרווח FCF של 35%, זה יתורגם לכ-17.3 מיליארד דולר בתזרים מזומנים שנתי. זה מציב את סנדיסק כיום במכפיל של בערך 7 על FCF מנורמל. תמחור מחדש למכפיל 10 ירמז על שווי של כ-173 מיליארד דולר, או אפסייד של בערך 43% לעומת הרמות הנוכחיות.
ומה יידרש כדי לחזור לשיא של יוני, 2,335 דולר? במכפיל 15 על FCF, סנדיסק תצטרך לשמור על כ-22.2 מיליארד דולר בתזרים מזומנים חופשי שנתי. זה מרמז על מרווח של בערך 45% על אותו בסיס הכנסות.
זה לא לגמרי לא מציאותי, בהתחשב ביעדים ארוכי הטווח של ההנהלה. ועדיין, וול סטריט תצטרך להפסיק להתייחס לייצור המזומנים החריג של סנדיסק כאל רווח חד-פעמי זמני שנובע משיא במחירי NAND. זה מכשול קשה הרבה יותר מעוד רבעון חזק במיוחד.
האם SNDK היא קנייה, לפי אנליסטים בוול סטריט?
התחזית של וול סטריט ל-SNDK נשארת חיובית מאוד, כאשר האנליסטים מעניקים למניה דירוג קונצנזוס כולל של קנייה חזקה. מתוך 18 דירוגים שפורסמו בשלושת החודשים האחרונים, 15 הם קנייה ורק שלושה הם החזק. בולט עוד יותר הוא מחיר היעד הממוצע של סנדיסק, 2,080.59 דולר, שמרמז על אפסייד של 144% מהרמות הנוכחיות.

הדיסקאונט נראה עמוק מדי
מבחינתי, חזרה למכפיל 10 על FCF מנורמל נראית סבירה בהחלט עבור SNDK. זה לא ידרוש עוד זינוק במחירי NAND או חזרה למרווחי FCF של יותר מ-50% כמו היום. תרחיש הבסיס שלי כבר מניח מרווח מתון הרבה יותר של 35%.
חשוב יותר, החוזים ארוכי הטווח של סנדיסק אמורים לתת למשקיעים נראות טובה יותר לגבי ייצור המזומנים בעתיד, משהו שלרוב חסר בעסק מחזורי.
אם החברה תוכל להוכיח שההסכמים האלה עוזרים להגן על המרווחים כשהמחירים של NAND מתקררים, אני לא רואה סיבה טובה לכך שהשוק ימשיך לתמחר אותה במכפיל של 7 בלבד על FCF מנורמל. לכן אני רואה במימוש האחרון הזדמנות קנייה, ולא אזהרה להתרחק.