
המכירה של מניית אנבידיה (אנבידיה) נראית מוגזמת לקראת הרבעון השלישי
- המכירה האחרונה במניית אנבידיה נראית מוגזמת, כאשר ביקוש חזק, פריסות חדשות של Blackwell ו-Rubin וצפי לצמיחה משמעותית עשויים לתמוך בתוצאות הרבעון השלישי ובהמשך הצמיחה.
- למרות סיכונים פוליטיים, תחרותיים ועלייה בעלויות הזיכרון, התמחור הנוכחי של אנבידיה נראה אטרקטיבי, והאנליסטים מעניקים למניה דירוג קונצנזוס של קנייה חזקה עם פוטנציאל עלייה של 73%.

המכירה של מניית אנבידיה (אנבידיה) נראית לי מוגזמת לקראת פרסום תוצאות הרבעון השלישי. מניית ענקית מחשוב הבינה המלאכותית (AI) עדיין נמוכה בכ-22% מהשיא שלה ב-52 השבועות האחרונים, לאחר התאוששות במסחר המוקדם ביום שישי. עם זאת, המנכ"ל ג'נסן הואנג הזכיר לנו רק לפני שבועיים כי "הביקוש יוצא דופן. הקיבולת היא המגבלה". זו בקושי תיאור של עסק שמאבד תנופה.
לדעתי, אי-הוודאות הפוליטית ראויה לתשומת לב, אך ההטמעות האחרונות מצביעות על כך שההתרחבות העולמית נמשכת. כאשר הרווחים הצפויים לשנת הכספים 2028 מתומחרים לפי מכפיל של כ-12 במחיר המניה הנוכחי, אני חושב שהירידה יוצרת נקודת כניסה אטרקטיבית במיוחד. לכן, התחזית שלי למניית אנבידיה נותרה חיובית.

הרבעון השלישי של אנבידיה עשוי להציג ביצועים טובים מהצפוי פעם נוספת
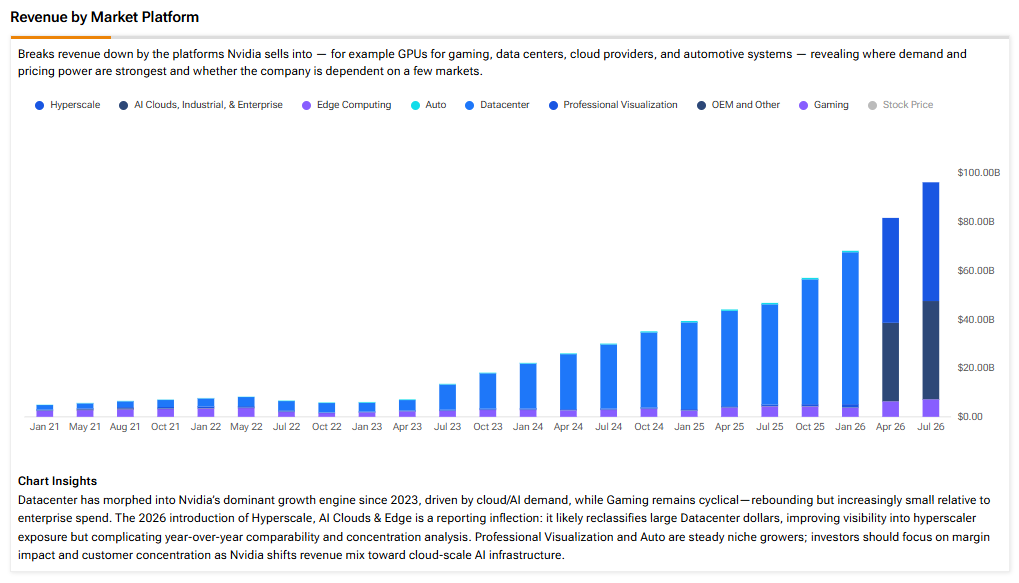
הרבעון השלישי של אנבידיה עשוי להציג ביצועים טובים מהצפוי פעם נוספת, כאשר החברה תפרסם את תוצאותיה ב-17 בנובמבר. הקונצנזוס צופה הכנסות של 108.8 מיליארד דולר ורווח למניה (EPS) של 2.47 דולר, לעומת תחזית ההנהלה להכנסות של 108 מיליארד דולר בנקודת האמצע, עם סטייה של 2% לכל כיוון. הכנסות הרבעון השני זינקו ב-106% ל-96.2 מיליארד דולר, כאשר הכנסות חטיבת הדאטה סנטר עלו ב-117% ל-89 מיליארד דולר. הקונצנזוס גבוה בפחות מ-1% מהתחזית, ולכן יש מקום לאספקות חזקות יותר.

Blackwell ממשיכה לשרת ענקיות ענן, בעוד Vera Rubin מוסיפה מקור נוסף לצמיחת המכירות. אנבידיה החזיקה מלאי בהיקף של כ-32 מיליארד דולר בזמן שהתכוננה להשקת Rubin. המרת ההשקעה הזו לאספקת מערכות עשויה לסייע לחברה לעקוף את התחזית. משלוחי הייצור החלו במהלך הרבעון השלישי, וההנהלה צופה כי Rubin תתרום כ-20% מהכנסות הדאטה סנטר הרבעוניות.
אנו בוחנים גם את התרחבותן של חברות ענן חדשות, Neoclouds, כדי לשרת ארגונים ולקוחות ריבוניים. ההנהלה צופה שלקוחות אלה יניעו את הצמיחה לעומת הרבעון הקודם, ולאחר מכן צמיחת ספקיות הענן הגדולות תואץ מחדש ככל שהאספקה של Rubin תשתפר. אעקוב מקרוב אחר המרת ההזמנות למשלוחים, משום שלקוחות אינם יכולים לייצר הכנסות עד שאנבידיה מספקת את הציוד.
גם שיעורי הרווח הגולמי דורשים תשומת לב. ההנהלה צופה שיעור של 74% ברבעון השלישי, לעומת 75%, בשל הזינוק בעלויות הזיכרון. ברבעון הרביעי השיעור עשוי לרדת ל-71%–72%. אלה עדיין שיעורי רווחיות יוצאי דופן, והיקפי מכירות גבוהים יותר יכולים לתמוך ברווחים למרות הלחץ.
התחזית מניחה גם שאין הכנסות ממחשוב של מרכזי נתונים בסין. כל מכירות שיותרו עשויות לסייע, אף שלא הייתי מסתמך עליהן.
הצמיחה נמשכת מעבר לרבעון הנוכחי
כעת, אני סבור שהצמיחה של אנבידיה תימשך גם מעבר לרבעון הקרוב. כמה הודעות מהתקופה האחרונה מצביעות על כך. ההתרחבות של Oracle (ORCL) ב-27 באוקטובר מכוונת ל-תשתית Vera Rubin בהיקף של כמה ג'יגה-ואט. תשתית A5X של גוגל (גוגל) תוכננה להתרחב עד ל-960,000 יחידות עיבוד גרפי (GPUs) של Rubin במספר אתרים, כשהזמינות הכללית מתוכננת לחודש זה. אלה תוכניות פריסה לטווח ארוך.
במקביל, מטא (מטא) מרחיבה את פריסת יחידות העיבוד הגרפי והמרכזיות (CPUs) של Rubin ו-Vera סביב Muse. התוכניות האלה תומכות בביקוש שמעבר לאימון מודלים. הפעלת סוכנים ושיפור מודלים באמצעות למידת חיזוק דורשים כוח מחשוב משמעותי. גם בינה מלאכותית פיזית מוסיפה עומסי עבודה בתחום הרובוטיקה. אנבידיה נהנית גם מהוצאות על תקשורת ועל מעבדים לצד יחידות העיבוד הגרפי, בעוד ארכיטקטורת Compute Unified Device Architecture (CUDA) תומכת בלקוחות לאורך דורות שונים של חומרה.
גם הפריסה הפיזית צפויה להשתפר. מפעלים מודולריים מסוג DSX POD ניתנים להתקנה בתוך 14 ימים בלבד, והמשלוחים מתוכננים לתחילת 2027. הדבר מתייחס לאתרים מוכנים עם תשתית תומכת. כמובן, זה אינו מבטל את הצורך באישורים או בחיבורי חשמל. עם זאת, התקנה מהירה יותר מסייעת להפוך הוצאות לקיבולת שימושית.
ההנהלה צופה צמיחה של כ-70% בהכנסות בשנת הכספים 2028, כאשר מגבלת האספקה צפויה להימשך עד אותה שנה.
כדאי לציין גם שהסכמי הקיבולת מאוקטובר מכוונים להתרחבות של פי 2.5 בייצור המצע בתוך שלוש שנים. שותפי הייצור מתחייבים לטווח ארוך כדי לעמוד בדרישות של אנבידיה. ההתרחבות הופכת ליותר ויותר גלובלית. גוגל מוסיפה זמינות באירופה, בעוד HUMAIN מסעודיה מתכננת פריסות נוספות של Blackwell ו-Rubin. לדעתי, הדבר מעניק ללקוחות אנבידיה מחוץ לארה"ב מחזור בנייה.
כדי להיות הוגנים, הניצחון הגורף של הדמוקרטים בקונגרס החריף את החששות הרגולטוריים. הדבר נכון במיוחד בכל הנוגע לעלויות החשמל ולהגבלות על פיתוח. עם זאת, הקונגרס בדרך כלל אינו מאשר מרכזי נתונים בודדים. החלטות תכנון ובנייה מתקבלות לרוב ברמה המקומית, בעוד שאישורי איכות הסביבה וחיבורי רשת החשמל מערבים רשויות נפרדות. לכן, להנהגת המדינות יש חשיבות.
לכן, נכון, מושלת טקסס הנבחרת ג'ינה הינוחוסה רוצה להשהות את הפיתוח עד להשלמת ההגנות, והצבעות מקומיות במשאלי עם תמכו בהגבלות. עיכובים עלולים לפגוע במשלוחים, כולל בפרויקטים שכבר נחתמו בחוזים. עם זאת, אני חושב שהשווקים מניחים שחלק גדול מדי מהביקוש ייעלם.
יזמים יכולים להעביר פרויקטים למקומות אחרים, אף שהדבר דורש זמן. השלב הראשון של Prometheus של מטא כבר הושלם. תשתיות קיימות ופרויקטים בינלאומיים מותירים ביקוש משמעותי גם בהמשך.
התמחור של אנבידיה נראה אטרקטיבי יותר ויותר
התמחור של אנבידיה נראה אטרקטיבי יותר ויותר לאחר המכירה האחרונה. במחיר הנוכחי, תחזית הקונצנזוס לרווח למניה בשנת הכספים 2027, בסך 9.31 דולר, משקפת מכפיל רווח של 20.5. תחזית הרווח של 15.91 דולר לשנת הכספים 2028 מביאה את המכפיל לכ-12. תחזיות של 21.34 דולר לשנת הכספים 2029 ושל 25.98 דולר לשנת הכספים 2030 משקפות מכפילים של 8.74 ושל 7.19, בהתאמה. קצב צמיחת הרווח הצפוי למניה יורד מכ-95% השנה ל-71%, לאחר מכן ל-34% ול-22%.
אלה תחזיות תובעניות, במיוחד לשנים הרחוקות יותר. עם זאת, אפילו אם נניח, למשל, פער של 30% לעומת תחזית הקונצנזוס לשנת הכספים 2028, נקבל רווח למניה של 11.14 דולר ומכפיל של 17.1. כמובן, טעות כזו אינה סבירה במיוחד. בכל מקרה, גם מכפיל כזה נראה לי סביר בהתחשב בפוזיציה התחרותית של אנבידיה. המאזן שלה, הכולל יתרת מזומנים נטו, תומך בהמשך ההשקעות.
CUDA ופלטפורמת התקשורת של החברה מסייעות ללקוחות לפרוס מערכות שלמות ביעילות. צמיחת הרווחים יכולה לתמוך בתשואה גם ללא עלייה במכפיל. ביצועי אספקה טובים יותר עשויים גם להעלות את התחזיות.
בכל מקרה, יש כמה סיכונים שצריך להביא בחשבון. ספקיות הענן הגדולות עשויות למתן את הוצאות ההון אם התשואה על השקעות ב-AI תאכזב. מאיצים ייעודיים של גוגל ושל אמזון (אמזון) מאיימים על חלק מעומסי העבודה, בעוד AMD (AMD) מתחרה על הלקוחות.
האינפלציה בעלויות הזיכרון עלולה להיות גבוהה מההנחות הנוכחיות. קנה המידה העצום הצפוי של אנבידיה הופך גם את המניה לרגישה לכל אכזבה. רבעון חזק לבדו אינו יכול להסיר את הסיכונים האלה.
האם מניית אנבידיה היא קנייה?
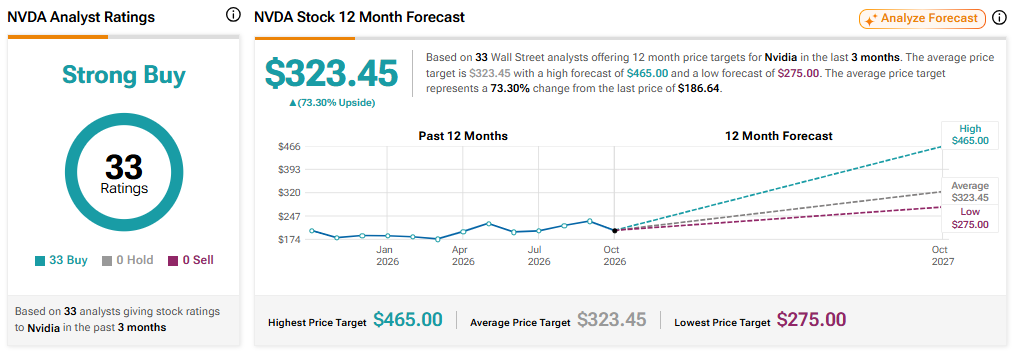
למניית אנבידיה יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 33 דירוגי קנייה. מחיר היעד הממוצע, 323.45 דולר, משקף פוטנציאל עלייה של 73% ממחיר המניה הנוכחי.
סיכום
אני נותר חיובי לקראת הרבעון השלישי. מכשולים פוליטיים יכולים להאט את הבנייה, אך פריסות הלקוחות מצביעות על כך שמחסור בכוח מחשוב עדיין קיים. מכפיל של כ-12 על הרווחים הצפויים לשנת הכספים 2028 נראה לי אטרקטיבי במיוחד. אנבידיה יכולה לספק תשואות אטרקטיביות באמצעות צמיחת הרווחים, בתנאי שהלקוחות ימשיכו להפוך את שאיפות ה-AI שלהם לקיבולת תפעולית.