
המהפך של פייפאל (PYPL) עדיין דורש הוכחות
- פייפאל הציגה ברבעון השלישי של שנת הכספים 2026 עלייה ברווח המתואם למניה, בהיקף התשלומים הכולל ובתזרים המזומנים, אך ההכנסות והרווח הנקי ירדו מהציפיות והצמיחה בעסק התשלום הממותג בקופה נותרה חלשה.
- התמחור הנמוך, תזרים המזומנים והרכישות העצמיות תומכים בדירוג החזק, אך החברה עדיין צריכה להוכיח שהתשלום הממותג בקופה יכול להתאושש ולהאיץ את הצמיחה.

המהפך של פייפאל (PYPL) עדיין דורש הוכחות נוספות, גם לאחר שדוח הרבעון השלישי של שנת הכספים 2026 שלה הצביע על עלייה ברווח המתואם למניה (EPS) ועל שיפור בתחזית לשנה כולה. פייפאל הולדינגס מפעילה רשת תשלומים דיגיטליים גלובלית הכוללת את ארנקי פייפאל ו-Venmo, תשלום ממותג בקופה, עיבוד תשלומים באמצעות Braintree, מוצרי אשראי ושירותים נוספים לסוחרים. בסוף 2025 חיברה הרשת שלה 440 מיליון חשבונות פעילים בכ-200 שווקים.
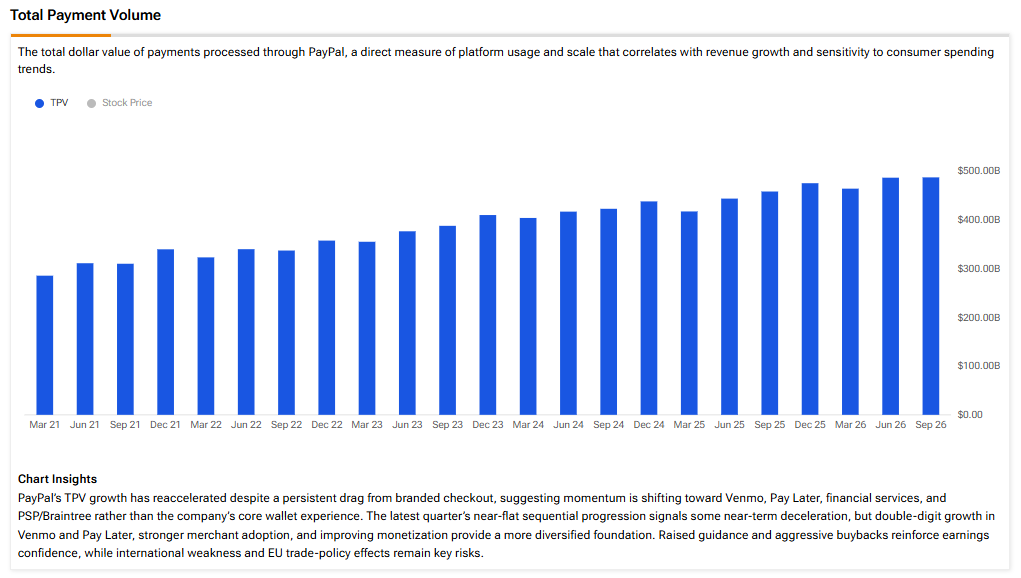
יש התקדמות. ההכנסות של פייפאל ברבעון השלישי של שנת הכספים 2026 עלו ב-2% בהשוואה לשנה שעברה, ל-8.58 מיליארד דולר; הדולרים של שולי העסקה עלו ב-2%, ל-4 מיליארד דולר. הרווח המתואם למניה לפי Non-GAAP עלה ב-8%, ל-1.45 דולר, וגם היקף התשלומים הכולל (TPV) עלה ב-6%, ל-487.1 מיליארד דולר.
עם זאת, ההכנסות היו נמוכות מההערכה של וול סטריט, שעמדה על כ-8.71 מיליארד דולר, בעוד שעסק התשלום הממותג בקופה, החשוב ביותר לחברה, נותר איטי. המתח הזה משאיר אותי בעמדה ניטרלית כלפי PYPL, עם דירוג החזק.

הצמיחה ברווח למניה של פייפאל אינה מספרת את התמונה המלאה
הצמיחה ברווח למניה של פייפאל אינה מספרת את התמונה המלאה, במיוחד כשבוחנים את הרווחיות הבסיסית שלה. הרווח המתואם למניה לפי Non-GAAP עלה ב-8%, ל-1.45 דולר, מעל להערכת הקונצנזוס של 1.31 דולר. ההנהלה העלתה גם את תחזית הרווח המתואם למניה לשנה כולה לכ-5.60 דולר, לעומת כ-5.38 דולר קודם לכן, וזה מעודד.
עם זאת, בחינה מעבר לרווח למניה הופכת את התמונה לפחות משכנעת. הרווח הנקי המתואם לפי Non-GAAP ירד ב-3% בהשוואה לשנה שעברה, ל-1.25 מיליארד דולר, בעוד שהרווח הנקי לפי GAAP ירד ב-14%, ל-1.07 מיליארד דולר. גם מספר המניות של פייפאל ירד בחדות: מספר המניות שבמחזור היה נמוך ב-8.8% בהשוואה לשנה שעברה, נכון לתחילת נובמבר. במילים אחרות, רכישות עצמיות מסייעות לרווח למניה לצמוח מהר יותר ממאגר הרווחים הבסיסי.

אין בכך כדי להפוך את הצמיחה ברווח למניה לחסרת משמעות. רכישות עצמיות יוצרות ערך כאשר המניות נרכשות במחיר נמוך. עם זאת, שינוי דירוג מתמשך כלפי מעלה ידרוש ככל הנראה גם האצה בהכנסות ובשולי העסקאות. מיכאיל פרמונוב, אנליסט ב-Freedom Capital Markets, העלה נקודה דומה כאשר הוריד את דירוג PYPL להחזק בתחילת נובמבר. לדבריו, הצמיחה האחרונה ברווח למניה נבעה ממשמעת בהוצאות ומירידה במספר המניות, ולא מהאצה ברורה בעסקי הליבה.
התשלום הממותג בקופה נותר החלק החסר
התשלום הממותג בקופה נותר החלק החסר במהפך של פייפאל, וזו הסיבה העיקרית לכך שאני נרתע מלהפוך לחיובי. הצמיחה בהיקף התשלומים בתשלום הממותג המקוון בקופה נותרה סביב 1%–2% במשך ארבעה רבעונים רצופים, וההנהלה צופה קצב דומה גם ברבעון הרביעי.
התשלום הממותג בקופה היה היסטורית אחד מהעסקים היקרים יותר של פייפאל. החברה עצמה מכירה בתחרות העזה בין ארנקים דיגיטליים ואמצעי תשלום, כאשר צרכנים וסוחרים יכולים לבחור בין מוצרים בנקאיים, רשתות כרטיסים וטכנולוגיות תשלום מתחרות.
יש גם נקודות חיוביות יותר. היקף התשלומים הכולל (TPV) של Braintree צמח בכ-10% ברבעון השלישי של שנת הכספים 2026, בעוד ש-Venmo הציגה צמיחה בהיקף התשלומים בשיעור דו-ספרתי בינוני. ההנהלה צופה גם ששירותים פיננסיים יתרמו יותר מ-20% מדולרי שולי העסקה ב-2026, עם צמיחה דו-ספרתית.
עסקים אלה אינם מבטלים את הצורך לייצב את התשלום הממותג בקופה של פייפאל. עד שעדכוני המוצר יתחילו לקחת נתח שוק או להאיץ משמעותית את הצמיחה, אני חושב שעל המשקיעים להמשיך לשאול אם השינוי הרחב יותר משנה את מעמדה התחרותי של פייפאל, או רק משפר את היעילות סביב עסק ליבה שצומח באיטיות.
תזרים המזומנים והרכישות העצמיות של פייפאל מספקים תמיכה
תזרים המזומנים והרכישות העצמיות של פייפאל מספקים מידה של ביטחון, ולכן קשה להצדיק דירוג שלילי. החברה ייצרה 1.43 מיליארד דולר בתזרים מזומנים חופשי (FCF) ו-2.05 מיליארד דולר בתזרים מזומנים חופשי מתואם ברבעון השלישי של שנת הכספים 2026. כעת ההנהלה צופה לפחות 6.5 מיליארד דולר בתזרים מזומנים חופשי מתואם בשנת הכספים 2026.
פייפאל גם רכשה מחדש מניות בהיקף של כ-1.5 מיליארד דולר במהלך הרבעון ו-6 מיליארד דולר ב-12 החודשים האחרונים, והמשיכה להחזיר הון לבעלי המניות. הדירקטוריון שלה הכריז על דיבידנד רבעוני של 0.14 דולר למניה.
ההסתייגות היא שתזרים המזומנים החופשי ברבעון השלישי של שנת הכספים 2026 ירד ב-17% בהשוואה לשנה שעברה, מ-1.72 מיליארד דולר. אף על פי כן, היכולת של פייפאל לייצר כמה מיליארדי דולרים בתזרים מזומנים שנתי מעניקה להנהלה מרחב משמעותי להפחית את מספר המניות ולהשקיע במהפך. זו הסיבה שפייפאל אינה נמצאת מבחינתי בטריטוריה של מכירה.
התמחור של פייפאל
במחירה הנוכחי, פייפאל נסחרת במכפיל של כ-10.6 על הרווח העתידי ובמכפיל של 11 על הרווחים של 12 החודשים האחרונים. מדובר בירידה משמעותית לעומת השנים הקודמות. פייפאל נסחרה במכפיל רווח עתידי של כ-18.2 בסוף שנת הכספים 2024, והמכפיל העתידי הממוצע שלה בחמש השנים האחרונות הוא 16. המכפיל הנוכחי נמוך בהרבה גם מזה של ויזה, עם (V) מכפיל רווח עתידי של כ-28.1, ושל מאסטרקארד, עם (MA) מכפיל של 32.7.
ההנחה גורמת ל-PYPL להיראות זולה, אך לא הייתי אומר שהיא מתומחרת באופן שגוי בבירור. לויזה ולמאסטרקארד מודלים עסקיים שונים ופרופילי צמיחה חזקים יותר בתקופה האחרונה, בעוד שפייפאל עדיין צריכה להוכיח שהתשלום הממותג בקופה יכול לחזור לצמוח מהר יותר. המכפיל הנמוך כבר משקף זאת, ולכן הוא תומך בדירוג החזק ולא באחת משתי הקצוות.
מה עשוי לשנות את תזת ההחזק שלי?
התאוששות מתמשכת בתשלום הממותג בקופה עשויה לשנות את תזת ההחזק שלי ולהוביל אותי לדירוג קנייה, במיוחד אם פייפאל תשלב זאת עם צמיחה חזקה יותר בשולי העסקאות. מונטיזציה מהירה יותר של Venmo ושל השירותים הפיננסיים תחזק את הטיעון הזה. התוכנית של ההנהלה להשיג לפחות 1.5 מיליארד דולר בחיסכון שנתי גולמי בעלויות במהלך השנתיים עד שלוש השנים הבאות עשויה לספק מנוף נוסף, אם החיסכון יתורגם לרווחים בני-קיימא ולא יושקע מחדש במלואו.
תרחיש הירידה ברור באותה מידה. לחץ מתמשך על נתח השוק בתחום התשלומים בקופה, היחלשות בהוצאות הצרכנים או הידרדרות נוספת בתזרים המזומנים החופשי יהפכו את התמחור הנמוך לפחות להזדמנות ויותר למלכודת ערך.
התחזית של וול סטריט ל-PYPL
וול סטריט נותרת זהירה ביחס ל-PYPL, עם דירוג קונצנזוס של החזק, המבוסס על שלוש המלצות קנייה, 22 המלצות החזק וארבע המלצות מכירה בשלושת החודשים האחרונים. במחיר יעד ממוצע של 57.60 דולר, יעד האנליסטים הממוצע משקף ירידה של כ-2.77% לעומת המחיר האחרון, שעמד על 59.24 דולר.

עדכוני האנליסטים האחרונים משקפים היסוס דומה ביחס למהפך של פייפאל. האנליסט מיכאיל פרמונוב מ-Freedom Capital הוריד את דירוג המניה מקנייה להחזק וקיצץ את מחיר היעד שלו מ-72 ל-63 דולר, משום שעסק הליבה של החברה ממשיך להתקשות להתייצב. האנליסט בריאן ברגין מ-TD Cowen העלה את מחיר היעד שלו מ-59 ל-60 דולר, אך השאיר דירוג החזק, וציין התקדמות ב-Venmo ובעסקי השירותים הפיננסיים של פייפאל.
סיכום
שני האנליסטים רואים מקום לשיפור, אך אף אחד מהם אינו רואה מספיק ראיות כדי להצדיק דירוג קנייה, ואני שותף לזהירות שלהם. התמחור האטרקטיבי וייצור המזומנים של פייפאל מספקים מידה של ביטחון, אך עד שהתשלום הממותג בקופה ישתפר באופן משמעותי, אני מאמין שהחזק נותרה העמדה הסבירה יותר.