
מניית מרקדוליברה (MELI) נראית אטרקטיבית גם כשחששות מברזיל מתגברים
- ההכנסות, היקף התשלומים ומספר המשתמשים של מרקדוליברה צמחו משמעותית ברבעון השלישי, למרות החמצה ברווח למניה וירידה בשיעור הרווח התפעולי.
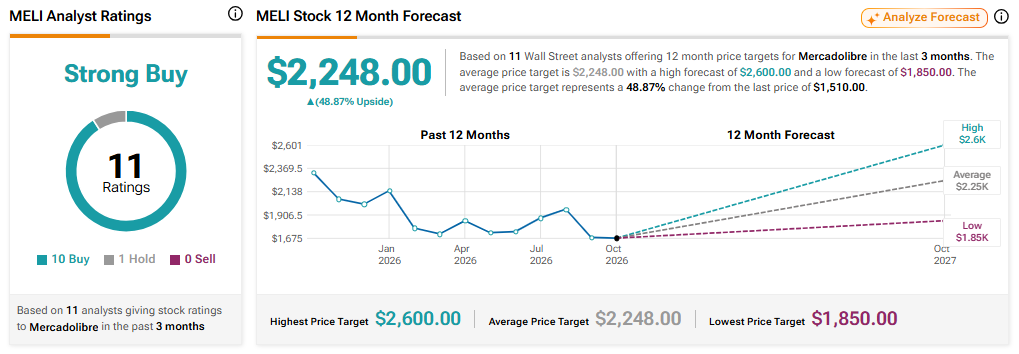
- למרות הסיכונים בברזיל והתחרות, התמחור הנוכחי עשוי להשאיר מקום לצמיחת רווחים, והמניה זוכה לדירוג קונצנזוס של קנייה חזקה עם פוטנציאל עלייה של 48.87% לפי מחיר היעד הממוצע.

מניית מרקדוליברה (MELI) נראית לי אטרקטיבית יותר ויותר, בעוד שהמתיחות הפוליטית בברזיל מכבידה על הסנטימנט. מניות ענקית המסחר המקוון והפינטק ספגו ירידות בתקופה האחרונה. החששות בברזיל לאחר הבחירות החריפו את הלחץ שנוצר בעקבות הירידות הרחבות במניות הצמיחה.
עם זאת, סמנכ"ל הכספים מרטין דה לוס סנטוס הזכיר לנו את עוצמת החברה. הוא אמר: "המשתמשים קונים בתדירות גבוהה יותר ומפקידים יותר מכספם ב-Mercado Pago". ואכן, ההכנסות צמחו ב-45%, למרות דוח מאכזב. לדעתי, הפער הזה מסביר את ההזדמנות. ההשקעה בצמיחה כיום עשויה לייצר רווחים גבוהים בהרבה, בעוד שהירידה הפכה את התמחור של MELI לאטרקטיבי הרבה יותר. לכן אני חיובי לגבי המניה.

הצמיחה של מרקדוליברה ברבעון השלישי נותרה יוצאת דופן
הצמיחה של מרקדוליברה ברבעון השלישי הייתה יוצאת דופן, לדעתי, למרות ההחמצה בדוח. הדוח הראה שההכנסות וההכנסות הפיננסיות עלו ב-45% ל-10.75 מיליארד דולר. היקף הסחורות הגיע ל-22.8 מיליארד דולר, עלייה של 33% במונחי מטבע קבוע. היקף התשלומים הכולל התקרב ל-109 מיליארד דולר, עלייה של 51% באותו בסיס.
מספר הקונים הייחודיים גדל ב-22% לכמעט 94 מיליון, בעוד שמספר המשתמשים החודשיים הפעילים בשירותי הפינטק עלה ב-29% לכ-93 מיליון. הנתונים האלה מראים שהלקוחות עושים יותר דברים בפלטפורמה.

הרווחיות הייתה פחות מרשימה. הרווח למניה (EPS) של 8.84 דולר החמיץ את התחזית של 9.27 דולר, בעוד ששיעור הרווח התפעולי ירד ל-6.3%, לעומת 9.8% בשנה שעברה. קיבולת מערך הלוגיסטיקה גדלה בכמעט 20% לעומת הרבעון הקודם, לקראת עונת השיא. מחסנים חדשים יוצרים עלויות קבועות באופן מיידי, עוד לפני שהיקף ההזמנות גדל מספיק כדי לנצל במלואו את קיבולת מערך השילוח שלהם.
הגידול בהוצאות השיווק באמצעות שותפים הכביד גם הוא על המרווח. למעשה, משלוח חינם מעודד סל קניות קטן יותר, וכך נוצרות הכנסות נמוכות יותר לכל משלוח. עלויות הדלק הגבוהות הוסיפו לחץ, ולכן הירידה במרווח לא נבעה כולה מבחירה של החברה. למרות זאת, אני רואה כאן הוצאות משמעותיות שתומכות בצמיחה עתידית.

ברזיל מספקת אינדיקציה מועילה. ההכנסות עלו ב-50% במונחי דולר, והיקף המסחר גדל ב-36% במונחי מטבע קבוע. מספר הפריטים לקונה עלה ב-16%, גם לאחר שהשפעת השינוי במדיניות המשלוחים החינמיים כבר נכללה בתוצאות. הדבר הוכיח שהלקוחות שמרו על הרגלי הקנייה החדשים שלהם.
גם תיק האשראי גדל ב-62% ל-17.9 מיליארד דולר, בעוד ששיעור ההלוואות שפיגור התשלומים בהן נע בין 15 ל-90 יום נותר יציב יחסית, ברמה של 7%. זהו נתון מעודד, אף שההנהלה נעשית זהירה יותר בפלחי האשראי החלשים יותר.
הבחירות בברזיל לא עוצרות את פוטנציאל הצמיחה
לדעתי, הבחירות בברזיל לא עוצרות את פוטנציאל הצמיחה של מרקדוליברה. היבחרו מחדש של לולה ערערה את הריאל ואת מניות ברזיל, משום שהמשקיעים הטילו ספק במשמעת הפיסקלית. לאחר מכן הבנק המרכזי עצר את הורדות הריבית, כשהריבית עמדה על 13.75%. אלה סיכונים משמעותיים בבירור בשוק הגדול ביותר של MELI. אשראי יקר עלול להחליש את הצריכה ולהגדיל את הפסדי האשראי.
ריאל חלש יותר גם מפחית את ערך הרווחים המקומיים במונחי דולר. לכן לא הייתי מניח שהרוח הגבית של המטבע ברבעון השלישי תימשך.
עם זאת, המעבר של הצרכנים לקניות מקוונות צפוי להימשך עוד שנים. ההנהלה אומרת שחדירת המסחר המקוון גדלה בקצב המהיר ביותר מאז 2020. אמריקה הלטינית עדיין מפגרת אחרי השווקים הבוגרים. מרקדוליברה הגדילה את נתח המסחר שלה בברזיל, במקסיקו ובארגנטינה במהלך הרבעון השלישי. מספר משתמשי הפינטק במקסיקו עבר את 18 מיליון, לאחר שצמח ביותר מ-40%.

כך מקבלת MELI מנוע צמיחה שני וחזק, אף שברזיל נותרה השוק הדומיננטי. רשת הלוגיסטיקה מחזקת את מעמדה בכך שהיא מקרבת את המלאי ללקוחות. למתחרות קטנות יותר יש עלויות משמעותיות אם ירצו להגיע לפריסה דומה. המוכרים נהנים ממשלוחים אמינים, מה שמושך מגוון גדול יותר של מוצרים ומעניק לקונים סיבות נוספות לחזור.
במקביל, Mercado Pago מעמיקה את הקשרים האלה באמצעות שירותי תשלומים וחיסכון. כרטיסי האשראי יוצרים ערוץ נוסף למעורבות, בעוד שחשבון העסקים החדש במקסיקו מרחיב את ההיצע למוכרים. מספר המשתמשים שגם קונים וגם מנהלים את פעילות הבנקאות שלהם עם MELI גדל ב-33% — זו הקבוצה שצומחת בקצב המהיר ביותר. גם ערוצי הגיוס מתרחבים. רשת השותפים מונה יותר מ-12 מיליון חברים, וההזמנות דרך הערוץ גדלו ב-240%.
אני מאמין שבינה מלאכותית יכולה לסייע בהפיכת הפעילות הזו לכלכלה יעילה יותר. ההנהלה אומרת שהחיפוש המשופר כבר מייצר יותר הכנסות מהעלויות הנוספות של המודלים. הבינה המלאכותית תומכת גם בשירות הלקוחות ובפרודוקטיביות הפנימית. מאגו טיפל ב-19 מיליון שיחות בספטמבר, והפך את המשימות הפיננסיות היומיומיות לקלות יותר. לכן אני רואה כאן מערכת אקולוגית שהופכת שימושית יותר ככל שהיא מתרחבת.
התמחור של MELI מותיר מקום לצמיחת הרווחים
לאחר הירידות במניה, התמחור של מרקדוליברה מותיר כעת מקום לכך שהרווחים יצמצמו את הפער מול המכפילים העתידיים. כיום, המניה נסחרת במכפיל של 40.41 על תחזית EPS של 37.37 דולר לשנת 2026. תחזיות של 54.44 דולר לשנת 2027 ושל 76.43 דולר לשנת 2028 מורידות את המכפיל ל-27.74 ול-19.76, בהתאמה. התחזיות האלה משקפות צמיחה של כ-45% ב-EPS בשנה הבאה ושל 40% נוספים לאחר מכן. המכפיל הגבוה יותר ב-2026 משקף את עלות הרחבת העסק כיום.
יש טיעון חזק התומך ביעדי צמיחת הרווחים האלה. העלות למשלוח בברזיל ירדה ב-5% במטבע המקומי, למרות עלויות האנרגיה הגבוהות יותר והקיבולת החדשה. היקף פעילות גדול יותר אמור לסייע בספיגת עלויות המחסנים. גם כרטיסים חדשים דורשים הפרשות מראש להפסדי אשראי. הכנסות הריבית שלהם נבנות לאורך זמן.
הכלכלה המשתפרת ככל שקבוצות הלקוחות האלה מתפתחות עשויה גם להגדיל את הרווחיות. בינתיים, קניות בתדירות גבוהה יותר תומכות בפרסום ומוסיפות הכנסות בלי צורך במשלוח נוסף. לדעתי, הרווחים יכולים לצמוח מהר יותר מהמכירות ככל שההשקעות האלה יבשילו.
כמובן, ההתאוששות עדיין צריכה להוכיח את עצמה. ההנהלה עשויה להמשיך להשקיע מחדש את ההתייעלות, ובכך לדחות את הרחבת המרווחים. אמזון (אמזון) ושופיי (SE) יתחרו על הקונים, בעוד שנובנק (NU) מאתגרת את Mercado Pago. האטה כלכלית עלולה לחשוף חולשות בתחום האשראי.
עם זאת, גם אם ה-EPS יהיה נמוך ב-20% מהתחזית לשנת 2028, המכפיל יעמוד על 24.7. הדבר מותיר מרווח מסוים לאכזבה. בהתאם לקונצנזוס המלא, המשקיעים ישלמו פחות ממכפיל 20 על הרווחים עבור עסק שעדיין מתרחב במהירות. התזה שלי מבוססת על כך שהרווחים יצמצמו את הפער מול המחיר הנוכחי, בעוד שצמיחה נוספת תתמוך בתשואה.
האם מניית מרקדוליברה היא קנייה?
למניית מרקדוליברה יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 10 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע של 2,248 דולר משקף פוטנציאל עלייה של 48.87% מהמחיר האחרון.
סיכום
אני נותר חיובי משום שהפעילות של לקוחות מרקדוליברה תומכת באסטרטגיית ההשקעות שלה. התחזית למדיניות בברזיל עלולה לפגוע ברווחים בטווח הקצר, והמרווחים יצטרכו להשתפר בסופו של דבר. עם זאת, המעבר למסחר מקוון ולמימון דיגיטלי נמשך. מכפיל של כ-27.74 על הרווחים בשנה הבאה נראה לי אטרקטיבי, עם פוטנציאל משמעותי לעלייה אם המעורבות הנוכחית של המשתמשים תהפוך לרווחיות יציבה לאורך זמן.