
מניות Rocket Lab Usa ו-AST SpaceMobile צפויות לדווח על תוצאות הערב — האנליסטים רואים רק אחת מהן כ"קנייה חזקה"
- Rocket Lab Usa קיבלה דירוג קונצנזוס של קנייה חזקה, על בסיס 15 המלצות קנייה לעומת 3 המלצות החזק, ומחיר היעד הממוצע שלה מצביע על פוטנציאל עלייה של 87%.
- AST SpaceMobile קיבלה דירוג קונצנזוס של קנייה מתונה, אך תלותה בספקיות שיגור חיצוניות והתחרות מצד SpaceX הובילו אנליסט בפייפר סנדלר להוריד את הדירוג שלה מקנייה להחזק.

כלכלת החלל צפויה למלא תפקיד הולך וגדל בעשור הקרוב, משום שטכנולוגיית הלוויינים הופכת לחשובה יותר לתקשורת, לגישה לאינטרנט, לתצפית על כדור הארץ ולניווט. בשנה שעברה 329 שיגורים לחלל נשאו יותר מ-4,900 לוויינים ועצמים אחרים למסלול. עד סוף 2025 כבר הקיפו את כדור הארץ יותר מ-14,000 לוויינים פעילים במסלולים נמוכים, בינוניים וגיאוסטציונריים, ומספרם צפוי להתקרב ל-15,000 עד אמצע 2026.
ארה"ב שולטת כיום בתעשייה, עם 55% מהשיגורים בעולם ו-87% מהעצמים שנשלחו למסלול בשנה שעברה. חלק גדול מהיתרון הזה מגיע מ-SpaceX, חברת שיגורי החלל הפרטית הגדולה בעולם, ששינתה את הכלכלה של שיגור לוויינים לחלל.
הצמיחה בתעשייה משקפת גם מעבר רחב יותר מתוכניות בהובלת ממשלות למפעילים מסחריים. בשנת 2010, מפעילים פרטיים היו אחראים ל-23% בלבד מהלוויינים ששוגרו למסלול. עד 2025 עלה שיעור זה ל-88%, מה שממחיש עד כמה התרחבה הפעילות המסחרית במהלך 15 השנים האחרונות.
עבור משקיעים, השינוי הזה פתח הזדמנויות בתחומים כמו ייצור לוויינים, שירותי שיגור וטכנולוגיות קשורות. עם זאת, ביקוש גובר לא בהכרח מתורגם לתשואות חזקות עבור כל חברה. לכן, ביצועים פיננסיים, פוזיציה תחרותית ויכולת ביצוע הם שיקולים חשובים.
על רקע זה, שתי חברות חלל ציבוריות צפויות לפרסם את הדוחות הרבעוניים שלהן ביום שני לאחר נעילת המסחר. אנליסטים בוול סטריט מעניקים כיום לאחת מהן דירוג קונצנזוס של קנייה חזקה. בואו נבחן מקרוב את שתי המניות, תוך שימוש בתובנות אנליסטים ובנתונים העדכניים ביותר מפלטפורמת TipRanks.
Rocket Lab Usa (RKLB)
נתחיל ב-Rocket Lab Usa, המובילה בתעשייה בשיגור מטענים קטנים למסלול נמוך סביב כדור הארץ. החברה פיתחה את רקטת Electron, שנועדה להכניס מטענים במשקל של 300 ק"ג או פחות למסלולים נמוכים, וביססה קצב שיגורים קבוע ואמין. Rocket Lab Usa שומרת על קצב פעילות גבוה עם Electron, שהחברה מתארת כרכב השיגור הקטן היחיד בעל יכולת לשימוש חוזר.
Rocket Lab Usa פועלת כבר 20 שנה, מאז 2006, ומשגרת את רקטת Electron מאז 2017. מאז ביצעה משפחת Electron 99 שיגורים, כולל משימות HASTE, כשהשיגור האחרון התקיים ב-2 בנובמבר. Electron הכניסה למסלול יותר מ-270 לוויינים, בעוד החלליות והרכיבים של Rocket Lab Usa תמכו ביותר מ-1,700 משימות במסלול סביב כדור הארץ ומעבר לו. החברה מתגאה בכך שטכנולוגיית הלוויינים שלה צברה יותר מ-150 שנות פעילות בחלל.
מעבר ל-Electron, Rocket Lab Usa מפעילה את גרסת HASTE ומפתחת את רקטת Neutron הגדולה יותר. HASTE, או Hypersonic Accelerator Suborbital Test Electron, היא מערכת רקטית מבצעית שנועדה לשמש פלטפורמת ניסוי למערכות מהירות בטיסה תת-מסלולית. מערכת HASTE פועלת בעיקר מהמתקן של Rocket Lab Usa בווירג'יניה ויכולה לשאת מטען במשקל של 700 ק"ג.
עם זאת, עיקר ההתלהבות מתמקדת ב-Neutron, רקטה לשימוש חוזר של Rocket Lab Usa, המיועדת לשאת מטענים בינוניים. הרקטה עדיין נמצאת בפיתוח, אך היא מייצגת קפיצת מדרגה משמעותית עבור החברה ונועדה להכניס את Rocket Lab Usa לשוק המטענים הגדולים יותר. רקטת Neutron יכולה לשאת מטען של 13,000 ק"ג למסלול נמוך סביב כדור הארץ, או מטען קטן יותר במשקל 1,500 ק"ג במסלול לכיוון מאדים או נוגה. Rocket Lab Usa התמודדה עם עיכובים בהכנת רקטת Neutron לשיגור, אך טיסת הבכורה שלה צפויה כעת ב-2027. מועד שיגור מדויק יותר יוכרז לאחר בדיקות נוספות. Rocket Lab Usa מתקדמת כיום בפיתוח Neutron, במיוחד בייצור ובבדיקות של כיפות הדחף ושל מבני השלב הראשון.
כאמור, את הדוח הרבעוני הבא של Rocket Lab Usa, שיכסה את הרבעון השלישי של 2026, נראה ביום שני לאחר נעילת השווקים. בינתיים, אפשר לבחון כיצד התפקדה החברה ברבעון השני.
ברבעון השני דיווחה Rocket Lab Usa על שני נתונים מרכזיים חזקים. ההכנסות הרבעוניות הוגדרו כשיא והסתכמו ב-234 מיליון דולר, עלייה של 62% לעומת השנה הקודמת. בנוסף, לחברה היה צבר הזמנות שיא בהיקף של 2.36 מיליארד דולר. מדד זה הוא אינדיקטור חשוב לפעילות העתידית, והוא עלה ב-137% לעומת השנה הקודמת.
בשורה התחתונה, עם זאת, Rocket Lab Usa רשמה הפסד נקי. החברה דיווחה על הפסד של 0.08 דולר למניה, שיפור לעומת הפסד של 0.13 דולר למניה שנרשם ברבעון השני של השנה שעברה.
Rocket Lab Usa משכה את תשומת לבה של האנליסטית בעלת דירוג 5 כוכבים במורגן סטנלי, קריסטין ליואג, שמציינת כי המפתח להצלחה כאן טמון כולו ביכולת הביצוע, במיוחד בכל הקשור לרקטת Neutron.
“ביצוע מוצלח יתמוך, לדעתנו, באפשרות לטיסת בכורה ברבעון השני של 2027 ולפחות במשימה אחת עם מטען במהלך 2027. עדיין נדרשות אבני דרך משמעותיות בתחום ההסמכה, האינטגרציה והמוכנות לשיגור, אך אנו רואים בבנייה המוצלחת של הכיפה האחורית צעד חיובי לקראת פתרון בעיית הייצור. נמשיך לעקוב אחר ההתקדמות בהסמכת המכל של השלב הראשון ב-Neutron, כולל בדיקות הידרוסטטיות ובדיקות קריוגניות, לצד מוכנות המנוע ואינטגרציית הרכב לקראת טיסת הבכורה ב-2027. בינתיים, אנו מעדכנים את תחזיות השיגור שלנו וכעת צופים את טיסת המחקר והפיתוח הראשונה של Neutron ברבעון השני של 2027, ולאחריה את הטיסה הראשונה שתניב הכנסות ברבעון הרביעי של 2027. בשנים 2028, 2029 ו-2030 אנו צופים כעת 3, 6 ו-10 שיגורי Neutron, בהתאמה, ירידה לעומת התחזית הקודמת של 6, 10 ו-15 שיגורים בהתאמה”, ציינה ליואג.
עבור ליואג, כל הנתונים האלה מסתכמים בדירוג קנייה, עם מחיר יעד של 105 דולר, המשקף פוטנציאל עלייה של 98% במהלך שנה אחת. (לצפייה בהיסטוריית הביצועים של ליואג, לחצו כאן)
18 סקירות האנליסטים האחרונות כוללות 15 המלצות קנייה לעומת 3 המלצות החזק בלבד, ולכן דירוג הקונצנזוס הוא קנייה חזקה. המניה נסחרת במחיר של 53.07 דולר, ומחיר היעד הממוצע, שעומד כעת על 99.19 דולר, מצביע על עלייה של 87% עד למועד הזה בשנה הבאה. (ראו תחזית מניית RKLB)

AST SpaceMobile (ASTS)
הבאה ברשימה שלנו היא AST SpaceMobile, חברה שמביאה רשתות פס רחב סלולריות למסלול סביב כדור הארץ. AST פועלת לפתור את אחת הבעיות המעצבנות ביותר בעולם הדיגיטלי כיום: אזורים ללא קליטה סלולרית. החברה יצרה את רשת הפס הרחב הראשונה המבוססת על חלל, ותכננה אותה כך שתהיה נגישה לסמארטפון שבכיס שלכם ותענה על הצרכים המגוונים של המגזר הממשלתי והמסחרי.
המרכיב המרכזי בעבודה של AST הוא מערך הלוויינים BlueBird של החברה. העצמים האלה במסלול מצוידים באנטנות גדולות במערך מופע ויכולים לספק קישוריות 4G וגם 5G. מטרת החברה היא להביא פס רחב מבוסס חלל למיליארדי מנויים סלולריים ברחבי העולם. AST הקימה שותפויות עם עשרות ספקיות רשתות סלולריות ופועלת לשלב את הטכנולוגיה שלה בעסקים הקיימים שלהן, כדי לספק מעבר חלק בין תשתיות רשת קרקעיות לבין לווייני BlueBird שבמסלול.
לוויין הדגל הנוכחי של AST הוא Next-Generation BlueBird, עצם גדול במסלול שמצויד בשטח אנטנה של 2,400 רגל רבועה ויכול לתמוך ברוחב פס עיבוד של עד 10 ג'יגה-הרץ, לצד מהירויות שיא של יותר מ-150 מגה-ביט לשנייה בכל תא כיסוי. כל תא כיסוי יכול לתמוך במיליוני חיבורים ביום, כולל שיחות קול ווידאו, הודעות טקסט, הורדות והזרמת מדיה.
בדוח של AST לרבעון השני של 2026, הכנסות החברה הגיעו ל-31.5 מיליון דולר, עלייה עצומה לעומת השנה הקודמת. בתקופה המקבילה אשתקד הסתכמו הכנסות החברה ב-1.16 מיליון דולר בלבד. חשוב יותר, AST דיווחה על צבר הכנסות של 1.3 מיליארד דולר, הכולל הכנסות חוזיות משותפים מסחריים והזמנות חוזיות מממשלת ארה"ב. ההפסד הנקי למניה של AST ברבעון השני הסתכם ב-0.77 דולר.
אף שנראה כי AST בנתה לעצמה נישה חזקה, לחברה יש כמה גורמי סיכון מובנים. ראשית, AST מסתמכת כיום על ספקיות חיצוניות לשיגור הלוויינים שלה, כולל SpaceX ו-Blue Origin. עם זאת, החברה הודיעה ב-6 בנובמבר על תוכניות לפתח רקטה לשימוש חוזר משלה, Blacklift, כשהשיגורים הראשונים מיועדים לסוף 2028. הפרויקט כולל הסכם בהיקף של יותר מ-1.3 מיליארד דולר עם Firefly Aerospace לאספקת מנועים וטכנולוגיה קשורה, אף ש-AST תישאר תלויה בספקיות שיגור חיצוניות עד שהרקטה שלה תהפוך למבצעית.
התלות ב-SpaceX מדאיגה במיוחד, משום שהחברה של אילון מאסק היא גם מתחרה ישירה באמצעות שירותי הלוויין-לסלולרי המתרחבים שלה. מעבר לאפשרות שתגביל את הגישה של AST לשיגורים, SpaceX עשויה להתחרות בצורה אגרסיבית יותר במחירים.
חששות אלה עמדו במרכז החלטתו של אנליסט פייפר סנדלר, אלכסנדר פוטר, להוריד את הדירוג של AST SpaceMobile מקנייה להחזק ולהפחית את מחיר היעד שלו מ-98 דולר ל-54 דולר. (לצפייה בהיסטוריית הביצועים של פוטר, לחצו כאן)
“אנו מופתעים מהשאיפות ההולכות וגדלות של SpaceX בשוק התקשורת הישירה למכשירים סלולריים (D2C), כפי שמעידה החלטתה לרכוש ספקטרום סלולרי בכ-8 מיליארד דולר. אם SpaceX תפעל כדי לפגוע במפעילות רשתות סלולריות (MNOs), החברה עלולה, באופן תיאורטי, לצמצם את זמינות השיגורים עבור שותפות MNO כמו ASTS. SpaceX עשויה גם להציע מחירים נמוכים יותר מאלה של מפעילות הסלולר או להשיק מכשירים משלה; אסטרטגיות אלה עשויות להוביל למחירים נמוכים יותר עבור השירות של AST. אנו מפחיתים את הסיכון במודל שלנו כדי לשקף את ההתפתחויות האלה, אך חשוב לציין: האגרסיביות של SPCX צפויה להגדיל את הביקוש מצד MNO לשירות של AST. הדבר משאיר אותנו חיוביים בטווח הארוך יותר, לאחר 2027”, אמר פוטר.
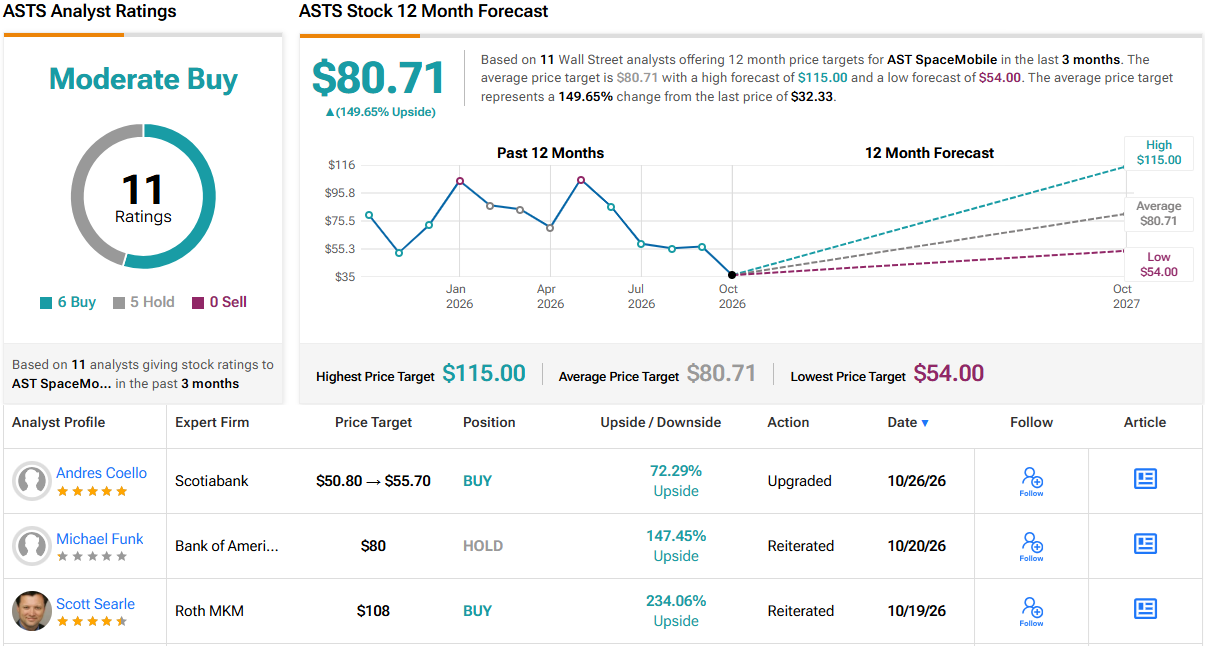
בסך הכול, מניית ASTS קיבלה דירוג קונצנזוס של קנייה מתונה בוול סטריט, בהתבסס על 11 סקירות אנליסטים הכוללות 6 המלצות קנייה ו-5 המלצות החזק. המניה נסחרת כעת במחיר של 32.33 דולר, ומחיר היעד הממוצע שלה, 80.71 דולר, מצביע על עלייה של כמעט 150% במהלך שנה אחת. (ראו תחזית מניית ASTS)
הבהרה: הדעות המובעות במאמר זה הן של האנליסטים המוצגים בלבד. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.