תצוגה מקדימה של דוח די־וייב קוונטום (QBTS): האם צניחה של 60% במניה יכולה להפוך להתאוששות?
פרטנר תקשורת עדכנה את מסמכי גיוס איגרות החוב מסדרה ט׳
בנק דיסקונט לישראל: תביעה ובקשה לתובענה ייצוגית נגד כאל
מניית IonQ (IONQ) זינקה ב-23% אחרי הדוח, אבל אנליסטים רואים עוד אפסייד של 75%
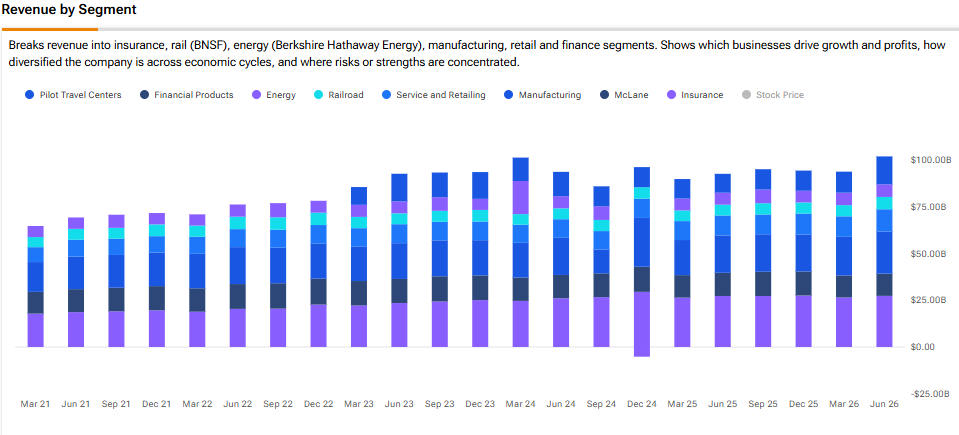
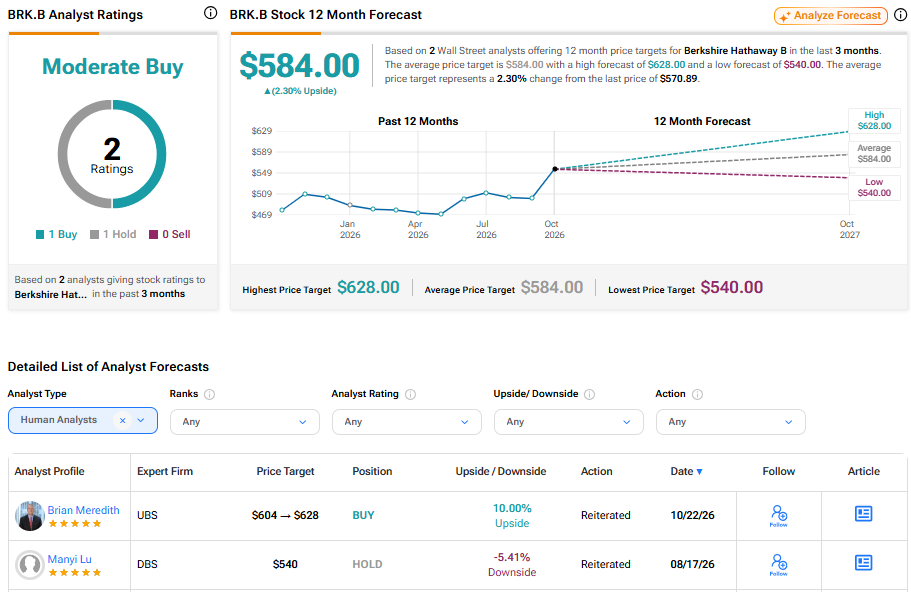
ברקשייר הת'אווי בי (BRK.B) דוחות הרבעון השלישי: ההכנסות עקפו את התחזיות, אבל הרווחים נפלו ב-28%
שתי מניות הדיבידנד האלה מציעות תשואה של עד 12% — וולס פרגו מזהה הזדמנות קנייה
מליסרון השלימה את רישום המיזוג עם מרכזי מסחר
השבוע שהיה, השבוע שבפתח: מאקרו ושווקים, 8 בנובמבר
דוח הרווחים של קורוויב לרבעון השלישי – הנה למה מצפים האנליסטים וסוחרי האופציות ממניית CRWV
3 קרנות סל שיכולות לספק אפסייד של יותר מ-14%, לפי אנליסט ה-AI
למה מניית ספייס אקס (SPCX) זינקה היום ב-8% – 6 בנובמבר, 2026
גוגל משתלטת על פרויקט ה-AI של Crusoe בוויומינג בהתרחבות של 17 מיליארד דולר
סיכום שוק המניות: S&P ונאסד"ק עלו בעקבות נתוני תעסוקה מעודדים, בזמן שמניות ה-AI התאוששו
המניות המובילות בעליות ב-S&P 500 היום, 6/11/26
מניית פאראמונט סקיידנס (NYSE:SKYD) יורדת כשייתכן שיצוצו צרות משפטיות חדשות
בנק אוף אמריקה רואה מנצחים חדשים בשוק המניות אחרי בחירות אמצע הכהונה
3 מניות דיבידנד אריסטוקרט בדירוג "קנייה חזקה" שנמצאות על הרדאר של האנליסטים
מניית פורד (NYSE:F) נחלשת אחרי דיווח על עוד טנדר מוזל בדרך
למה פני סטוק Gogo מזנקת היום ב-67%?
שוק המניות בשבוע הקרוב: היערכו לעדכון אינפלציה משמעותי ולעוד דוחות
מניית מיקרון טכנולוג'י ומניית Sandisk עשויות להיות בין המרוויחות הגדולות מבעיה שמנכ"ל אפל כינה "חסרת תקדים"
"האם זה לא נורמלי לענות שבוע לאחר מכן?" מניית אינטל (אינטל) מזנקת על רקע מטרד חדש ומשונה
תחזית מניית Rocket Lab Usa (RKLB) – הנה מה שהאנליסטים מצפים מדוחות הרבעון השלישי
3 מניות דאטה סנטר נסתרות בדירוג "קנייה חזקה" שכדאי להמר עליהן ככל שסיכון הפיתוח עולה
ראש האבטחה לשעבר של מטא פלטפורמס קורא למתן גישה לסיסמאות ל-Muse AI "מטורף לחלוטין"
מניית דראפטקינגס (DKNG) צנחה ב-23% בעקבות קיצוצי מחירי יעד אחרי החמצה בדוח
נקיטת פעולה לגבי אדוונסד מיקרו דיווייסז, אלפאבית ומטא אחרי המימוש החד בנאסד"ק
סיכויי Polymarket: האם RKLB, HIMS ו-TTD יכו את תחזיות הדוח ביום שני?
מניית בואינג (NYSE:BA) מטפסת בעקבות התוכניות ל-CapeWeek
מיקרוסופט (מיקרוסופט) תפחית את קיבולת מחשוב ה-AI שהיא שוכרת מאורקל
ההנפקה של Anthropic עלולה להצית גל ירידות נוסף, מזהיר אסטרטג ב-HSBC
למה פני סטוק Suncar Technology Group (SDA) מזנקת היום ב-132%?
מניית אירן מתאוששת אחרי המימוש של השבוע — מי צפוי להרוויח הכי הרבה?
מניית מיקרוסופט (מיקרוסופט) נחלשת כשהעובדים אחרי הצעות הפרישה נראים חסרי שקט
דיווחים אומרים כי השווי של רנסנס איי-פי-או עשוי להיחתך בחצי לאחר מפולת בשווקים
מניית AST ספייסמובייל (ASTS) צפויה לתנועה של 19% אחרי דוחות הרבעון השלישי בשבוע הבא, לפי סוחרי האופציות
"אפילו לא קרוב", אומר משקיע על מניית מיקרון טכנולוג'י
דוח אמצע היום של דאו ג'ונס: ה-DJIA נותר מתון למרות דוח תעסוקה חיובי ושיפור בסנטימנט הצרכנים
מניית טסלה (טסלה) מזנקת בעקבות מפת דרכים חדשה למאיץ AI
צאו ממניית Rocket Lab Usa כל עוד אפשר, אומר משקיע לקראת הדוח
אמזון (אמזון) משיקה קניות מבוססות בינה מלאכותית בהודעת טקסט. כך זה עובד
מניית AMD מתאוששת אחרי שהמנכ"לית ליסה סו כינתה את השוק "קצר רואי"
פולקסווגן (DE:VOW3) תבנה מפעל ייצור בארה"ב בהשקעה של 4 מיליארד דולר
מניית נטפליקס (נטפליקס) נחלשת למרות תוכניות חדשות ל-Stranger Things
מניית הימס אנד הרס הלת' מזנקת לקראת דוחות הרבעון השלישי ב-9 בנובמבר — הנה הסיבה
המימוש במניית סנדיסק (SNDK) הוא מתנה שכדאי לקחת
מניית אקסטרים נטוורקס (EXTR) מזנקת בעקבות דיווחים על רכישה – CSCO, FTNT ו-NTAP בתמונה
לקנות את מניית SpaceX (SPCX) אחרי גל המכירות שלאחר בחירות האמצע, אומר דויטשה בנק
"אבודים בחלל", אומר משקיע מוביל על מניית ספייס אקס
לפי הדיווחים, אנבידיה רוצה שטיוואן סמיקונדקטור מניופקצ'רינג תייצר שבבי זיכרון מתקדמים
פיטר שיף מכנה את בחירות האמצע בארה"ב "הסיכה האחרונה" בבועת הביטקוין, בזמן שמחיר BTC יורד מתחת ל-76,000 דולר
מניות דל טכנולוג'יז ו-HPE מצטרפות היום להתאוששות במניות הטכנולוגיה
מניית קוקה קולה (KO) מגיעה לשיא כל הזמנים בזמן שהשוק קורס
ג'י.אי אירוספייס (GE) חתמה על עסקאות מנועים בהיקף שיא של 12.9 מיליארד דולר בתערוכת היבוא בשנגחאי
"איפה הכסף?" שואל משקיע בכיר על מניית אורקל
למה שוק המניות עולה היום, 6/11/26?
מיזוג של טסלה (טסלה) עם SpaceX מוטל בספק אחרי בחירות האמצע, אומר דן אייבס
פוקס משלימה עסקה של 22 מיליארד דולר לרכישת Roku כדי להרחיב את פעילות הסטרימינג מעבר ל-100 מיליון בתים
למה אינווסקו QQQ עולה היום, 6 בנובמבר?
דן אייבס מכנה את המפולת בטכנולוגיה "הזדמנות קנייה זהובה"
פיירפליי אירוספייס (FLY) מזנקת ב-20% בעקבות עסקת רקטות ב-1.3 מיליארד דולר עם AST ספייסמובייל
ביטקוין (BTC) מחפש כיוון אחרי מכירת חיסול בשווקים
מי מחזיק במניית קורוויב לפני דוחות הרבעון השלישי?
מניית דראפטקינגס (DKNG) צונחת ב-28% אחרי רבעון שלישי "מזעזע", אבל אנליסטים עדיין ממליצים על קנייה
AST ספייסמובייל (ASTS) חותמת על עסקה של 1.3 מיליארד דולר לבניית טיל רב-פעמי שיתחרה ב-SpaceX
מניות השבבים טיוואן סמיקונדקטור מניופקצ'רינג (TSM), אנבידיה (אנבידיה) ו-Advanced Micro Devices (AMD) מתאוששות לאחר ירידה באמצע התקופה
S&P 500 מתאושש אחרי המכירה החדה ביותר מאז אפריל 2025, כשמניות ה-AI מזנקות
גולדמן זאקס (GS) הופכת לשלילית על הזהב כשהריביות עולות
מניית יוניטי סופטוור (U) מזנקת בכמעט 5% בעקבות דיווחים על עסקה להפיכתה לפרטית
דאו ג'ונס מתעלם מדוח תעסוקה אופטימי
מניית אירן מזנקת אחרי הקריסה ביום חמישי — האם זו קנייה? הנה מה שוול סטריט חושבת
המכירה במניית קטרפילר (CAT) הלכה רחוק מדי. הנה למה
3 קרנות הסל הסקטוריאליות הטובות ביותר של Vanguard שכדאי לעקוב אחריהן – לאחת יש פוטנציאל אפסייד של 50%
מניית מודרנה (MRNA) עולה אחרי שדוחות הרבעון השלישי, שנתמכו על ידי הקורונה, עקפו את התחזיות
אלפאבית A בנתה החזקה בשווי 548 מיליון דולר במניית קוואלקום (QCOM) כדי לתמוך בדחיפה למרכזי נתונים של בינה מלאכותית
RKLB מול ASTS: מניית חלל אחת מציעה אפסייד של יותר מ-160% לפני דוחות 9 בנובמבר
אנבידיה מול AMD: ג'ים קריימר אומר שמניית שבבי AI אחת היא מציאה, ואומר שהשנייה "גבוהה מאוד"
מיקרון טכנולוג'י מול פלנטיר: מניית AI אחת היא מציאה, ואחת מתומחרת לשלמות, אומרת משקיעה מובילה
הכאבים קצרי הטווח של Reddit Class A (RDDT) עשויים להוביל לרווחים בטווח הארוך
מניית אירן מזנקת אחרי דוח חזק לרבעון הראשון — למה וול סטריט חלוקה?
מניית ארצ'ר אבייישן נערכת לתנועה של 15% אחרי דוחות הרבעון השלישי ב-9 בנובמבר
האם ההוצאות על סופר-אינטליגנציה יפילו את מניית מטא פלטפורמס (מטא)?
מניית טראמפ מדיה (DJT) צונחת ומוחקת 2.2 מיליארד דולר מעושר המשקיעים הקמעונאיים, בזמן שדונלד טראמפ שומר על החזקה בשווי 460 מיליון דולר
חוזים עתידיים על המניות נסחרים במגמה מעורבת, בזמן שמניות הטכנולוגיה וה-AI מתאוששות אחרי הירידות של יום חמישי
המכירה החדה במניית אינטל (אינטל) מראה סימנים של תגובת יתר
"אשמה בגלל הקשר," אומר משקיע על מניית סנדיסק
מניית OKLO עולה לאחר שדוחות הרבעון השלישי עקפו את התחזיות
מיקרון מול אנבידיה: איזו מניית AI היא קנייה טובה יותר ל-2027?
רוקט לאב USA (RKLB) עדיין נראית מתומחרת ביתר, והרבעון השלישי אולי לא ישנה את זה
בעלי המניות של ביידו (BIDU) תובעים את החברה בעקבות טענות על צמיחת עסקי ה-AI
רוקט לאב או CoreWeave: קת'י ווד קונה מניה אחת ב-12.7 מיליון דולר, ומוכרת את השנייה ב-18 מיליון דולר
VOO מול VOOG: לתעודת סל אחת יש אפסייד של 40%, אבל האם זה שווה את הסיכון?
ארצ'ר אבייישן תדווח על תוצאות הרבעון השלישי ב-9 בנובמבר. לפני כן, מי מחזיק במניית ארצ'ר אביאיישן?
האופטימיות חזרה לתל אביב: הבנקים זינקו, מדד ת”א 35 קפץ ביותר מ-3%
מחיר ה-XRP צונח ב-8% לתמיכה של 1.20 דולר, בזמן ש-540 מיליון דולר יוצאים מבייננס והביקוש ל-ETF נעצר
3 מניות מחשוב קוונטי עם פוטנציאל אפסייד של יותר מ-130% ב-2027, לפי אנליסטים
קאתי ווד מבצעת הימורים של מיליוני דולרים על מניות AI וחלל על רקע מימושים בשוק
תנודתיות באופציות ותנועות משתמעות סביב דוחות היום, 06 בנובמבר 2026
מניות שבבי ה-AI אנבידיה, אינטל, AMD וברודקום מתאוששות בטרום מסחר אחרי המפולת של יום חמישי — מה עומד מאחורי ההתאוששות?
אילון מאסק וצ'אנגפנג "CZ" ז'או מחדשים את העימות עם חילופי ממים בזמן ששוקי הקריפטו קורסים
מחירי הנפט בדרך לירידה שבועית חדה למרות החשש המתמשך מהסלמה מול איראן
מנכ”ל ישראייר מאשר מגעים לרכישת ארקיע: “יאפשר תחרות מול החברות הגדולות בעולם”