
מטא פלטפורמס מול אורקל: מניית AI אחת יקרה מדי, והשנייה מציעה הזדמנות, אומר משקיע
- The Alpha Analyst מעניק למטא פלטפורמס דירוג מכירה, בטענה שההוצאה הכבדה על AI לוחצת על תזרים המזומנים החופשי, בזמן שזרמי ההכנסה החדשים עדיין קטנים ולא מצדיקים את שווי המניה.
- The Alpha Analyst מעניק ל-ORCL דירוג קנייה, לאחר שלדבריו אורקל נהנית מביקוש חזק, מימון הוצאות הון מצד לקוחות וצבר חוזים גדול, מה שעשוי לתמוך בהערכת שווי אטרקטיבית יותר.

מטא פלטפורמס (מטא) ו-Oracle (NYSE:ORCL) מוציאות שתיהן סכומי עתק כדי לבנות תשתיות AI, אבל הדרך שבה הן מממנות את ההוצאה הזו שונה מאוד.
מטא פלטפורמס משתמשת בעיקר בתזרים המזומנים שלה כדי לממן תשתיות שתומכות במוצרים ובשירותים שלה. אורקל, לעומת זאת, בונה קיבולת של מרכזי נתונים מול התחייבויות של לקוחות, כשהלקוחות עוזרים לממן את ההתרחבות הזאת דרך תשלומים מראש והסדרי מימון אחרים. ההבדל הזה הפך לחשוב במיוחד, בזמן שמשקיעים מתמקדים בתזרים מזומנים חופשי, חוב והתשואה העתידית מהשקעות ב-AI.
משקיע המשתמש בשם הבדוי The Alpha Analyst (AA) בחן את החלק הזה של שוק ה-AI, ורואה במטא פלטפורמס ובאורקל שתיים מהחברות המעניינות יותר בתוך הקבוצה הרחבה של חברות שנושאות בחשבון ההוצאות על תשתיות AI. בעוד שהקבוצה כולה התמודדה עם שאלות על פחת, הון-אינטנסיביות ומהירות יצירת התשואה על ההשקעות האלה, AA טוען שכעת שתי החברות מציגות תמונה שונה מאוד זו מזו.
במקרה של מטא פלטפורמס, הבעיה המרכזית היא שההוצאה האדירה על AI מתחילה להפעיל לחץ ממשי על יצירת המזומנים, עוד לפני שזרמי ההכנסות הקשורים לכך התפתחו במלואם. מטא פלטפורמס הוציאה בערך 51 מיליארד דולר על הוצאות הון במחצית הראשונה של השנה, ומצפה להוצאה שנתית כוללת של כ-130 עד 145 מיליארד דולר. המשמעות היא שעוד נותרה הוצאה משמעותית בהמשך, מה שעלול לדחוף את התזרים המזומנים החופשי לטריטוריה שלילית במהלך המחצית השנייה.
במקביל, פעילות הפרסום המרכזית של מטא פלטפורמס נותרת חזקה. הכנסות מפרסום צמחו בכ-27%, כשגם מספר החשיפות לפרסום וגם המחירים מציגים צמיחה בריאה. הבעיה מבחינת AA היא שזרמי ההכנסה החדשים יותר, שקשורים ל-AI, עדיין לא הגיעו להיקף שמצדיק את הציפיות שמשתקפות במניה.
זרמי ההכנסה החדשים יותר של מטא פלטפורמס צומחים במהירות, אבל הם עדיין קטנים יחסית לפעילות הפרסום המרכזית של החברה. הכנסות אחרות בתוך Family of Apps הגיעו ל-1.0 מיליארד דולר ברבעון השני, עלייה של 73% לעומת השנה שעברה, בעיקר בזכות הודעות בתשלום ב-WhatsApp ומנויים. זה קצב צמיחה משמעותי, אבל הפעילות הזו עדיין ייצגה רק כ-1.7% מסך ההכנסות הרבעוניות של מטא פלטפורמס. במקביל, Reality Labs ממשיכה לייצר הפסדים משמעותיים, בעוד שההוצאות הכוללות עולות הרבה יותר מהר מההכנסות.
AA גם ספקן לגבי הטענה שההתלהבות האחרונה סביב עוזר ה-AI Muse של מטא פלטפורמס יכולה לתמוך מיידית בשווי שמשקיעים מייחסים לה. השירות יצטרך בסיס גדול מאוד של מנויים משלמים כדי לייצר רווחים שיספיקו להצדיק את העלייה בשווי השוק שנלווית לראלי האחרון.
לכן, בשל “מונטיזציית AI יקרה מדי, הפסדים מחמירים ב-Reality Labs, ותזרים מזומנים חופשי שלילי קרוב בגלל הוצאות הון כבדות,” The Alpha Analyst מעניק למניית מטא דירוג מכירה. (כדי לצפות ברקורד של The Alpha Analyst, לחצו כאן)
המקרה של אורקל נראה שונה מאוד, ברגע שמתעלמים מהסוגיה שמטרידה את המשקיעים. הירידה במחיר המניה שלה נבעה בעיקר מחששות לגבי חוב, הוצאות הון ותזרים מזומנים חופשי שלילי. עם זאת, AA מצביע על סימנים לכך שנטל המימון אולי מתחיל להשתפר.
ברבעון הראשון של שנת הכספים 2027, התחייבויות הביצוע שנותרו (RPO) של אורקל עלו לכ-664 מיליארד דולר, כאשר חלק גדול מהצמיחה האחרונה הגיע מהסדרים שדורשים פחות מימון נוסף מצד אורקל עצמה. כעת מצפים שהוצאות ההון במזומן נטו יישארו סביב 70 מיליארד דולר או פחות, לעומת הוצאה ברוטו של כ-90 עד 95 מיליארד דולר.
גם הביקוש נותר חזק. ניצול ה-GPU היה קרוב ל-98%, בעוד שלפי הדיווחים לקוחות שחידשו קיבולת GPU ישנה יותר הסכימו למחירים גבוהים משמעותית. פעילות התשתיות של אורקל מתרגמת את הביקוש הזה לצמיחה מהירה יותר בהכנסה התפעולית, בעוד שהצבר הגדול שלה מספק נראות משמעותית להכנסות עתידיות.
זה משאיר את אורקל עם נטל חוב משמעותי, אבל AA טוען שהשווי כבר משקף חלק גדול מהחשש הזה. מכפיל ה-EV/EBITDA העתידי של אורקל עומד על כ-10.7x, הרבה מתחת לממוצע שלה בחמש השנים האחרונות. אם הוצאות המזומן יתייצבו בזמן שהביקוש וההכנסות החוזיות ימשיכו להחזיק מעמד, יש מקום לכך שהשוק יבחן מחדש את שווי החברה.
בהתאם לכך, עם “נקודת מפנה בהוצאות הון במימון לקוחות, תשלומים מראש חזקים מחוזים, וניצול GPU חזק שתומך בהזדמנות לשינוי הערכה מנוגד לקונצנזוס,” AA מעניק למניית ORCL דירוג קנייה.
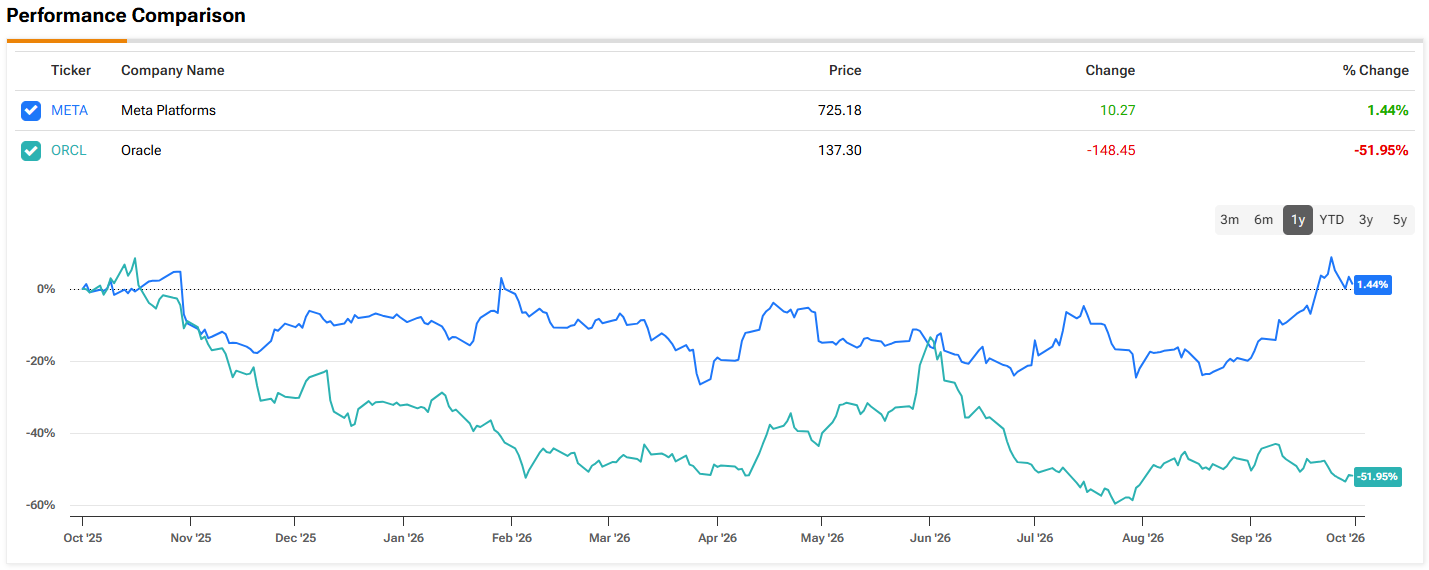
עם זאת, וול סטריט אוהבת את שתי החברות האלה. שתיהן מקבלות דירוג קונצנזוס של האנליסטים קנייה חזקה. מחיר היעד הממוצע של מטא עומד על 800.90 דולר, מה שמצביע על תשואה של 10.5% ב-12 החודשים הקרובים. ORCL, מנגד, צפויה לעלות ב-79%, בהתחשב בכך שמחיר היעד הממוצע שלה עומד על 245.75 דולר. (ראו תחזית מניית מטא או תחזית מניית ORCL)
גילוי נאות: הדעות שמובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.