
מניית דל טכנולוג'יז (DELL) יכולה להמשיך לעלות ככל שהביקוש גדל
- דל טכנולוג'יז נהנית מביקוש חזק לתשתיות AI, עם צבר הזמנות שיא של 95 מיליארד דולר, זינוק בהזמנות AI וצמיחה משמעותית גם בשרתים מסורתיים, תקשורת ואחסון.
- למרות ציפיות גבוהות, מכפיל רווח משמעותי ותלות גוברת במכירות חומרה, בסיס הלקוחות המתרחב והמלצת הקונצנזוס מסוג קנייה מתונה תומכים בגישה חיובית כלפי מניית DELL.

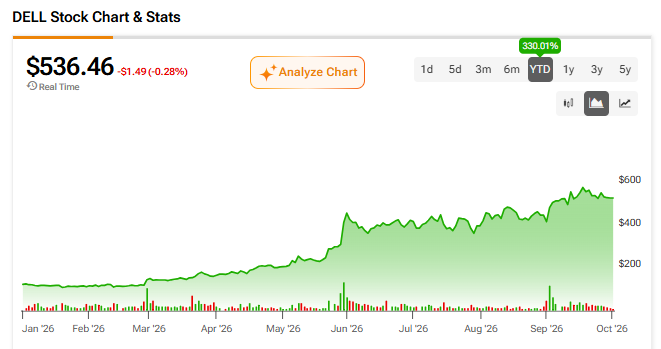
מניית דל טכנולוג'יז (DELL) יכולה להמשיך לעלות ככל שהביקוש גדל. DELL עלתה בכ-330% מתחילת השנה, ותוצאות הרבעון השני של שנת הכספים 2027 מראות שאין סימנים לכך שהביקוש יאט בזמן הקרוב. אני חיובי לגבי המניה בגלל צבר הזמנות שיא של 95 מיליארד דולר בתחום הבינה המלאכותית (AI), יחד עם תחזית ההכנסות של ההנהלה לשנת הכספים 2027 שעומדת על 192 מיליארד דולר, לעומת התחזית הראשונית של 140 מיליארד דולר בפברואר 2026. יחד, הנתונים האלה מראים שהביקוש לחומרה הוא אמיתי.
לצורך הקשר, דל טכנולוג'יז היא חברת טכנולוגיה גלובלית שמספקת מחשבים, שרתים, אחסון וציוד תקשורת לארגונים ולצרכנים.
דל טכנולוג'יז מגדילה את כל פורטפוליו התשתיות שלה
דל טכנולוג'יז מתמקדת בהגדלת כל פורטפוליו התשתיות שלה, ולא רק בשרתי AI. עם הזינוק האחרון בשימוש ב-AI בסביבות מסחריות וארגוניות, היא הצליחה לנצל את המגמה הזו באמצעות מכירת כמה מוצרים ללקוחות. חברות משתמשות בשרתי AI כדי להפעיל מודלים, בשרתים מסורתיים כדי לתמוך ביישומים ובתהליכי עבודה מבוססי סוכנים, ובפתרונות אחסון כדי לשמור ולהגן על נתונים. בגלל הביקוש הזה והמחירים הגבוהים יותר, ההכנסות של דל טכנולוג'יז משרתי AI הוכפלו ל-16.4 מיליארד דולר; השרתים המסורתיים והתקשורת צמחו ב-122%, והאחסון צמח ב-26%.
בשיחת המשקיעים על תוצאות הרבעון השני של שנת הכספים 2027, סמנכ"ל התפעול ג'ף קלארק אמר: "קיבלנו הזמנות AI בהיקף של 60.9 מיליארד דולר ברבעון הזה, הכי הרבה בתולדותינו", סכום שגבוה בערך פי 3.7 מ-16.4 מיליארד הדולר של הכנסות משרתי AI שהוכרו באותו רבעון. ההזמנות מגיעות מהר יותר מכפי שהחברה יכולה לספק אותן, ולכן צבר ההזמנות שלה עומד כעת על 95 מיליארד דולר. בשיחת הוועידה של סיטיגרופ (C), סמנכ"ל הכספים דייוויד קנדי ציין שחוזים בצבר עוברים בדיקות אשראי, מימון ובדיקות מוכנות של מרכזי נתונים, ולכן ברובם אי אפשר לבטל אותם אחרי ההתחייבות.
דל טכנולוג'יז גם דיווחה שההכנסות משרתים מסורתיים ותקשורת הגיעו ל-10.53 מיליארד דולר, כשהצמיחה האיצה מ-92% ברבעון הראשון ל-122% ברבעון השני. לקוחות החליפו ציוד ישן בגרסאות חדשות יותר, ומערכות AI מבוססות סוכנים דורשות קיבולת גבוהה של יחידות עיבוד מרכזיות (CPU), ולכן החברה הייתה אחת הנהנות המרכזיות מהביקוש הזה. ההנהלה אמרה שכ-1.2 מיליון שרתים בבסיס המותקן שלה הם מדור 14th או ישן יותר, ולכן למחזור הרענון הזה עדיין יש לאן להימשך.
הצמיחה של החברה מחוץ לשרתי AI חשובה לרווחים לא פחות משהיא חשובה למכירות. הזיכרון היה צוואר בקבוק מרכזי בתשתיות AI, והוא העלה את העלויות של דל טכנולוג'יז, ולכן חשוב מאוד שהחברה תמשיך להגדיל הכנסות ממוצרים אחרים. תמהיל מוצרים מגוון אומר שהחברה לא תלויה רק בשרתי AI, שנושאים שיעורי רווחיות נמוכים יותר מהמוצרים האחרים שלה.

לדל טכנולוג'יז יש ציפיות גבוהות
אחרי עלייה של בערך 330% מתחילת השנה, למניה כבר מגולמות ציפיות גבוהות. לפי כלי השוואת המניות של TipRanks, מכפיל הרווח של דל טכנולוג'יז ב-12 החודשים האחרונים עומד על 30.78, בעוד שמכפיל הרווח העתידי שלה לפי GAAP עומד על 21.99. הירידה בין השניים אומרת שהאנליסטים מצפים שהרווחים יהיו גבוהים בכ-40% ב-12 החודשים הקרובים. המשקיעים כבר משלמים היום על הצמיחה הזאת. דל טכנולוג'יז יכולה להמשיך לצמוח, אבל המניה עלולה לרדת אם הרווחים או שיעורי הרווחיות יאכזבו ביחס לציפיות.

הבטא של דל טכנולוג'יז, שעומדת על 1.90, אומרת שהמניה היסטורית זזה כמעט פי שניים מהשוק, ולכן היא יכולה לרדת חזק כשהסנטימנט הופך לשלילי. במהלך שיחת ועידה של סיטיגרופ, סמנכ"ל הכספים דייוויד קנדי אמר ש"פערי ההיצע" רק מחמירים ולא משתפרים, והוא מצפה שההיצע יהיה הדוק יותר בשנה הבאה. מצד אחד, זה דבר טוב כי הביקוש יישאר גבוה, אבל מצד שני, המניה עלולה לחוות הרבה תנודתיות אם הריביות ימשיכו לעלות ואם פיתוח מרכזי הנתונים ייעצר.
ההכנסות של דל טכנולוג'יז גם נשענות יותר על מכירות חומרה. המוצרים היוו 87.5% מההכנסות ברבעון השני, לעומת 80.4% בשנה הקודמת, בעוד שהכנסות משירותים נשארו ללא שינוי ברמה של 5.86 מיליארד דולר. חומרה נמכרת במחזורים ומייצרת שיעורי רווחיות נמוכים יותר, ולכן האטה בכלכלה עלולה להשפיע בצורה חדה על מחיר המניה.
עם זאת, אני נשאר חיובי על מניית DELL כי בסיס הלקוחות שלה ממשיך להתרחב. היא עברה את רף 6,500 לקוחות AI Factory, ו-3,300 מהם הצטרפו בשלושת הרבעונים האחרונים. רוב ההכנסות משרתי AI עדיין מגיעות ממספר קטן של לקוחות גדולים וספקיות ענן, אבל הקונים האלה מתמקדים בבניית התשתית שלהם, ולכן פחות סביר שהם יאטו את הרכישות גם בכלכלה חלשה יותר.
דל טכנולוג'יז בוול סטריט
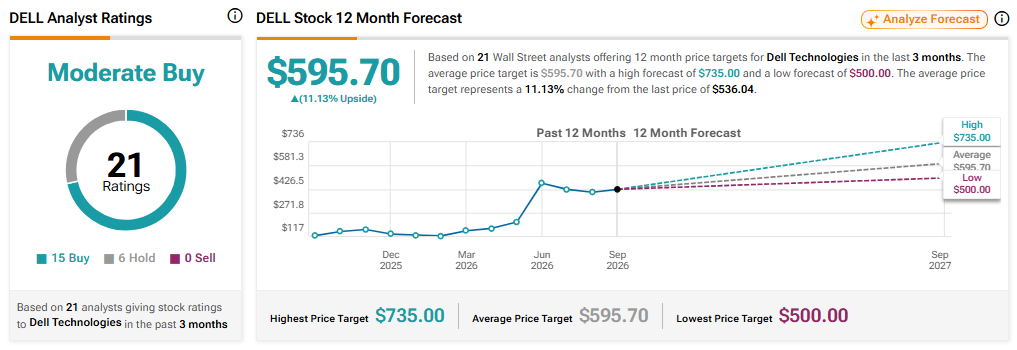
במעבר לוול סטריט, לדל טכנולוג'יז יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, שמבוסס על 15 המלצות קנייה, שש המלצות החזק ואפס המלצות מכירה. מחיר היעד הממוצע של דל טכנולוג'יז, 595.70 דולר, מייצג פוטנציאל עלייה של 11.13% לעומת המחיר הנוכחי של 536.04 דולר ב-12 החודשים הקרובים.
השורה התחתונה
דל טכנולוג'יז פועלת בסביבה תחרותית מאוד. עם זאת, צבר ה-AI שלה, שעומד על 95 מיליארד דולר, והצמיחה בשרתים מסורתיים ובאחסון מציבים אותה בעמדה חזקה להמשיך ליהנות מהביקוש לתשתיות AI. השווי הנוכחי ותמהיל החומרה מעוררים דאגה, אבל עם בסיס לקוחות שממשיך להתרחב, אני נשאר חיובי לגבי המניה. לדעתי, יש לה הזדמנות לעבור את מחיר היעד הממוצע שקבעו האנליסטים בוול סטריט.