
מניית נטפליקס (נטפליקס) לאחר הירידות עשויה להיות נקודת כניסה חזקה
- נטפליקס הציגה צמיחה חזקה בהכנסות וברווחיות ברבעון השני, עם עלייה דו-ספרתית בכל האזורים ותחזית שנתית לצמיחת הכנסות של 13%–14%, למרות חולשה מסוימת במעורבות בארה״ב ותחזית רבעונית מעט חלשה מהצפוי.
- לפי הכתבה, הירידה במניית נטפליקס יצרה תמחור אטרקטיבי יותר, בזמן שעסק הפרסום עדיין נמצא בשלב מוקדם עם פוטנציאל צמיחה משמעותי, והאנליסטים בוול סטריט מעניקים למניה דירוג קונצנזוס של קנייה מתונה.

לדעתי, הירידות במניית נטפליקס (נטפליקס) עשויות להיות נקודת כניסה חזקה. נראה שהחששות סביב ענקית הסטרימינג קשורים בעיקר לאיפוס ציפיות, בעוד שסיפור הצמיחה ברווחים של החברה לא מראה בעיות. מניית נטפליקס נסחרת קרוב ל-70 דולר, ירידה של כ-40% ב-12 החודשים האחרונים.
למרות זאת, ההכנסות ברבעון השני צמחו ב-13.4% ל-12.56 מיליארד דולר, ושיעור הרווח התפעולי הגיע ל-33.4%. סמנכ״ל הכספים ספנס נוימן אמר, “…במובנים רבים, אנחנו עדיין רק בתחילת הדרך כחברה.” מאחר שהפרסום עדיין קטן ביחס למנויים, והמנוע הבינלאומי של נטפליקס ממשיך להחזיק מעמד, אני חיובי לגבי מניית נטפליקס.
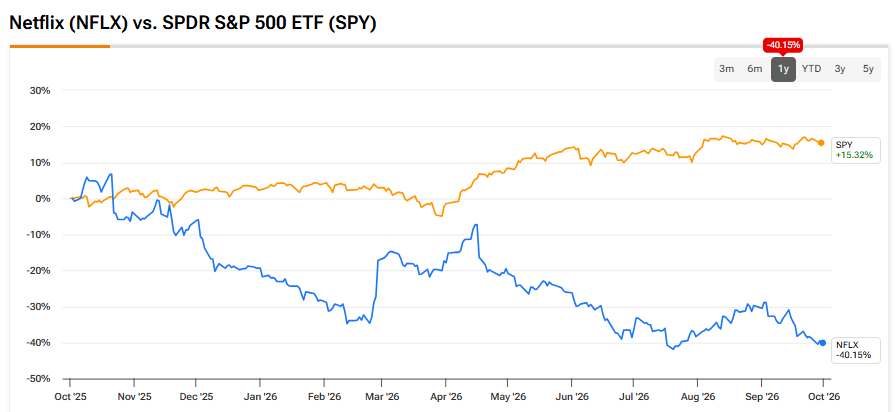
הירידות בנטפליקס הקדימו את מצב העסק
לדעתי, הירידות בנטפליקס היו חדות יותר ממה שמצב העסק מצדיק. דקות הצפייה בארה״ב ירדו לפי הערכות ב-8.6% במחצית הראשונה, בגלל היעדר להיטים גדולים במיוחד. נילסן העריכה כי יוטיוב הגיעה ביולי לשיא של 14.2% מזמן הצפייה בטלוויזיה בארה״ב, בערך פי שניים מהנתח של נטפליקס. טיקטוק ושירותי וידאו קצרים אחרים מתחרים על אותו זמן פנוי.
גם תחום הפרסום לקח יותר זמן מהצפוי כדי להבשיל. לאחר מכן הגיעה גם תחזית רכה יותר. נטפליקס צפתה הכנסות של 12.86 מיליארד דולר ברבעון השלישי ורווח למניה (EPS) של 0.82 דולר, מתחת לצפי של וול סטריט שעמד על 13 מיליארד דולר ו-0.84 דולר.
ובכל זאת, ההכנסות ברבעון השני עלו בשיעור דו-ספרתי בכל אזור: 10% בארה״ב וקנדה, 14% באירופה, המזרח התיכון ואפריקה, 21% באמריקה הלטינית ו-16% באסיה-פסיפיק. נטפליקס מבדרת כעת קהל שמתקרב למיליארד אנשים. התחזית השנתית המלאה מצביעה על צמיחת הכנסות של 13%–14% ועל שיעור רווח תפעולי של 31.5%, לעומת 29.5% ב-2025.
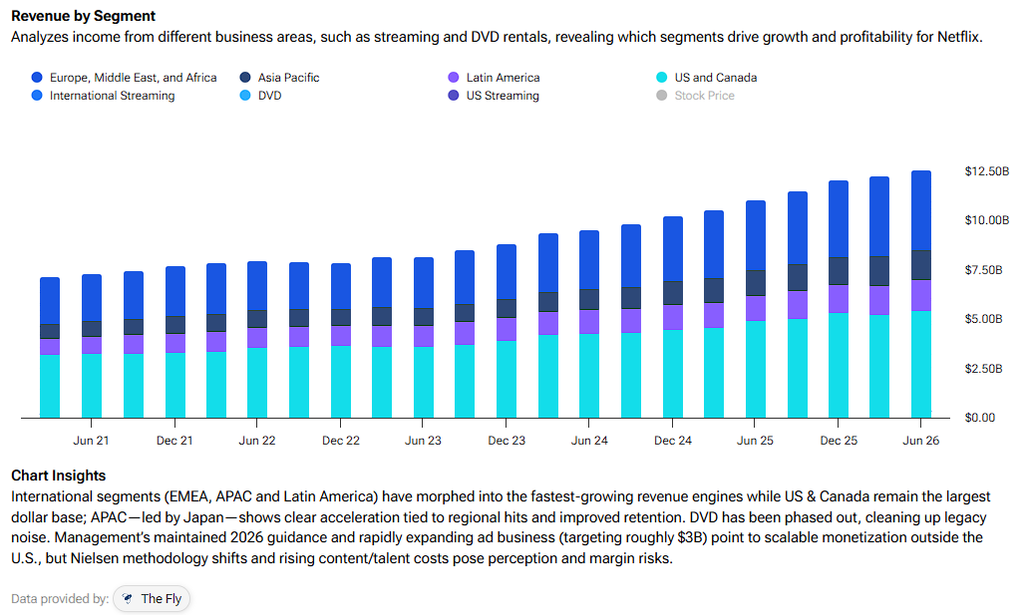
החולשה בארה״ב גם לא משקפת את התמונה המלאה. ניתוח של דויטשה בנק (DB) מצא כי דקות הצפייה מחוץ לארה״ב עלו ב-5.4% במחצית הראשונה, ויותר מ-60% מההפקות של נטפליקס מאז 2024 הגיעו משווקים בינלאומיים. תכנים שאינם באנגלית מייצרים יותר משליש מהצפייה. מנוע התוכן הגלובלי הזה נותן ללהיטים מקומיים הזדמנות לפרוץ גם למדינות אחרות.
העלאות המחירים האחרונות מתפקדות כפי שציפו, בעוד שהגיוס ושימור הלקוחות נשארים בריאים. זה תומך בצמיחת המנויים, אם כי נטפליקס חייבת להמשיך להצדיק את כוח התמחור שלה. הוצאות התוכן צפויות לעלות בכ-10% השנה. אם היא לא תצליח לייצר מספיק צפייה, אני מאמין שהשוליים והנאמנות של הלקוחות עלולים להיפגע.
הפרסום עדיין תחום עסקי מוקדם עבור נטפליקס
זרז משמעותי אחד שוול סטריט אולי מפספסת הוא שעסק הפרסום של נטפליקס עדיין נמצא בשלב מוקדם, למרות שכבר יש לו היקף משמעותי. השירות הנתמך בפרסומות מגיע ליותר מ-250 מיליון צופים חודשיים, ויותר מ-80% מחברי מסלול הפרסום צופים בכל שבוע, לפי דיווחי החברה ממאי 2026. נטפליקס מצפה להכנסות מפרסום של כ-3 מיליארד דולר השנה, בערך פי שניים מ-2025, אך עדיין רק כ-6% מהכנסות החברה.
כעת נטפליקס שולטת בפלטפורמת טכנולוגיית הפרסום שלה דרך נטפליקס Ads Suite. טירגוט טוב יותר, רכישה אוטומטית, פרסומות הניתנות לעצירה באופן פרוגרמטי, והטמעה דינמית באירועים חיים, אמורים להקל על רכישת קמפיינים ועל המדידה שלהם. אני מאמין שכל זה יכול לקרות תוך מתן שליטה רבה יותר לנטפליקס על הכלכלה של התחום.
נראה שהביקוש מתחיל לאשר את ההשקעה הזו. ההתחייבויות המוקדמות של נטפליקס לשנת 2026 כמעט הוכפלו, והחברה תרחיב את מסלול הפרסום שלה לעוד 15 מדינות ב-2027. משחקי NFL, WWE ו-MLB מייצרים מלאי שידורים חיים נדיר שמותגים מייחסים לו ערך גבוה. התוכן החי ייצג רק כ-1% משעות הצפייה השנה. עם זאת, הוא הוביל לשישה מתוך 10 הימים הגדולים ביותר של הרשמות חברים חדשים בנטפליקס בחמש השנים האחרונות.
אני מאמין שהטיעון הרחב יותר הוא שנטפליקס יכולה להפיק הכנסות מהקהל העצום שנבנה על ידי עסק המנויים שלה. מעורבות עדיין חשובה, כי פחות צפייה פירושה פחות חשיפות לפרסום, אבל גם טכנולוגיה טובה יותר חשובה. במקביל, שווקים חדשים ומלאי פרימיום של שידורים חיים מספקים כמה דרכים להגדיל את ההכנסה לכל צופה.
השווי של נטפליקס לאחר האיפוס נראה סביר יותר
במקביל, אחרי הירידה הממושכת ואיפוס השווי, אני מאמין שמניית נטפליקס נראית מתומחרת באופן אטרקטיבי כיום. במחיר של 69.58 דולר, תחזיות הקונצנזוס לרווח למניה של 3.59 דולר ל-2026, 3.81 דולר ל-2027 ו-4.57 דולר ל-2028 משקפות מכפילי רווח עתידיים של 19.38x, 18.25x ו-15.23x, בהתאמה.
כדאי לזכור שהנתון של 2026 כולל הטבה חריגה ברבעון הראשון מדמי ביטול של 2.8 מיליארד דולר מוורנר ברוס (WBD), ולכן 2027 היא בסיס נקי יותר להשוואה. ועדיין, תשלום של כ-18.25x על רווחי השנה הבאה נראה סביר אם ההכנסות ימשיכו לצמוח בקצב דו-ספרתי, השוליים יתרחבו, והפרסום ימשיך לצבור היקף. התחזית ל-2028 משקפת צמיחה של 19.81% ברווח למניה ומכפיל ברמת אמצע העשרה. נטפליקס גם רכשה בחזרה מניות בהיקף של 4.7 מיליארד דולר ברבעון השני, ונשאר לה אישור לרכישה חוזרת של 27.1 מיליארד דולר, מה שעשוי להיות גם זרז חיובי.
כמובן, אם המעורבות תמשיך להיחלש, עלויות התוכן יעלו, וההתפתחות של תחום הפרסום תאכזב, גם מכפיל של 18.25x על הרווחים עלול להתברר כגבוה מדי. עם זאת, הירידה במניה איפסה את הציפיות, בזמן שנטפליקס עדיין מצפה ליותר מ-20% צמיחה ברווח התפעולי ב-2026. אני מאמין שזה יוצר יחס סיכון-סיכוי אטרקטיבי יותר ממה שהוויכוח על המעורבות מרמז.
האם מניית נטפליקס היא קנייה, מכירה או החזק?
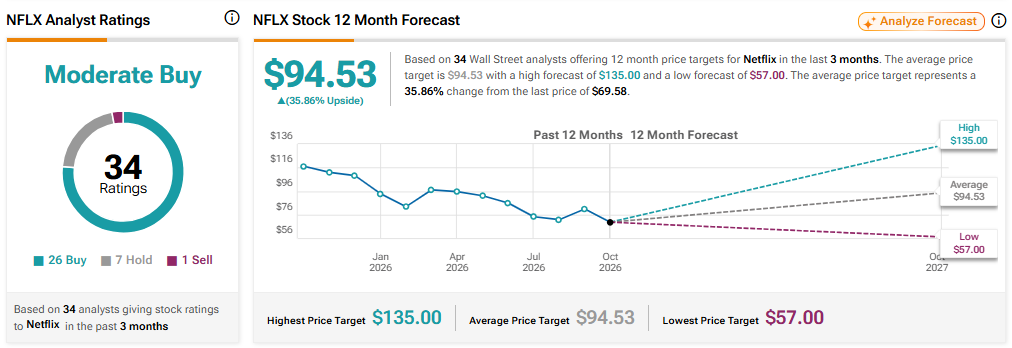
אז האם מניית נטפליקס היא קנייה, מכירה או החזק? וול סטריט מעניקה לנטפליקס דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, על בסיס 26 המלצות קנייה, שבע המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע של 94.53 דולר משקף אפסייד של כ-36% לעומת מחיר המניה הנוכחי.
סיכום
אני רוצה לראות את נטפליקס משפרת את המעורבות בארה״ב וממשיכה להפוך את הוצאות התוכן ליעילות. ההתקדמות של יוטיוב אמיתית, והפרסום מעלה את הערך של כל שעת צפייה. ועדיין, עסק הליבה ממשיך לצמוח בקצב דו-ספרתי. אנחנו גם רואים מעורבות בינלאומית חזקה יותר, והשוליים ממשיכים להתרחב.
בנוסף, חשוב לזכור שהזדמנות הפרסום עדיין רחוקה מבשלות מלאה. אחרי הירידות, אני מאמין שהשילוב הזה הופך את מניית נטפליקס לאטרקטיבית.