האם Vanguard S&P 500 ETF (VOO) עדיין מהווה קנייה? משקיע אחד כבר פחות בטוח
מניית Rocket Lab Usa (RKLB) עלתה ב-13% בחודש האחרון; הנה מי מחזיק בה
חוזים עתידיים על המניות עולים קלות כשהמסחר באוקטובר נפתח בצורה חיובית
מניית אלפאבית A קיבלה מחיר יעד של 420 דולר מ-BNP Paribas – הנה הסיבה
3 תעודות סל שכדאי לקנות עם פוטנציאל עלייה של לפחות 13%, לפי אנליסט ה-AI
למה מניית נייק יורדת במסחר המאוחר — ומה וול סטריט רואה בהמשך
מניית נייק צונחת לאחר החמצת תחזיות ההכנסות לרבעון הראשון
שוק המניות היום: SPY ו-QQQ עלו אחרי שהסיכויים להעלאת ריבית צנחו; תשואות האג"ח הממשלתיות ירדו
מניית ג'נרל מוטורס (GM) עולה למרות ירידה במכירות הרכב בארה"ב ברבעון השלישי
מניית מטא פלטפורמס זינקה ב-27% בספטמבר. למה המשקיעים צריכים לצפות עכשיו?
מניית גוגל יורדת למרות ניצחון בבית המשפט בתביעות על AI Overviews
מניית פאראמונט סקיידנס (NASDAQ:PSKY) צונחת בכמעט 9.5% לאחר אישור ההסדר
מניית מטאל (MAT) מזנקת ב-18% בעקבות דיווחים על הצעת רכישה של 6 מיליארד דולר
מניית אלפאבית A יורדת בזמן שהחברה מתמודדת עם יותר מ-3.2 מיליארד דולר בפיצויים למו"לים
מייקל ברי מחריף את הביקורת שלו על יצרנית השבבים אנבידיה (אנבידיה)
אי-הוודאות סביב Fathom לא עוצרת את העליות במניית פורד (NYSE:F)
המניות המובילות בעליות ב-S&P 500 היום, 1.10.26
טויוטה (TM) מודיעה על מכירות חזקות ברבעון השלישי, כשצרכנים חוזרים לרכבים חשמליים
הסיכויים להעלאת ריבית באוקטובר ירדו מתחת ל-25% לאחר שעוד בכיר בפד קרא לסבלנות
מיקרוסופט אומרת שמודל התמלול החדש שלה ל-AI מתחיל להגיב בתוך 320 מילישניות
מניית אינטל (אינטל) עולה כשהכלכלה שלה משתנה
3 מניות צמיחה בדירוג קנייה חזקה עם אפסייד של יותר מ-50% שיכולות לחזק את התיק שלכם באוקטובר הקרוב
מחיר היעד החדש של מיקרון אחרי דוח רווחים אדיר מוכיח שוול סטריט טעתה
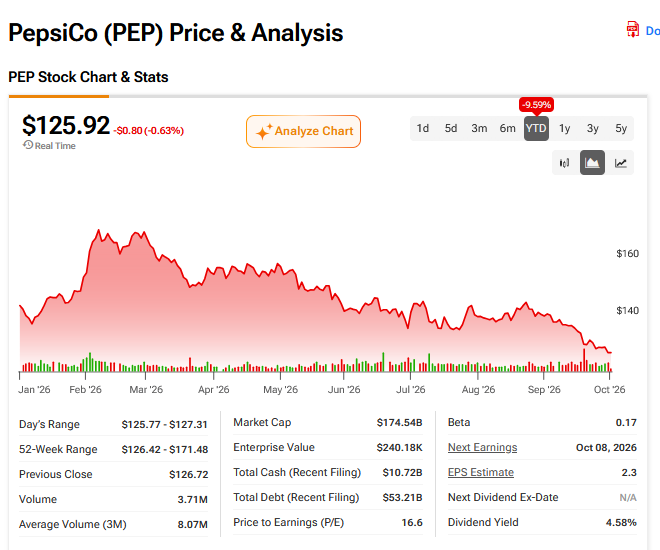
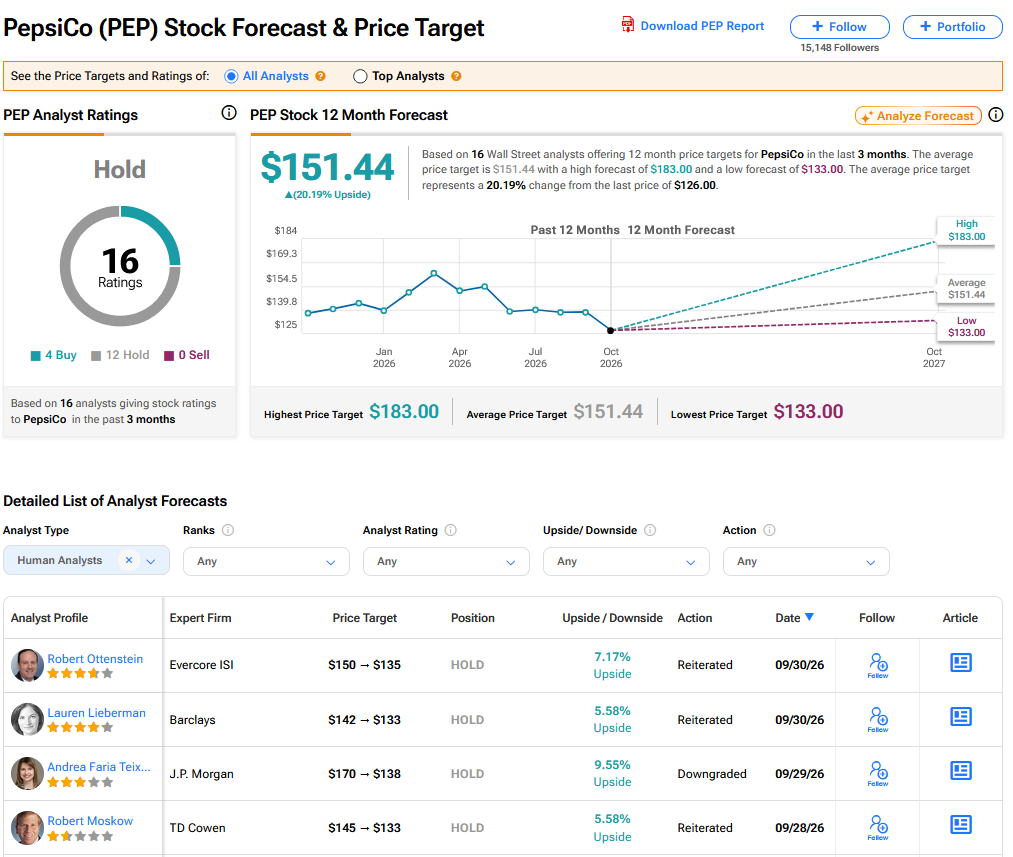
פפסיקו תדווח על תוצאות הרבעון השלישי בשבוע הבא – מה חושבים האנליסטים על מניית PEP?
אנתרופיק צפויה להפוך לציבורית לפני חג ההודיה בארה"ב לפי שווי של 2 טריליון דולר
מניית בואינג (NYSE:BA) עולה למרות הבעיות המצטברות
ריביות המשכנתא בארה"ב רשמו את הקפיצה השבועית הגדולה ביותר בארבע שנים
האם רובוטים ייקחו את העבודה שלכם? למה המחקר של Anthropic אומר שזה עשוי לקחת עשרות שנים
מניית Lyft (LYFT) יורדת לאחר הסדר שכר שובר שיאים לנהגים בסך 272.5 מיליון דולר
ישראמקו נגב 2: תקנה 1446(f) בארה”ב אינה חלה על השותפות
הנשיא דונלד טראמפ טוען שאינפלציה גבוהה יכולה לצמצם את החוב הלאומי של ארה"ב, שעומד על 40 טריליון דולר
3 תעודות הסל הטובות ביותר של ואנגארד עם אפסייד של יותר מ-20% שמכות את S&P 500
מניית מיקרוסופט (מיקרוסופט) עולה, ששת החודשים האחרונים של Windows 11 נבחנים
למה מניית קורטבה (CTVA) ירדה היום בכמעט 85%?
וול סטריט מטילה ספק בתוכנית ההלוואות של אנבידיה בהיקף 500 מיליארד דולר, בגיבוי שבבים, בזמן שמניית אנבידיה עלתה ב-1%
סיטיגרופ על מניית Rocket Lab Usa: 'אל תפספסו את זה'
דאו ג'ונס היום: ה-DJIA יורד כשמחירי הנפט עולים; הדולר האמריקאי מתחזק
ההנפקה של אס-קיי הייניקס בשווי 26.5 מיליארד דולר הובילה את הרבעון השני העמוס ביותר בהנפקות בארה"ב מאז 2021
מניית טסלה (טסלה) עולה קלות לאחר שארצות הברית נותרה מחוץ לשדרוג של Model 3
3 מניות ב<strong>קנייה חזקה</strong> מתחת ל-10 דולר שכדאי לעקוב אחריהן באוקטובר עם אפסייד של יותר מ-100%
בעלי מניות תובעים את Fractyl Health (GUTS) בעקבות טענות על תרופת הרזיה
מניית דל טכנולוג'יז (DELL) יכולה להמשיך לעלות ככל שהביקוש גדל
מניות MSTR ו-ASST עולות לאחר שמייקל סיילור מסטרטג'י תומך במתחרה Strive ומנבא זינוק של ביטקוין ל-120 טריליון דולר
מניית מיקרוסופט (מיקרוסופט) לא הושפעה מהצעה חדשה של Xbox להמרת דיסק לרישוי דיגיטלי
אנליסטים אומרים לקנות את מניית קורוויב (CRWV) אחרי עדכונים חשובים באירוע Fully Connected
סוודר חג מולד חדש לא עוצר את מניית הום דיפו (NYSE:HD) מלרדת
״יש סיבה,״ אומר משקיע על מניית אורקל
מניית סינופסיס מזנקת אחרי שדויטשה בנק העלה את מחיר היעד ל-640 דולר – הנה הסיבה
מניית אדוונסד מיקרו דיווייסז יורדת למרות עדכון על פיתוח שבבי חלל
מניית וולמארט בולטת לאחר שהאפליקציה שלה עוזרת ללקוחות למצוא את האור – ואת חמאת הבוטנים
אליי לילי (LLY) מסיימת את הסכם פיתוח הסרטן עם Foghorn Therapeutics
"זה משנה את הסיפור," אומר משקיע מוביל על מניית אדוונסד מיקרו דיווייסז
למה מניית אקסנצ'ור מזנקת היום, ולמה האנליסטית הזאת אומרת שהתגובה היא "אופטימית מדי"
מניית ספייס אקס עולה ב-1.5% לאחר שאלון מאסק נבחר לפרויקט ההגנה של הפנטגון לתכנון נשק צבאי עתידי
דוח טוען שסוכן של OpenAI אולי ניסה לפרוץ לממשלת קנדה
מניית אמזון (אמזון) ירדה ב-1% למרות רענון סדרת Kindle שמציע יותר אפשרויות לקוראים
טראמפ אומר שהוא לא ’מאשים את קווין וורש’ בריביות הגבוהות
3 קרנות סל של ואנגרד עם פוטנציאל עלייה של 24%+ שכדאי לעקוב אחריהן מעבר ל-VOO
מה דוח הרווחים של מיקרון מאותת לקראת הדוח הקרוב של SK הייניקס
מניית טסלה (טסלה) מתנדנדת בזמן ש-BYD הסינית ממשיכה את רצף הצמיחה במכירות הגלובליות בספטמבר
Canadian Pacific Kansas City (CP) מגיעה להסכם עם האיגוד, ובכך נמנעת השבתת עבודה
האם מניית נייק (NKE) תזנק או תיסוג אחרי הדוח של היום?
למה שוק המניות יורד היום, 1.10.26?
3 מניות ה-AI הטובות ביותר לקנייה באוקטובר 2026, לפי אנליסטים
3 מניות טרנדיות שאנליסטים עוקבים אחריהן עכשיו ולמה, 1 באוקטובר
קבוצת התשלומים סטרייפ חתמה על עסקה לרכישת Parafin כדי להרחיב את אפשרויות האשראי לחברות אמריקאיות
מחיר ה-XRP קיבל עכשיו זרז משמעותי אחרי שבעלי המניות של Armada אישרו ברוב של 94% את המיזוג עבור קופת XRP בהיקף של 473 מיליון מטבעות
מניית טי.ג'יי.אקס יורדת כשמשקיעים מתמקדים בסגירות חנויות T.J. Maxx ב-2026
העונתיות של S&P 500 מצביעה על אוקטובר חיובי
"זולה מדי מכדי להתעלם": האנליסט המוביל סי.ג'יי. מיוז אומר שמניית מיקרון טכנולוג'י בדרך ל-2,000 דולר
"סוג של פנטזיה", אומר משקיע על מניית מיקרון טכנולוג'י
3 פני סטוק שנמצאות על הרדאר של המשקיעים, 1 באוקטובר
מניית RKLB: סיטיגרופ מכנה אותה "אחזקת ליבה עבור שוורים בתחום החלל", ומעניקה המלצת קנייה
מיזוהו אומרת ש-3 מניות זיכרון בתחום ה-AI האלה הן "זולות בטירוף" אחרי דוחות הרבעון הרביעי של מיקרון טכנולוג'י
מדד דאו ג'ונס עולה קלות לאחר שדרישות האבטלה ירדו שבוע רביעי ברציפות
מניית ברודקום עולה קלות בעקבות עסקת מימון של 42 מיליארד דולר עם Anthropic לאספקת שבבים
מטא פלטפורמס מול אורקל: מניית AI אחת יקרה מדי, והשנייה מציעה הזדמנות, אומר משקיע
מניית נטפליקס (נטפליקס) לאחר הירידות עשויה להיות נקודת כניסה חזקה
ניווין השלימה את רכישת שרודרס ב-9.9 מיליארד ליש"ט, ויצרה מנהלת נכסים בשווי 2.6 טריליון דולר
3 מניות דיבידנד עם תשואה גבוהה ועם אפסייד של יותר מ-30% שכדאי לקנות באוקטובר 2026
למה מניית הפני סטוק נקסאלין טכנולוג'י (NXL) מזנקת היום ב-57%?
מניית בלקסטון גרופ (BX) לא מצליחה להתרומם למרות מהלך של מיליארד דולר להקמת מיזם טכנולוגיה ביטחונית
מניית מיקרון: גולדמן זאקס מעלה את מחיר היעד אחרי דוח חזק, אך נשארת ניטרלית
מניית אקסנצ'ור (ACN) מזנקת ב-17% אחרי עקיפת התחזיות בדוחות הרבעון הרביעי, כשסך ההזמנות החדשות הגיע ל-84.5 מיליארד דולר בשנת הכספים 2026
למה מניית ספייס אקס (SPCX) עולה בטרום מסחר היום, 1 באוקטובר?
מניית מיקרון יורדת: מה הלחיץ את המשקיעים ולמה וודבוש נשארת חיובית
החוזים העתידיים פותחים את אוקטובר בנימה חיובית כשמניות AI עולות
אנבידיה מול Alphabet: וול סטריט רואה אפסייד של כ-40% במניית AI אחת
3 מניות דיבידנד קינג עם תשואות גבוהות מהממוצע במגזר שלהן
די־וייב קוונטום (QBTS) משיקה סימולטור קוונטי מבוסס מודל שערים בזמן שמפת הדרכים לחומרה מתקדמת
OpenAI מאשימה את Moonshot AI בחילוץ נתוני GPT בהיקף גדול
למה אנבידיה ודל עולות היום בטרום מסחר, 1 באוקטובר?
חדשות מחשוב קוונטי: XNDU מרחיבה את היקף הפעילות, בעוד BTQ משיגה את העסקה הראשונה
תחזית מניית מיקרון – רוזנבלט מעלה את מחיר היעד של מיקרון בכ-27% אחרי תוצאות Q4 חזקות
3 תעודות סל עם אפסייד של יותר מ-50% שכדאי לקנות באוקטובר, לפי אנליסטים
תחזית מניית קורטבה: למה למשקיעים לא כדאי להילחץ מהירידה של היום
דונלד טראמפ כינה את מנכ"ל גוגל סונדאר פיצ'אי "מפלצת" בזמן שמניית גוגל קפצה ב-2% בעקבות השקת Gemini 4 Argon
דירוגי המכירה על טסלה נחלשים כשאנליסטים מהמרים שהשאיפות של מאסק בתחום ה-AI ינצחו
מנכ"ל משותף של נטפליקס (נטפליקס) אומר שענקית הסטרימינג במרוץ לצמיחה מהירה יותר
אחרי השעיית פליי דובאי: חברות התעופה הישראליות נערכות לטיסות השבה מהאמירויות
תנודתיות באופציות ומהלכי רווחים משתמעים להיום, 01 באוקטובר 2026
תחזית מחיר מניית Rocket Lab: שני ETF-ים ללכידת פוטנציאל עלייה של 58% בזמן שמניית [RKLB] מזנקת ביותר מ-5% היום
סין מצמצמת יצוא דלקים, הנפט מזנק: הברנט שוב מעל 100 דולר
ברן מרחיבה את פעילות הבטון: רכשה שליטה בבר-אל ב-35 מיליון שקל
משק אנרגיה מדווחת על שינוי בהחזקות חשבת החברה
אלקטרה נדל”ן מעדכנת על רכישות והיקפי פעילות בספטמבר 2026
BTC היום: מחיר הביטקוין ירד ל-83,062 דולר כשסיכוני מכירה מצד חברות כרייה הובילו לירידה בשוק