
נ״ו הולדינגס קלס איי (NU) עומדת בפני מבחן דוחות קריטי כשהסיכונים עולים
- נ״ו הולדינגס קלס איי ממשיכה להציג צמיחה חזקה בהכנסות, ברווח הנקי וברווחיות, עם בסיס לקוחות עצום והתרחבות בינלאומית, אך המניה מתקשה לשקף זאת.
- החששות המרכזיים סביב NU הם הידרדרות אפשרית באיכות האשראי, ריביות גבוהות וסיכונים פוליטיים וכלכליים בברזיל, כאשר דוחות הרבעון השלישי צפויים להיות מבחן חשוב להמשך.

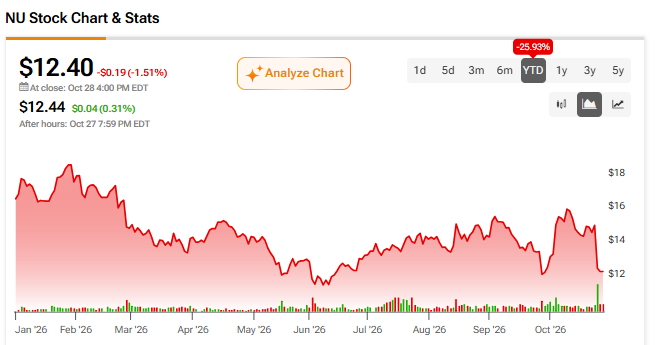
נ״ו הולדינגס קלס איי (NU) עומדת בפני מבחן דוחות קריטי, כאשר הסיכונים הפוליטיים והכלכליים בברזיל מוסיפים לחששות לגבי הצמיחה העתידית שלה. חברת הפינטק הברזילאית ממשיכה להציג רווחי שיא ורווחיות גבוהה. למרות זאת, המניה שלה התקשתה ב-2026, כולל ירידה של כמעט 17% לאחר בחירתו מחדש בהפתעה של לולה לנשיא ברזיל בסוף אוקטובר.
החששות לא מסתכמים בפוליטיקה. האטה בצמיחת הרווחים, הידרדרות באיכות האשראי ועלויות ההתרחבות הבינלאומית מכבידות על חברת פינטק שעדיין נסחרת ברמות תמחור גבוהות על בסיס מכפילים היסטוריים.
גם התחזית הכלכלית של ברזיל מוסיפה סיכון: ריביות גבוהות ושיעורי פיגור עולים. אף שהירידה במניה הפכה את השווי של NU לאטרקטיבי יותר, אני מצפה להידרדרות מסוימת באיכות האשראי בדוח הבא, שצפוי להתפרסם ב-12 בנובמבר. הדבר עשוי להגביל התאוששות בטווח הקצר עד הבינוני במניה. בטווח הארוך, עם זאת, אני שומר על דירוג קנייה.
נ״ו הולדינגס קלס איי הופכת צמיחה לרווחים
במבט רחב יותר, למרות הביצועים החלשים של המניה השנה, הנתונים התפעוליים של נ״ו הולדינגס קלס איי ממשיכים להראות התקדמות משמעותית ב-2026.
כך למשל, ב-רבעון השני של 2026, על בסיס ניטרלי לשערי חליפין, חברת הפינטק הברזילאית רשמה צמיחה של 39% בהכנסות הברוטו לעומת השנה הקודמת, ל-5.9 מיליארד דולר, בעוד שהרווח הנקי זינק ב-49% לעומת השנה הקודמת, ל-1.1 מיליארד דולר. נוסף על כך, היא הציגה תשואה על ההון של 33% — הרבה מעל זו של בנקים ברזילאיים מסורתיים כמו Itaú Unibanco (ITUB), שדיווח על תשואה על ההון של 24.3% באותו רבעון. הנתונים האלה מראים שמעבר לגיוס לקוחות, נ״ו הולדינגס קלס איי גם מצליחה להפיק מהם הכנסות בצורה יעילה.
למעשה, ההכנסה הממוצעת ללקוח פעיל (ARPAC) עומדת כעת על כ-17 דולר, עם שיעור פעילות חודשי של 83.5%. גם זה מראה שהרווחיות ממשיכה להשתפר, אפילו כשבסיס הלקוחות ממשיך לגדול.

סיפור הצמיחה של NU רחוק מלהסתיים
סיפור הצמיחה של NU רחוק מלהסתיים. בסיס הלקוחות של NU כבר הגיע ל-139 מיליון ברחבי העולם. מתוכם, כמעט 118 מיליון נמצאים בברזיל בלבד — כ-64% מהאוכלוסייה הבוגרת במדינה.
בעולמות הפינטק והבנקאות הדיגיטלית, קשה מאוד להתחרות בהיקף ובפריסה של NU בשוק הבית שלה. מעט מאוד — אם בכלל — מוסדות פיננסיים דיגיטליים בעולם המערבי הצליחו להגיע לרמת חדירה כזו לשוק, תוך שמירה על עלות שירות חודשית נמוכה כל כך, של כ-1 דולר ללקוח פעיל, ובמקביל לייצר יותר ממיליארד דולר ברווח רבעוני.

נ״ו הולדינגס קלס איי גם מתרחבת בזירה הבינלאומית. היא פועלת כבנק במקסיקו מאז אוגוסט, בעוד ש-השקת מוצרים פיננסיים דיגיטליים בארה״ב בספטמבר פתחה אפיק צמיחה נוסף. תחזיות הקונצנזוס מצביעות כעת על שיעור צמיחה שנתי ממוצע מרשים של 28.4% ברווח למניה (EPS) בשלוש עד חמש השנים הקרובות — בערך פי 2.5 מהחציון של מגזר הפיננסים הרחב.
למה השוק לא מתגמל את הצמיחה של NU
כמה גורמים מנעו ממניית NU להדביק את קצב ההתקדמות התפעולית שלה. למשל, בספטמבר, Itaú BBA הוריד את ההמלצה על NU מ״קנייה״ ל״החזק״. הוא צופה שצמיחת הרווח תאט מ-32% ב-2026 ל-14% בלבד ב-2027. בין הסיבות שצוינו: חולשה בהוצאות הצרכנים בברזיל, מגבלות רגולטוריות אפשריות על הלוואות ועלויות ההתרחבות הבינלאומית.
שנית, איכות האשראי דורשת תשומת לב. שיעור ההלוואות הבעייתיות (NPLs) מעל 90 יום עלה מ-6.5% ל-6.9% ברבעון השני של 2026, אם כי ההנהלה ייחסה חלק גדול מהעלייה הזו לעונתיות.
אולם המכה האחרונה הגיעה לאחרונה יותר. אוקטובר הביא עמו הלם פוליטי. הבחירה מחדש והמפתיעה של לולה דה סילבה לנשיא ברזיל הובילה למכירה חדה בנכסים ברזילאיים. NU נפלה כמעט 17% ב-26 באוקטובר, על רקע חששות לגבי ריביות, שערי חליפין והתחזית הפיסקלית של המדינה.

אחרי הכול, ברזיל עדיין מתמודדת עם ריבית מדד ייחוס של 13.75%, שעשויה להישאר גבוהה לאורך זמן בגלל אי-הוודאות הפיסקלית. לנובנק יש לכך חשיבות רבה. לפי הבנק המרכזי של ברזיל, שיעור הפיגורים בקרב לווים פרטיים עלה מ-4.9% ל-6.0% במהלך 12 החודשים שהסתיימו באוגוסט 2026.
למרות שהנהלת NU ייחסה חלק גדול מהעלייה בשיעור ה-NPL של יותר מ-90 יום לגורמים עונתיים, המספרים עוזרים להסביר למה השוק מודאג. ריביות גבוהות לאורך זמן עלולות להפעיל עוד יותר לחץ על היכולת של צרכנים להחזיר הלוואות. זה עלול להוביל להפרשות גדולות יותר להפסדי אשראי ולסכן את צמיחת הרווח של NU ב-2027.
דוחות הרבעון השלישי של NU יעמידו למבחן את התמחור הזול יותר שלה
חשוב לציין שנ״ו הולדינגס קלס איי עדיין מתומחרת בנדיבות כחברת פינטק — לפחות על בסיס מכפילים היסטוריים. גם אחרי הירידה האחרונה, NU נסחרת במכפיל של כ-17 על הרווח המדווח ההיסטורי ובמכפיל הון של 4.6. לשם השוואה, Itaú נסחרת בערך במכפיל רווח של 10 ובמכפיל הון של 2.
עם זאת, הסתכלות רק על מכפילים היסטוריים עלולה להטעות. על בסיס תחזיות הקונצנזוס לרווח למניה של 0.86 דולר ל-2026 ו-1.11 דולר ל-2027, NU נסחרת בערך במכפילים של 14.46 ו-11.16 על הרווחים הללו, בהתאמה. המשמעות היא צמיחה של כ-29% ברווח למניה ב-2027, מה שהופך את התמחור לאטרקטיבי הרבה יותר אם התחזיות האלה אכן יתממשו.
כאן נכנס לתמונה הדוח הבא, שצפוי להתפרסם ב-12 בנובמבר. תחזיות הקונצנזוס מצביעות על רווח למניה של כ-0.23 דולר ברבעון השלישי של 2026. חשוב יותר מעמידה מעל התחזית יהיו שיעורי הפיגור, עלות האשראי וההערות של ההנהלה לגבי 2027.

אני מצפה ללחץ מסוים על איכות האשראי, במיוחד מאחר שנ״ו הולדינגס קלס איי מרחיבה במכוון את החשיפה שלה ללווים מסוכנים יותר. ברבעון השני של 2026, האסטרטגיה הזו הוסיפה 24 נקודות בסיס לשיעור ה-NPL בטווח של 15–90 יום ו-170 מיליון דולר להפרשה שלה להפסדי אשראי צפויים. נוסף על כך, שיעור ה-NPL של יותר מ-90 יום כבר היה גבוה בכ-40 נקודות בסיס לעומת שנה קודם לכן. זה מעלה את הסיכון שעלויות אשראי גבוהות יותר יכבידו על הדוחות הקרובים, במיוחד אם הכלכלה הברזילאית תמשיך להיחלש.
האם NU היא קנייה, לפי האנליסטים בוול סטריט?
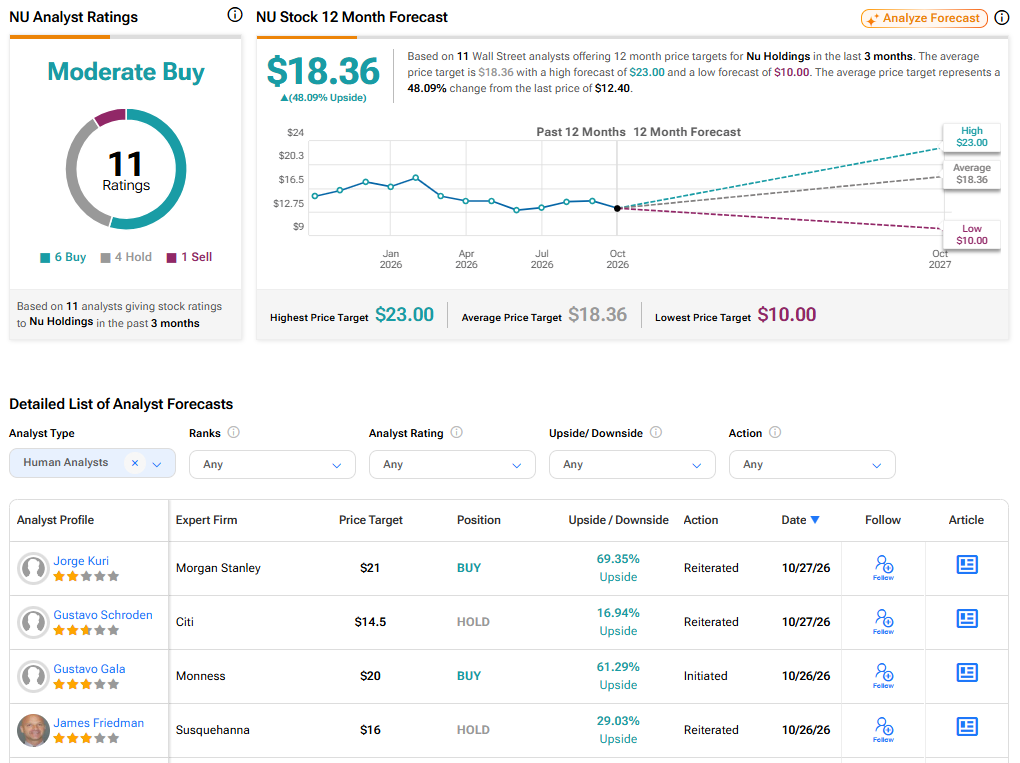
התחזית של וול סטריט ל-NU נשארת חיובית, למרות התמתנות מסוימת בסנטימנט. למניה יש כיום דירוג קונצנזוס של קנייה מתונה, עם שש המלצות קנייה, ארבע המלצות החזק ורק המלצת מכירה אחת מצד 11 אנליסטים. בינתיים, מחיר היעד הממוצע של נ״ו הולדינגס קלס איי הוא 18.36 דולר, מה שמרמז על אפסייד משמעותי של 48% מהרמות הנוכחיות.
קנייה לטווח ארוך, אבל התאוששות מהירה לא נראית באופק
אני לא מצפה להתאוששות מהירה במחיר המניה של נ״ו הולדינגס קלס איי. לדעתי, דוחות הרבעון השלישי כנראה לא יפיגו את החששות לגבי הידרדרות באיכות האשראי והלחץ על הרווחים.
גם הרקע המאקרו-כלכלי לא מסייע, כאשר מניות ברזילאיות מתמודדות עם ספקנות חזקה מצד השוק. ובכל זאת, במכפיל של 11.16 על רווחי 2027 הצפויים, NU נראית אטרקטיבית יותר ויותר עבור בנק שמציג תשואה על ההון של 33% וצמיחת רווח דו-ספרתית.
כמובן, ייתכן שהתחזיות האלה יעודכנו כלפי מטה, אבל אני לא חושב שהמכירה החדה האחרונה משקפת את פוטנציאל הרווחים ארוך הטווח של NU. לכן אני נשאר עם דירוג קנייה, גם אם ייקח למניה יותר זמן להתאושש.