
בעלי עניין מגדילים החזקות ב-2 מניות 'קנייה חזקה' האלה — האם כדאי לכם ללכת בעקבותיהם?
- Applied Digital (APLD) ו-Inhibrx Biosciences (INBX) בלטו לאחרונה בעקבות רכישות גדולות מצד בעלי עניין בכירים, לצד תמיכה רחבה מצד אנליסטים בוול סטריט עם דירוג קנייה חזקה.
- אנליסטים צופים לשתי המניות פוטנציאל עלייה משמעותי בשנה הקרובה: Applied Digital נהנית מצמיחה חזקה בהכנסות והתרחבות בפרויקטי AI, בעוד Inhibrx מתקדמת עם מועמדי תרופות וניסויים קליניים חיוביים.

משקיעים תמיד מחפשים סימן חדש, איזשהו אות שיצביע על המניה הנכונה, ועל המקום או הזמן הנכון להשקיע. הם עוקבים אחרי תחזיות אנליסטים, כותרות מאקרו ולחישות לקראת דוחות – כל הסימנים הרגילים. אבל יש סימן אחד שבאמת בולט: מסחר של בעלי עניין.
בעלי העניין הם מנהלי החברה, בכירי ההנהלה והדירקטורים בדירקטוריון, שיש להם מבט פנימי על פעילות החברה. יש להם ידע ממקור ראשון על הפעילות והתחזיות הפיננסיות של החברות שלהם. וכשהם מתחילים להשקיע כסף אישי במניות של החברה שלהם, למשקיעים כדאי לשים לב היטב.
החלק הטוב ביותר הוא שהעסקאות האלה לא נשארות מתחת לרדאר. הרשויות הרגולטוריות קבעו שחובה לחשוף לציבור עסקאות של בעלי עניין, כלל שיוצר במידה מסוימת מגרש משחקים שוויוני יותר בין בעלי עניין למשקיעים פרטיים. עסקאות כאלה שנחשפות לציבור הן מקור מידע מוצק עבור מי שעוקב בחוכמה אחרי השוק.
השתמשנו בכלי Insiders’ Hot Stocks של TipRanks כדי לעקוב אחרי עסקאות של בעלי עניין – והכלי מראה שכמה בעלי עניין ביצעו לאחרונה רכישות גדולות במיוחד, בהיקפים של 6 או 7 ספרות. רכישות כאלה מצד בעלי עניין לא נעשות בקלות; בעל עניין יכול למכור מניות מסיבות רבות, אבל רכישה משמעותית לרוב משקפת ביטחון בסיכויי העתיד של החברה.
כדי לקבל אינדיקציה חזקה עוד יותר לפוטנציאל של מניה, חיפשנו חברות שבהן רכישות גדולות של בעלי עניין מלוות גם בתמיכה חזקה מצד אנליסטים בוול סטריט. בסופו של דבר, כשבעלי עניין בחברה שמים סכומי כסף רציניים על השולחן וגם אנליסטים צופים עליות, למשקיעים יש שתי סיבות משכנעות לבדוק את המניה מקרוב.
עם זה בראש, התמקדנו בשתי מניות בדירוג 'קנייה חזקה' שראו לאחרונה רכישות משמעותיות מצד בעלי עניין, ושמציעות פוטנציאל עלייה גדול מאוד לפי אנליסטים בוול סטריט. בואו נסתכל מקרוב.
Applied Digital (APLD)
נתחיל עם חברת תשתיות AI, Applied Digital. החברה ממוקמת בדאלאס, טקסס, ומאז 2021 היא מתכננת, בונה ומפעילה מרכזי נתונים מהדור הבא וסביבות מחשוב בצפיפות גבוהה עבור תעשיית ה-AI. זה מציב את Applied Digital במרכז גל ה-AI, מכיוון שלמתקנים כאלה יש ביקוש גבוה מצד מגזר טכנולוגי-כלכלי שצומח במהירות.
מרכזי הנתונים של Applied Digital נבנו מההתחלה כמתקנים מתקדמים, שמותאמים ליישומי מחשוב עתיר ביצועים – כולל פעילות והדרכה של AI ולמידת מכונה. תחום ההתמחות של החברה הוא "מפעלי AI", רשת של קמפוסים ייעודיים שנבנו במיוחד כדי לנצל יכולות ייצור חשמל בהיקף גדול ולהפוך את האנרגיה הזו ליכולות AI פעילות. מפעלי ה-AI של Applied Digital תוכננו מההתחלה לעומסי עבודה בצפיפות גבוהה, יכולת מרכזית בתהליכי אימון והסקה של AI.
בקיץ שעבר ובתחילת השנה הנוכחית הודיעה Applied Digital על שתי התחלות בנייה גדולות בפרויקטים של מפעלי AI. אלה כוללים את קמפוס Polaris Forge 2 בצפון דקוטה, בהשקעה של 3 מיליארד דולר ובהספק של 280 מגה-וואט, ואת מתקן Delta Forge 1 בלואיזיאנה, עם קיבולת של 430 מגה-וואט. Applied Digital כבר הבטיחה חוזי שכירות עם hyperscalers בקמפוסים האלה, כאשר Oracle מקושרת ל-Polaris Forge 2 ומטא ל-Delta Forge 1. גם הסכמי שכירות נוספים נמצאים בדיונים.
שני בעלי עניין בכירים ביצעו בימים האחרונים רכישות גדולות של APLD. נשיא החברה, Jason Zhang, הוציא 5.658 מיליון דולר כדי לרכוש 300,000 מניות, בעוד המנכ"ל Wes Cummins קנה 55,803 מניות ביותר ממיליון דולר. ההחזקה של Zhang ב-Applied Digital עומדת כעת על יותר מ-51 מיליון דולר; Cummins מחזיק בחברה ביותר מ-423 מיליון דולר.
במעבר לתוצאות החברה, אפשר לראות ש-Applied Digital ייצרה הכנסות של 341.9 מיליון דולר ברבעון הראשון של שנת הכספים 2027. הסכום הזה עלה ב-322% לעומת השנה הקודמת, והיכה את התחזית ביותר מ-217 מיליון דולר. בשורה התחתונה החברה רשמה הפסד נקי של 0.82- דולר למניה, והחמיצה את הציפיות ב-54 סנט למניה.
למרות ההפסד הרבעוני שהיה רחב מהצפוי, אנליסט וולס פרגו Eric Luebchow נשאר חיובי. הוא כתב על חברת מרכזי הנתונים ל-AI: “APLD remains in late stages to sign ~250 MWs of expansions at Polaris Forge 2 (ORCL) and Delta Forge 1 (we believe מטא) at lease rates that are ~15%+ higher than the initial leases signed at those sites. APLD also expects it can achieve some build cost efficiencies by expanding on existing campuses, which should improve cash NOI yields by ~100 bps or more (we estimate ~10-11% initial starting cash yields for the new leases)… There are several NT catalysts for APLD, including: PF3/DF1/DF2 debt raise which should ease any concerns around rising rates and credit availability… and a significant ramp in deliveries and EBITDA conversion over the next 2-3 quarters.”
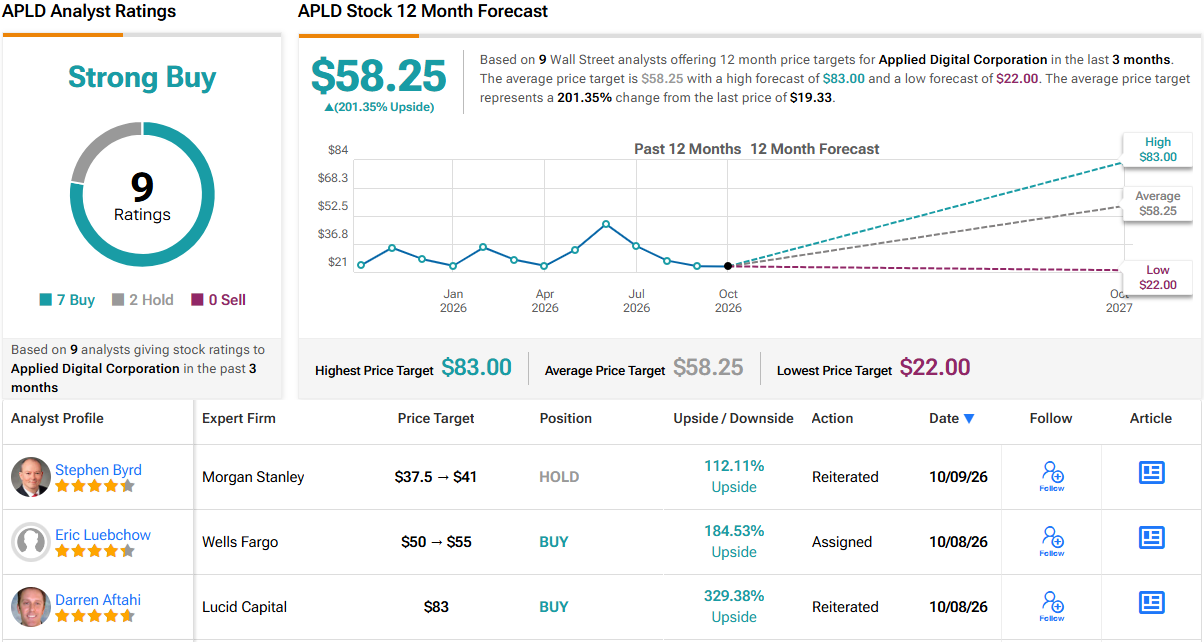
לסיכום עמדתו, Luebchow מעניק למניית APLD דירוג קנייה, יחד עם מחיר יעד של 55 דולר, שמשקף פוטנציאל עלייה חזק של 184% בשנה הקרובה. (לצפייה ברקורד של Luebchow, לחצו כאן)
9 דירוגי האנליסטים האחרונים כאן מתחלקים ל-7 המלצות קנייה ו-2 המלצות החזק, ותומכים בדירוג הקונצנזוס של האנליסטים מסוג קנייה חזקה. המניה נסחרת כרגע במחיר של 19.33 דולר, ומחיר היעד הממוצע של 58.25 דולר אפילו חיובי יותר מהעמדה של וולס פרגו, עם תחזית לעלייה של 201% בשנה הקרובה. (ראו תחזית מניית APLD)
Inhibrx Biosciences (INBX)
Inhibrx Biosciences מקליפורניה, המניה השנייה שנבחן כאן היום, היא חברת מחקר ופיתוח ביו-פרמצבטית, חברת ביוטק שעוסקת בגילוי ובפיתוח של סוכנים טיפוליים חדשים. החברה פועלת כיום בשלב הקליני, ויש לה שני מועמדים לתרופות שנמצאים בניסויים קליניים בבני אדם. Inhibrx שואפת להביא לשוק טיפולים חדשים כדי לסייע לחולים עם מצבים מסכני חיים.
באופן ספציפי, החברה משתמשת במומחיות בהנדסת חלבונים, יחד עם פלטפורמת נוגדנים חד-תחומיים קניינית, כדי לבנות את צנרת הפיתוח שלה. המועמד הטיפולי החדש הראשון שלה הוא ozekibart, שבעבר היה מוכר בשם INBRX-109. מדובר באגוניסט טטרוולנטי שנבנה כדי למקד את הקולטן האנושי למוות 5 (DR5), וכך לגרום למוות תאי מתוכנן סלקטיבי לגידול. המועמד השני, INBRX-106, הוא אגוניסט OX40 הקסוולנטי, סוכן טיפולי חדש שגורם ל-hyperclustering של OX40 ומעודד פעילות אנטי-גידולית חזקה דרך הפעלה עוצמתית של מסלול הקו-סטימולציה OX40.
נכון לעכשיו, ozekibart נבדק כטיפול לסוגי סרטן שונים, במיוחד סרטן המעי הגס וכונדרוסרקומה קונבנציונלית. ביוני השנה, מינהל המזון והתרופות האמריקאי קיבל את בקשת רישיון התרופה הביולוגית (BLA) של החברה, שמבקשת אישור ל-ozekibart עבור חולים עם כונדרוסרקומה קונבנציונלית שאינה ניתנת לכריתה או גרורתית; תאריך ה-PDUFA נקבע ל-14 באפריל 2027. לחברה יש גם תוכניות להאיץ את המסלול הרגולטורי של ozekibart בסרטן המעי הגס בקו טיפול רביעי.
בספטמבר האחרון הודיעה החברה על נתונים חיוביים מניסוי קליני במחקר HexAgon, מחקר שלב 2 שבוחן את הבטיחות והיעילות של INBRX-106 בחולים עם קרצינומה של תאי קשקש בראש ובצוואר. בהודעה הציגה Inhibrx תוצאות חיוביות שתומכות בהרחבה משמעותית של המחקר כדי לבחון גידולים עם אימונוגניות גבוהה ושילובים עם חיסונים נגד סרטן.
אלה תוצאות אופטימיות ומכוונות לעתיד, שעוזרות להכניס את רכישת בעל העניין לפרופורציה. המנכ"ל Mark Lappe רכש ב-14 באוקטובר 10,040 מניות של INBX בסכום כולל של 848,977 דולר. הרכישה העלתה את היקף ההחזקה שלו בחברה ליותר מ-87 מיליון דולר.
מבחינת אנליסט סטיפל Dara Azar, צנרת המוצרים של החברה, למרות שיש לה רק שני סוכנים טיפוליים בשלב הקליני, היא נכס מוצק שכדאי למשקיעים לשקול. Azar כתב בהערה אחרונה, “We believe INBX leverages its proprietary platform to succeed where decades of industry efforts have reached a biological impasse. By deploying rationally-designed, multi-valent architectures embodying cumulative field experience, the company has advanced Ozekibart (DR5) and INBRX-106 (OX40) further in the clinic than any prior program for these targets, revealing a dual-track strategic scarcity… Even without any of these emerging P3 programs, we see an independent higher valuation back-stop in off-label perioperative chondrosarcoma based on M&A precedents for ~$1bn peak rare oncology launches.”
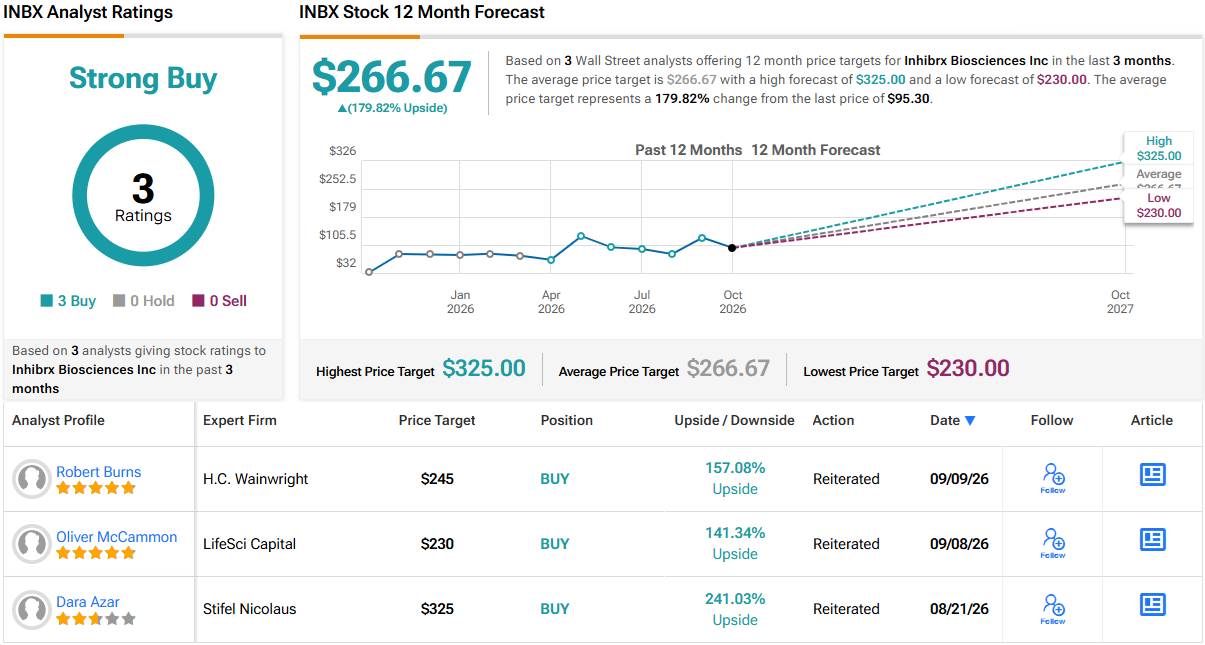
העמדה הזו תומכת בדירוג קנייה של האנליסט למניה. מחיר היעד של Azar, שעומד על 325 דולר, מצביע על פוטנציאל עלייה של 262% בשנה הקרובה. (לצפייה ברקורד של Azar, לחצו כאן)
כל שלוש סקירות האנליסטים האחרונות כאן הן חיוביות, ולכן דירוג הקונצנזוס של האנליסטים מסוג קנייה חזקה הוא פה אחד. מניית INBX נסחרת כעת ב-95.30 דולר, ומחיר יעד ממוצע של 266.67 דולר מצביע על פוטנציאל עלייה של כ-180% בטווח של שנה. (ראו תחזית מניית INBX)
כתב ויתור: הדעות שמובעות במאמר הזה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.