ל-ASML Holding יש בעיה שכל חברה הייתה רוצה שתהיה לה
מניות IONQ, RGTI, QBTS ו-QUBT עולות כשהמסחר סביב AI מתאושש
התראת רווחים ברגע האחרון של טסלה לרבעון השלישי: סוחרי אופציות מצפים לתנועה חדה במניית טסלה
התאוששות או דחייה? השבוע המכריע הבא של וול סטריט
האם מניית טסלה תזנק או תרד אחרי הדוחות? קנטור מביעה עמדה
מניית IBM ירדה ב-17% מתחילת השנה. האם דוחות הרבעון השלישי היום יסמנו נקודת מפנה?
התראת דוח של מטא ברגע האחרון: סוחרי אופציות מצפים לתזוזה של 10.5% במניה
פרטנר תקשורת בוחנת הנפקת סדרת אגרות חוב חדשה
שטראוס גרופ מדווחת על קיטון בהחזקות כתבי אופציה
המהומות בצרפת מגיעות לשוק ההון: תשואת האג”ח בשיא, מניית קרפור צונחת
למה מניית דל טכנולוג'יז עולה היום ביותר מ-5% בטרום מסחר, 21 באוקטובר?
דאטה סנטרס DayOne עשויה לקצץ את ההנפקה המתוכננת של 5 מיליארד דולר בחצי, כשמשקיעי AI נבהלים
מיזוג בין טסלה ל-SpaceX עשוי להעניק למאסק 58% שליטה בזכויות ההצבעה
מניית ספוטיפיי (SPOT) מקבלת העלאת מחיר יעד מאנליסט 4 כוכבים של ג'פריס, שאומר כי הפלטפורמה "מוגנת היטב מפני חששות לעקיפה על ידי AI"
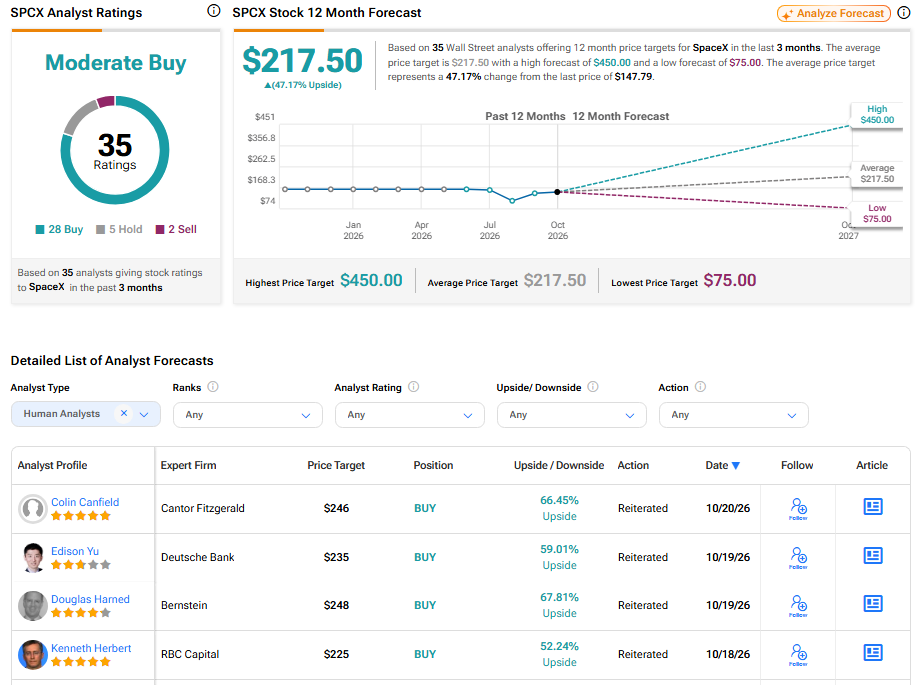
מניית ספייס אקס (SPCX) מזנקת ביותר מ-8% אחרי דוחות הרבעון השלישי — מה הלהיב את המשקיעים?
תנודתיות באופציות ותנועות רווחים משתמעות היום, 21 באוקטובר 2026
איך TipRanks יכולה לתמוך בעתיד ההשקעות: תובנות מפסגת HOOD
התאריכים שמאחורי החלטות השקעה: לעזור למשקיעים להתכונן למה שמצפה בהמשך
בית המשפט אישר לפרטנר חלוקת דיבידנד של 500 מיליון ש”ח
אנבידיה (אנבידיה) קובעת שיא במחשוב קוונטי עם 104 קיוביטים. מה זה אומר עבור המניה
גטי אימג׳ס הולדינגס (GETY) הגישה בקשה לפשיטת רגל לפי צ'פטר 11 במסגרת קידום תוכנית הארגון מחדש
אזורים ליווינג רוכשת מצבי צרפתי ובניו 80 דירות באזור ב-198 מיליון שקל
מניית טסלה עולה לקראת הדוח כשדן אייבס מכנה מיזוג עם ספייס אקס "מהלך מתבקש"
מניית נטפליקס (נטפליקס) יורדת ב-6% אחרי תחזית חלשה לדוחות — הנה למה האנליסטים עדיין חיוביים
בעלי עניין מגדילים החזקות ב-2 מניות 'קנייה חזקה' האלה — האם כדאי לכם ללכת בעקבותיהם?
שוק המניות היום, 21 באוקטובר – החוזים העתידיים עולים על רקע הדוחות האחרונים; ספייס אקס מזנקת בעקבות עקיפת תחזיות ברבעון השלישי ושיחות מיזוג
מניית מיקרון, סאנדיסק ו-SK Hynix עולות היום בטרום מסחר — מה מניע את העליות?
מניית מיקרון טכנולוג'י (מיקרון) עולה בעקבות הסכם עם איגוד העובדים בטאיצ'ונג שבטייוואן
עליות קלות בבורסת ת”א לקראת החלטת הריבית, מדד הביטוח מטפס בכ-2%
מניות סמסונג ו-SK הייניקס זינקו ב-6% בעקבות שדרוגי שבבי זיכרון ל-AI בסין
אנתרופיק רשמה הפסד של 80.7 מיליארד דולר במחצית הראשונה לקראת הנפקה — אבל יש כאן הסתייגות
מניית Cohu (COHU) זינקה ב-16% במסחר מאוחר. מה עומד מאחורי המהלך?
לפי דיווח, אילון מאסק הורה להגביל את Starlink עבור הכוחות האוקראיניים
החוזים העתידיים על המניות עולים כשהמשקיעים מתמקדים בדוחות של ספייס אקס וחברות נוספות
למה מניית זיכרון ה-AI אס-קיי הייניקס (SKHY) עולה היום — ומה וול סטריט מצפה בהמשך (21 באוקטובר)
למה מניית סופר מיקרו קומפיוטר (SMCI) זינקה ביותר מ-15% במסחר מאוחר ביום שלישי?
דוחות הרבעון השלישי של מטא פלטפורמס – הנה הסיבה שב-BMO Capital נשארים זהירים לגבי מניית מטא
Oklo או פלנטיר: קתי ווד קונה מניה אחת ב-4.1 מיליון דולר ומוכרת את השנייה ב-5.3 מיליון דולר
למה מניות שבבי ה-AI אנבידיה, ברודקום ומיקרון עולות במסחר מאוחר — ומה וול סטריט צופה בהמשך
ספייס אקס או נטפליקס: האנליסט הבכיר דניאל אייבס אומר שמניה אחת היא קנייה אחרי הדוחות, והשנייה מאכזבת
החוזים העתידיים על המניות עולים אחרי שהדאו זינק ב-500 נקודות
ג'נרל מוטורס נמנעה מהיברידיות במשך שנים. עכשיו מחירי הדלק הגבוהים משנים את התוכניות שלה
למה מניית ספייס אקס מזנקת במסחר המאוחר — ומה וול סטריט מצפה שיקרה בהמשך
מניית נטפליקס צונחת במסחר מאוחר — מה הלחיץ את המשקיעים ומה וול סטריט צופה בהמשך
מניית ספייס אקס (SPCX) עולה לאחר שהחברה עקפה בגדול את תחזיות הרווח לרבעון השלישי
מניית נטפליקס (נטפליקס) יורדת בעקבות תוצאות כספיות מעורבות
שוק המניות היום: SPY ו-QQQ נסחרו במגמה מעורבת על רקע ירידת תשואות האג"ח לקראת גל דוחות של ענקיות הטכנולוגיה
המניות המובילות בעליות במדד S&P 500 היום, 20/10/26
חדשות מיזוגים ורכישות: OpenAI רוכשת את Orchestra Bio כדי להאיץ פיתוח תרופות בעזרת AI
מניית פורד (NYSE:F) יורדת בעקבות ריקול חדש בשל מדי מהירות תקולים
מניית נובו נורדיסק (NVO) עולה היום ב-2% בעקבות נתונים חיוביים על תרופת ההרזיה CagriSema
אפליקציית ה-AI Muse של מטא פלטפורמס הגיעה ל-10.9 מיליון הורדות בזמן שהורדות ChatGPT ירדו ב-25%
מניית אינטל (אינטל) עולה לאחר שג'יי פי מורגן שינה את עמדתו
מניית ברקשייר האת'וויי (BRK.B) מתקרבת לשיא כל הזמנים כשמשקיעים מחפשים מקלט בשוק תנודתי
3 תעודות הסל האלה עשויות לספק עליות של יותר מ-11%, לפי אנליסט ה-AI
שיעור התמיכה בטראמפ צונח לשפל שיא לקראת בחירות אמצע הכהונה
מניית בואינג (NYSE:BA) יורדת לאחר השקת פלטפורמת Dataliner
וולמארט מול קוסטקו: איזו ממניות ענקיות הקמעונאות היא קנייה חכמה יותר?
מניית אליי לילי (LLY) מגיעה לשיא כל הזמנים לקראת הדוח
מייסד TRON ג'סטין סאן לא מתלהב מביטקוין בגלל איומים מצד בינה מלאכותית וטכנולוגיה קוונטית
HSBC אומרת למכור את מניית קורוויב (CRWV), ורואה ירידה של יותר מ-30%
מניית אירן הגיעה לשפל חדש של שנה — הנה הסיבה שאנליסטי ה-AI יושבים על הגדר
סיילספורס רוכשת את Braze ב-5.7 מיליארד דולר כדי להרחיב את כלי הלקוחות בזמן אמת
סנופלייק זוכה לשבחים מאנליסטים על ההתקדמות בתחום ה-AI. לסיילספורס עדיין יש עבודה לעשות
חדשות מיזוגים ורכישות: מניית ליינסגייט סטודיוס (LION) מזנקת ב-14% בעקבות דיווחים על הצעת רכישה
סיכויי Polymarket: האם טסלה, מטא ו-IBM יכו את תחזיות הדוחות מחר?
"ברחו לגבעות," מזהירה משקיעה לגבי מניית ספייס אקס לפני הדוח
מניית מיקרוסופט (מיקרוסופט) יורדת כשממשלת בריטניה שוקלת רגולציה נוספת
מניית Columbus Acquisition (SAIQ) זינקה ב-67% בעקבות שיגור רקטת SpaceX (SPCX)
יצרנית מערכות הטיסה האוטונומיות Reliable Robotics מזנקת לשווי של יותר ממיליארד דולר
מניית טסלה (טסלה) עולה בעקבות מהלכים של חברת Boring
מניית קוסטקו (COST) נסחרת ללא שינוי בזמן שוולמארט מכוונת למכירות חגים של טריליון דולר ב-2026
ייתכן שאנבידיה מסייעת לממן את מרכזי הנתונים ל-AI של אורקל, כך לפי TD Cowen
"התחתית עדיין רחוקה," אומרים ב-HSBC על מניית קורוויב
דאו ג'ונס היום: ה-DJIA מזנק כשמחירי הנפט יורדים ותשואות האג"ח נחלשות
מניית אדוונסד מיקרו דיווייסז עולה בעקבות שותפות בתחום ה-upscaling עם Xbox של מיקרוסופט (מיקרוסופט)
תחזית מניית ספייס אקס: על מה לעקוב כש-Starfall טסה שוב ודוחות הרבעון השלישי מתפרסמים
מניית דיסני (NYSE:DIS) עולה לאחר גיוס עובדי Character.AI
האם כדאי לקנות את מניית נטפליקס לפני פרסום הדוח? המשקיע הזה אומר שהשוק מפספס את הנקודה
הדחיפה של ארה"ב בתחום המתכות הנדירות מתרחבת עם מפעל בשווי 375 מיליון דולר בניו יורק
3 תעודות הסל הטובות ביותר של ואנגארד עם דמי ניהול נמוכים ופוטנציאל עלייה של יותר מ-21%
אפל מתחייבת ל-100 מיליון דולר לספקית טיטניום אמריקאית על רקע מחסור ב-iPhone Duo
אמריקן אקספרס (AXP) צפויה לתנועה של כמעט 5% אחרי דוחות הרבעון השלישי, לפי סוחרי אופציות
מניית אפל (אפל) יורדת לאחר ששני אנליסטים בכירים נתנו המלצת מכירה — הנה הסיבה
המניות הקנדיות מזנקות אחרי שהמדינה שרדה הצבעת היפרדות: LULU, SHOP, RY
למה שוק המניות עולה היום, 20/10/26?
מניית מיקרון טכנולוג'י (מיקרון) עולה לאחר שהודיעה על הסכם מימון עם אינדיום כדי להבטיח משאבים קריטיים לאספקה של יותר שבבי AI
"הרבה רעש על לא דבר", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
קת'י ווד רואה את מניית טסלה מזנקת בכמעט 1,100%. הנה הסיבה
מניית אמזון (אמזון) עולה בעקבות תוכניות לגייס 300,000 עובדים כדי לעמוד בביקוש לקניות החגים
תצוגה מקדימה של דוחות הרבעון השלישי של מטא: מה ברנסטין מצפה ממניית מטא
אמזון (אמזון) מכוונת לאנבידיה עם שבב AI חדש
מחיר ה-XRP עולה מעט למרות שמשיכות הלווייתנים ל-90 יום בבייננס ירדו לשפל של 5 שנים וההפקדות לבורסות הגיעו לשיא של 7 חודשים
מדד S&P 500 עולה כשהמתיחות במזרח התיכון נמשכת
ספר ההזמנות של מניית Rocket Lab Usa ממשיך לגדול, אבל האם זה מספיק? משקיע מוביל מתייחס
מניית קורוויב איבדה יותר מ-50% מאז מאי. למה וול סטריט מודאגת?
יצרנית הרובו-ואנים הסינית Neolix זוכה לתמיכת עליבאבא (BABA) עם גיוס חדש של 400 מיליון דולר
גוגל (גוגל) תבחן רובוטקסי בספרד כחלק מהעמקת הפעילות שלה באירופה
"הרמזים כבר שם," אומר משקיע על מניית סנדיסק
מניית קוואלקום (QCOM) עולה מעט בעקבות דיווחים על פיטורים קרובים
מניית ספייס אקס יורדת לקראת הדוח — מה עומד מאחורי הנסיגה ומה וול סטריט מצפה לראות
מניית Rocket Lab Usa (RKLB) יורדת היום, אבל קנטור פיצג'רלד שומרת על מחיר יעד של 122 דולר
מדד דאו ג'ונס עולה כשדוחות חברות הטכנולוגיה הגדולות בפתח
מניית ברייז (BRZE) מזנקת ב-50% בזכות עסקה בשווי 5.66 מיליארד דולר עם סיילספורס (CRM)
ג׳יי פי מורגן צופה שביטקוין יכה את מניות ארה"ב עם תשואה שנתית של 10%, אך עדיין משאירה את BTC מחוץ לתיקי הליבה