
ל-ASML Holding יש בעיה שכל חברה הייתה רוצה שתהיה לה
- ASML Holding דיווחה על הכנסות שיא של 11.7 מיליארד אירו ברבעון השלישי, העלתה את התחזית השנתית ל-44–45 מיליארד אירו, וצופה שהביקוש יעלה על כושר הייצור גם ב-2027 וגם ב-2028.
- למרות שהמניה נסחרת קרוב לשווי הוגן לפי גישה שמרנית, השילוב של ביקוש חזק ל-EUV, שיפור במרווחים, כוח תמחור גובר ודירוג קונצנזוס של קנייה מתונה תומך בתחזית חיובית להמשך.

ל-ASML Holding (ASML) יש "בעיה" שרוב החברות היו שמחות להתמודד איתה: יותר מדי לקוחות.
אחרי עלייה של כ-54% בשנת 2026, מניית ASML ירדה ב-17% מהשיא שלה. ובכל זאת, הדוח מ-14 באוקטובר של הספקית הגלובלית לתעשיית השבבים סיפק סיבות חדשות לאופטימיות. ההכנסות הרבעוניות הגיעו לשיא של 11.7 מיליארד אירו, עלייה של 55% לעומת השנה הקודמת ושל 25% לעומת הרבעון הקודם — העלייה הגדולה ביותר בין הרבעון השני לשלישי לפחות בחמש השנים האחרונות. גם המרווחים השתפרו, והחברה ההולנדית העלתה את התחזית השנתית שלה. והכי חשוב, הביקוש צפוי לעלות על כושר הייצור שלה גם ב-2027 וגם ב-2028.
כמובן, אחרי ראלי כל כך חזק, המחיר חשוב. גישת שווי שמרנית יותר מצביעה על כך ש-ASML נסחרת קרוב לשוויה ההוגן. ועדיין, צמיחה חזקה מהצפוי ברווחים יכולה להשאיר מקום לעליות נוספות. בסך הכול, התחזית נשארת חיובית, גם אם המניה לא בדיוק זולה.
ASML נמצאת במרכז מירוץ החימוש של ה-AI
מעט מאוד חברות חשובות אסטרטגית לתעשיית השבבים — עמוד השדרה של תשתיות בינה מלאכותית (AI) — כמו ASML Holding. החברה היא הספקית היחידה של מכונות ליתוגרפיה באולטרה-סגול קיצוני (EUV). יצרניות שבבים כמו TSMC (TSM), סמסונג (SSNLF) ואינטל (אינטל) תלויות במכונות האלה כדי לייצר את המעבדים המתקדמים ביותר שלהן. לכן, ככל שהביקוש לשבבי AI מהירים וחזקים יותר גדל, ASML מוצאת את עצמה בעמדה מועדפת במיוחד במירוץ החימוש של ה-AI.
וול סטריט כבר שמה לב לזה. בזמן שיצרניות השבבים מאיצות את ההשקעות שלהן בכושר ייצור מתקדם, מניית ASML עלתה בכ-70% בשנת 2026, אם כי לאחרונה היא העמיקה לתוך אזור תיקון וכעת ירדה בכמעט 17% מהשיא שלה.

גם הדוח האחרון של ASML מראה שיש סיבה מאוד ברורה להתלהבות הזאת. זה נושא שחוזר על עצמו בכל תעשיית ה-AI: הביקוש גדל מהר יותר מהיכולת של החברה להרחיב את כושר הייצור.
הביקוש עולה על ההיצע, והרווחים עולים יחד איתו
הדוח האחרון של ASML, שפורסם ב-14 באוקטובר, הדגיש עד כמה מהר הביקוש לציוד שלה גדל.
המספרים המרכזיים מראים את זה בצורה ברורה. ברבעון השלישי, ההכנסות הגיעו לשיא של 11.7 מיליארד אירו, עלייה של 25% לעומת הרבעון הקודם. הצמיחה הזו לא הגיעה רק ממכירות ציוד. ההכנסות משירותים ושדרוגי פרודוקטיביות, למשל, עלו ב-19% לעומת הרבעון הקודם ל-3.3 מיליארד אירו, וסייעו להעלות את שיעור הרווח הגולמי ל-57.5% לעומת 54% ברבעון הקודם. זה מרמז של-ASML יש דרך נוספת להפיק ערך מכושר הייצור המוגבל שלה, גם בלי בהכרח לשלוח יותר מכונות.
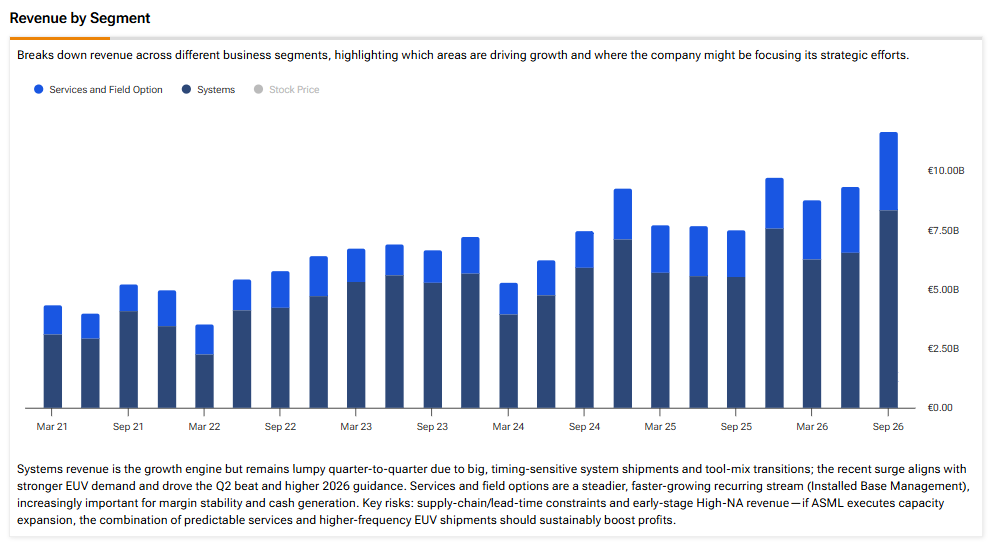
חשוב יותר, ההנהלה העלתה את תחזית ההכנסות השנתית שלה ל-44–45 מיליארד אירו, לעומת רק 34–39 מיליארד אירו שציפו להם בתחילת 2026. מדובר בעדכון כלפי מעלה של 21.9% בנקודת האמצע ושל 15.4% בקצה העליון.
מעבר ל-2026, המנכ"ל כריסטוף פוקה הודה כי הביקוש מצד הלקוחות צפוי לעלות על כושר הייצור המתוכנן של ASML גם ב-2027 וגם ב-2028, למרות התוכניות להרחיב את הייצור. חלק מהלקוחות אפילו מביעים עניין בהזמנות לשנים 2029 ו-2030.
בתיאוריה, חוסר האיזון הזה בין היצע לביקוש נותן ל-ASML כוח תמחור משמעותי ותומך בהמשך התרחבות המרווחים. למעשה, ההנהלה כבר ניהלה משא ומתן על עליות מחירים, כשההשפעה שלהן צפויה להתחיל ב-2027 ולהיות משמעותית יותר ב-2028. כדי לשים את הדברים בפרופורציה, בשנת 2024 ההנהלה כיוונה להכנסות שנתיות של 44–60 מיליארד אירו עד 2030. כעת ASML כבר מתקרבת לקצה התחתון של הטווח הזה ארבע שנים לפני הזמן.
עסק פרימיום, אבל באיזה מחיר?
בסופו של דבר, הכול תלוי בקנייה של עסק במחיר הנכון. כשמדובר בהערכת השווי של ASML, אני לא חושב ששימוש במכפיל רווח עתידי אחד מספר את כל הסיפור. המונופול של החברה בתחום ה-EUV הוא ייחודי ומצדיק פרמיה. עם זאת, הוצאות ההון של הלקוחות שלה עדיין מחזוריות. לכן, קנייה של המניה רק על בסיס מה שהיא עשויה להרוויח בשיא של גל השקעות עלולה להטעות.
הערכות הקונצנזוס מצביעות על כך שהרווח למניה (EPS) יגיע ל-41.51 אירו ב-2026, ל-56.55 אירו ב-2027 ול-76.32 אירו ב-2028. במחיר של כ-1,630.84 דולר למניה הנסחרת בארה"ב, ASML נסחרת במכפיל של כ-19.6 על הרווחים החזויים ל-2028. זה נשמע סביר למדי, במיוחד בהשוואה למכפיל הרווח העתידי הממוצע שלה בחמש השנים האחרונות, שהיה קרוב ל-33.
עם זאת, אני חושב שגישה שמרנית יותר הגיונית כאן. שימוש בממוצע EPS של שלוש שנים, כ-57.6 אירו, כמדד גס לרווחים מנורמלים, והחלת מכפיל של 25 לפי שער חליפין של כ-1.12 דולר לאירו, נותנים לי הערכת שווי הוגן של כ-1,614 דולר למניה. זה למעשה כמעט תואם למחיר של היום.
כמובן, הערכת שווי רגישה מאוד למכפיל שהמשקיעים מוכנים לשלם. במכפיל 20 על הרווחים המנורמלים, ASML תהיה שווה בערך 1,290 דולר, לעומת 1,936 דולר במכפיל 30. בעיניי, יש טיעון סביר לכך שהמניה ראויה למכפיל גבוה יותר, במיוחד לאור המומנטום החזק ברווחים, השיפור במרווחים והעלייה בכוח התמחור שלה. בסופו של דבר, אני מאמין שמחזור ההשקעות הזה ב-AI עשוי להימשך יותר ממחזורי העליות הקודמים בתחום השבבים, ולכן קל יותר להצדיק מכפיל פרימיום.
האם ASML היא קנייה, לפי אנליסטים בוול סטריט?
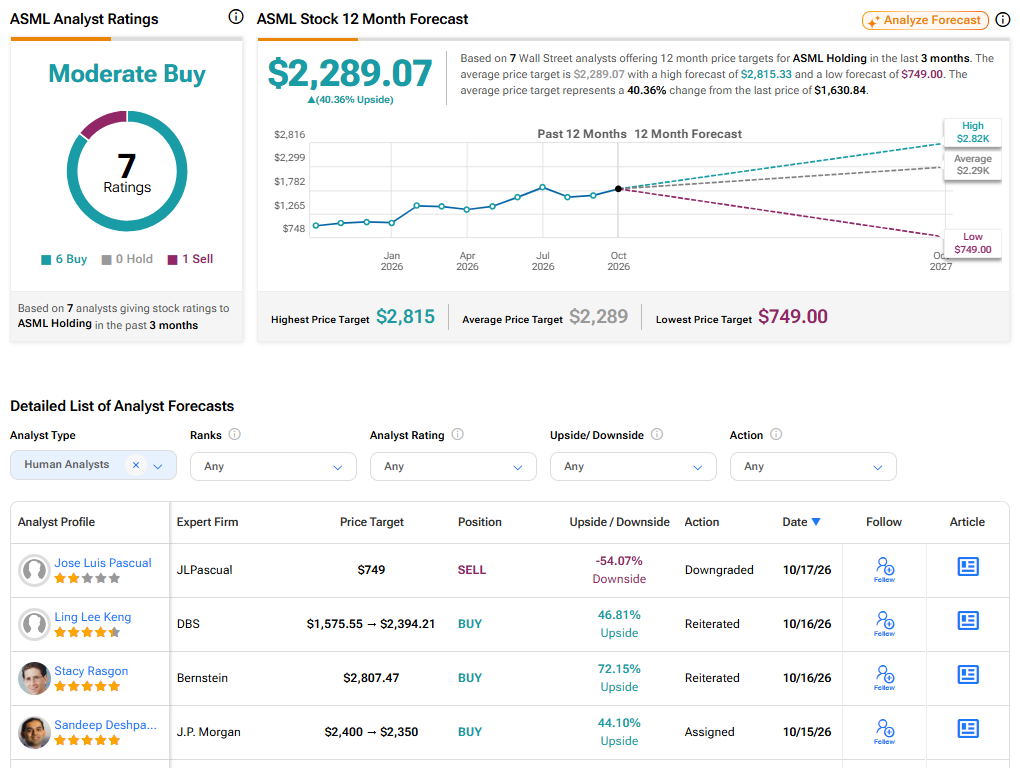
וול סטריט נשארת חיובית לגבי ASML, אם כי יש גם כמה הסתייגויות. התחזית של ASML ב-TipRanks משקפת את האופטימיות הזאת, עם דירוג קונצנזוס של קנייה מתונה. מתוך שבע המלצות שפורסמו בשלושת החודשים האחרונים, שש היו קנייה ואחת הייתה מכירה. מחיר היעד הממוצע של ASML Holding עומד על 2,289.07 דולר, מה שמרמז על אפסייד משמעותי של 40.36% מהרמות הנוכחיות.
ל-ASML עדיין יש עוד לאן לעלות
ASML נמצאת בעמדה שבה הלקוחות רוצים יותר מכונות ממה שהיא יכולה לספק. זו עמדה מצוינת להיות בה. לדעתי, ביקוש חזק, שיפור במרווחים וכוח תמחור גדול יותר ימשיכו לתמוך בצמיחה ברווחים הרבה מעבר ל-2026.
העניין הוא שהמשקיעים כבר משלמים היום על הרבה חדשות טובות. במחיר הנוכחי, חלק גדול מהאפסייד עשוי להיות תלוי בנכונות של השוק לתת למניה מכפיל גבוה יותר. ועדיין, גם הרווחים עצמם יכולים לעשות חלק גדול מהעבודה. תוצאות הרבעון השלישי מרמזות שהמומנטום ברווחים רחוק מלהסתיים, ונראה שהסיכוי לעדכונים נוספים כלפי מעלה הולך וגדל.
לכן ASML לא בדיוק זולה, אבל תחזית הצמיחה שלה עדיין חזקה מספיק כדי להצדיק עמדה חיובית.