
אנבידיה היא הזולה ביותר שהייתה זה עשור. אבל האם היא זולה מסיבה מוצדקת?
- אנבידיה נסחרת במכפילים הנמוכים ביותר שלה זה כעשור, למרות נתוני יסוד חזקים מאוד, צמיחה מהירה בהכנסות ודירוג קונצנזוס של קנייה חזקה מצד האנליסטים.
- הוויכוח המרכזי הוא אם צמיחת ה-AI של אנבידיה תהיה עמידה: התומכים מצביעים על ביקוש רב-שנתי והשקעות ענק של ענקיות הענן, בעוד המבקרים חוששים ממחזוריות, מימון ספקים ותחרות מצד לקוחות שמפתחים שבבים עצמאיים.

אנבידיה (אנבידיה) נמצאת במשבר זהות: המניה החשובה ביותר בשוק היא גם, לפי מדד מרכזי אחד, הזולה ביותר שהייתה זה יותר מ-10 שנים. במכפיל של פחות מפי 17 על הרווחים הצפויים לטווח הארוך — מחצית מהשווי שבו נסחרה רק לפני שנה — מובילת תחום ה-AI נסחרת במחירי מציאה, אף שהיא קרובה לשיא של 52 שבועות ועלתה בכ-23% מתחילת השנה.
החזקתי באנבידיה לסירוגין לאורך השנים, וכיום היא חלק מהתיק שלי. אסביר מדוע, אך גם מדוע היא אינה פוזיציה גדולה יותר.
נתוני יסוד
העסק יוצא דופן. Morningstar מעניקה לאנבידיה חפיר תחרותי רחב ודירוג "מופת" להקצאת הון — הדירוג הגבוה ביותר שלה. היא מדגישה את הנעילה לתוכנת CUDA, שהיא מנוע הכנסות של החברה שלא מקבל מספיק הערכה, שכן זו אינה רק חברת חומרה, ואת רשתות NVLink/InfiniBand שמחברות אשכולות GPU יחד.
גם הנתונים הכלכליים יוצאי דופן: שיעור רווח גולמי של כ-75% ושיעור רווח תפעולי של 65%, תשואה על ההון של 117%, תזרים מזומנים חופשי בשיעור 42% מההכנסות, ומאזן עם מזומנים נטו הנושא דירוג AA של S&P. ההכנסות צמחו בקצב שנתי מורכב של כ-67% במשך חמש שנים, והכנסות מרכזי הנתונים לבדן צפויות לזנק מ-194 מיליארד דולר בשנת הכספים 2026 לכיוון 385 מיליארד דולר בשנת הכספים 2027. קשה למצוא נתוני יסוד טובים יותר בקרב חברות גדולות.
תמחור
עם זאת, כפי שצוין לעיל, השווקים מעניקים לאנבידיה "הנחת מוליכים למחצה". למה הכוונה? מוליכים למחצה הם ענף מחזורי ידוע, שבדרך כלל מגיע לשיאו במכפילים נמוכים, כאשר נתוני היסוד עוקפים את עליית המחיר, לפני שהוא מתרסק כאשר המחזור מתהפך כלפי מטה.
הציפייה למחזור הזה היא ההסבר היחיד למכפיל רווח היסטורי של 29, לעומת ממוצע של פי 80 בחמש השנים האחרונות, כאשר תחזיות BofA לשנים הבאות מציבות אותו על כפי 16 בלבד בשנת 2027 הקלנדרית — "הנמוך ביותר זה כעשור". מכפיל ה-PEG הוא 0.5, כלומר המניה מתומחרת במחצית מקצב הצמיחה שלה. לפי המדד המועדף עליי, מחיר לתזרים מזומנים חופשי להון, אנבידיה נסחרת סביב פי 36 על נתון משולב, לעומת "נורמה" של פי 63 — ובניגוד למטא (מטא), שתזרים המזומנים החופשי שלה להון צפוי להפוך לשלילי, זה של אנבידיה עולה.
גם בלומברג הציגו את ירידת המכפיל כסימן אזהרה — ירידה כה חדה בדירוג התמחור משקפת ספקנות לגבי יכולתה של החברה לשמר את עוצמת הרווחים הנוכחית שלה.
מה אומרים אנליסטים בוול סטריט
האנליסטים בצד המוכר לא מקבלים את הטענה הזו.
אלי הורטון מ-TCW טוען שהמכפיל הנמוך כבר מתמחר האטה בהוצאות ההון על AI. הדבר יחייב את ענקיות הענן לצמצם השקעות או רגולטורים להתערב — ושני התרחישים אינם צפויים לדעתו. לכן, לדבריו, זהו מכפיל אטרקטיבי כנקודת כניסה.
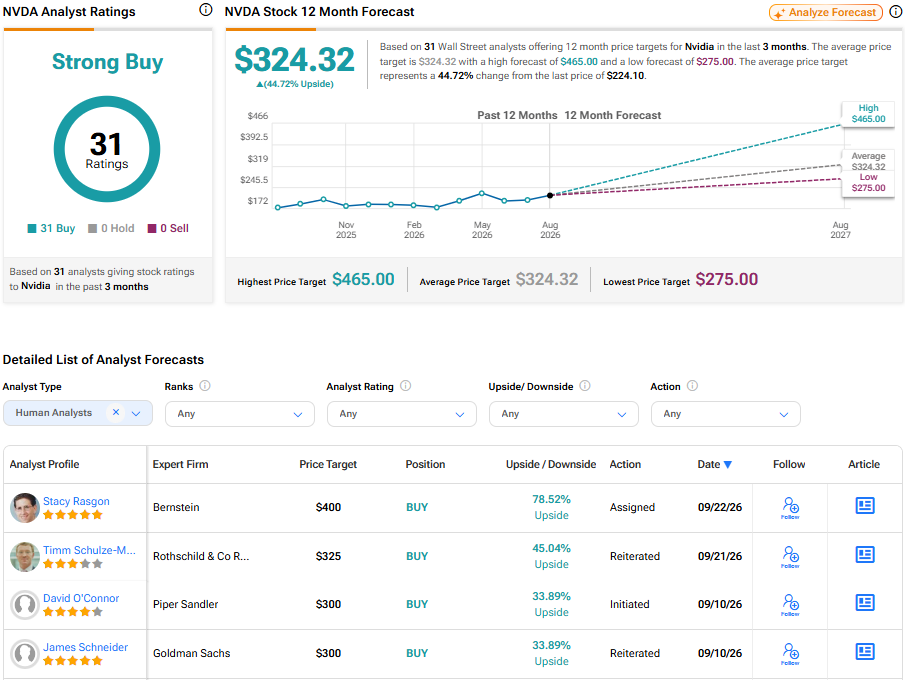
בנוסף, לוול סטריט בכללותו יש דירוג קונצנזוס של קנייה חזקה למניית אנבידיה, עם מחיר יעד ממוצע של 324.32 דולר למניה. הדבר משקף פוטנציאל עלייה של כמעט 45%. מעניין שכל מחירי היעד שפורסמו גבוהים מהמחיר הנוכחי, עם 31 המלצות קנייה, 0 המלצות החזק ו-0 המלצות מכירה.
האם הפעם זה שונה?
לכן, נראה שכל השאלה מסתכמת בשאלה האם הפעם זה שונה: האם אנבידיה היא עדיין חברת שבבים מחזורית, או שהפכה למשהו יציב יותר?
התרחיש החיובי הוא שאכן, הפעם זה שונה. ראשית, חלק גדול מהביקוש העתידי מעוגן בהסכמי רכישה רב-שנתיים, ולא בהזמנות ספוט. בנוסף, התחזיות של אנבידיה נשענות על גל עצום של הוצאות הון צפויות.
ה-WSJ מציין שחמש ענקיות ענן בלבד — אלפבית (גוגל), אמזון (אמזון), מטא, מיקרוסופט (מיקרוסופט) ואורקל (ORCL) — צפויות להוציא כ-4.2 טריליון דולר על קיבולת בארבע השנים עד 2029, ובמידה ניכרת על שבבים.
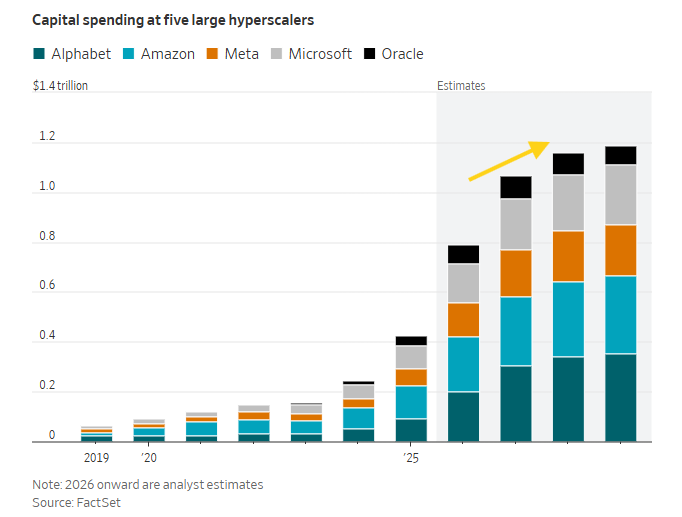
הספקנים טוענים בתגובה שההתרחבות תוגבל יותר ויותר בידי רגולציה ממשלתית, זמינות חשמל למרכזי נתונים ומגבלות על מימון בחוב. הם גם מצביעים על מעגליות של "מימון ספקים", שהייתה מאפיין מרכזי של קריסת הטכנולוגיה בשנת 2000: אנבידיה מממנת יותר ויותר את לקוחותיה — ומממנת את החברות שאחר כך קונות את השבבים שלה. הדבר עשוי לנפח את הביקוש ולהחריף את הפגיעה אם הכלכלה של ה-AI תאכזב.
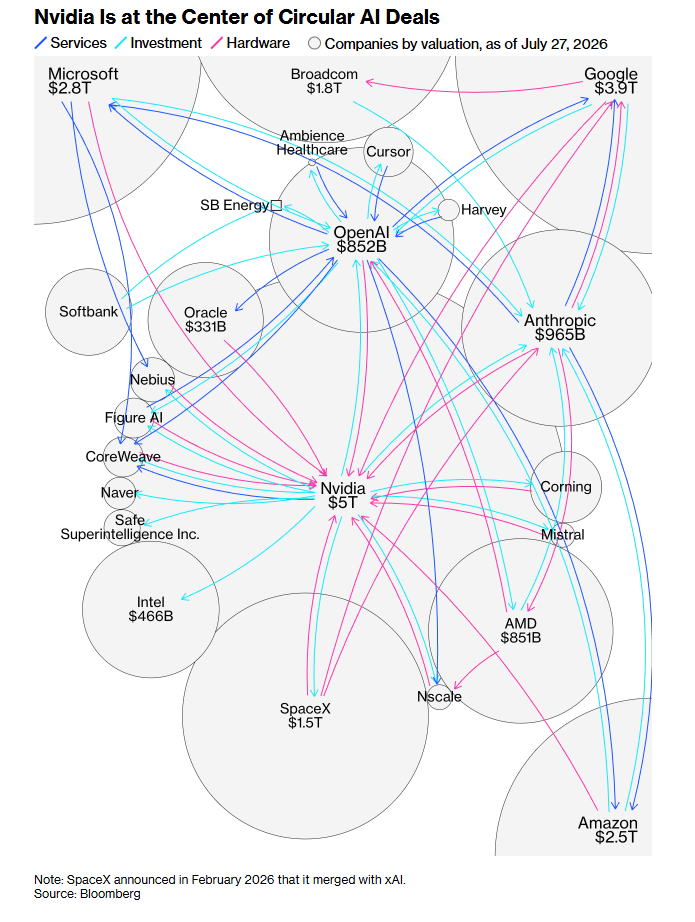
מבקרים מגולדמן זאקס ועד מייקל ברי נשענו על הטיעון הזה. אבל רוב האנליסטים חושבים שהוא מוגזם. הסכומים שאנבידיה מממנת הם חלק קטן ממה שהלקוחות האלה מגייסים בעצמם. העסקאות נועדו לא פחות להבטיח אספקת זיכרון נדירה מאשר לנפח את הביקוש. וכפי שטוען המנכ"ל ג'נסן הואנג, שמכנה את מסגור המעגליות "מגוחך", קונים אמיתיים עם תקציבים אמיתיים עדיין גדולים בהרבה מכל סכום שאנבידיה מזינה לשוק.
טענה נוספת היא שהלקוחות הטובים ביותר של אנבידיה הופכים למתחרים שלה. ענקיות הענן שמוציאות את אותם 4.2 טריליון דולר מתכננות גם שבבי AI משלהן כדי לצמצם את החשבון מול אנבידיה — לאלפבית יש פעילות אמיתית בתחום ה-TPU, לאמזון יש את Trainium, ומטא הציגה שבבים שפותחו בתוך החברה.
המענה החיובי הוא שהשבבים המותאמים האלה נמצאים בשוליים. הם אינם מסוגלים להתחרות בהיצע הליבה של אנבידיה, והם מסוכנים יותר לשחקניות משניות כמו Advanced Micro Devices (AMD) ואינטל (אינטל). החפיר של אנבידיה אינו רק השבב; הוא כולל את CUDA, שכבת התוכנה שעליה הלקוחות בנו את המודלים שלהם, לצד הרשתות שמחברות עשרות אלפי שבבים לאשכול יחיד. מאיצים פנימיים יכולים להצליח בעומסי עבודה ספציפיים ויציבים, אך חברות לא ממהרות להמר על הכול באמצעות עיצוב פנימי יחיד בתחום שבו הטכניקות משתנות מדי חודש — ולכן אנבידיה נותרת התקן הגמיש והניתן לתכנות. גם שבבים סיניים מציגים טיעון דומה, אך הוא שוב פחות רלוונטי לאנבידיה, שאין לה מכירות בסין עד כה, בעוד ששבבים סיניים ניצבים בפני מכשולים גדולים יותר בדרך לחדירה מחוץ לסין.
לבסוף, אנבידיה עצמה סיפקה בדוח האחרון שלה תחזית נדירה לשנה עתידית, וציינה שהיא מעריכה צמיחה של 70% בשנת 2027, שנת הכספים 2028. הגורם המגביל, לדבריה, אינו הביקוש אלא שרשראות האספקה.
ניתוח טכני
הגרפים חיוביים.
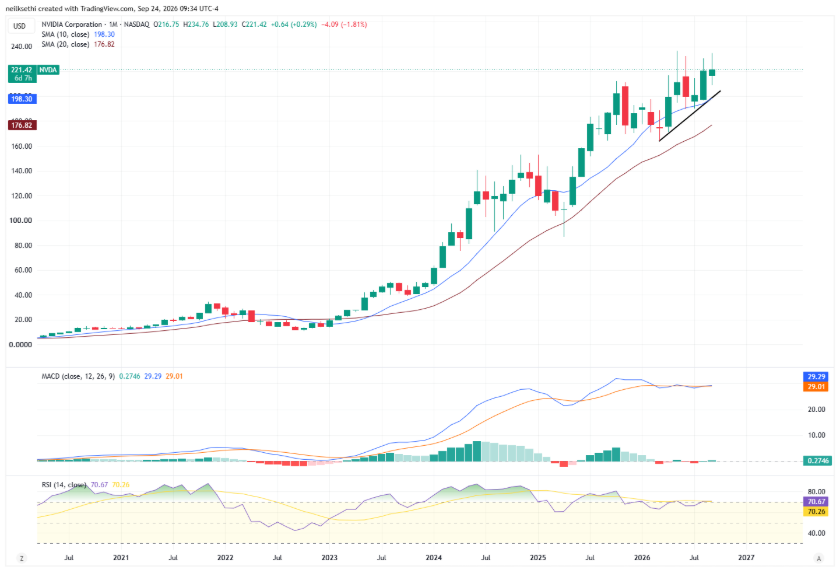
אנבידיה נסחרת מעל כל הממוצעים הנעים שאני עוקב אחריהם בטווחים היומי, השבועי והחודשי, והמומנטום מתואם — ה-MACD מציג אות קנייה, וה-RSI מעל 50 בכל שלושת הטווחים.
קיימת התנגדות באזור 235–236 דולר, שיא של 52 שבועות. רמות התמיכה אינן ברורות במיוחד, אך יש רמות רבות בדרך מטה עד ל-200-DMA/50-WMA/10-MMA, כולן סביב אזור 200 הדולר. פריצה מטה של האזור הזה תוביל אותי למכור.
יומי

שבועי

חודשי
המסקנה שלי
אני משתדל לא לסטות מתהליך הסינון שלי, אלא אם כל שערה בעורף סומרת. זו מניה שבה כמעט הכול מצביע בכיוון הנכון — נתוני יסוד מהשורה הראשונה, תמחור זול היסטורית הן לפי רווחים והן לפי תזרים מזומנים, פוטנציאל עלייה לפי האנליסטים וגרף חיובי.
וזה שאני קונה אותה היום לא אומר שאני חייב להחזיק בה לנצח. ייתכן שיש סדקים, אך כמעט בוודאות הם לא יצוצו ב-18 החודשים הקרובים. אנבידיה זולה משום שהשוק מטיל ספק בעמידות של זרם הרווחים שלה, דבר שככל הנראה יתברר זמן רב מראש.
אך גם אם מקבלים את הטיעונים השליליים, לאנבידיה יש שתי כריות הגנה חשובות. הראשונה היא התמחור — במכפיל הנמוך ביותר בעשור, חלק גדול מהאכזבה כבר מגולם במחיר. השנייה היא גמישות אסטרטגית: אנבידיה לא רק מוכרת שבבים; היא גם רוכשת אחזקות לאורך כל שרשרת ה-AI, ולכן היא נהנית מפוטנציאל עלייה כמעט בלי קשר לשאלה איזה מעבדה או מודל ינצחו.
דוגמה מרכזית היא רכישת Hugging Face ב-12.9 מיליארד דולר — המעניקה לאנבידיה אחזקה גדולה בזירת המודלים בקוד פתוח ובמשקלים פתוחים. אם אלה ימריאו ויהפכו את המעבדות הסגורות שאנבידיה מממנת למוצר בסיסי, לאנבידיה עדיין תהיה הימור גדול על התשתיות של אקוסיסטם פתוח. לכן, גם אם אנבידיה תפספס את היעדים השאפתניים, נקודת פתיחה זולה ותיק של הימורי AI מעניקים לה מרווח ביטחון שאין לעסק שבבים טהור.
הוויכוח הגדול יותר עוסק כמובן ב-AI. דיון על האקוסיסטם כולו חורג מגבולות המאמר הזה, אך די לומר שאני יותר במחנה של "AI הוא הדבר הגדול הבא" מאשר במחנה של "AI לא ייצר הכנסות ויקרוס". זאת אף שאני חושב שיש קבוצה רחבה של חברות שסביר שיימחקו כאשר תגיע, באופן בלתי נמנע, ירידה בתחום. אני לא חושב שאנבידיה תהיה אחת מהן.
דעות נוספות מ-TheStreet Pro
הצוות חלוק בנושא הזה, כיאה לוויכוח. מהצד החיובי, אנבידיה היא אחזקה בתיק TheStreet Pro Portfolio — עם דירוג קנייה, מחיר יעד של 300 דולר ורמת "פאניקה" של 175 דולר במקרה של ירידה — והיא אחת המנצחות הגדולות ביותר בתיק, לאחר שעלתה ביותר מ-150% מאז שנוספה אליו באפריל 2024.
עם זאת, לא כולם ב-Pro אוהדים את המניה. דאג קאס, במיוחד, מפרסם מדור חוזר בשם "סיפורים מאנבידיה" — שעוסק לכאורה באקוסיסטם הרחב יותר של AI, אך לעיתים קרובות חוזר למניה — והחזיק בפוזיציית שורט עד סוף אוגוסט. גישתו השלילית התחברה ישירות לשאלת העמידות שהוצגה לעיל: הוא הצביע על דבריו של דן ניילס ב-CNBC בנוגע להזמנות כפולות ומשולשות של GPU — ביקוש שעשוי להיות מנופח עקב מחסור ועלול להתהפך — וכן על ספקנות בנוגע לכך שתחזית הצמיחה חסרת התקדים של כ-70% בהכנסות לשנה הבאה תתממש. זוהי משקל נגד שימושי להמלצת הקנייה של התיק.
כעת הוא זמן מצוין להצטרף ל-TheStreet Pro. לחצו כאן.
מאמר זה משותף כתוכן פרימיום של TheStreet Pro. הוא נכתב על ידי ניל סתי.