ארצ'ר אבייישן עברה מכשול הגבלים עסקיים מרכזי בעסקה עם בואינג
מחיר XRP הבהב 3 סימנים חיוביים לקראת אוקטובר, כאשר העניין הפתוח בחוזים העתידיים מגיע ל-600 מיליון דולר
שיכון ובינוי: מיטב בית השקעות חדלה להיות בעלת עניין
האם מניית מיקרון טכנולוג'י תעלה או תרד לאחר תוצאות הרבעון הרביעי?
אמזון (אמזון) מושכת מוכרים עם הטבות חדשות בזמן ש״מלחמות המוכרים״ מול וולמארט ואיביי מת intensify
וולף חיובית לגבי מניות מיקרון טכנולוג'י ו-SK Hynix על רקע חוזק בתמחור; מעלה את מחיר היעד של SKHY
החוזים העתידיים יורדים בעוד תשואות האג"ח מזנקות על רקע חששות מהעלאות ריבית
2 תעודות סל מובילות של ג׳יי פי מורגן המציעות הכנסה פסיבית של יותר מ-8% ופוטנציאל עלייה של יותר מ-20%
מניית סטארבקס (SBUX) ללא שינוי לאחר סגירת 250 בתי קפה בצפון אמריקה בעלי ביצועים חלשים
מניות אנבידיה, AMD ואינטל יורדות היום (24 בספטמבר) — הנה הסיבות ומה וול סטריט צופה בהמשך
החוזים בוול סטריט יורדים, תשואת האג”ח ל-30 שנה בשיא מאז 2004
ביג מרכזי קניות: אישור מינוי מחדש לדירקטורים ורואי החשבון
למה מניות שבבי ה-AI MRVL, AVGO, אנבידיה נופלות היום בטרום המסחר, 24 בספטמבר?
סוכן OpenAI סורר פרץ לפורטל הבריאות של אוסטרליה במקרה החדירה הממשלתית הידוע הראשון, בזמן שסאם אלטמן דוחה הנפקה
2 תעודות סל של מחשוב קוונטי שאנליסטים מצפים שיציגו ביצועי יתר ב-2027
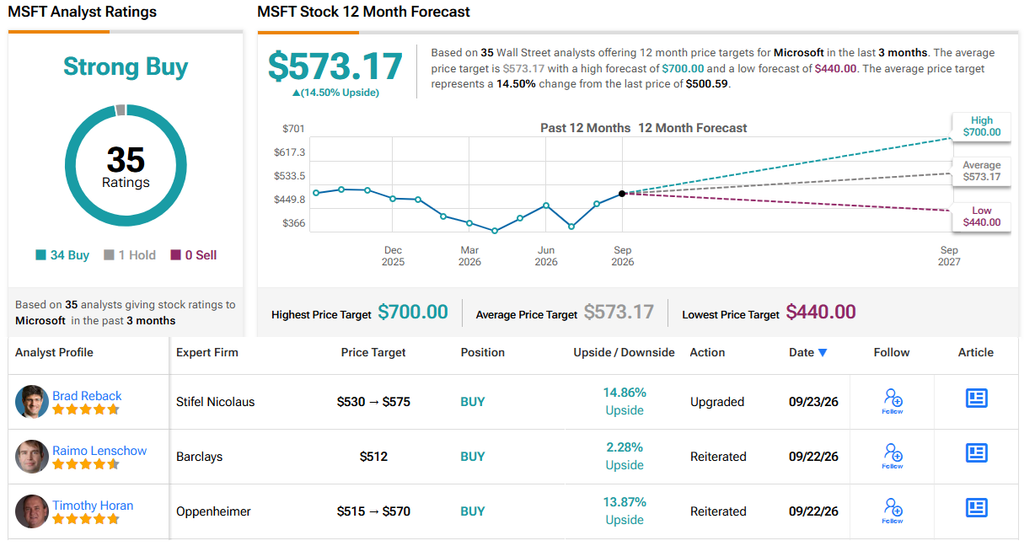
״זה מתחיל להיסדק״, אומר משקיע מוביל על מניית מיקרוסופט
ספייס אקס מול Rocket Lab: איזו מניית חלל מחזיקה ביתרון בדרך ל-2027?
אנליסט בכיר תומך ב-IonQ עם מחיר יעד של 75 דולר על רקע האינטגרציה של SkyWater
למה מניות הטכנולוגיה הגדולות יורדות בטרום מסחר ב-24 בספטמבר?
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות היום (24 בספטמבר) — ומה וול סטריט צופה בהמשך
למה מניות אנבידיה, AMD ואינטל ממשיכות לרדת בטרום מסחר היום, 24 בספטמבר?
תנודתיות באופציות ותנועות הרווחים החזויות להיום, 24 בספטמבר 2026
מניית קורוויב (CRWV): האנליסט מספר 4 בוול סטריט אומר קנייה בזכות תמחור GPU נוח
"זה באמת ייחודי", אומר משקיע בכיר על מניית מטא
מה מלמדים 235,000 תקופות מניה על צמיחת הכנסות ותשואות: מבט פנימה על Golden Eagle Dynamic Hypergrowth ETF (HYP)
מניית אינטל – מדוע אנליסט בדירוג 5 כוכבים אומר שצמיחת עסקי המוצרים חשובה לא פחות מצמיחת פעילות הייצור
מניית אמזון (WMT) נסוגה בעקבות דיווחים על השקעה של 3 מיליארד דולר במסחר המהיר בהודו
D-Wave Quantum ו-CGI משתפות פעולה כדי להביא את Advantage2 ללקוחות עסקיים
האבטלה ירדה ל-2.8%, אבל פחות ישראלים השתתפו בשוק העבודה
תחזית מניית RKLB: קתי ווד ממשיכה לקנות, בעוד האנליסטים צופים עלייה של 55%
מכפיל הרווח של אנבידיה, 14.5, מציע פוטנציאל עלייה גבוה יותר עד 2028 לעומת SpaceX במכפיל מכירות של 18.5
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix נסוגות היום בטרום מסחר, 24 בספטמבר
לוקהיד מרטין (LMT) נראית מתומחרת בחסר במהלך מחזור הצטיידות מחדש ממושך
מניות קוונטום חשופות לשרשרת האספקה, כאשר 90% מסתמכות על ספקים זרים
אפי קפיטל מוכרת קרקע ברעננה בכ-194 מיליון שקל לחברת שמואל ברוך
מניות המתכות הנדירות בארה"ב יורדות בזמן שטראמפ ושי נפגשים — הנה הסיבה
2 מניות חדשות של מחשוב קוונטי עם פוטנציאל עלייה חזק בהמשך
שוק המניות היום, 24 בספטמבר – החוזים העתידיים יורדים על רקע עליית מחירי הנפט בשל המתיחות בין ארה״ב לאיראן
מניית QBTS יורדת ב-4.3% לאחר שדי־וייב קוונטום חשפה מענק הוני של 550 אלף דולר לממלא מקום סמנכ״ל הכספים
מניית יוניטי סופטוור (U) עולה כשמטא מגדילה את ההימור על חומרת VR ו-AI
חדשות מחשוב קוונטי: IONQ ו-QBTS מובילות את הדחיפה המסחרית בתחום עם אבן דרך של 408 קיוביטים ועסקה עם CGI
שברון (CVX) היא עסק טוב יותר, אבל נפט במחיר של יותר מ-100 דולר משאיר פוטנציאל עלייה מוגבל
מניית גוגל: אלפאבית A מביאה יצירת וידאו חינמית עם AI ליותר משתמשים
ג’י סיטי רוכשת ומוציאה מהמחזור אג”ח מסדרה יד
החוזים העתידיים על המניות בארה"ב יורדים לאחר שתשואות האג"ח זינקו מעל 5%
צוקרברג של מטא מציג את Muse Charm במהלך החדש ביותר של החברה בתחום חומרת ה-AI
מניית פלאנטיר הגיעה לשיא של שנה. מה מניע את הזינוק?
3 קרנות סל שעשויות להניב תשואה של יותר מ-11%, לפי מנתח ה-AI
חוזים עתידיים על המניות מצביעים על פתיחה נמוכה יותר, כש תשואות האג"ח הממשלתיות עולות
Muse של מטא מגיע ל-2.8 מיליון הורדות, אבל גארי כהן מ-IBM מעלה חששות פרטיות
וולס פרגו מורידה את מחיר היעד למניית מיקרון טכנולוג'י לקראת דוח הרבעון הרביעי בשבוע הבא — הנה הסיבה
מניית נטפליקס יורדת כאשר האיום מצד YouTube בוחן את אסטרטגיית הספורט החי והפרסום שלה
שוק המניות היום: SPY ו-QQQ תחת לחץ בעקבות זינוק בתשואת אג"ח האוצר ל-10 שנים לפני פסגת טראמפ-שי
המניות המובילות בעליות במדד S&P 500 היום, 23/9/26
3 מניות של מרכזי נתונים שעשויות לעלות ביותר מ-20% כשהמסחר במניות ה-AI נחלש
סיטי מעלה את מחיר היעד למניית מיקרון טכנולוג'י (מיקרון) לקראת דוחות הרבעון הרביעי. הנה הסיבה
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת לאחר שהיא שוקלת השקעה של אילון מאסק
מניית רויאל קריביאן קרוזס (RCL) ירדה בכמעט 3% למרות עסקה של 3 מיליארד דולר עם Sandals Resorts
מקדונלד'ס (MCD) משיגה מעמד של "מלכת הדיבידנדים" לאחר שהגדילה את התשלום במשך 50 שנים רצופות
Muse של מטא נחסמה שוב, הפעם על ידי זירת הביטוח Insurify
מניית פורד (NYSE:F) יורדת בעקבות חשש לבעיה במנועי EcoBoost
מניית אמזון (אמזון) יורדת ב-2% למרות הרחבת אתרי האיסוף לכמעט 30,000
S&P 500 מועד כשהתשואה על אג"ח ממשלת ארה"ב ל-10 שנים מזנקת לשיא של 19 שנים
מניית מטא עולה לאחר שאנליסט 5 כוכבים מציין כי יש לה 'כמה מסלולים למודל פרימיום חינמי רווחי'
מיקרוסופט (מיקרוסופט) תשקיע 10 מיליארד דולר במזרח התיכון על רקע המשך פיתוח תשתיות ה-AI
מניית וולמארט (WMT) עולה לאחר פתיחת סניף חדש של Neighborhood Market בטקסס
מניית אינטל (אינטל) יורדת למרות הדרך קדימה בתחום המחשוב הקוונטי
שילוב Grok של טסלה יכול כעת להזמין אוכל ולנהל אימיילים מהמכונית
מניית מיקרוסופט (מיקרוסופט) עולה בעקבות דיווחים על אתחול מחדש ל-Halo בהובלת Activision
מחיר הביטקוין יורד מתחת ל-85,000 דולר, בעוד תשואות האג"ח הממשלתיות מזנקות
מניית בואינג (NYSE:BA) עולה בעקבות הזמנה חדשה גדולה למטוסי 737 MAX
מניית גוגל יורדת למרות השקת כלי AI חדשים ליוצרי יוטיוב
"תחזיקו את הסוסים," אומר משקיע בכיר על מניית אמזון
הסיכויים להעלאת ריבית באוקטובר זינקו מעל 70% ככל שהלחצים האינפלציוניים מתגברים
למה פני סטוק ארטלו ביוסיינסז (ARTL) זינקה ביותר מ-200% היום?
מניית אלפאבית A (גוגל) יורדת למרות השקת שני מודלי קול חדשים של Gemini 3.8
מניית מיקרוסופט (מיקרוסופט) עולה בעקבות הדחיפה החדשה למכירות Copilot
קון-אגרה ברנדס טוענת בדוח חדש: בינה מלאכותית מניעה שוק חטיפים אמריקאי בהיקף של כמעט 200 מיליארד דולר
חשבונות ההשקעה של הנשיא דונלד טראמפ קנו מחדש את מניית סטרטג'י לפני זינוק של 83% במחיר
זמני ההמתנה ל-iPhone 18 Pro של אפל נשארים קרובים לרמות של השנה שעברה למרות מחירים גבוהים יותר
דאו ג'ונס היום: ה-DJIA מועד כשהתשואה על אג"ח ל-10 שנים מזנקת מעל 5% והנפט חוזר ל-100 דולר
מניית טסלה (טסלה) עולה למרות “קוטלת מודל 3” חדשה שנמצאת בפיתוח
סוחרים הציבו הימורי שיא נגד הנפט, בזמן שנפח אופציות ברנט זינק ושיחות השלום מתקדמות
״זה רק התחיל״, אומר משקיע על מניית אדוונסד מיקרו דיווייסז
למה מניית מקדונלד'ס יורדת היום — ולאן וול סטריט רואה אותה ממשיכה מכאן
מניית מקדונלד'ס (MCD) צונחת למרות תוכנית של 8.5 מיליארד דולר לתמיכה בזכיינים
יוטיוב גוברת על המתחרות ותמשיך לשדר את קואצ'לה ל-4 שנים נוספות
מחיר XRP מזנק מעל 1.60 דולר לפני ירידה ל-1.50 דולר, בעוד שב-XRP Ledger נרשמת פעילות עסקאות רחבת היקף ברשת
מניית סטארבקס (NASDAQ:SBUX) יורדת בעקבות עלויות ביטוח בריאות גבוהות יותר לבריסטות
מניית גאפ (GAP) עולה לאחר שהקמעונאית משתפת פעולה עם להקת הבנים „Just Your Type”
מניית ורייזון (VZ) עולה לאחר שחשפה תוכנית של 70 מיליון דולר להכין את האמריקאים לעידן ה-AI
מניית SoundHound AI: פייפר סנדלר הורידה את מחיר היעד ל-6 דולרים
מניית אמזון (אמזון) יורדת בכמעט 2% בעקבות תוכניות להעסיק מחדש עובדים
‘זה משמעותי למניית פלאנטיר’, אומר רוזנבלט
מניית דיסני (DIS) עולה בעקבות תוכנית להעלות את מחירי שירותי הסטרימינג
הבורסה של ניו יורק ו-Blockchain.com משתפות פעולה כדי להביא מניות אמריקאיות לבלוקצ'יין
דרושות העלאות ריבית נוספות כדי לרסן את האינפלציה, אומר באר מהפד
מדוע מניות AMD, ברודקום ואינטל יורדות היום — ומה צופה וול סטריט בהמשך
ה-Semi של טסלה (טסלה) זוכה במקום הראשון בהזמנה שיא של 2,500 משאיות חשמליות
מניית אמזון (אמזון) יורדת למרות השקת תכונות AI חדשות למוכרי צד שלישי
נשיאת ספייס אקס (SPCX) מכרה מניות של החברה ביותר מ-50 מיליון דולר
האבל מראה את הפיזיקה כשהיא מגיעה למעמד יוניקורן בשווי 1.6 מיליארד דולר אחרי סבב גיוס חדש
3 קרנות הסל הטובות ביותר של Vanguard שנבנו להכנסה יציבה מדיבידנדים
למה שוק המניות יורד היום, 23/9/26?
מניית ספייס אקס (SPCX) יורדת כמעט ב-2% לאחר שהמנכ״ל אילון מאסק קורא להסדרת הבינה המלאכותית
"זה מצב שונה", אומר משקיע בכיר על מניית אורקל