
מדוע פלאנטיר (פלנטיר) עדיין יכולה להציג ביצועים טובים יותר למרות תשואות האג״ח הממשלתיות הגבוהות
- פלאנטיר ממשיכה להציג צמיחה יוצאת דופן: ההכנסות ברבעון השני עלו ב-93%, ה-RDV המסחרי בארה״ב זינק ב-124%, ותחזית צמיחת ההכנסות ל-2026 נותרה על כ-82%.
- תשואות האג״ח הממשלתיות הגבוהות מפעילות לחץ על השווי הגבוה של פלאנטיר ועלולות לפגוע בתשואות המשקיעים, אך הצמיחה החזקה והביצוע התפעולי ממשיכים לתמוך בהמלצת קנייה מתונה ובפוטנציאל העלייה לטווח ארוך.

פלאנטיר (פלנטיר) עדיין יכולה להציג ביצועים טובים יותר למרות תשואות האג״ח הממשלתיות הגבוהות, משום שהצמיחה שלה נותרה יוצאת דופן. חברת התוכנה בתחום הבינה המלאכותית (AI), שצומחת במהירות, ממשיכה לנפץ את תחזיות הצמיחה. ההכנסות זינקו ב-93% ברבעון השני, בעוד שהביקוש המסחרי החוזי ממשיך לצמוח בקצב תלת-ספרתי.
עם זאת, תשואות של 5% על האג״ח הממשלתיות מקשות יותר להצדיק את השווי הגבוה מאוד של המניה. לאחר שהפדרל ריזרב העלה שוב את הריבית, המשקיעים מוכנים פחות לשלם מכפילים גבוהים כל כך. הדבר רלוונטי במיוחד לפלאנטיר, שמחיר המניה שלה עדיין תלוי במידה רבה בצמיחה העתידית. ובכל זאת, פלאנטיר ממשיכה לספק תוצאות.
אני מאמין שהצמיחה הזו יכולה לקזז חלק מהלחץ על השווי. לכן אני ממשיך להחזיק בהמלצת קנייה על פלנטיר, גם כשהמרווח הביטחון שלה מצטמצם.
פלאנטיר אינה חסינה מפני תשואות של 5% על האג״ח הממשלתיות
תשואת אג״ח האוצר האמריקאי ל-10 שנים הייתה קרובה ל-4.96% בבדיקה האחרונה, ב-23 בספטמבר. הפד גם העלה את הריבית ב-25 נקודות בסיס בישיבתו ב-16 בספטמבר, לטווח של 3.75%–4.00%. במילים אחרות, תרחיש הריבית שנדון במאמר כבר אינו רק ציפייה.

עם זאת, כאשר תשואת האג״ח הממשלתיות ל-10 שנים נעה סביב 5%, המשקיעים דורשים כעת תשואות גבוהות יותר עבור נטילת סיכון. הדבר נכון במיוחד לחברות שהשווי שלהן תלוי בתזרימי מזומנים הצפויים בעתיד הרחוק — מה שמכונה ״נכסי מניות בעלי משך ארוך״. הדבר רלוונטי במיוחד לחברות שהצמיחה שלהן עדיין ספקולטיבית, ושכיום מייצרות מעט מזומנים או אינן מייצרות מזומנים כלל. אפשר לחשוב על תחומים כמו חקר החלל, אנרגיה חלופית ועוד.
גם פלאנטיר יכולה להיחשב לנכס מנייתי בעל משך ארוך. המניה נסחרת לפי מכפיל של כ-160 על הרווחים ב-12 החודשים האחרונים, ולכן מתומחרת לצמיחה יוצאת דופן גם בעתיד הרחוק. עם זאת, בניגוד לעסקים ספקולטיביים יותר, היא כבר מייצרת רווחים ותזרים מזומנים באמצעות מודל עסקי מוכח, המשרת לקוחות ממשלתיים ומסחריים.
לכן, תשואות על האג״ח הממשלתיות שנמצאות בקרבת שיא של כמעט שני עשורים מפעילות, באופן סביר, לחץ נוסף על מניה כמו פלאנטיר. גם אם החברה תמשיך להציג צמיחה יוצאת דופן, שיעורי היוון גבוהים יותר והתכווצות אפשרית במכפיל השווי שלה עלולים להכביד על תשואות בעלי המניות.
ובכל זאת, הצמיחה של פלאנטיר אינה מאטה
סביר לטעון שסיכון משך הזמן של פלאנטיר הופך לדאגה ממשית אם הצמיחה החזקה שלה לא תצליח לקזז את הריביות הגבוהות יותר. אחרי הכול, אם פלנטיר תמשיך להגדיל את תזרימי המזומנים שלה בקצב יוצא דופן, עדכונים כלפי מעלה של תחזיות הצמיחה עשויים לקזז חלק מההשפעה השלילית של שיעור היוון גבוה יותר.
בהקשר הזה, הדבר הראשון שאבחן הוא הקשר בין צמיחת ההכנסות המסחריות בארה״ב לבין הגידול בשווי העסקאות שנותר (RDV). RDV מייצג את השווי שנותר בחוזים שפלאנטיר כבר חתמה עם לקוחות, אך טרם הכירה בו כהכנסה.
ברבעון השני, פלאנטיר דיווחה על הכנסות של 1.94 מיליארד דולר, עלייה של 93% לעומת השנה הקודמת. במקביל, ה-RDV המסחרי בארה״ב הגיע ל-6.24 מיליארד דולר, עלייה של 124% לעומת השנה הקודמת. תחזית צמיחת ההכנסות לשנת הכספים 2026 נותרה גם היא על כ-82%.

לכל הפחות, המספרים האלה תומכים בטענה שהצמיחה החזקה תימשך ברבעונים הקרובים. אם ה-RDV המסחרי בארה״ב ימשיך לצמוח בקצב תלת-ספרתי, ויעקוף את קצב צמיחת ההכנסות, הדבר עשוי לתמוך עוד יותר בתזת ההשקעה בפלאנטיר, בסביבת שוק שהפכה לפחות נוחה לסיכון.
המחיר כבר מגלם תרחיש שבו הרבה דברים מתפתחים לטובה
אולי העדות הברורה ביותר למשך הזמן הארוך של פלאנטיר היא השווי הגבוה שלה ביחס לנכסים חסרי סיכון. בהתבסס על שווי שוק של כ-444.5 מיליארד דולר בסיום המסחר ב-22 בספטמבר ועל תחזית תזרים מזומנים חופשי (FCF) מתואם של 4.5–4.7 מיליארד דולר, פלאנטיר נסחרת לפי יחס של כ-97 בין שווי השוק לתזרים המזומנים החופשי המתואם הצפוי בשנת הכספים 2026, שמשקף תשואה של מעט יותר מ-1%.
כמובן, אי אפשר להשוות ישירות בין תשואה זו לכמעט 5% הזמינים באג״ח ממשלתיות ל-10 שנים. בניגוד לאג״ח ממשלתית נומינלית, לפלאנטיר יש פוטנציאל להגדיל במידה ניכרת את תזרימי המזומנים שלה לאורך זמן. לכן, השאלה החשובה היא כמה צמיחה נדרשת כדי להצדיק את השווי הנוכחי, ועד כמה השווי הזה רגיש לשינויים בשיעור התשואה הנדרש.
גם צמיחה חזקה אינה יכולה לבטל את סיכון משך הזמן
כדי להמחיש טוב יותר את השפעת הריביות, בניתי מודל פשוט של תזרים מזומנים מהוון (DCF) ל-10 שנים. השתמשתי בנקודת האמצע של תחזית תזרים המזומנים החופשי המתואם של פלאנטיר ל-2026 כנקודת מוצא. המודל מניח צמיחה יוצאת דופן של 50% בתזרים המזומנים החופשי ב-2027, האטה הדרגתית ל-30% עד 2031 ול-10% עד 2036. הוא גם מניח צמיחה נצחית של 4%.
בהתאם להנחות האלה, תזרים המזומנים החופשי המתואם של פלאנטיר יגדל מ-4.6 מיליארד דולר ב-2026 לכ-24.6 מיליארד דולר ב-2031 וליותר מ-50 מיליארד דולר עד 2036. כמובן, המודל הזה כבר מניח הצלחה תפעולית משמעותית, בדומה להנחות של השוק.
הנקודה המרכזית היא שהשווי נותר רגיש מאוד לשיעור ההיוון. בשיעור היוון של 10.5%, המודל מעריך את שווי ההון בכ-447 מיליארד דולר — בערך בהתאם לשווי השוק הנוכחי של פלאנטיר. העלאת השיעור בנקודת אחוז אחת בלבד, ל-11.5%, תוך שמירה על תחזיות תזרים המזומנים ללא שינוי, מפחיתה את שווי ההון המוערך לכ-377 מיליארד דולר. מדובר בכ-15.5% מתחת למחיר המניה הנוכחי.
זו תנודה משמעותית בשווי עבור חברה שכבר מתומחרת לצמיחה יוצאת דופן. חלק גדול מהשווי של פלאנטיר עדיין תלוי בתזרימי מזומנים הצפויים בעתיד הרחוק, ולכן המניה רגישה במיוחד לשינויים בעלות ההון.
האם פלנטיר היא קנייה, לפי אנליסטים בוול סטריט?
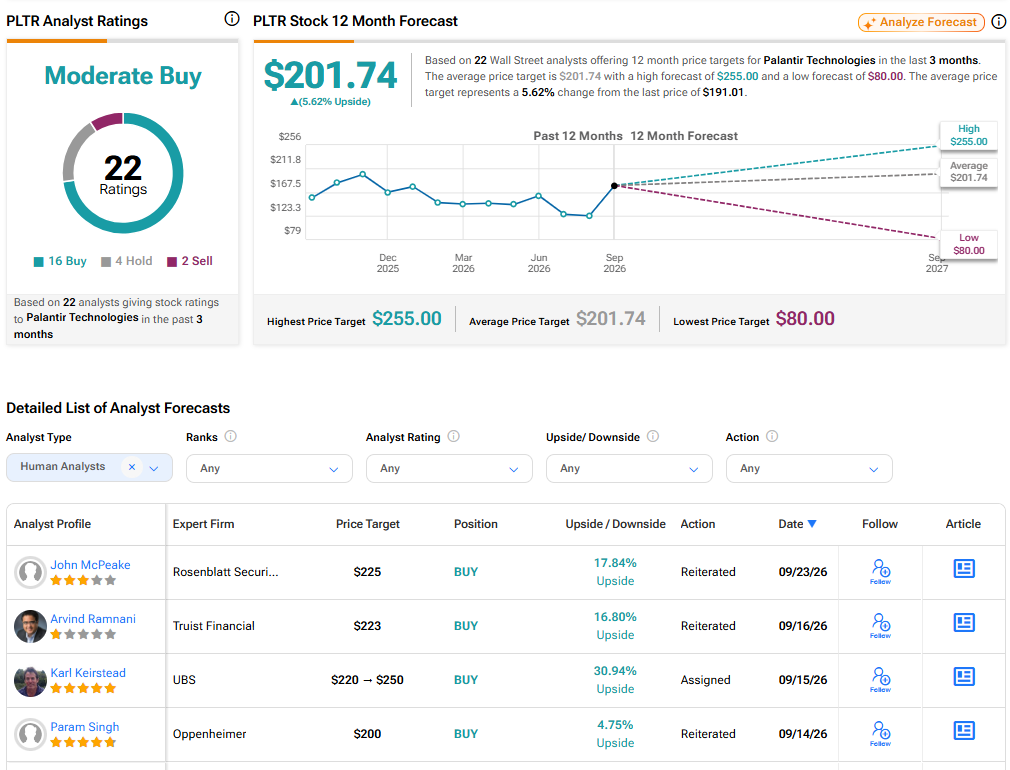
התחזית ל-פלנטיר ב-TipRanks נותרה חיובית, עם דירוג קונצנזוס של קנייה מתונה. מתוך 22 דירוגי אנליסטים שניתנו בשלושת החודשים האחרונים, 16 הם דירוגי קנייה, ארבעה הם דירוגי החזק ורק שניים הם דירוגי מכירה. מחיר היעד הממוצע של פלאנטיר עומד על 201.74 דולר, ומשקף פוטנציאל עלייה של כ-6% מהרמות הנוכחיות.
לצמיחה של פלאנטיר עדיין יש יתרון
אני עדיין חיובי לגבי פלנטיר, אך זו אינה מניה עבור מי שמחפש רווח מהיר. מדובר בהימור לטווח ארוך על צמיחת תזרים המזומנים, והמשקיעים צריכים להיות מוכנים להתמודד עם התנודתיות שמגיעה עם החזקה במניה בעלת משך ארוך.
ריביות גבוהות יותר מוסיפות סיכון, במיוחד משום שנראה שחלק גדול מהצמיחה הצפויה כבר מגולם במחיר. עם זאת, לנוכח הביקוש המסחרי החוזי שצומח בקצב תלת-ספרתי, אני רואה מקום לעדכונים נוספים כלפי מעלה של תחזיות ההכנסות וה-FCF.
התרחיש החיובי מסתכם בכך: צמיחה חזקה מהצפוי תקזז התכווצות אפשרית במכפילי השווי. מרווח הביטחון דק, אך הביצוע החזק של פלאנטיר ממשיך לחזק את ביטחוני בפוטנציאל העלייה שלה בטווח הארוך.