חוזים עתידיים על מניות יורדים בזמן שתשואות האג"ח הממשלתיות ממשיכות לטפס
מניית מיקרון טכנולוג'י (מיקרון) תנודתית לקראת דוחות הרבעון הרביעי ב-30 בספטמבר. הנה הסיבה
גוגל מגיעה להסכם ל-5 שנים עם BNP Paribas להרחבת הגישה למודלי Gemini
מניית קוסטקו (COST) יורדת בעקבות תוצאות כספיות רבעוניות מעורבות
עסקאות החלף להגנה מפני חדלות פירעון של אורקל מגיעות לשיא, כאשר תשואת האג"ח לפדיון ב-2056 חוצה 8%
שוק המניות היום: SPY ו-QQQ נעו בתנודתיות אחרי פסגת טראמפ-שי ה"מצוינת"; התשואות והנפט עלו
המניות המובילות בעליות במדד S&P 500 היום, 24/9/26
מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה על רקע אפשרות לחסימה של הסכם הפשרה
מניית פירסט סולר בשפל של 52 שבועות. לקנות בירידה או לצאת?
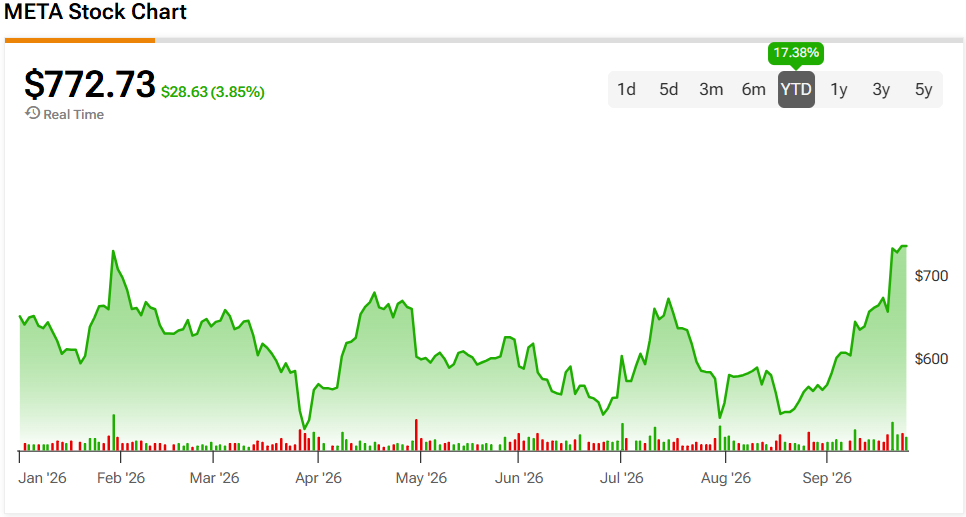
מניית מטא מקבלת גל של העלאות מחירי יעד מאנליסטים מובילים – הנה הסיבה
אנבידיה היא הזולה ביותר שהייתה זה עשור. אבל האם היא זולה מסיבה מוצדקת?
מניית פורד (NYSE:F) יורדת לאחר שאיבדה נתח שוק ברבעון השני
ניו יורק טיימס (NYT) נתבעת על ידי קרן הפנסיה הציבורית של פלורידה בטענה ל'הטיה מערכתית'
3 מניות "אריסטוקרטים של דיבידנדים" עם דירוג "קנייה חזקה" לאוקטובר, לפי האנליסטים המובילים
טראמפ משבח את ״החברות הגדולה באמת״ עם שי ג׳ינפינג
מניית אינטל (אינטל) עולה בזכות מיקרו-LED חדשים במצעי זכוכית
גוגל (גוגל) מציגה פיצ'ר חדש של 'שיחות סוכניות' כשהמרוץ בתחום ה-AI מתחמם
בנק מזרחי טפחות מדווח על גידול בהחזקות הראל
מניית פפסיקו יורדת כשמחירי הצ'יפס עולים שוב, רק חודשים אחרי ההוזלות
״אל תשלו את עצמכם״, אומר משקיע על מניית מטא פלטפורמס
מניית נטפליקס (נטפליקס) עולה בעקבות המהלך בבריטניה, וטוענת: 'אנחנו כבר לא המתחרה הקטנה בשוק הזה'
מניית קוואלקום: למה האנליסטים חלוקים לגבי QCOM אחרי חידוש רישיון הפטנטים של אפל
מניית בואינג (NYSE:BA) יורדת לצד התקוות להזמנה סינית חדשה
מניית נייק (NKE) צפויה לתנועה של כמעט 9% אחרי דוחות הרבעון הראשון, לפי סוחרי אופציות
ארה"ב ואיראן שוקלות הסכם מדורג לפתיחה מחדש של הורמוז
סוני מול מיקרוסופט: דוח חדש טוען ש-Project Helix של Xbox יהיה חזק יותר מ-PlayStation 6
מדוע מניית פירסט סולר (FSLR) צונחת היום – 24 בספטמבר 2026
למה מניית בלום אנרג'י (BE) יורדת היום ביותר מ-3%, ומי מחזיק בה?
מיקרוסופט (מיקרוסופט) מתמודדת עם ההצלחה של עצמה ובוחנת את גודל צבר ההזמנות שלה
למה מניית פיוסל אנרג'י (FCEL) צונחת היום, 24 בספטמבר?
דאו ג'ונס היום: מדד DJIA נחלש בעוד תשואות האג"ח ומחירי הנפט ממשיכים לעלות
תחזית מחיר מניית מיקרון טכנולוג'י — כמה אפסייד צופים האנליסטים המובילים בעוד שנה מהיום?
אורקל או בלום אנרג'י: לפי משקיע מוביל, מניה אחת היא קנייה בירידות והשנייה לא
גוגל מוסיפה אווטארים חיים מבוססי AI, כש-Gemini 4 מתקרב להשקה
למה מניית אפימדס פארמסוטיקלס (APUS) עולה היום?
מניית טסלה (טסלה) יורדת לאחר ההכרזה על פתיחת מפעל הסמי בנבדה
״המחיר לא נכון״, אומר משקיע בכיר על מניית Rocket Lab Usa
מגדל מפחיתה החזקתה בשופרסל מתחת לרף בעל עניין
ורטיב מחזקת את פעילות הבינה המלאכותית עם רכישת King Environmental Services; מדוע מניית VRT יורדת היום?
מנכ"ל Sharplink Gaming צופה שכלי AI ימחקו כמעט רבע מעמלות הפיננסים בעולם
3 קרנות הסל הטובות ביותר של ואנגרד לבניית הון לטווח ארוך, עם פוטנציאל עלייה של יותר מ-20%
מניית הום דיפו (NYSE:HD) יורדת על רקע החששות הגוברים לגבי ההכנסה הפנויה
מחיר הביטקוין מטפס קרוב לשיא של 8 חודשים לאחר שקונים גדולים רכשו מטבעות נוספים; עדיין נדרשת זהירות
מניית אליי לילי (LLY) מזנקת ב-4% לאחר שה-FDA אישר אינסולין לסוכרת
למה מניית אטיר פארמה (ATYR) יורדת היום ב-7%?
מניית אנבידיה (אנבידיה) יורדת למרות שיתוף פעולה חדש במחקר נגיפים
אמזון (אמזון) תקים מתקן ייצור באינדיאנה בהשקעה של 100 מיליון דולר שיוסיף 300 משרות
ברודקום ו-CoreWeave: מניית AI אחת היא המהלך הנכון, אבל ממשקיע אחד צריך להימנע מהשנייה
מניית מיקרון: רוזנבלט צופה רבעון נוסף של "הכאה והעלאת תחזית" לקראת הדוחות. הנה הסיבה
מניית מטא עולה ב-3% לאחר שג'יי פי מורגן אמר שמוז יכולה להביא ״סוכן אישי בעל יכולות יוצאות דופן למיליארדי משתמשים״
ג’י סיטי מבצעת רכישה עצמית של אג”ח יד ומוציאתן מהמחזור
מהלך הרווחים של מיקרון: 3 תעודות סל מובילות עם אפסייד של יותר מ-19%
"עניין של מה בכך," אומר משקיע מוביל על מניית מיקרון טכנולוג'י לקראת פרסום הדוח
ברקשייר האת'וויי (BRK.B) צפויה להרוויח כמעט 50 מיליון דולר בדיבידנדים שנתיים מההשקעה בלנר
העלאת ריבית נוספת היא 'סבירה', אומר וויליאמס מהפד
3 תעודות הסל הטובות ביותר של ג'יי פי מורגן עם פוטנציאל אפסייד של יותר מ-20%
מניית CarMax (KMX) צפויה לתנודה של כמעט 12% לאחר דוח הרבעון השני, לפי סוחרי האופציות
פלנטיר מול קורוויב – למה אנליסטים רואים אפסייד של 60% במניית AI אחת ורק 5% בשנייה
מניית אורקל צונחת בזמן שהיא מבקשת הגנה עבור פרויקט AI בהיקף של 18 מיליארד דולר
האם מניית קוסטקו (COST) תעלה או תרד אחרי הדוחות היום?
מניית אלפאבית A (גוגל) עולה קלות בזמן שגוגל מתכוננת לשגר לוויין בינה מלאכותית לחלל
סקר מצא שמשקיעים קנדים מעבירים כסף משוק ארה"ב: אנבידיה, טסלה, אפל
למה שוק המניות יורד היום, 24/9/26?
מדוע פלאנטיר (פלנטיר) עדיין יכולה להציג ביצועים טובים יותר למרות תשואות האג״ח הממשלתיות הגבוהות
"זה במרחק צעד אחד", אומר משקיע מוביל על מניית אורקל
מדוע 3 מניות הזהב האלה מקבלות המלצת 'קנייה חזקה' מאנליסטים
3 מניות שכדאי לקנות היום, לפי אנליסטים בכירים
מניית בלקברי (BB) יורדת בעקבות תחזית חלשה
מניית אמזון (אמזון) יורדת למרות כלי חדש למוכרים לניהול הזמנות מ-eBay, וולמארט ושופיפיי
תחזית מחיר מניית מטא פלטפורמס: מה אומר הניתוח הטכני נכון לעכשיו, 24 בספטמבר
S&P 500 נעצר כשהמכירה בשוק האג"ח העולמי מפעילה לחץ על המניות
בדרך לרכישת צים: האפאג-לויד ופימי מציעות קו לאסיה והגנות חדשות לישראל
"לא כולם יאטו את הקצב", אומר מנכ"ל פאלו אלטו על בינה מלאכותית
סנדיסק מול SK hynix: מניית זיכרון אחת בתחום ה-AI מתומחרת בחסר, והערכת השווי של השנייה מטעה, אומר משקיע
מניית קוואלקום (QCOM) יורדת למרות חידוש רישיון הפטנטים עם אפל — הנה הסיבה
למה אורקל ובלום אנרג'י יורדות היום — ומה וול סטריט צופה בהמשך
מניית ספייס אקס צונחת ב-4% לפני טיסת סטארשיפ הגדולה, לאחר שהנשיאה הגישה בקשה למכור מניות בשווי 52 מיליון דולר
מניית לואוז (LOW) יורדת למרות פיילוט חדש למשלוח באמצעות רחפנים עם ענקיות טכנולוגיה
קוואלקום (QCOM) בונה עסק AI גדול בהרבה מעבר לסמארטפונים
3 מניות פני סטוק שנמצאות היום על הרדאר של המשקיעים – BENF, GRML, WHLR
דאו ג'ונס יורד לפני פסגת טראמפ-שי
"זה יכול לקרות," אומר משקיע מוביל על מניית פלאנטיר
מדוע מניות הניאו-קלאוד קורוויב ונביוס עולות בטרום המסחר היום, 24 בספטמבר?
מדוע מניית הפני סטוק פרופוסה (PFSA) עולה היום?
MRVL, SMTC, ON: 3 מניות תשתיות AI ש-Seaport העניקה להן המלצת קנייה
"זה יכול להישאר כך," אומר משקיע בכיר על מניית אדוונסד מיקרו דיווייסז
הקיץ החזיר את הנופשים למלונות אך התפוסה מתחילת השנה עדיין בירידה
ארצ'ר אבייישן עברה מכשול הגבלים עסקיים מרכזי בעסקה עם בואינג
מחיר XRP הבהב 3 סימנים חיוביים לקראת אוקטובר, כאשר העניין הפתוח בחוזים העתידיים מגיע ל-600 מיליון דולר
האם מניית מיקרון טכנולוג'י תעלה או תרד לאחר תוצאות הרבעון הרביעי?
אמזון (אמזון) מושכת מוכרים עם הטבות חדשות בזמן ש״מלחמות המוכרים״ מול וולמארט ואיביי מת intensify
וולף חיובית לגבי מניות מיקרון ו-SK הייניקס בזכות חוזקת התמחור; מעלה את מחיר היעד של SKHY
החוזים העתידיים יורדים כאשר תשואות האג"ח הממשלתיות מזנקות על רקע החששות מהעלאת ריבית
2 תעודות סל מובילות של ג׳יי פי מורגן המציעות הכנסה פסיבית של יותר מ-8% ופוטנציאל עלייה של יותר מ-20%
מניית סטארבקס (SBUX) ללא שינוי לאחר סגירת 250 בתי קפה בצפון אמריקה בעלי ביצועים חלשים
מניות אנבידיה, AMD ואינטל יורדות היום (24 בספטמבר) — הנה הסיבה ומה וול סטריט מצפה שיקרה בהמשך
החוזים בוול סטריט יורדים, תשואת האג”ח ל-30 שנה בשיא מאז 2004
למה מניות שבבי ה-AI MRVL, AVGO, אנבידיה נופלות היום בטרום המסחר, 24 בספטמבר?
סוכן OpenAI סורר פרץ לפורטל הבריאות של אוסטרליה במקרה החדירה הממשלתית הידוע הראשון, בזמן שסאם אלטמן דוחה הנפקה
2 תעודות סל של מחשוב קוונטי שאנליסטים מצפים שיציגו ביצועי יתר ב-2027
״זה מתחיל להיסדק״, אומר משקיע מוביל על מניית מיקרוסופט
ספייס אקס מול Rocket Lab: איזו מניית חלל מחזיקה ביתרון בדרך ל-2027?
אנליסט בכיר תומך ב-IonQ עם מחיר יעד של 75 דולר על רקע האינטגרציה של SkyWater
למה מניות הטכנולוגיה הגדולות יורדות בטרום מסחר ב-24 בספטמבר?
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות היום (24 בספטמבר) — ומה וול סטריט צופה בהמשך
למה מניות אנבידיה, AMD ואינטל ממשיכות לרדת בטרום מסחר היום, 24 בספטמבר?
חוזים עתידיים על המניות מצביעים על פתיחה נמוכה יותר, כש תשואות האג"ח הממשלתיות עולות