
מניית לולולמון אתלטיקה (LULU) עם מכפיל רווח נמוך עדיין נראית כמו מלכודת ערך
- לולולמון אתלטיקה מציגה חולשה עסקית ברורה, עם ירידה בהכנסות, חולשה חדה ביבשת אמריקה, ירידה במכירות הטייצים לנשים ותחזית להמשך ירידה בהכנסות וברווחים.
- למרות מכפיל רווח נמוך, הכותב סבור שמניית LULU עלולה להיות מלכודת ערך, משום שהרווחים נתמכו בגורם חד-פעמי, העלויות עולות, וההתאוששות בביקוש עדיין לא נראית.

מניית לולולמון אתלטיקה (LULU) ירדה מספיק כדי לפתות משקיעים קונטרריאניים. זה כולל גם אותי. כיום, מניות קמעונאית בגדי הלייף סטייל נסחרות ב-57% מתחת לשיא של 52 השבועות האחרונים. מחיר המניה הנוכחי, 103.73 דולר, משקף שלפיו LULU נסחרת במכפיל של כ-11.04 על תחזית הקונצנזוס לרווח למניה (EPS) של 9.40 דולר לשנת הכספים 2027.
עם זאת, אנליסטים מצפים שהרווח למניה ימשיך לרדת גם בשנה הבאה. בנוסף, ההנהלה צופה שההכנסות השנתיות יירדו ב-5% עד 7%. זו הבעיה בטיעון שלפיו מדובר בהזדמנות זולה. LULU זולה יותר כי העסק חלש משמעותית, וייתכן שבסיס הרווחים עדיין לא התייצב. אני רואה בקריסה הזו סימן אזהרה, ולכן התחזית שלי למניית LULU היא שלילית.
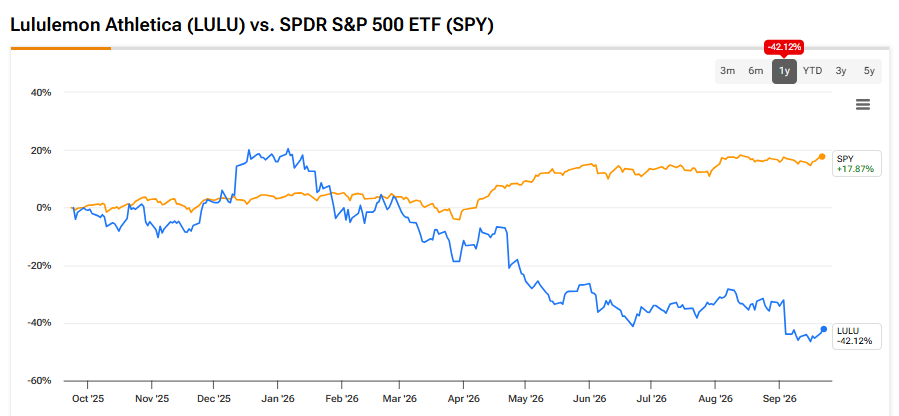
קשה להתעלם מהירידה במכירות של LULU
הירידה במכירות של לולולמון אתלטיקה כבר נעשית קשה יותר ויותר להצגה כהאטה זמנית. ההכנסות ברבעון השני ירדו ב-4% ל-2.42 מיליארד דולר, אבל הכותרת לא משקפת במלואה את עומק הבעיה באזור המרכזי ביותר שלה. ההכנסות ביבשת אמריקה ירדו ב-8%, בעוד שהמכירות בחנויות זהות ביבשת אמריקה ירדו ב-12%.
ההנהלה אמרה שתנועה נמוכה יותר של לקוחות והמרה חלשה יותר פגעו בפעילות ביבשת אמריקה. ראינו גם ערך הזמנה ממוצע נמוך יותר. פחות קונים הגיעו, פחות מהם ביצעו רכישה, ואלה שכן קנו הוציאו פחות. כלומר, מדובר בבעיית ביקוש רחבה.
למען האמת, הנתונים לפי קטגוריות מוצר אפילו גרועים יותר. מכירות הטייצים לנשים ירדו בכ-20%. לדעתי זו ירידה משמעותית, במיוחד כי מדובר בקטגוריה מרכזית למותג. הצרכניות עוברות יותר למכנסיים בגזרה רחבה, בעוד Alo Yoga, Vuori ומתחרות נוספות נאבקות על אותה לקוחה אמידה. לולולמון אתלטיקה יכולה לשנות את תמהיל המוצרים שלה, אבל שינויים באופנה בדרך כלל לא מתהפכים מהר.

אני עדיין רואה בהתרחבות הבינלאומית מנוע צמיחה טוב. אבל הבעיה שלי היא שהיא כבר לא מקזזת באופן מלא את החולשה ביבשת אמריקה. ההכנסות הבינלאומיות עלו ב-4% בזכות פתיחת סניפים חדשים, בעוד שהמכירות בחנויות זהות ירדו ב-3%, או ב-6% במונחי מטבע קבוע. גם הבסיס הבינלאומי הקיים איבד תנופה.
התחזית משאירה מעט מאוד מקום לטעון שהרבעון השני היה נקודת השפל. ההנהלה מצפה להכנסות של 2.29 עד 2.32 מיליארד דולר ברבעון השלישי, ירידה של 10% עד 11%, ולהכנסות שנתיות של 10.35 עד 10.50 מיליארד דולר, ירידה של 5% עד 7%. לכן, צמיחה יציבה ברווחים לא יכולה לחזור לפני שהביקוש יחזור.
המכפיל הנמוך של LULU אינו רצפה
המשקיעים צריכים לזכור שהמכפיל הנמוך של LULU אינו רצפה, כל עוד תחזיות הרווח ממשיכות לרדת. לולולמון אתלטיקה הורידה את תחזית הרווח למניה לשנה המלאה ל-9.48 עד 9.73 דולר, לעומת 10.95 עד 11.15 דולר קודם לכן. הטווח החדש כולל גם הטבה חד-פעמית, שגורמת לפעילות הבסיסית להיראות חזקה יותר. הטווח הקודם מרמז על מכפיל רווח מעט מתחת ל-10, וזה נשמע זול. אבל כשעסק מתמודד עם ירידה במכירות, זה עלול להתברר כיקר בטווח הארוך.
כדאי גם לשים לב שהרווח המדווח למניה ברבעון השני אולי הגיע ל-2.92 דולר. עם זאת, החזר מכסים וריבית נלווית הוסיפו 0.86 דולר למניה. בלי זה, הרווח למניה היה בערך 2.06 דולר. מדובר בירידה של כ-34% לעומת 3.10 דולר.
במקביל, ההחזר בסך 134.5 מיליון דולר העלה את שיעור הרווח הגולמי ואת שיעור הרווח התפעולי ב-560 נקודות בסיס. למרות העזרה הזו, הרווח התפעולי ירד ב-13%, ושיעור הרווח התפעולי התכווץ ב-190 נקודות בסיס. תחזית הרווח למניה לשנה המלאה כוללת את אותם 0.86 דולר, מה שמרמז על בערך 8.62 עד 8.87 דולר בלעדיהם. לכן, שוב, ייתכן שהמניה לא באמת זולה כפי שהיא נראית.
גם מבנה העלויות מוסיף לסיכון. הוצאות מכירה, הנהלה וכלליות עלו בכמעט 6% ל-1.01 מיליארד דולר, אפילו כשההכנסות ירדו, והגיעו ל-41.7% מהמכירות לעומת 37.7% בשנה שעברה. ללולולמון אתלטיקה יש 825 חנויות ומערך תפעולי תומך גדול. אם המכירות בחנויות זהות ימשיכו לרדת, העלויות האלה יתפרסו על פחות דולרים של הכנסות.

המנכ"לית החדשה Heidi O’Neill נותנת לחברה סיכוי אמין לשפר את הביצוע. הקריירה הארוכה שלה בנייקי (NKE) כללה תפקידי הנהגה בתחומי הצרכן, המוצר והמותג. אני גם אוהב את זה שללולולמון אתלטיקה עדיין יש שם חזק ו-1.4 מיליארד דולר במזומן. וגם לא צריך לשכוח את פוטנציאל הצמיחה הבינלאומי שלה ואת היכולת לבצע רכישה עצמית של מניות, אחרי שהוציאה 330 מיליון דולר על רכישות כאלה ברבעון השני.
אלה יתרונות חשובים, אבל לדעתי, הגעתה של O’Neill אינה הוכחה לכך שהביקוש כבר הגיע לתחתית. עד שתנועת הלקוחות, המכירות בחנויות זהות וקטגוריות הליבה לנשים יתייצבו, המניה עלולה להישאר מלכודת ערך.
הערכת השווי של LULU צריכה התאוששות אמיתית
כדי להרחיב מעט על הערכת השווי של LULU, אני מאמין שהחברה צריכה התאוששות אמיתית לפני שמכפיל הרווח הנמוך שלה יהפוך למשכנע. לפי תחזית הקונצנזוס לרווח מתואם למניה של 9.40 דולר, המניה נסחרת במכפיל של כ-11.04 על שנת הכספים 2027. תחזית של 8.65 דולר לשנה הבאה מציבה אותה במכפיל רווח של 12, כי הרווח צפוי לרדת בעוד 8%.
הקונצנזוס מניח שהשורה העליונה כמעט תתייצב בשנה הבאה, שכן ההכנסות צפויות לרדת רק ב-0.8%, לעומת ירידה צפויה של 5.8% השנה. זה כבר שיפור משמעותי לעומת הירידה החזויה של 10% עד 11% ברבעון השלישי. לכן, הקונים בעצם נשענים על התאוששות שעדיין לא נראית במכירות המדווחות.
ההשוואה לעבר של לולולמון אתלטיקה חדה מאוד, לדעתי. לשם פרספקטיבה, הצמיחה השנתית בהכנסות ירדה מ-42% ל-30%, 19%, 10% ו-5% במהלך חמש שנות הכספים האחרונות. כעת היא צפויה להפוך לשלילית. הרקורד הקודם הזה הצדיק מכפיל פרמיה, בניגוד למצב של היום, שבו ההכנסות מצטמצמות והרווחים יורדים.
האם מניית לולולמון אתלטיקה היא קנייה, מכירה או החזק?
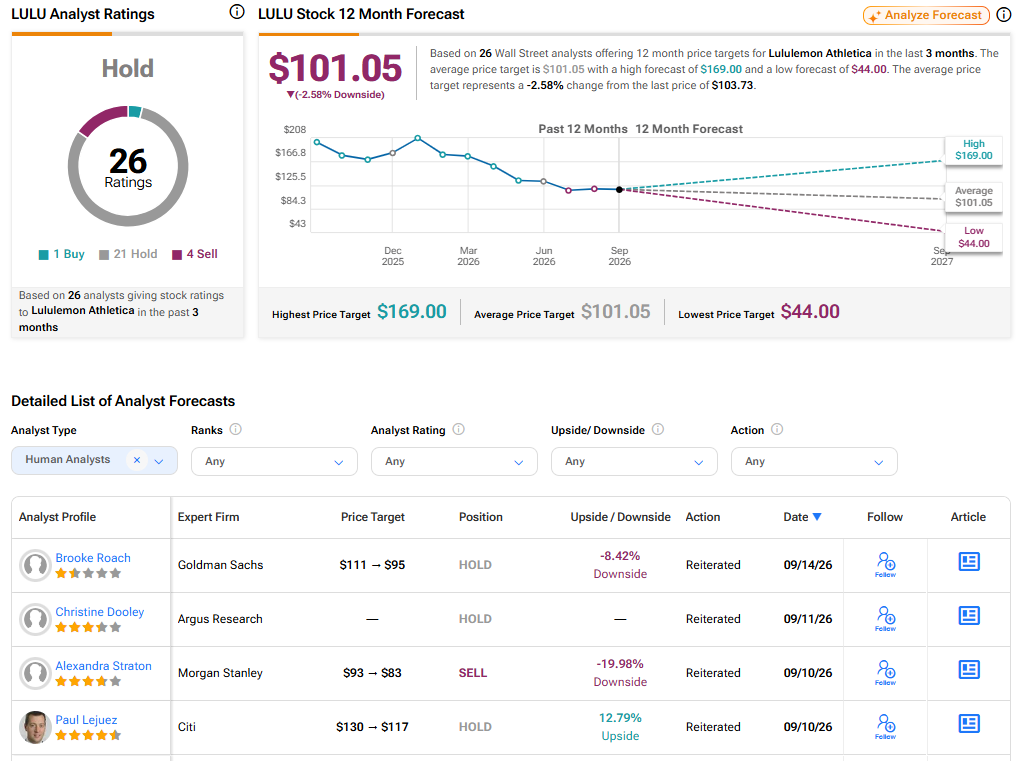
אז האם מניית לולולמון אתלטיקה היא קנייה, מכירה או החזק? וול סטריט נותרת זהירה. ל-LULU יש דירוג קונצנזוס של האנליסטים החזק, בהתבסס על המלצת קנייה אחת, 21 המלצות החזק וארבע המלצות מכירה. מחיר היעד הממוצע של 101.05 דולר למעשה מרמז על כך שהמניה תיסחר כמעט ללא שינוי ב-12 החודשים הקרובים.
סיכום
לולולמון אתלטיקה אינה מותג שבור, ול-O’Neill יש כלים אמינים להוביל מהלך התאוששות. אני גם חושב שהמזומן שלה וההזדמנות הבינלאומית מפחיתים את הסיכון לתרחיש קיצון. עם זאת, זה לא יוצר רצפה לרווחים. כשיבשת אמריקה נחלשת, מכירות הטייצים יורדות, והתחזית ממשיכה להיחתך, אני מעדיף לראות קודם שיפור בתנועת הלקוחות ובמכירות בחנויות זהות, במקום להתייחס למכפיל רווח נמוך כהוכחה לערך. לעת עתה, אני נשאר שלילי לגבי LULU.