
המסירות של ניו ברבעון השני עשויות לסמן נקודת מפנה עבור המרווחים
- ניו דיווחה על מסירות חזקות של 107,658 כלי רכב ברבעון השני של 2026, מה שתומך בהמשך שיפור במרווחים, במינוף התפעולי ובאפשרות לרבעון שלישי ברציפות עם רווח תפעולי חיובי לפי non-GAAP.
- למרות סיכונים כמו תחרות מחירים חריפה בסין, מכסים ולחצי עלויות, המניה נתמכת על ידי שיפור ביסודות, שווי נמוך יחסית, ודירוג קנייה מתונה מצד האנליסטים עם מחיר יעד ממוצע שמרמז על אפסייד של 27.5%.

ניו (NIO) דיווחה על מסירות חזקות ברבעון השני, והמספרים מצביעים על כך שהשיפור במרווחים של החברה אולי אינו אירוע חד-פעמי. אחרי שלוש שנים של הפסדים כבדים והתרחבות עתירת הון, יצרנית הרכב החשמלי (EV) הסינית מתחילה להיראות כמו עסק עם משמעת פיננסית טובה יותר.
הרבעון הרווחי הראשון אי פעם של ניו, בדצמבר 2025, הוביל לרבעון נוסף עם רווח תפעולי מתואם חיובי ברבעון הראשון של 2026, שעליו דווח במאי. שני רבעונים רווחיים ברצף ושיפור במדדים התפעוליים תומכים בהערכה שניו מתקדמת מעבר לשלב הספקולטיבי שלה. חלק גדול מההתקדמות הזו נובע מהצלחת ההנהלה בהתייעלות בעלויות ובהרחבת הפעילות.
נתוני המסירות של הרבעון השני תומכים בדירוג קנייה למניית הצמיחה שנחלשה. אם דוח הרווחים של ניו לרבעון השני, שיפורסם בספטמבר, יאשר את מה שנתוני המסירות מרמזים עליו, ייתכן שלמניה יש עוד מקום להתאושש. התאוששות בשווי עשויה לתגמל באופן חיובי משקיעים סבלניים בהמשך.
מסירות חזקות תומכות במרווחים יציבים
המסירות החזקות ברבעון השני תומכות במרווחים יציבים ובדירוג קנייה שלי. ברבעון השני של 2026, ניו מסרה 107,658 כלי רכב, עלייה של 49.4% לעומת התקופה המקבילה אשתקד. ובכל זאת, לאחר ההודעה, מניית ניו כמעט לא הגיבה. סך המסירות ברבעון החמיץ מעט את יעד ההנהלה, שעמד על בין 110,000 ל-115,000 כלי רכב.
המסירות הרבעוניות של ניו התאוששו משמעותית מהחולשה העונתית ברבעון הראשון של 2026. עם ההתאוששות הזו, נראה שהמינוף התפעולי של יצרנית ה-EV, שהוביל לרווח התפעולי המתואם הראשון שלה בדצמבר 2025, כאן כדי להישאר, והמרווחים הגולמיים עשויים להישאר מעל 16% בהמשך, למרות אינפלציה בעלויות הרכיבים ודילול מסוים במרווחים מצד ההיצע של מותג ONVO לשוק ההמוני.
התרחיש החיובי במניית ניו נשען על המינוף התפעולי הברור שנפתח בזכות רשת החלפת הסוללות הייחודית של ניו, על גיוון פורטפוליו המוצרים שלה אל הסדרות ONVO ו-Firefly לשוק ההמוני, ועל חדירה לשווקים בינלאומיים שעשויה לעקוף את התחרות הגוברת בתוך סין. ניו עשויה לדווח בספטמבר על רבעון שלישי ברציפות של רווח תפעולי non-GAAP חיובי, ולהיות במסלול ליצירת תזרים מזומנים חופשי חיובי במהלך המחצית השנייה של 2026.
הדובים עשויים להתמקד בתחרות ובמכסים
למרות האופטימיות סביב הרבעון השני הקרוב של ניו, משקיעים שליליים עשויים, באופן מובן, להתמקד בתחרות הקיצונית בשוק הרכב החשמלי המקומי בסין. יצרניות הרכב מצויות במלחמת מחירים, מה שגרם לרגולטורים להתערב כדי לבלום את תחרות המחירים הלא בריאה. הדובים עשויים גם להצביע על חסמי מכסים מתמשכים בשווקים מערביים, וכן על נתוני המסירות האחרונים של הרבעון השני של 2026, שהחמיצו מעט את הקצה התחתון של תחזית ההנהלה.
למרות זאת, כששוקלים את הגורמים האלה מול המפנה הרחב יותר של ניו, דירוג קנייה עדיין נשאר בתוקף. למרות ההחמצה הקלה של התחזית, החברה כבר עברה את השלב עתיר ההון ביותר שלה, שזלל תזרים מזומנים. ההשקעה הכבדה שלה בתשתיות מתחילה להחזיר את עצמה, ולעבור ממרכז עלות למקור רווח, שעשוי בקרוב להפוך גם לחיובי מבחינת תזרים המזומנים.
החפירים המחוזקים של ניו והיסודות המשתפרים
המודל העסקי של ניו נשען על חפיר טכנולוגי ייחודי: פעילות Battery-as-a-Service (BaaS) שלה. הארכיטקטורה הזו הייתה בעבר נטל גדול על תזרים המזומנים. כעת, היא הפכה לחסם כניסה גבוה למתחרים וליוצרת חפיר חזקה. היא מאפשרת לניו להפריד בין מחיר הרכישה הראשוני של הרכב לבין העלות של חבילות סוללה יקרות.
ה-BaaS גם מוריד את מחסום העלות לרכבי פרימיום ותומך בזרמי הכנסות ארוכי טווח דרך מנויים חוזרים. פעילות ה-BaaS מתבצעת באמצעות רשת מורחבת של יותר מ-3,900 תחנות להחלפת סוללות.
המותגים התפעוליים של ניו
מבחינה תפעולית, מותג הליבה של החברה, ניו, ביסס את הדומיננטיות שלו בפלח הפרימיום, כלומר כלי רכב שמחירם מעל 400,000 יואן. השקות חדשות רצופות תחת המותג הזה מובילות בנתח השוק של הפלח. מנוע צמיחה מרכזי להמשך 2026 הוא המשך ההרחבה של שני תתי-המותגים של החברה, ONVO ו-Firefly.
מותג ONVO פונה לפלח השוק ההמוני בטווח של 200,000 עד 300,000 יואן, ומכוון ישירות למדדי נפח שבהם לניו לא הייתה נוכחות עד ספטמבר 2024. במקביל, המותג Firefly מבסס דריסת רגל בפלח הרכב הקומפקטי.
התרומה להיקף ברבעון השני של 2026 מדגימה את הכדאיות הראשונית של הגישה הרב-מותגית הזו. מסירות ONVO זינקו עם השקות חדשות ויותר מהוכפלו לעומת הרבעון הקודם במהלך הרבעון האחרון. מתוך 40,597 כלי רכב שנמסרו ביוני 2026 לבדו, מותג הליבה ניו היווה 21,908 יחידות, בעוד שמותג השוק ההמוני ONVO תרם 11,743 יחידות ו-Firefly הוסיף תרומה חזקה של 6,946 יחידות.
מבנה המוצרים התלת-שכבתי הזה מאפשר לניו לפנות לדמוגרפיות מרובות שכבות, תוך שימוש באותה תשתית בסיסית של החלפת סוללות. בפועל, זה מאיץ את שיעורי הניצול של בסיס הנכסים הוותיק שלה, מפחית עלויות ליחידה ומרחיב את המרווחים.
מינוף תפעולי והתרחבות מתמשכת של המרווחים
צמיחה מכובדת של 49.4% לעומת השנה שעברה במסירות ברבעון השני של 2026 תומכת בהתרחבות מבנית מתמשכת של המרווחים. נקודת מפנה הושגה ברבעון הרביעי של 2025, כאשר היקפי הייצור הגיעו לנקודה מיטבית שספגה את העלויות הקבועות והביאה את הרווח הראשון של ניו. כאשר הוצאות קבועות של המפעל, פחת על כלי ייצור והוצאות מו"פ נשארות יחסית יציבות, עלייה נוספת בהיקפים מתורגמת ישירות לירידה בעלויות הייצור ליחידה.
ניו השיגה מרווח גולמי לרכב של 18.8% ברבעון הראשון של 2026, עלייה משמעותית לעומת 10.2% בתקופה המקבילה אשתקד. עם זאת, הייתי מצפה שהמרווחים יתכווצו לעומת הרבעון הקודם ברבעון השני, מאחר שמסירות ONVO, בעלות המרווח הנמוך יותר, עלו ל-27% מהתמהיל הכולל, לעומת 16% ברבעון הראשון, בעוד שמסירות המותג הפרימיום ניו ירדו ל-57% מהסך הכולל, לעומת 70%.
למרות שההנהלה כיוונה ל-110,000 עד 115,000 כלי רכב ברבעון, 107,658 היחידות שנמסרו בפועל עדיין אמורות לספק היקף מספיק כדי לשמור על מרווחי הרכב בתוך טווח היעד השנתי של 17% עד 18%.
אופטימיזציה של התמהיל בתוך מותג הליבה ניו מסייעת לקזז את פרופיל המרווח הנמוך יותר של פלטפורמות לשוק ההמוני כמו ONVO. דגם הפרימיום NIO ES9 הגיע ל-10,000 מסירות מצטברות בתוך 30 הימים הראשונים להשקתו, קבע שיאים חדשים בפלח שלו וביסס עוגן בעל מרווח גבוה. הדגמים הפרימיום של ניו מייצרים מרווחים גולמיים לרכב מעל הממוצע.
זה מספק לחברה כרית ביטחון פיננסית. היא יכולה לספוג את המרווחים ההתחלתיים הנמוכים יותר של ההתרחבות ב-ONVO וב-Firefly. הכרית הזו מגינה על המרווח הגולמי המאוחד שנדרש כדי לשמר רווחיות נקייה non-GAAP במחצית השנייה של 2026.
השווי של ניו
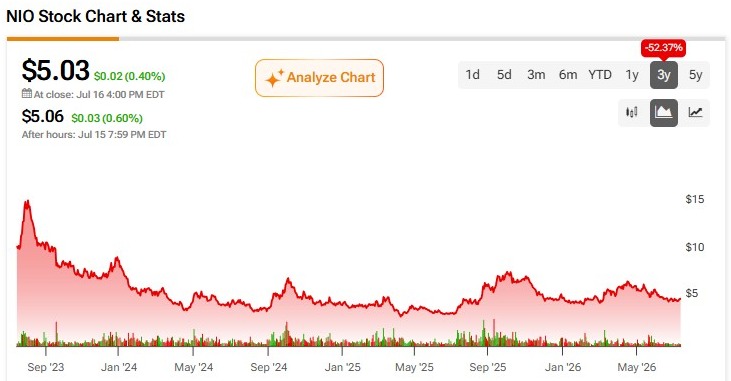
כדי להעריך את ניו צריך לעבור מעבר למדדים היסטוריים מבוססי עבר ולהתמקד במכפילי EV/Sales ו-EV/EBITDA עתידיים, לאור נקודת המפנה האחרונה של החברה לעבר רווחים תפעוליים חיוביים לפי non-GAAP. במחירים אחרונים של כ-5 דולר למניה, מניית ניו נסחרת במכפיל EV/Sales עתידי אטרקטיבי של כ-0.65x.
זה משקף דיסקאונט חד לעומת הממוצע ההיסטורי שלה בחמש השנים האחרונות, שעמד על 2.5x, ונמצא משמעותית מתחת לחציון הענפי של 1.2x. נראה שמכפילי השווי הנמוכים של ניו מתעלמים ממסלול הצמיחה העדיף שלה בטווח הקרוב בהיקפים, ומהנראות שלה לרווח תפעולי חיובי לפי non-GAAP.
מודל תזרים מזומנים חופשי מצביע על כך שאם מרווחי הרכב יישארו בטווח שמרני של 17%–18% במהלך המחצית השנייה של 2026, החברה עשויה לייצר באופן עקבי תזרים מזומנים חופשי חיובי מפעילות.
סיכונים בולטים
למרות ההתקדמות התפעולית של ניו, כמה רוחות נגד מבניות ממשיכות להטריד במידת מה את המשקיעים השליליים. האיום המרכזי על העמדה החיובית שלי נובע מתחרות המחירים החריפה שמאפיינת את שוק הרכב המקומי בסין. למתחרות בכמה בריתות רכב יש יתרונות גדולים של אינטגרציה אנכית, שמאפשרים פעולות תמחור אגרסיביות ועלולים לצמצם את השיפור במרווחים שניו השיגה לאחרונה.
העובדה שמסירות הרבעון השני של 2026 היו מתחת לרף ה-110,000 של ההנהלה מצביעה על כך שלחצי תחרות או צווארי בקבוק בשרשרת האספקה עבור הדגמים החדשים ES9 ו-ONVO עדיין מהווים סיכון פעיל.
בנוסף, תנודתיות במחירי חומרי הגלם עלולה להפעיל לחץ על העלויות ולבחון את עמידות פלטפורמת ONVO הזולה יותר. שוק הדוק של שבבי זיכרון בעולם מעלה את עלויות הייצור הכוללות ועשוי לפגוע במרווחים.
הדינמיקה הגיאופוליטית מהווה סיכון בולט נוסף. פעולות רגולטוריות בארצות הברית ומבני מכסים מורחבים באיחוד האירופי מגבילים את הרחבת השוק הכולל שאליו ניו יכולה לפנות. מאחר שהיקפי היצוא לשווקים מערביים מוגבלים, ניו נאלצת להסתמך במידה רבה על שווקים מתפתחים ועל ביקוש מקומי, מה שמגביל את פוטנציאל הצמיחה בשורה העליונה.
לבסוף, רשת החלפת הסוללות של ניו דורשת הוצאות הוניות חוזרות לתחזוקה, מה שיוצר רמת אינטנסיביות הונית בסיסית גבוהה יותר בהשוואה למתחרות קלות נכסים.
האם מניית ניו היא קנייה?
קונצנזוס וול סטריט הפך לחיובי לגבי מניית ניו לאחר שדרוג לאחרונה מצד אנליסטית גולדמן זאקס טינה הו לקנייה מהחזק. ניו מקבלת דירוג “קנייה מתונה” על סמך שישה אנליסטים, שסיפקו 3 המלצות קנייה, 2 החזק ו-1 מכירה בשלושת החודשים האחרונים. מחיר היעד הממוצע של האנליסטים, 6.42 דולר, משקף אפסייד של 27.5% ב-12 החודשים הקרובים.

השילוב של מכפילי שווי נמוכים, יסודות משתפרים ושדרוגים מצד וול סטריט עשוי לסייע להעלות את הסנטימנט ולהוביל את מניית ה-EV להתאוששות מחיר מתמשכת במהלך המחצית השנייה של 2026.