
למה מיקרוסופט (מיקרוסופט) מנצחת במירוץ ההוצאות על AI בין ההייפרסקיילרים
- מיקרוסופט מציגה יתרון פיננסי ברור במירוץ ההוצאות על AI, עם צמיחה של 48% ב-Azure, תזרים מזומנים חופשי חיובי של 18.6 מיליארד דולר ורווחיות גבוהה יותר לעומת מתחרות כמו אמזון, אלפאבית ומטא.
- הפקת הרווחים מ-AI דרך Azure, Foundry ו-Copilot מתחילה לצבור תאוצה, והכותב סבור שזה עשוי לחזק את תזרים המזומנים של מיקרוסופט, להצדיק את פרמיית השווי שלה ולתמוך באפסייד נוסף במניית מיקרוסופט.

מיקרוסופט (מיקרוסופט) נמצאת בעמדה טובה יותר להרוויח ממירוץ ההוצאות על בינה מלאכותית (AI), בזכות תזרים המזומנים החזק שלה והיכולת ההולכת וגדלה לייצר רווחים מ-AI בכל העסקים שלה. בזמן שחלק מההייפרסקיילרים הגדולים ביותר רואים את תזרימי המזומנים שלהם נשחקים בגלל מירוץ ה-AI, נראה שמיקרוסופט מוכנה יותר לשאת בעלויות האלה — וחשוב מכך, גם להרוויח מהן. ברבעון ספטמבר, ההכנסות של Azure צמחו ב-48%, בזמן שהחברה ייצרה 18.6 מיליארד דולר בתזרים מזומנים חופשי למרות הוצאות עתק על תשתיות.
עם זאת, הסיפור של ענקית התוכנה מרדמונד, וושינגטון, חורג מעבר ל-Azure. הצמיחה של Foundry ושל Copilot מראה שהיכולת לייצר רווחים מ-AI מתחילה לתפוס תאוצה בכל העסקים של מיקרוסופט. נכון, המניה לא זולה. ועדיין, אני מאמין שהיכולת ההולכת וגדלה הזאת לייצר רווחים מ-AI יכולה לחזק את תזרים המזומנים בשנים הקרובות, להצדיק את פרמיית השווי של מיקרוסופט, ולתת למניה עוד מקום לעלות. זה מה שמשאיר אותי חיובי לגבי מיקרוסופט.
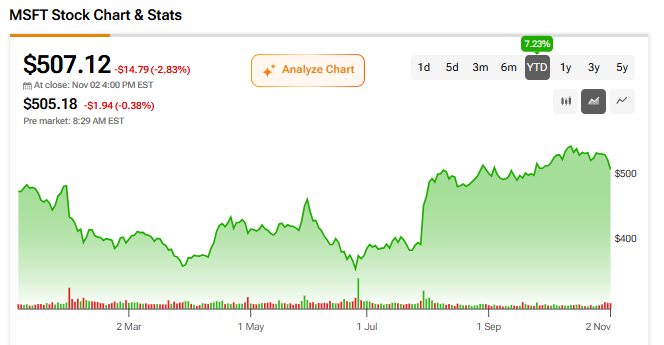
היתרון של מיקרוסופט במירוץ ההוצאות על AI
בזמן שהייפרסקיילרים מוציאים סכומי עתק על תשתיות AI, למיקרוסופט יש כנראה את המצב הפיננסי החזק ביותר כדי להמשיך את ההשקעות האלה בלי לפגוע בעסק הרחב יותר שלה. בשנת הכספים 2026, הוצאות ההון במזומן (capex) של מיקרוסופט הגיעו ל-116 מיליארד דולר, לעומת 44.5 מיליארד דולר בלבד שנתיים קודם לכן. החברה מצפה שסך ה-capex, כולל חכירות מימוניות, יגיע לכ-170 מיליארד דולר בשנת 2026 הקלנדרית.

בואו נסתכל על רבעון ספטמבר. ההכנסות של Azure צמחו ב-48% לעומת התקופה המקבילה, לעומת 39% ב-AWS של אמזון (אמזון). גוגל Cloud של Alphabet (גוגל) צמחה אפילו מהר יותר, ב-103%. חשוב יותר, מיקרוסופט ייצרה 18.6 מיליארד דולר בתזרים מזומנים חופשי רבעוני (FCF). אלפאבית ומטא (מטא), מנגד, דיווחו על FCF שלילי של 9.1 מיליארד דולר ו-2.1 מיליארד דולר, בהתאמה. אמזון רשמה FCF שלילי של 42.4 מיליארד דולר ב-12 החודשים האחרונים.

מיקרוסופט גם בלטה ברווחיות. שיעור הרווח התפעולי שלה התקרב ל-50%, לעומת 31.8% אצל אלפאבית ו-13.9% אצל אמזון.
חלק מהפער נובע מהעסק הרחב יותר של מיקרוסופט, וזה גם עוזר להסביר את השווי הגבוה יותר שלה לאורך זמן. אקו-סיסטם התוכנה הארגונית העמוק והמושרש שלה, כולל מיקרוסופט 365, מספק הכנסות חוזרות עם מרווחים גבוהים. הוא גם מציע יותר הזדמנויות לייצר רווחים מ-AI דרך Copilot ויישומים נוספים.
הפקת הרווחים מ-AI מתחילה להשתלם
כמובן, דבר אחד הוא להחזיק בכוח הפיננסי שמאפשר לממן השקעות ענק ב-AI. דבר אחר הוא לייצר מההשקעות האלה רווחים בהיקף גדול. לשמחת המשקיעים החיוביים, נראה שהשוק עדיין לא מתמחר במלואו את הפוטנציאל של מיקרוסופט לייצר רווחים מ-AI ב-6 עד 12 החודשים הקרובים.
מעבר לצמיחה החזקה של Azure, מיקרוסופט Foundry — פלטפורמה שחברות משתמשות בה כדי לפתח ולהריץ יישומי AI וסוכנים — עברה את רף 120,000 הלקוחות והכנסותיה יותר מהוכפלו פי שלושה בשנה האחרונה. למרות שמיקרוסופט לא מפרסמת בנפרד את ההכנסות של Foundry, סמנכ"לית הכספים איימי הוד ציינה אותה כאחד ממנועי הצמיחה המרכזיים של Azure. זה מרמז שההשקעות בתשתיות AI כבר יוצרות הזדמנויות אמיתיות להפקת רווחים.
גם Copilot צבר תאוצה ברבעון האחרון. מספר המשתמשים הפעילים היומיים גדל ביותר מפי חמישה לעומת השנה שעברה, בעוד שמספר הלקוחות עם יותר מ-50,000 רישיונות גדל ביותר מפי שמונה. בנוסף, מספר הלקוחות שמשתמשים באשראי בתשלום לפי שימוש גדל ביותר מ-75% לעומת הרבעון הקודם.
במילים פשוטות, Azure לבדה הוסיפה כמעט 10.8 מיליארד דולר להכנסות הרבעוניות לעומת השנה שעברה, בעוד ש-Foundry יותר מהכפילה פי שלושה את הכנסותיה. אלה סימנים ברורים לכך שהפקת הרווחים מ-AI צוברת תאוצה. עם זאת, המבחן האמיתי הוא כמה מהר הצמיחה הזאת מתורגמת למזומן. אחרי הכול, ה-FCF הרבעוני של מיקרוסופט עדיין ירד מ-25.7 מיליארד דולר ל-18.6 מיליארד דולר, כאשר הוצאות התשתית המשיכו לעלות מהר יותר מצמיחת תזרים המזומנים.
כמה יכולה להיות שווה הפקת הרווחים מ-AI?
אין ספק שמספרי האימוץ של AI במיקרוסופט מעודדים. אבל מה הם באמת יכולים לומר לגבי השווי של מיקרוסופט? בואו נעשה קצת חישובים. בשנת הכספים 2026, מיקרוסופט ייצרה 182.9 מיליארד דולר בתזרים מזומנים תפעולי, עלייה של 34.4% לעומת השנה שעברה. עם זאת, ה-FCF שלה הוגבל ל"רק" 67 מיליארד דולר בגלל הוצאות הון עצומות.
בתרחיש שאני רואה כסביר, נניח שהפקת הרווחים ב-Azure, ב-Foundry וב-Copilot תאפשר למיקרוסופט לשמור על צמיחה שנתית של 23% בתזרים המזומנים התפעולי עד שנת הכספים 2029. זה יביא את הנתון לכ-340 מיליארד דולר. אם במקביל ה-capex במזומן יתייצב על 150 מיליארד דולר בשנה, ה-FCF עשוי להגיע לכ-190 מיליארד דולר — כמעט פי שלושה מהסכום שנרשם בשנת הכספים 2026.
כעת, יישום מכפיל FCF של פי 32, מתחת לממוצע ההיסטורי של כחמש שנים שעומד על בערך פי 42, ירמוז על שווי שוק של 6.1 טריליון דולר, או כ-820 דולר למניה עד שנת הכספים 2029. היוון הערך הזה ב-10% בשנה לאורך שלוש שנים מביא אותנו לכ-616 דולר למניה כיום, מה שמרמז על אפסייד של כ-21.5% לעומת הרמות הנוכחיות.
כמובן, מחיר היעד הזה מבוסס על הנחות שהן ספקולטיביות, גם אם בעיניי הן סבירות. ועדיין, התרגיל הזה מראה מסלול די ברור להמשך אפסייד, כזה שלדעתי נושא פחות סיכונים לעומת הייפרסקיילרים אחרים. חשוב לציין שהפקת רווחים מ-AI יכולה לתמוך בעליות נוספות במניה גם אם תהיה שחיקה מסוימת במכפילי השווי.
האם מיקרוסופט היא קנייה, לפי אנליסטים בוול סטריט?
וול סטריט נשארת ברובה חיובית לגבי מיקרוסופט, עם דירוג קונצנזוס של קנייה חזקה מצד 40 אנליסטים בשלושת החודשים האחרונים. מתוכם, 36 ממליצים על קנייה, בעוד שרק ארבעה ממליצים על החזק. מחיר היעד הממוצע של מיקרוסופט הוא 634.08 דולר, מה שמרמז על אפסייד של 25.04% לעומת הרמות הנוכחיות.
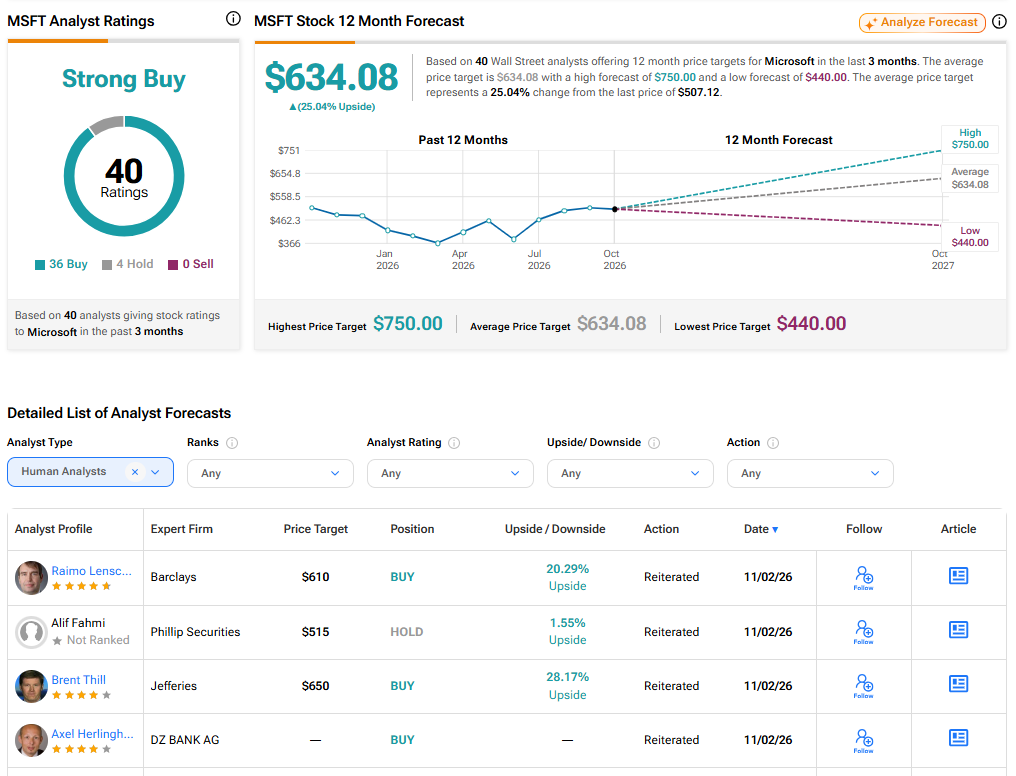
פרמיה שכדאי לשלם עבור מיקרוסופט
אני רואה במיקרוסופט, למרות המחיר הגבוה, חברה שנמצאת צעד אחד לפני המתחרות ההייפרסקיילריות שלה, במיוחד בכל הנוגע ליכולת להמשיך לממן הוצאות עתק על תשתיות AI. Azure, Foundry ו-Copilot כבר מראות סימנים מעודדים של הפקת רווחים, כפי שנראה בדוח האחרון שלה.
כדי להיות הוגנים, capex גבוה והסיכון להאטה בצמיחה עדיין נשארים גורמי דאגה. ובכל זאת, לדעתי, פרמיית השווי של מיקרוסופט מוצדקת בתנאים הנוכחיים. היכולת שלה להפוך אימוץ של AI לתזרים מזומנים חזק יותר יכולה לפתוח אפסייד משמעותי בשנים הקרובות, ולתמוך בעמדה החיובית שלי לגבי המניה.