
פלאנטיר מול אפל: ב-UBS אומרים שמניה אחת ראויה לכסף שלכם, והשנייה לא
- UBS נשארת חיובית לגבי פלאנטיר אחרי הדוח, עם דירוג קנייה ומחיר יעד של 250 דולר, בעקבות צמיחה חזקה בהכנסות, רווחיות גבוהה והערכה שהביקוש לא נחלש מהותית.
- UBS נוקטת גישה זהירה יותר כלפי אפל, בשל חששות לגבי צמיחת חטיבת השירותים, לחץ על המרווחים ותמחור יקר, ולכן שומרת על דירוג ניטרלי למרות העלאת מחיר היעד ל-340 דולר.

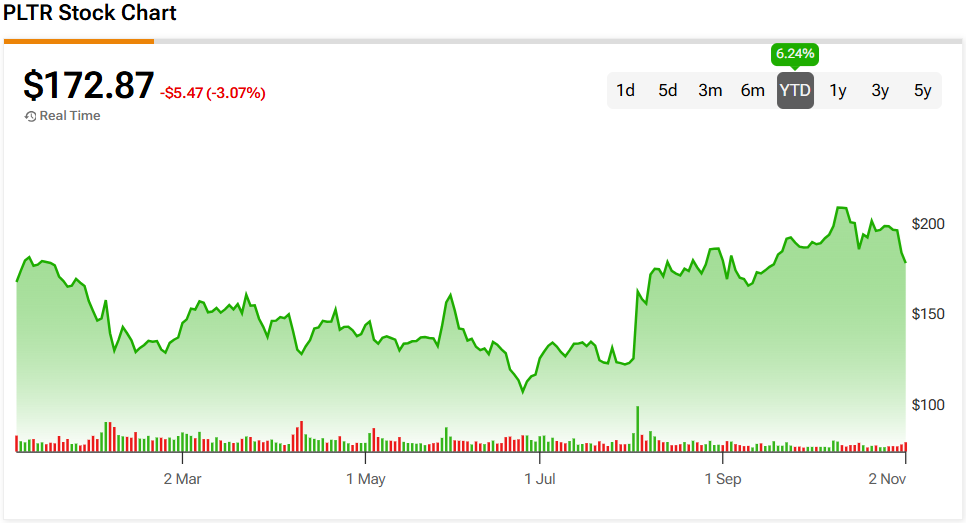
פלאנטיר (פלנטיר) נתנה למשקיעים הרבה סיבות להיות מרוצים בדוח האחרון שלה, אבל כנראה שהם ציפו ליותר. המניה יורדת ב-3% ביום שלישי, אחרי שנפלה ביותר מ-7% מוקדם יותר במהלך המסחר, למרות שענקית תוכנות ה-AI דיווחה על זינוק של 96% בהכנסות הרבעון השלישי והעלתה את התחזית השנתית שלה. עם זאת, נראה שחששות מהאטה בקצב סגירת החוזים ומ valuation יקר משאירים חלק מהקונים על הגדר.
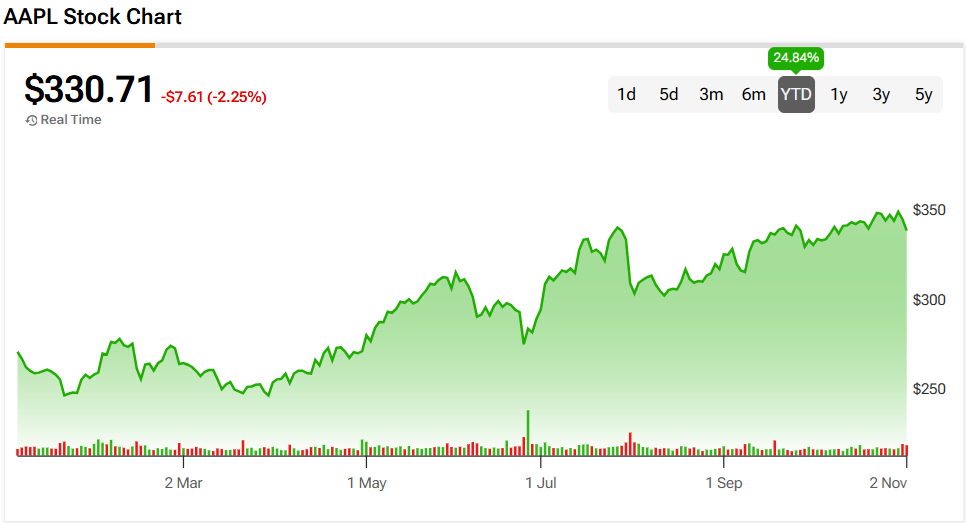
אפל (אפל) גם לא מצליחה להימלט מהמכירות, כשהמניה שלה יורדת ב-2.2% אחרי הדוחות. למרות שהביצועים הרבעוניים עלו על הציפיות, התחזית של יצרנית האייפון הותירה את המשקיעים עם כמה חששות. תחזית לשיעור רווח גולמי של 45% עד 46% ברבעון דצמבר משקפת עלייה בעלויות שבבי הזיכרון והוצאות נוספות על יכולות ה-AI של Siri. במקביל, תחזית לצמיחה של 8% עד 9% בהכנסות חטיבת השירותים העלתה ספקות לגבי הרווחיות העתידית של הפעילות הדיגיטלית הרווחית של אפל.
שתי החברות מתמודדות עם ספקנות, אבל ענקית הבנקאות UBS רואה יותר פוטנציאל השקעה באחת מהן מאשר בשנייה.
ב-UBS מאמינים שלמניית פלאנטיר יש עוד מה להציע
אנליסט UBS קארל קירסטד, שמדורג בין 3% המובילים בוול סטריט, לא רואה כמעט סיבה לשקול מחדש את העמדה החיובית שלו אחרי התוצאות האחרונות של פלאנטיר.
מעבר לצמיחה הכוללת במכירות, ההכנסות מהפעילות המסחרית בארה"ב עלו ב-148%, בעוד שסך המכירות המקומיות גדל ב-119%. שיעור הרווח התפעולי המתואם הגיע ל-62%, מה שמראה שהרווחיות נשארת חזקה לצד ההתרחבות המהירה של החברה.
אחת הדאגות נגעה להתחייבויות ביצוע שנותרו, מדד להכנסות חוזיות שעדיין לא הוכרו, שנותר ללא שינוי מרבעון לרבעון למרות המשך הצמיחה במדדי backlog אחרים. עם זאת, קירסטד סבור שהנתון הזה לבדו לא מספק הוכחה מספקת לכך שלקוחות נסוגים.
“למרות שההתמתנות בצמיחת ה-backlog מאכזבת, אם האטה בביקוש הייתה הסיבה, היינו מצפים לראות לכך עדות בצמיחה שדווחה/הונחתה וב-NRR. זה לא קרה,” הסביר קירסטד.
סיבה נוספת לביטחון שלו קשורה לארגונים שמבקשים שליטה גדולה יותר במידע רגיש באמצעות מערכות AI פרטיות שמופעלות באופן עצמאי. השינוי הזה עשוי ליצור הזדמנויות נוספות עבור פלאנטיר, בזמן שחברות בוחנות מחדש את התלות שלהן בטכנולוגיות שמאוחסנות אצל גורמים חיצוניים.
“יותר מכל חברת טכנולוגיה אחרת, פלאנטיר מובילה את הנרטיב של ‘המודל הפרטי’, וזה יכול לעזור לתמוך בסנטימנט אם משקיעים ייטו למניות של חברות טכנולוגיה אחרות שהן יותר אג'נוסטיות למודל,” הוסיף אנליסט UBS.
בהמשך לכך, קירסטד העלה את תחזית צמיחת המכירות שלו ל-2027 מ-60% ל-70%, ובמקביל העלה את תחזית תזרים המזומנים החופשי מ-8.18 מיליארד דולר ל-8.92 מיליארד דולר.
על בסיס זה, האנליסט מעניק למניית פלנטיר דירוג קנייה ומחיר יעד של 250 דולר, שמשקף אפסייד של כ-45% לעומת הרמות הנוכחיות. (ראו תחזית מניית פלנטיר)
ב-UBS רואים משיכה מוגבלת במניית אפל
אנליסט UBS דייוויד ווגט נוקט גישה זהירה יותר כלפי אפל, במיוחד בכל הנוגע לחטיבת השירותים של החברה.
האנליסט סבור שחלופות חיפוש מבוססות AI עלולות לאיים על התשלומים שאפל מקבלת במסגרת השותפות ארוכת השנים שלה עם גוגל. ההתפתחות הזו חשובה לאור התרומה של המגזר הזה לרווחיות הכוללת, במיוחד בזמן שהוצאות נוספות על Siri ומחירי רכיבים גבוהים לוחצים על המרווחים.
“למרות שהאטה של נקודת אחוז אחת או שתיים בצמיחת ההכנסות כמעט לא משפיעה על הרווח למניה, היא כנראה תכביד באופן לא פרופורציונלי על מכפילי השווי של אפל,” הזהיר ווגט.
החששות שלו נוגעים גם למחיר היקר של המניה, שנסחרה לאחרונה במכפיל של קרוב ל-36 על הרווחים החזויים. זה ייצג פרמיה של 80% לעומת S&P 500, למרות שתחזיות צמיחת הרווח ל-2027 הקלנדרית עומדות על 9% בלבד.
למרות זאת, ווגט מכיר בכמה יתרונות פיננסיים שיכולים לתמוך במעמד השוק של אפל בתקופות של אי-ודאות.
“למרות צמיחה מתונה ואסטרטגיית AI רחוקה מלהיות חזקה במיוחד, המאזן החזק של אפל והאינטנסיביות ההונית הנמוכה שלה (כ-2% מההכנסות) צפויים להצדיק פרמיה,” כתב האנליסט.
ובכל זאת, אנליסט UBS מצפה שהמשקיעים יהיו פחות נדיבים בתמחור הרווחים העתידיים, במיוחד אם עלויות החומרה יישארו גבוהות. ווגט העלה את מחיר היעד שלו מ-296 דולר ל-340 דולר, בעיקר בעקבות מעבר להערכת רווחי 2028, תוך שמירה על דירוג ניטרלי למניית אפל. (ראו תחזית מניית אפל)
בסופו של דבר, ב-UBS סבורים שסיכויי הצמיחה של פלאנטיר מספיקים כדי להצדיק המלצת קנייה על המניה, למרות החששות לגבי השווי. אפל, מנגד, ניצבת בפני אתגר קשה יותר בשכנוע המשקיעים שמסלול הרווחים הצפוי שלה מצדיק תמחור כה יקר.
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.