אלקטרה נדל״ן גייסה כ-199 מיליון שקל בהנפקת מניות
דיסני בוחנת פיטורים של אלפי עובדים במטרה לחסוך 20% מהעלויות
״הגיע הזמן לנטוש את הספינה״, אומר משקיע על מניית פלאנטיר לאחר הדוח
מניית פלאנטיר (פלנטיר) יורדת ביותר מ-3% למרות דוח רבעון שלישי חזק — מה הלחיץ את המשקיעים
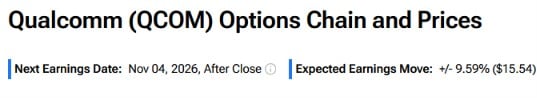
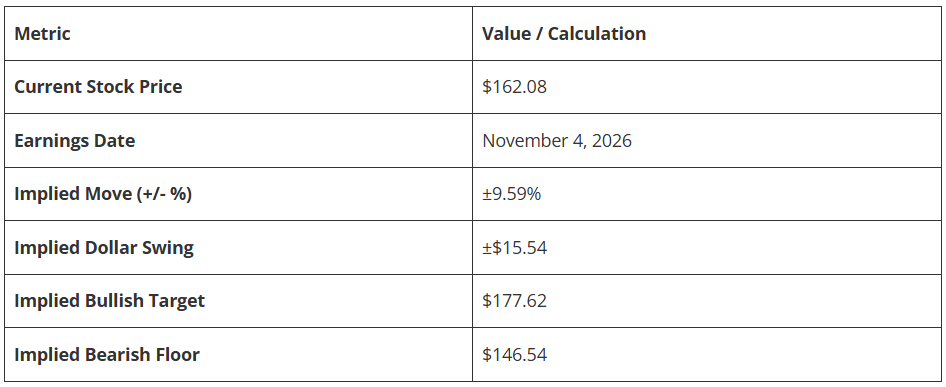
מניית קוואלקום (QCOM) עשויה לנוע ב-9.59% לאחר דוחות הרבעון הרביעי, לפי סוחרי האופציות
מניות אפל ופלנטיר יורדות אחרי הדוחות. כך אנליסט בכיר רואה את ההמשך
חוזי המניות העתידיים ללא שינוי משמעותי כשהאמריקאים יוצאים להצביע
3 תעודות סל שכדאי להמר עליהן בנובמבר, לפי אנליסט ה-AI
מניית אפל (אפל) יורדת למרות הפתעה חיובית של 2.10 דולר ברווח למניה
סנאפ נמנעת ממשפט על התמכרות לרשתות החברתיות לאחר שהגיעה להסדר עם שני בני נוער
סיכום שוק המניות: מדד S&P ונאסד"ק מעדו לקראת בחירות האמצע, בעוד הנפט ירד ב-8%
מניית פלאנטיר (פלנטיר) עולה לאחר שהחברה דיווחה על צמיחה של 96% בהכנסות
3 מניות צמיחה עם המלצת "קנייה חזקה" שכדאי לעקוב אחריהן מחוץ לחברות הטכנולוגיה הגדולות בנובמבר
המניות המובילות בעליות במדד S&P 500 היום, 11/2/26
"חכו לירידה של 70 דולר", אומר משקיע על מניית אפל
מניית פאראמונט סקיידנס (NYSE:SKYD) עולה בעקבות חדשות על יקום DC
מאסק מספייס אקס מצמצם את השימוש בבוט Grok, בטענה לעלויות "גבוהות באופן בלתי בר-קיימא"
מניית פורד (NYSE:F) עולה כשדור ה-Z חוזר לשקול את מכונית הסדאן
3 תעודות סל טכנולוגיות עם דירוג "קנייה חזקה" ופוטנציאל עלייה של יותר מ-30%
מניות מיקרון וסאנדיסק ממשיכות לאבד גובה היום: מה מניע את הירידות ומה צופה וול סטריט בהמשך
סיכויי Polymarket: האם אדוונסד מיקרו דיווייסז, BKNG ו-ROKU יעקפו את תחזיות הרווח מחר?
מדוע שוק המניות עולה היום, 11/2/26?
כיצד ישפיעו בחירות האמצע על המניות? המומחים מביעים את דעתם
„אסטרטגית מכדי להיכשל“: מניית אינטל (אינטל) צונחת לאחר שהתחזית לא הרשימה
מניית ריביאן אוטומוטיב (ריביאן) מתעלמת מדירוג המכירה של BofA וזינקה ב-10% — זו הסיבה
אלפבית A מעניקה לאיגוד גישה ליותר מ-7,000 עובדים בבריטניה
3 מניות פני סטוק שכדאי לעקוב אחריהן היום, 2 בנובמבר
רנסנס איי-פי-או מדווחת על הכנסות של 17 מיליארד דולר ברבעון השלישי לקראת ההנפקה הראשונית לציבור
מנועי בית שמש תפרסם דוחות רבעון שלישי ב-24 בנובמבר
3 קרנות סל של וואנגרד עם פוטנציאל עלייה של יותר מ-25% לבניית תיק ההשקעות הראשון שלכם בשווי מיליון דולר
מדוע מניית ווינגסטופ (WING) עולה היום ב-11%?
י.ח. דמרי מדווחת על שינויי החזקות של שני בכירים
מטא פלטפורמס מתכננת הנפקת אג"ח חדשה כשהוצאות ה-AI מזנקות
מניית בואינג (NYSE:BA) עולה למרות שה-FAA מתערב בבדיקות זנב
מחירי הזהב והכסף מזנקים ביותר מ-2% בעוד מחירי הנפט צונחים על רקע שיחות השלום בין ארה״ב לאיראן
מניית וולמארט (WMT) עולה עם חשיפת יכולות Sparky החדשות לכתמי החגים ולדוברי ספרדית
מדוע מניית ברייט מיינדס ביוסיינסס (DRUG) צנחה היום ב-55%?
מניית מיקרוסופט (מיקרוסופט) יורדת בעקבות הונאה חדשה
״עדיין לא״, אומר משקיע מוביל על מניית מיקרון טכנולוג'י
מניית סטרטג'י (MSTR) עולה לאחר שהחברה של סיילור רכשה ביטקוין ב-65.5 מיליון דולר, בעוד שמכירת מניות מדללת את המשקיעים
דוח צהריים של דאו ג'ונס: מדד DJIA מזנק על רקע התקווה להסכם בין ארה״ב לאיראן, לקראת בחירות האמצע
שופיפיי (SHOP) מפרסמת את תוצאות הרבעון השלישי מחר — למה מצפים האנליסטים
חדשות מיזוגים ורכישות: Omen AI, המתמחה בקירור מרכזי נתונים, רוכשת את Aquatic Labs ב-16 מיליון דולר
מעריצים השיקו משחק דפדפן בנושא טסלה רודסטר, ומניית טסלה (טסלה) עולה
AMD מול QCOM: מניית שבבים אחת היא קנייה, ואילו השנייה עדיין לא מוכנה, לפי אנליסט בכיר לקראת הדוחות
האם מניית אדוונסד מיקרו דיווייסז יכולה להתאושש בעקבות הדוח, לאחר ירידות שנגרמו מאינטל?
מורגן סטנלי: בחירות אמצע הקדנציה עשויות לסיים את גל הירידות בשוק
מניית קומקאסט (NASDAQ:CMCSA) עולה כשהפיטורים נכנסים לתוקף… בערך
מניית קרוקס (CROX) מזנקת ב-25% בעקבות העלאת תחזית הרווח השנתית, לקראת השקת נעלי פוקימון בנובמבר
מניית פלאנטיר מקבלת העלאת מחיר יעד מקנטור פיצג'רלד לקראת הדוח
מניית מקדונלד'ס (MCD) צפויה למהלך של כמעט 4% אחרי דוח הרבעון השלישי, לפי סוחרי האופציות
מורגן סטנלי (MS): קרנות הגידור בחשיפת חסר למניות בינה מלאכותית לראשונה מאז 2023
מניית אנבידיה נסחרת במכפיל רווח עתידי של 12.9 בלבד לאחר הירידות
3 תעודות סל דיבידנד של וואנגרד היי דיווידנד יילד אינדקס שעשויות לסייע במימון פרישה מוקדמת
קרנות הסל של ביטקוין (BTC) רושמות יציאות כספים גדולות בעקבות הפריצה לבינאנס
מניות אלפאבית A (גוגל) עולות כאשר חברת האם של גוגל משיקה מכירת אג"ח אירופיות בהיקף של 6 מיליארד אירו למימון הצמיחה בתחום ה-AI
גולדמן זאקס (GS) צופה שמחיר הנפט הגולמי יגיע ל-140 דולר בשנה הבאה
״קשה להצדיק״: RBC מזהירה מפני מניית פלאנטיר לקראת פרסום הדוח
אנתרופיק מפרסמת נתונים פיננסיים מעודכנים, המציגים עלייה בהכנסות לצד הפסדים לקראת ההנפקה
טראמפ מזהיר לקראת בחירות האמצע, בעוד הדמוקרטים מתגייסים להצבעה מוקדמת
אפל מול פלנטיר: ג'יי פי מורגן צופה לאחת המניות עלייה של 40% לקראת הדוחות היום, ולשנייה עלייה של 4% בלבד
מניית אפל הופכת למקלט בטוח בתחום ה-AI, ועולה ב-65% מימי ירידות השבבים
הבוחרים עלולים לבלום את חלום מרכזי הנתונים של הטכנולוגיה האמריקאית בבחירות האמצע מחר
דויטשה בנק משדרג את מניית קראודסטרייק (CRWD) לקנייה, ומצביע על ביקוש בהובלת AI ועל מובילות בשוק
מניית STLA עולה גם לאחר ש-Stellantis מזהירה שמחסור בשבבים יפגע בייצור פיאט באיטליה
3 מניות מתחת ל-10 דולר עם פוטנציאל עלייה של 100% או יותר, לפי אנליסטים
מניית אוקטה (OKTA) מצורפת למדד S&P 500
לקראת בחירות האמצע, מדד S&P 500 עולה בעוד הנפט הגולמי צונח ב-6%
«אישור», אומר משקיע מוביל על מניית סנדיסק
מניות חברות התקשורת VZ, T ו-TMUS עולות גם כש-SpaceX מרחיבה את פעילותה בתחום האלחוט
תחזית מניית UBER: מה מצפים האנליסטים לקראת דוח הרבעון השלישי
מניית מיקרון: 2 תעודות סל עם פוטנציאל עלייה של יותר מ-30% שכדאי לשקול
דוחות הרבעון השלישי של AMD מחר: אנליסט בעל דירוג של חמישה כוכבים אומר החזק, ואחר אומר קנייה
דאו ג'ונס מטפס על רקע האופטימיות מהסכם שלום בין ארה״ב לאיראן
האם בורסת ת”א בדרך לירידות נוספות? ארבעה סימני אזהרה למשקיעים
מדוע מניית פני סטוק אינוביו פארמסוטיקלס (INO) עולה היום ב-243%?
3 מניות בתחום הבריאות עם דירוגי אנליסטים של 'קנייה חזקה' וציוני Smart Score מושלמים של 10
מניית אורקל (ORCL) יורדת בהדרגה לאחר שענקית הטכנולוגיה מתכננת גיוס של 20 מיליארד דולר להרחבת פעילות ה-AI
אמזון מול אינטל: מניית AI אחת היא הזדמנות, עם השנייה אפשר לחכות, אומר משקיע מוביל
תחזית הדוחות של IonQ (IONQ): 3 מדדים מרכזיים מאחורי הזינוק של 287% בהכנסות
מניית אלפאבית A (גוגל) היא קנייה לאחר הירידה האחרונה
דוחות הרבעון הראשון של סופר מיקרו יפורסמו ב-3 בנובמבר – סוחרי האופציות נערכים לתנועה של 14.2% במניית SMCI
טאואר מסכמת רבעון שיא: הרווח הנקי זינק ב-122% והצמיחה נמשכת
מניות BABA, JD ו-PDD עולות לאחר שסין מאותתת על תמיכה בשוק
3 מניות דיבידנד עם תשואה גבוהה שכדאי לקנות בנובמבר 2026
MRVL מול אנבידיה: וול סטריט רואה אפסייד של 80% במניית שבבי AI אחת
אפל, פלנטיר ו-AMD: 24 השעות שיכריעו את מסחר ה-AI
מניית קוינבייס גלובל (COIN) יורדת לאחר שמורגן סטנלי ממליץ על מכירה ומקצץ את מחיר היעד ב-53%
מניות מארוול טכנולוג'י גרופ ולומנטום יורדות בטרום המסחר בעקבות עסקת AI בהיקף של 115 מיליארד דולר
החוזים העתידיים עולים כשהמשקיעים מתמקדים בבחירות האמצע ובדוחות חשובים; מחירי הנפט יורדים
התראה של הרגע האחרון על פלאנטיר: מה מצפים סוחרי האופציות והאנליסטים הפיננסיים לקראת דוח הרבעון השלישי היום
מניית אורקל (ORCL) נותרת תחת לחץ למרות התוכניות הגדולות לשנת הכספים 2030
מניית אפל עדיין נמצאת במקום הראשון בתיק ההשקעות של וורן באפט. האם כדאי לקנות אותה לפני הדוחות?
חדשות המחשוב הקוונטי: IBM, IONQ ו-QBTS קוראות לקונגרס להגדיל את המימון
מדוע פני סטוק אינוביו פארמסוטיקלס (INO) מזנקת ביותר מ-200% היום — וכמה אפסייד וול סטריט צופה מכאן
אלוף השחמט האמריקאי משבח את מאסק ואת הנפט, בעוד התיק שורד את המפולת במניות הטכנולוגיה
3 מניות טכנולוגיה בתחום ה-AI שכדאי לקנות בנובמבר, עם פוטנציאל עלייה של יותר מ-70%, לפי אנליסטים
3 מניות חמות עם רכישות אחרונות של בעלי עניין
תחזית מחיר מניית AMD: מה צפויים סוחרי האופציות והאנליסטים הפיננסיים לקראת דוח הרבעון השלישי מחר
המחיר הפיננסי של רכישת בית בכפר: מידרוג מסמנת את הסיכונים לאאורה
סקירת דוחות אפל (אפל): למה עלייה של טריליון דולר עלולה להיות בעיה למשקיעים
AMD, ANET, DDOG: 3 מניות טכנולוגיה לקנייה לפני הדוחות, לפי האנליסטים
מדוע מניות אדוונסד מיקרו דיווייסז, אנבידיה וברודקום עולות בטרום המסחר, בעוד אינטל יורדת, 2 בנובמבר?
בינאנס נפרצה ונגנבו ממנה 6.3 מיליארד דולר. האם מניית קוינבייס גלובל היא המנצחת? אנליסטים מ-BTIG ומ-H.C. Wainwright חושבים שכן!
תנועות שוק: צמיחת ה-AI כבר לא משלמת את החשבונות