
"חכו לירידה של 70 דולר", אומר משקיע על מניית אפל
- המשקיע לי ביילי סבור שמניית אפל מתומחרת ביתר, ומעריך את שוויה ההוגן ב-270 דולר לעומת מחיר של כ-340 דולר, תוך שהוא מותיר את המלצת המכירה שלו בעינה.
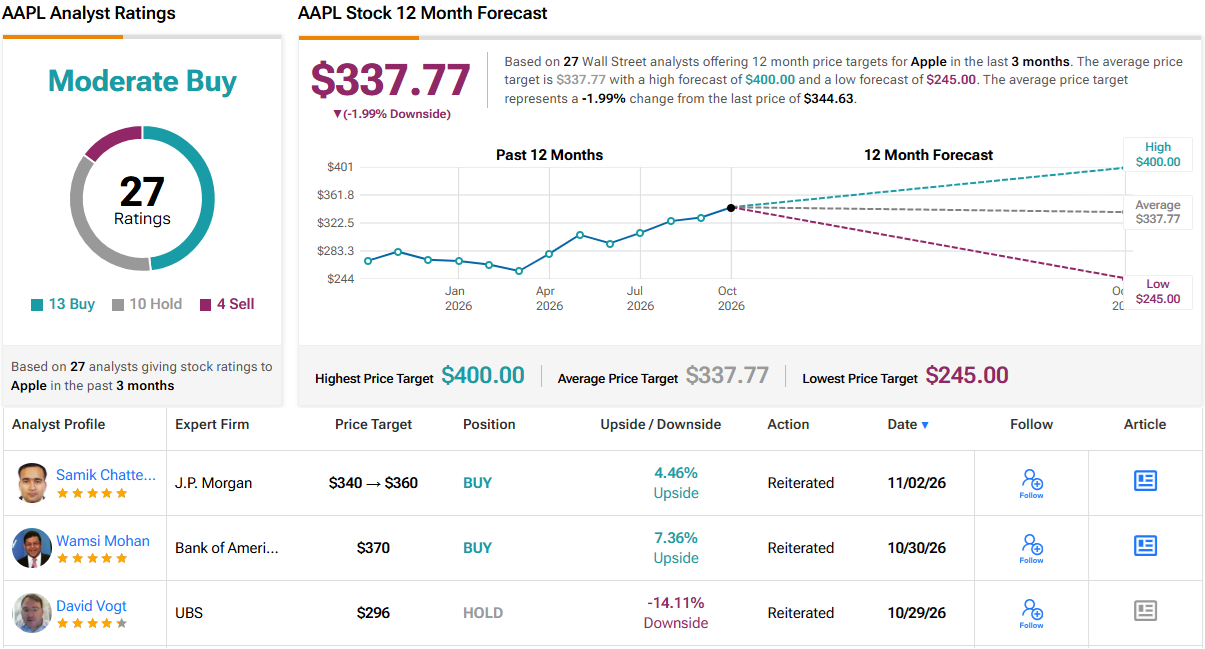
- בוול סטריט מחזיקים בדירוג קונצנזוס של קנייה מתונה לאפל, אך מחיר היעד הממוצע ל-12 חודשים, 337.77 דולר, משקף ירידה אפשרית של כ-2% מהרמות הנוכחיות.

אפל (אפל) מתקרבת לפרסום הדוחות ביום שני בערב, כשמנייתה יורדת בכ-1.5%. עם זאת, יצרנית האייפון נותרה עמידה יחסית במהלך גל המכירות האחרון במניות הטכנולוגיה. בעוד שהחששות מהשקעות יקרות בבינה מלאכותית גרמו לכמה ממובילות התעשייה לצנוח, מניית אפל נמנעה מירידות דומות. כעת המשקיעים ממתינים לראות אם הביצועים הפיננסיים של החברה יכולים לתמוך בשווי הנוכחי שלה.
בוול סטריט מצפים שאפל תדווח על הכנסות של 113.37 מיליארד דולר ברבעון הפיסקלי הרביעי ועל רווח של 1.99 דולר למניה. עם זאת, המשקיעים יתעניינו במיוחד בתחזית החברה לרבעון דצמבר. האנליסטים צופים מכירות של 153.15 מיליארד דולר ורווח למניה של 2.91 דולר. המשקיעים יעקבו גם אחר השאלה אם ביקוש חזק יותר לסמארטפונים, המשך ההתרחבות של תחום השירותים וההתקדמות בעוזרת Siri המשודרגת של אפל יוכלו לקזז את העלייה בעלויות הזיכרון ואת מגבלות האספקה האפשריות.
עם זאת, המשקיע לי ביילי סבור שמניית החברה כבר מגלמת הצלחה עתידית רבה מדי. לאחר שהמניה נסחרה לאחרונה סביב 340 דולר, ביילי ממליץ למכור אותה לקראת פרסום הדוחות הערב. הוא מעריך את השווי ההוגן שלה ב-270 דולר בלבד, כלומר ירידה אפשרית של כ-70 דולר, או 21%, במניה.
התחזית השלילית של ביילי אינה משקפת בהכרח ציפיות לתוצאות רבעוניות מאכזבות או להיחלשות בביקוש מצד הצרכנים. המשקיע צופה מכירות בריאות של סמארטפונים לצד המשך התרחבות בתחום המינויים, אך מטיל ספק בכך שהתפתחויות אלה מצדיקות השקעה יקרה כל כך.
“לא משנה עד כמה חיובית תהיה תחזית החברה לעונת החגים, אי אפשר להצדיק את השווי הזה,” אמר ביילי.
בעוד שאפל נסחרת במכפיל של פי 36 מהרווח החזוי לשנת הכספים 2027, הערכת השווי ההוגן של ביילי, בגובה 270 דולר, מבוססת על מכפיל שמרני יותר של כ-28, ביחס לרווח שנתי צפוי של 9.55 דולר למניה.
החשש חורג מעבר לפרסום הדוחות הכספיים הנוכחי. הוא נוגע במיוחד ליכולתה של אפל לשמור על התרחבות מהירה לאורך כמה שנים. ביילי סבור שצמיחת הרווח עשויה להתמתן לכיוון 10% לאחר תקופה חזקה יותר, ולכן יהיה קשה יותר להצדיק תמחור פרמיום מתמשך.
מחזור הסמארטפונים האחרון מספק סיבה נוספת לזהירות, למרות הביקוש המעודד למכשירים היקרים של אפל. נתוני המכירות המוקדמים ברחבי העולם של iPhone 18 Pro הצביעו על שיפור מתון יחסית, בעוד שהמכשיר המתקפל Duo, שהושק לאחרונה, עלול להסיט רכישות מדגמי הפרמיום המבוססים.
תחום השירותים נותר נקודת חוזק חשובה. הוא מייצר הכנסות חוזרות ממינויים, פרסום, אחסון בענן ורכישות דיגיטליות. עם זאת, ביילי חושש ששינויים רגולטוריים, איומים תחרותיים והאטה בהתרחבות עלולים להכביד בסופו של דבר על הפעילות הרווחית מאוד הזו.
חשש נוסף נוגע לרווחיות. עלייה בעלויות הרכיבים והמשך ההוצאות על מחקר עלולים להגביל את התשואה מהכנסות נוספות. ביילי סבור גם שעל המשקיעים להבחין בין הטבות זמניות הקשורות למכסים לבין שיפורים בני-קיימא, בעת שהם מעריכים את שיעורי הרווח הגולמי של אפל.
למרות שהוא מותיר את המלצת המכירה שלו בעינה, ביילי הציג כמה התפתחויות שעשויות לשפר את התחזית שלו לאחר פרסום הדוחות. בין היתר, הוא מחפש צמיחה בהכנסות האייפון לכיוון הקצה העליון של שיעור הצמיחה באמצע העשרה, התרחבות של תחום השירותים ביותר מ-11% וראיות התומכות בשיעורי רווח גולמי מנורמלים של כ-47%.
ביילי מעוניין גם בתחזית מכירות לרבעון דצמבר שתהיה גבוהה מהקונצנזוס של 153.15 מיליארד דולר, לצד רווחיות בסיסית חזקה יותר. עם זאת, גם תוצאות חיוביות לבדן יותירו אותו מעוניין באישור נוסף לפני שישקול מחדש את עמדתו השלילית.
“גם במקרה כזה, אצטרך לראות שהצמיחה מתורגמת לרווחים לפני שאשקול להסיר את המלצת המכירה,” סיכם ביילי.
באשר לשאר האנליסטים בוול סטריט, הם נראים שליליים פחות מביילי באופן משמעותי, אף שגם התחזיות שלהם מצביעות על מרחב מוגבל לעליות. לאפל יש כיום דירוג קונצנזוס של קנייה מתונה, המבוסס על 13 המלצות קנייה, 10 המלצות החזק ו-4 המלצות מכירה שניתנו במהלך שלושת החודשים האחרונים. עם זאת, מחיר היעד הממוצע ל-12 חודשים, 337.77 דולר, משקף ירידה של כ-2% מהרמות הנוכחיות. נתראה לאחר פרסום הדוחות. (ראו תחזית מניית אפל)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.