
מניית שברון (CVX) עדיין נראית אטרקטיבית גם אם מחירי הנפט ירדו
- שברון הציגה ברבעון השלישי תוצאות חזקות במיוחד, עם רווח מתואם למניה מעל הציפיות, תזרים מזומנים חופשי גבוה, חלוקה של 6 מיליארד דולר לבעלי המניות ותרומה משמעותית ממגזר הזיקוק.
- למרות ציפיות לירידה ברווחים בשנים הקרובות, הכותב נשאר חיובי על שברון בזכות צמיחה בתפוקה, ירידה בעלויות, סינרגיות מ-Hess, תמיכה מדיבידנד ורכישות עצמיות, ותמחור שנחשב עדיין סביר.

מניית שברון (CVX) עדיין נראית אטרקטיבית, גם אם מחירי הנפט ירדו, לדעתי. יצרנית האנרגיה המשולבת דיווחה על רווח מתואם של 10.4 מיליארד דולר ברבעון השלישי. בוול סטריט מצפים שהרווחים ירדו בשנתיים הקרובות. עם זאת, אני נשאר חיובי, משום ששברון יכולה להמשיך לשפר את העסק ככל שמחירי הסחורות יתייצבו.
המנכ"ל מייק וירת' ניסח זאת היטב: "אנחנו משקיעים מחדש כדי להביא יותר אנרגיה לשוק שסובל ממגבלות היצע." להשקעה הזו אמור להיות תפקיד מרכזי בתזה להשקעה בשברון גם מעבר למחירים החריגים של היום. שברון בונה בסיס ייצור גדול יותר, ובמקביל מורידה עלויות.
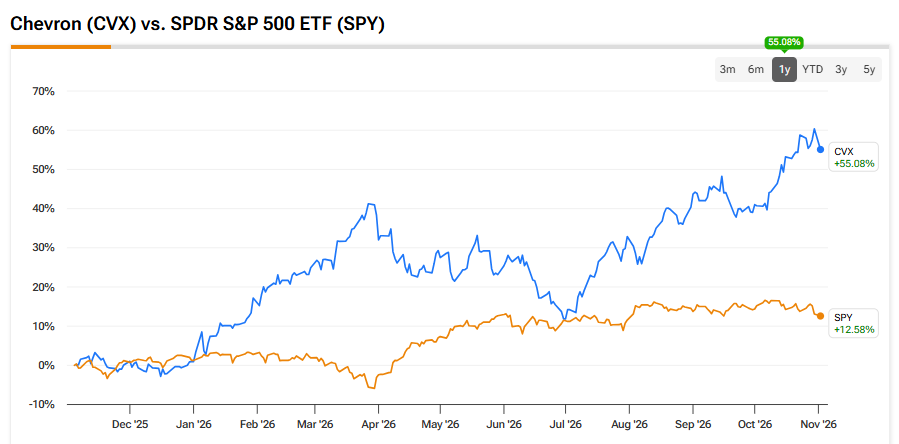
הרבעון השלישי של שברון סיפק תזרים מזומנים יוצא דופן
הרבעון השלישי של שברון סיפק תזרים מזומנים יוצא דופן, ונתן לבעלי המניות הרבה סיבות להיות מרוצים. התוצאות שפורסמו ב-30 באוקטובר הראו רווח מתואם למניה (EPS) של 5.28 דולר, מעל לציפיות שעמדו סביב 4.87 דולר.

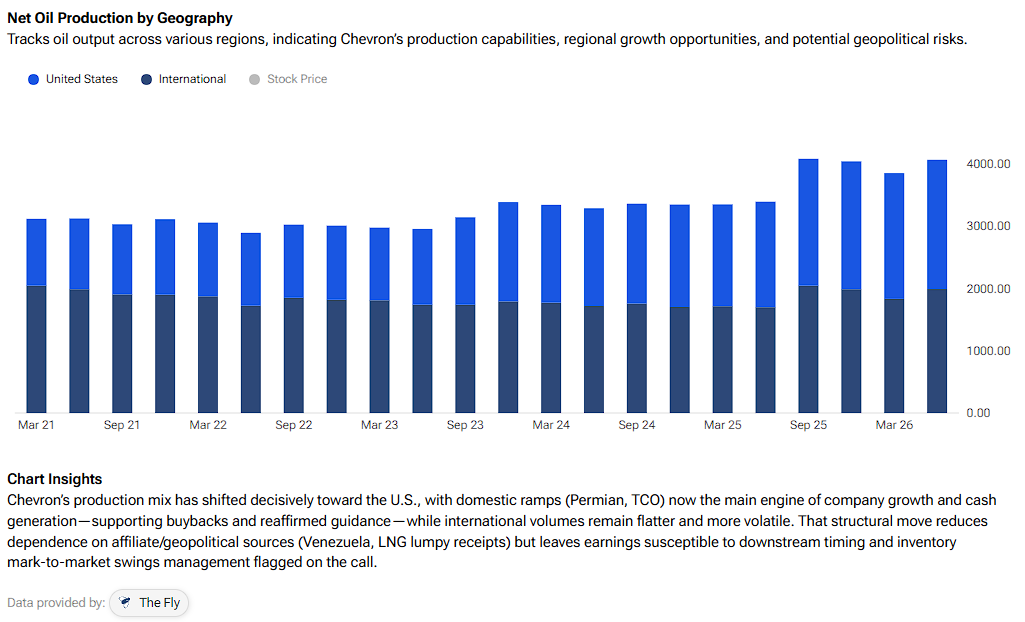
התפוקה הגיעה ל-3.98 מיליון חביות שווה ערך נפט ביום. התפוקה האמריקאית במגזר האפסטרים הייתה גבוהה ב-27% לעומת לפני שנתיים, בין השאר בזכות Hess (HESM). תזרים המזומנים החופשי המתואם הגיע ל-14.2 מיליארד דולר, אם כי מכירת נכסים והחזר הלוואה בטנגיז תרמו לכך. תזרים המזומנים החופשי הסטנדרטי עדיין עמד על 12 מיליארד דולר. שברון חילקה 6 מיליארד דולר לבעלי המניות והפחיתה את החוב ב-3.5 מיליארד דולר.
מחירי נפט גבוהים יותר עזרו בהשוואה לשנה שעברה, אבל תחום הזיקוק ראוי לתשומת לב מיוחדת. הרווחים במגזר הדאונסטרים הגיעו ל-4.93 מיליארד דולר. בתי הזיקוק בארה"ב פעלו בניצולת של 98%, ועיבדו שיא של 1.09 מיליון חביות ביום.
הנקודה המרכזית היא הפער בין עלויות הנפט הגולמי למחירי הדלקים המוגמרים. שיבושים באספקת הסולר יכולים להרחיב את הפער הזה. העובדה ששברון הפעילה את בתי הזיקוק שלה באופן אמין אפשרה לה לעבד יותר חביות בזמן שהתנאים הכלכליים האלה היו נוחים.
התנאים האלה עשויים להימשך בטווח הקרוב. Brent (CM:BZ) ירד ב-4.2% ל-108.66 דולר ב-2 בנובמבר, אחרי ששיחות העלו תקווה לסיום המלחמה בין ארה"ב לאיראן. עם זאת, מנכ"ל חברת הנפט הלאומית של אבו דאבי (ADNOC) אומר שכמעט מיליארד חביות יצאו מהמלאים הגלובליים מאז שהשילוח דרך הורמוז הופרע. מלאי הסולר העונתיים בכמה אזורים נמצאים בשפל של 35 שנה. בנייה מחדש של המאגרים האלה עשויה לתמוך בביקוש גם אחרי שהשילוח ישתפר.
עם זאת, אני לא חושב שנכון להניח שרבעון נוסף ישתווה לרבעון השלישי. למעשה, השבתות ברבעון הרביעי עשויות לגרוע 175,000–225,000 חביות שווה ערך נפט ביום. תחזוקה במגזר הדאונסטרים גם עשויה לעלות 400–500 מיליון דולר ברווחים. הסדר גיאופוליטי יציב עלול להפחית במהירות את מחירי הנפט ואת מרווחי הזיקוק.
עלויות נמוכות יותר יכולות לתמוך ברווחים
בכל מקרה, העלויות הנמוכות יותר של שברון יכולות לתמוך ברווחים ככל שמחזור הסחורות יתקרר. Hess הביאה עמה החזקה של 30% ב-Stabroek Block בגיאנה. יותר מ-11 מיליארד חביות שווה ערך נפט של משאבים שהתגלו וניתנים להפקה תומכים בפיתוח גם לתוך שנות ה-30. שברון כבר השיגה סינרגיות שנתיות של 1.5 מיליארד דולר מ-Hess, מעל היעד המקורי שישה חודשים מוקדם מהמתוכנן.
הפעילות המורחבת בטנגיז מספקת גם ייצור נוסף בלי לחזור על עלויות ההקמה הראשוניות. במקביל, שברון שומרת על תפוקה של מעל מיליון חביות שווה ערך נפט ביום בפרמיאן, עם יעילות הונית גבוהה יותר. גם העלאות קצב בפרויקטים במפרץ תורמות לכך. התוכנית הרחבה יותר של ההנהלה מכוונת לצמיחה שנתית של 2%–3% בתפוקת האפסטרים עד 2030.
בנוסף, חשוב לציין שהארגון מחדש בבאקן באוקטובר אמור לחתוך בחצי את עלויות המידסטרים ליחידה ולהסיר 3.7 מיליארד דולר מהחוב המאוחד. שברון מצפה לשיפור של חצי נקודת אחוז בתשואה התאגידית על ההון המועסק. המחיר של המהלך הוא ויתור על הבעלות במידסטרים והכרה בהפסד חשבונאי של 3–4 מיליארד דולר במועד הסגירה.
אני גם סבור שוונצואלה מציעה פוטנציאל נוסף, אבל כמובן שהיא כפופה לסיכון פוליטי משמעותי. ההסכמים מספטמבר תומכים ביותר מ-7 מיליארד דולר של השקעות במיזמים משותפים. המיזמים שואפים ליותר מהכפלת התפוקה הגולמית לכ-600,000 חביות ביום בתוך חמש שנים. הנתון הזה כולל גם את תפוקת השותפים, כך שלא הכול שייך לשברון.
התוכנית של שברון מכוונת לצמיחה שנתית של יותר מ-10% בתזרים המזומנים החופשי המתואם עד 2030, בהנחת Brent של 70 דולר. נקודת האיזון של החברה, הכוללת הוצאות הון ודיבידנד, אמורה להישאר מתחת ל-50 דולר Brent. אלה רק יעדים, אבל הם מסבירים את הביטחון שלי גם מעבר למחירים של היום. יותר ייצור בעלות נמוכה יכול לרכך מימושי מחירים חלשים יותר.
גם ירידה ברווחים עדיין משאירה תמחור סביר
אחרי הזינוק האדיר במניה, המשקיעים מודאגים כעת מירידה ברווחים אם מחירי הנפט ייחלשו. עם זאת, אני מאמין שגם בתרחיש הזה שברון עדיין נסחרת בתמחור סביר. תחזית הקונצנזוס לרווח למניה של 18.5 דולר ב-2026 מרמזת על מכפיל רווח של 12.31. לאחר מכן, הקונצנזוס מניח 16.24 דולר ב-2027 ו-13.34 דולר ב-2028.
ההערכות האלה מרמזות על ירידות של כ-12% ואז 18%, מה שמעלה את המכפילים העתידיים ל-14.03 ול-17.07. העלייה הזו במכפיל הרווח ראויה לתשומת לב, כי משקיעים שקונים היום כבר מתמודדים עם תחזית לירידה של 29% ברווחים עד 2028. המניה נמצאת קרוב לשיאים שלה, ולכן נראה שלמבנה הזה יש הגנה מוגבלת מפני אכזבות נוספות. ועדיין, אני רואה את התמחור כסביר לאור תיק הנכסים המשתפר של שברון.
הקונצנזוס כבר מביא בחשבון נורמליזציה משמעותית ברווחים. אם המחירים יחזיקו מעמד טוב יותר, עלייה בתפוקה וירידה בעלויות עשויות להפוך את ההערכות האלה לנמוכות מדי.
בינתיים, הדיבידנד הרבעוני של 1.78 דולר מספק תשואה שנתית של 3%. שברון העלתה את הדיבידנד במשך 39 שנים רצופות. גם מול רווח למניה של 13.34 דולר ב-2028, הדיבידנד השנתי הנוכחי של 7.12 דולר צורך בערך 54% מהרווחים. הכיסוי מתזרים המזומנים בולט, אבל התשלום הזה עדיין משאיר מקום לירידה ברווחים. ההנהלה גם שומרת על קצב רכישות עצמיות של 2.5–3 מיליארד דולר ברבעון.
במחיר המניה הנוכחי, התקציב הזה יכול לצמצם בערך 2%–3% ממספר המניות בשנה. זה יכול לעזור לתמוך ברווח למניה כשהמחירים של הסחורות נחלשים. אני מניח שהקונצנזוס כבר כולל חלק מהרכישות העצמיות, ולכן רכישות עצמיות אמורות לתמוך בתחזיות בלי להיחשב כתוספת אפסייד מעבר לכך. בנוסף, החוב הנקי עמד על פי 0.4 בלבד מתזרים המזומנים התפעולי ב-12 החודשים האחרונים, מה שתומך בהמשך השקעות גם בשווקים חלשים יותר.
האם מניית שברון היא קנייה?
למניית שברון יש דירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 13 המלצות קנייה ושלוש המלצות החזק. מחיר היעד הממוצע של 248.25 דולר מרמז על אפסייד של 8.99% לעומת מחיר המניה כיום.

סיכום
אני נשאר חיובי לגבי שברון, משום שהחברה יכולה להמשיך לחזק את בסיס הרווחים שלה גם כשהנפט מתייצב. המרווחים החריגים של היום מספקים מזומנים נוספים, בעוד שגיאנה והפחתת העלויות תומכות בתשואות העתידיות. מה שראינו ברבעון השלישי לא חייב להפוך לקבוע כדי שתזה ההשקעה תעבוד מכאן והלאה.