
וול סטריט אוהבת את 2 המניות האלה — ושתיהן קיבלו ציון "10 מושלם"
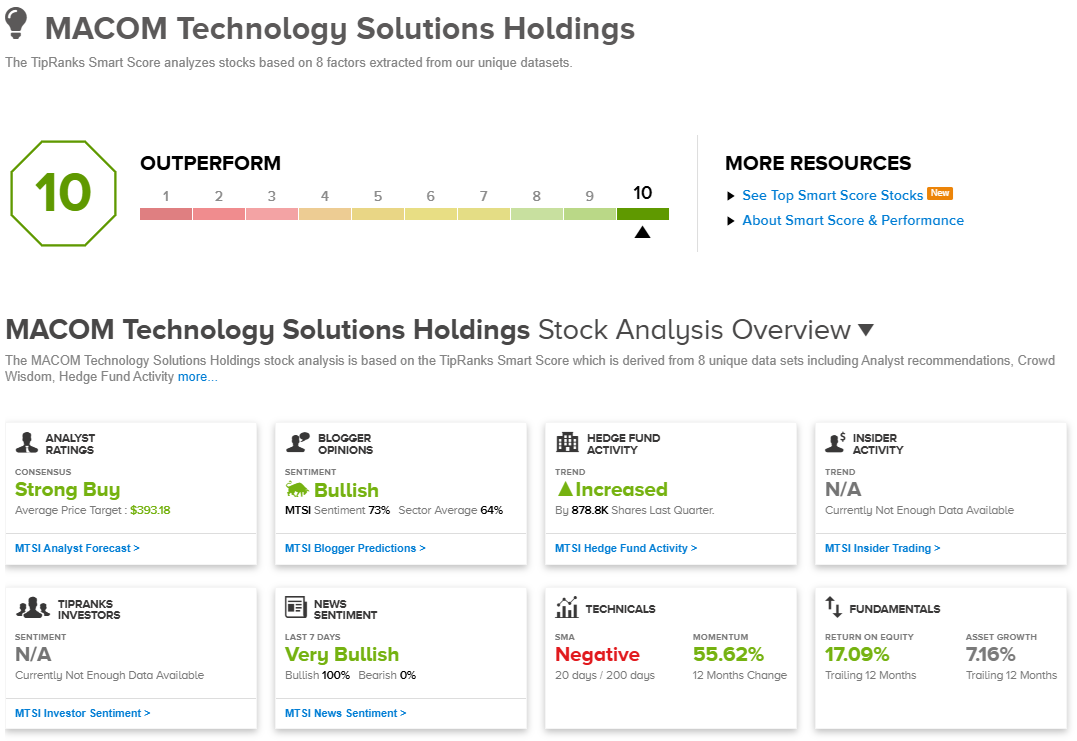
- מקום טכנולוג'י סולושנס (MTSI) ו-FTAI Aviation קיבלו ציון "10 מושלם" במערכת Smart Score של TipRanks, לצד דירוג קונצנזוס של קנייה חזקה מאנליסטים בוול סטריט.
- האנליסטים צופים פוטנציאל עלייה משמעותי בשתי המניות: כ-77% עבור MTSI וכ-71% עבור FTAI, לפי מחירי היעד הממוצעים.

למשקיעים יש שפע של אסטרטגיות לבחירה, בין אם הם מעדיפים מניות ערך, חברות בצמיחה מהירה, מניות שמחלקות דיבידנדים או חברות פחות מוכרות עם פוטנציאל שטרם מומש. לכל גישה יש יתרונות משלה, ושילוב של כמה אסטרטגיות יכול לעזור למשקיעים לאתר הזדמנויות שאחרת אולי היו מתפספסות.
אחת הדרכים לצמצם את החיפוש היא באמצעות Smart Score של TipRanks, מערכת כמותית לדירוג מניות שמעריכה חברות ציבוריות באמצעות כמה מדדי שוק מרכזיים. המערכת משלבת נתונים על דירוגי אנליסטים, פעילות של בעלי עניין, אינדיקטורים טכניים וגורמים נוספים, וכך מסייעת למשקיעים להעריך את הפוטנציאל של מניה להציג ביצועים טובים יותר מהשוק הרחב.
כל מניה מקבלת דירוג בסולם של 1 עד 10, כאשר "10 מושלם" מייצג את הציון הגבוה ביותר האפשרי. למניות בעלות דירוגים מובילים אלה יש נתונים חיוביים בכל הגורמים שנבדקים על ידי המערכת, ולכן כדאי לשקול אותן למחקר נוסף.
בהתאם לכך, השתמשנו בכלי Smart Score כדי למצוא שתי מניות פחות מוכרות שקיבלו דירוג של 10 מושלם. שתיהן נושאות גם דירוג קונצנזוס של קנייה חזקה מצד אנליסטים בוול סטריט, מה שמעיד על כך שהפוטנציאל שלהן לא נעלם מעיניהם של אנשי המקצוע בשוק. בואו נבחן מקרוב מה הופך את שתי המניות האלה למעניינות.
מקום טכנולוג'י סולושנס (MTSI)
נתחיל בחברת שבבים שקיבלה את הציון 10 מושלם. מקום טכנולוג'י סולושנס, שמרכזה בלואל, מסצ'וסטס, מחזיקה בנישה ייחודית בתעשיית השבבים – במקום לייצר שבבי GPU או מעבדי מיקרו, החברה מתמחה בשבבי תדר רדיו, שבבים אנלוגיים ושבבים אופטיים. אלה רכיבים חיוניים שמחברים בין העולם הדיגיטלי לעולם ה"אמיתי", ומשמשים ביישומי תקשורת מתקדמים, במרכזי נתונים, בטכנולוגיות הגנה ובתעשייה ובייצור כבדים.
בניגוד לחברות שבבים רבות שמוציאות את הייצור למיקור חוץ, מקום טכנולוג'י סולושנס מפעילה מתקני ייצור מוליכים למחצה משלה ובמקביל עובדת עם שותפים חיצוניים לייצור. היכולות הפנימיות שלה כוללות ייצור שבבי תדר רדיו ייעודיים באמצעות טכנולוגיות GaAs ו-GaN MMIC.
מקום טכנולוג'י סולושנס בנתה שוק גלובלי למוצריה, ופעילותה משתרעת על פני צפון אמריקה, אירופה והמזרח התיכון ומזרח אסיה. שווי השוק של החברה עומד על 17 מיליארד דולר, ובשנת הכספים המלאה האחרונה שלה, 2025, ההכנסות שלה הסתכמו ב-967.3 מיליון דולר – עלייה של יותר מ-32% לעומת השנה הקודמת. 2,000 עובדי החברה מייצרים יותר מ-8,000 מוצרים עבור בסיס לקוחות המונה יותר מ-6,000 לקוחות.
כאשר אנו בוחנים את התוצאות הכספיות האחרונות של החברה, עבור הרבעון הפיסקלי השלישי של 2026, אנו מוצאים הכנסות של 342.2 מיליון דולר. מדובר בעלייה של כמעט 36% בהשוואה לתקופה המקבילה בשנה הקודמת, ובתוצאה שהייתה גבוהה מהתחזית ב-6.69 מיליון דולר. הרווח למניה, על בסיס Non-GAAP, הסתכם ב-1.40 דולר – עלייה של 50 סנט למניה לעומת השנה הקודמת, וגבוה ב-5 סנט מהצפי.
חשוב לציין שמניית MTSI ירדה בשבועות האחרונים, ורשמה ירידה של 29% ב-30 הימים האחרונים. עם זאת, בטווח הארוך יותר המניה עדיין עלתה, ומתחילת השנה היא התחזקה ביותר מ-31%.
הירידה במניה, לצד הפוזיציה החזקה של החברה באופן כללי, משכה את תשומת לבה של אנליסטית ריימונד ג'יימס, מליסה פיירבנקס, שכתבה על מקום טכנולוג'י סולושנס: "לאחר הירידה האחרונה במניה, סוף סוף נפתחה בפנינו הזדמנות להפוך לחיוביים יותר ביחס למניה. לאחרונה המניה נסחפה בגלי המעבר הרחבים הקשורים לבינה מלאכותית בשוק, ולדעתנו הדבר מוצדק רק באופן חלקי – השקפתנו החיובית משתרעת מעבר להזדמנויות במרכזי הנתונים, אף שהביקוש שם האיץ במהירות, ומתמקדת יותר בעסק הכולל, עם חשיפה ליישומים בעלי ערך גבוה בתחומי החלל, ההגנה והתקשורת. אנו סבורים ש-MTSI היא בין החברות הבודדות ביקום הסיקור שלנו עם חשיפה ישירה למספר שווקי קצה בעלי מנועי צמיחה ארוכי טווח. מבנה תפעולי יעיל ומינוף משמעותי שמניעים צמיחה עודפת ברווחים ובתשואות על תזרים המזומנים מובילים אותנו להעריך שבשנת הכספים 2027 החברה תרשום צמיחה של כ-40% בהכנסות והתרחבות של יותר מ-60% בשורה התחתונה. אנו רואים מקום משמעותי לעלייה רווחית במהלך 12 החודשים הקרובים."
פיירבנקס מגדירה את "העלייה הרווחית" ומעניקה למניית MTSI דירוג קנייה, עם מחיר יעד של 300 דולר, המשקף פוטנציאל עלייה של 35% בתוך שנה. (כדי לצפות בהיסטוריית הביצועים של פיירבנקס, לחצו כאן)
בסך הכול, MTSI קיבלה לאחרונה 11 סקירות אנליסטים, ביחס של 10 המלצות קנייה להמלצת החזק אחת, מה שמעניק למניה דירוג קונצנזוס של קנייה חזקה. המניה נסחרת כעת במחיר של 222.18 דולר, ומחיר היעד הממוצע, 393.18 דולר, משקף עלייה של כמעט 77% במהלך 12 החודשים הקרובים. (ראו תחזית מניית MTSI)
FTAI Aviation (FTAI)
הבאה ברשימת החברות שקיבלו "10 מושלם" היא FTAI Aviation, חברה תעשייתית מתמחה עם פוזיציה חזקה בנישה שלה. FTAI מגדירה את עצמה כחברה שמספקת "כוח לשוק האפטרמרקט" – כלומר, החברה מספקת מנועים, שדרוגים ושירותי תחזוקה לתעשיית התעופה המסחרית. באופן ספציפי, החברה מספקת מנועי CFM56 ו-V2500. מנועים אלה הם מרכיב מרכזי בתחום מטוסי הנוסעים המסחריים, ונמצאים בשימוש נרחב במטוסי בואינג 737 ו-Airbus A320ceo.
אספקת המנועים האלה היא תפקיד מיוחד מאוד, אך חשוב בתעשייה. עובדה שאינה מוכרת לרבים היא שחברות תעופה רבות אינן מחזיקות בבעלותן חלקים גדולים מציוד הטיסה המרכזי שלהן. לעיתים קרובות הן חוכרות מנועים, יחד עם תוכניות תחזוקה ארוכות טווח, מספקי צד שלישי – ו-FTAI היא אחת מהספקיות האלה. הסדר החכירה מאפשר לחברות התעופה להתמקד בתכנון ובהפעלת טיסות, בעוד FTAI מספקת את המנועים, עוקבת אחר שעות הטיסה והתחזוקה שלהם ומטפלת בשדרוגים ובהחלפות הנדרשים.
הפעילות של FTAI כוללת מוצרי תעופה וחלל, החכרת כלי טיס וייצור חשמל. פעילות התעופה והחלל שלה כוללת את Module Factory, שמשפצת מודולי מנועים, ואת Material, שמספקת חלקי חילוף ורכיבים. פעילות ההחכרה מספקת מטוסים ומנועים, ואילו Power מתמקדת בייצור חשמל המבוסס על טורבינות. יחד, הפעילויות האלה מספקות את הציוד והתחזוקה הדרושים כדי להשאיר מטוסים מסחריים באוויר לאורך כל חיי השירות שלהם.
התוצאות הרבעוניות האחרונות של FTAI זכו לתגובה חיובית בשוק, כאשר מניותיה זינקו בכ-17% ב-29 באוקטובר, למרות שההכנסות היו נמוכות מהציפיות. החברה דיווחה על הכנסות של 977.7 מיליון דולר ברבעון השלישי של 2026 – עלייה של 46.6% לעומת השנה הקודמת, אך 32.3 מיליון דולר מתחת לתחזיות וול סטריט. הרווח הסתכם ב-1.43 דולר למניה, בהתאם להערכות. ה-EBITDA המתואם הגיע ל-348.3 מיליון דולר, עלייה של 14.8% לעומת הרבעון הקודם. לצד התוצאות, FTAI הודיעה על תוכניות להכפיל את האישור לרכישה חוזרת של מניות ל-1 מיליארד דולר, כולל תוכנית רכישה מואצת בהיקף של 500 מיליון דולר. החברה גם אישרה מחדש את תחזית ה-EBITDA המתואם שלה לשנים 2026 ו-2027, והכריזה על דיבידנד רבעוני של 0.50 דולר למניה.
בוול סטריט, אנליסטית מקווארי מרני ליסגת' רואה במודל העסקי של FTAI יתרון תחרותי, במיוחד בתקופה שבה חברות תעופה מתמודדות עם עיכובים בתחזוקת מנועים ועם זמינות מוגבלת של חלקים.
"בניגוד למודל מסורתי של ביקור במוסך, שעלול לתמרץ היקפי תיקון רחבים יותר וזמני טיפול ארוכים יותר, FTAI משתמשת בגישה המבוססת על החלפה. במסגרתה, מודולים שניתן להשתמש בהם מוחלפים במודולים שדורשים תיקון, וכך מסייעים לצמצם את זמן השבתת המטוסים ולשפר את זמינות הצי עבור הלקוחות. הדבר גם תומך במודל תחזוקה מעגלי, כאשר כל החלפת מודול ופירוק מנוע מאפשרים גישה לחומר משומש נוסף שניתן להשתמש בו (USM)… העסק נהנה גם ממגבלות האספקה המתמשכות בשוק האפטרמרקט של המנועים, כאשר זמינות מוגבלת של חומר שניתן להשתמש בו, ביקוש גבוה לביקורים במוסכים וזמני אספקה ממושכים תומכים בערך המלאי, רשת ההחלפות ויכולות התחזוקה של FTAI. הדינמיקה הזו גם מגבירה את האטרקטיביות של FTAI בשוק, כאשר חברות תעופה נותנות יותר ויותר עדיפות לחומר משומש שניתן להשתמש בו ולמודולים חלופיים בעלות יעילה, כדי לצמצם זמני השבתה ולשלוט בהוצאות התחזוקה", כתבה ליסגת'.
ליסגת' מתרגמת את התמונה כולה למונחים כמותיים ומעניקה למניית FTAI דירוג קנייה, לצד מחיר יעד של 305 דולר, המשקף פוטנציאל עלייה של 63% במהלך 12 החודשים הקרובים. (כדי לצפות בהיסטוריית הביצועים של ליסגת', לחצו כאן)
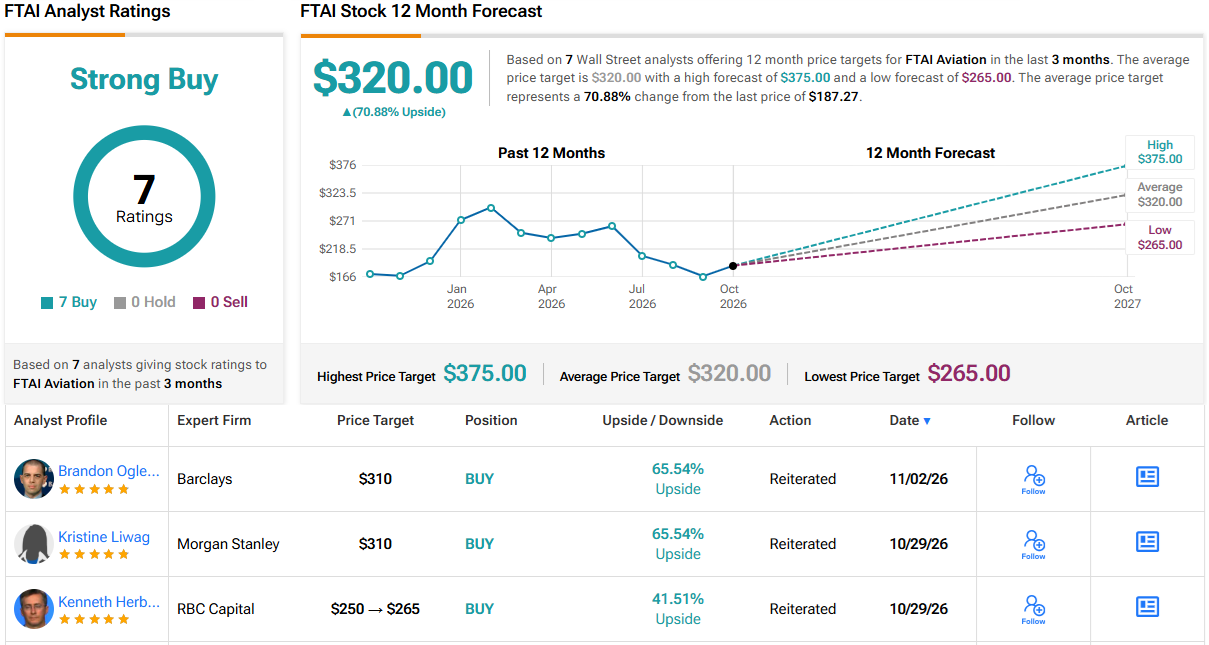
נראה שבוול סטריט קיימת מעט מאוד מחלוקת בנוגע לסיכויים של FTAI. כל שבעת האנליסטים שסיקרו את המניה בחודשים האחרונים המליצו על קנייה. התמיכה האחידה הזו מעניקה ל-FTAI דירוג קונצנזוס של קנייה חזקה, בעוד שמחיר היעד הממוצע, 320 דולר, מצביע על עלייה של כ-71% מהרמות הנוכחיות. (ראו תחזית מניית FTAI)
הבהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוזכרים בו. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.