
מניות אפל ופלנטיר יורדות אחרי הדוחות. כך אנליסט בכיר רואה את ההמשך
- אפל ופלנטיר הציגו תוצאות רבעוניות שעלו על ציפיות וול סטריט, אך מניותיהן ירדו במסחר המאוחר על רקע חששות לגבי שולי הרווח, השווי והמשך הצמיחה.
- דניאל אייבס מעניק לשתי המניות דירוג קנייה: מחיר יעד של 400 דולר לאפל, המשקף פוטנציאל עלייה של כ-22%, ומחיר יעד של 250 דולר לפלנטיר, המשקף פוטנציאל עלייה של כ-45%.

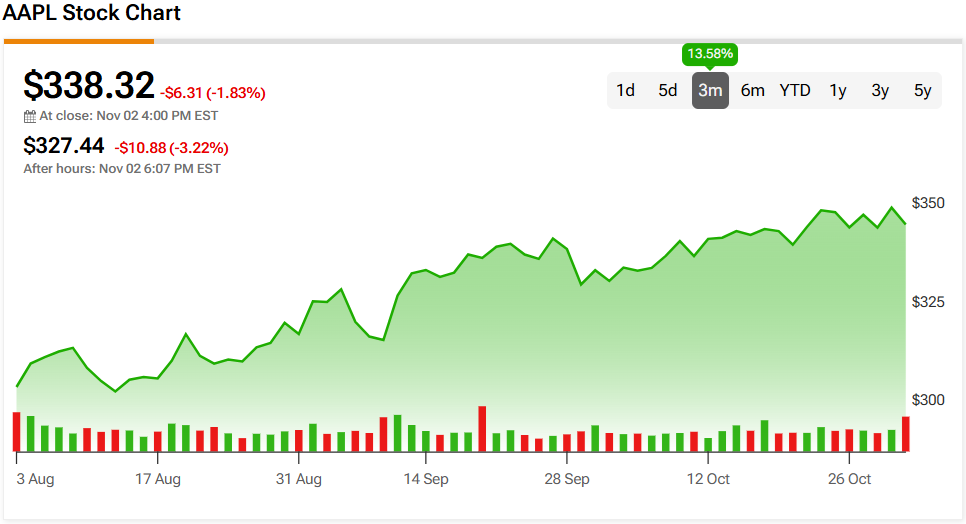
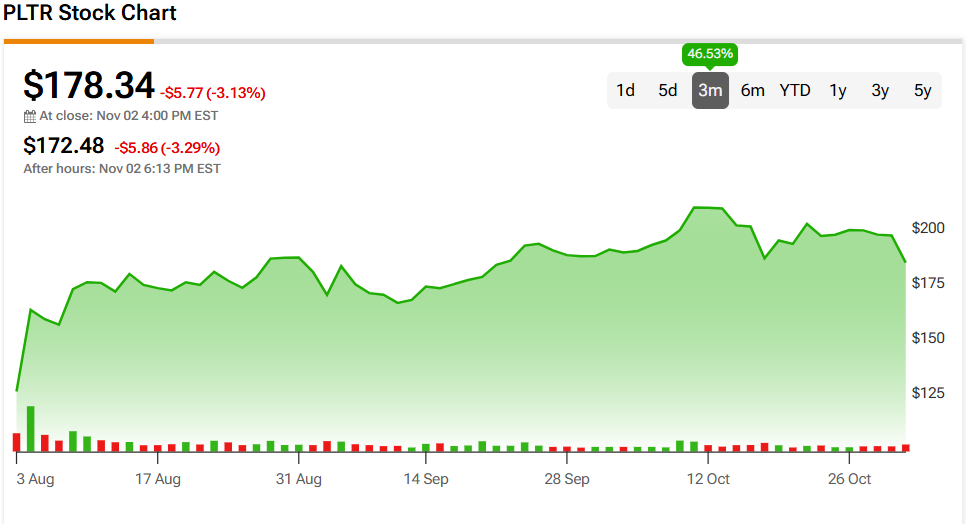
אפל (אפל) ופלנטיר (פלנטיר) יורדות שתיהן בכמעט 3% במסחר המאוחר ביום שני, למרות שפרסמו דוחות רבעוניים שעלו על ציפיות וול סטריט. תגובת השוק המאכזבת מרמזת שהמשקיעים מסתכלים מעבר לתוצאות הפיננסיות החזקות. החששות לגבי הרווחיות העתידית והשווי הגבוה מכבידים על סנטימנט השוק.
במקרה של אפל, העלייה בהוצאות על רכיבים מאיימת ללחוץ על שולי הרווח, בדיוק כשהחברה מרחיבה את יכולות הבינה המלאכותית שלה. פלנטיר מתמודדת עם אתגר נוסף, משום שהשווי המזנק שלה גורם למשקיעים לצפות לצמיחה יוצאת דופן במשך שנים.
הירידות מגיעות גם לאחר נסיגה רחבה יותר במניות הטכנולוגיה, כאשר החששות סביב ההשקעות היקרות בבינה מלאכותית פגעו באמון המשקיעים.
אפל עוקפת את תחזיות הרווח, אך החששות לגבי שולי הרווח נותרו בעינם
אפל דיווחה על הכנסות של 114.48 מיליארד דולר ברבעון הפיסקלי הרביעי, עלייה של 12% לעומת השנה הקודמת ומעל תחזית וול סטריט, שעמדה על 113.47 מיליארד דולר. הרווח הגיע ל-2.10 דולר למניה, מעל הקונצנזוס שעמד על 2 דולר, בעוד שמכירות האייפון עלו ל-57.58 מיליארד דולר, לעומת צפי של 56.49 מיליארד דולר.
החטיבות האחרות הציגו תוצאות מעורבות. חטיבת השירותים הכניסה 31.57 מיליארד דולר, חטיבת המק תרמה 10.79 מיליארד דולר, והאייפד הוסיף 6.23 מיליארד דולר. ההכנסות מסין הגדולה עלו ב-21% ל-17.54 מיליארד דולר, אך היו נמוכות מתחזית האנליסטים, שעמדה על 18.75 מיליארד דולר.
לקראת הרבעון הבא, אפל צופה צמיחה של 7% עד 10% במכירות ברבעון החגים, מעל תחזית הקונצנזוס שעמדה על 6%. עם זאת, תחזית החברה לשולי רווח גולמי של 45% עד 46% הייתה נמוכה מתחזית וול סטריט, שעמדה על 46.9%. הסיבה לכך היא שעלויות הזיכרון העולות מאיימות לקזז את היתרונות של מחירי מוצרים גבוהים יותר ושל תמהיל מכירות נוח יותר.
במקביל, החברה ממשיכה להתאים את אסטרטגיית המוצרים שלה תחת המנכ״ל החדש, ג'ון טרנוס, ושמה דגש רב יותר על מכשירי פרימיום ועל בינה מלאכותית. לוח ההשקות המעודכן שלה מעביר את דגמי האייפון הרגילים לעונת האביב, בעוד שיכולות סירי המשופרות עשויות לעודד לקוחות קיימים לרכוש מכשירים חדשים יותר.
האנליסט הבכיר דניאל אייבס, לעומת זאת, רואה בביצועים האחרונים של אפל הוכחה לכך שהביקוש לסמארטפונים יוקרתיים נותר איתן, למרות החששות הקודמים סביב התאמות בייצור. אייבס סבור שתקופת החגים הקרובה תספק תמונה ברורה יותר של ההשלכות הכספיות של העלייה בהוצאות הייצור.
״לדעתנו, תחזית שולי הרווח הגולמי לדצמבר היא הנתון שיכריע אם עלויות הזיכרון או התמחור ותמהיל המכירות ינצחו בוויכוח על שולי הרווח לקראת רבעון החגים״, ציין אייבס.
בהתאם לכך, אייבס מעניק למניית אפל דירוג קנייה, לצד מחיר יעד של 400 דולר, המשקף פוטנציאל עלייה של כ-22% מהרמות הנוכחיות. (ראו תחזית מניית אפל)
פלנטיר מציגה צמיחה חזקה ומעלה את התחזית
פלנטיר דיווחה על הכנסות של 2.31 מיליארד דולר ברבעון השלישי, זינוק של 96% לעומת השנה הקודמת ומעל תחזית האנליסטים, שעמדה על 2.18 מיליארד דולר. הרווח המתואם הגיע ל-0.44 דולר למניה, מעל הקונצנזוס שעמד על 0.41 דולר, בעוד שהפעילות בארה״ב הניבה 1.94 מיליארד דולר לאחר עלייה שנתית של 119%.
הביקוש המסחרי נותר חזק במיוחד. ההכנסות המסחריות בארה״ב זינקו ב-148% ל-984 מיליון דולר, ועברו לראשונה את ההכנסות הממשלתיות בארה״ב, שהסתכמו ב-953 מיליון דולר. מפתחת התוכנה גם השיגה 212 עסקאות בשווי של לפחות מיליון דולר, אף שהשווי הכולל של החוזים עלה ב-6% בלבד ל-2.92 מיליארד דולר.
בהמשך, פלנטיר צופה הכנסות של 2.649 מיליארד דולר עד 2.653 מיליארד דולר ברבעון הרביעי, הרבה מעל הקונצנזוס שעמד על 2.46 מיליארד דולר. התחזית השנתית המעודכנת צופה כעת מכירות של 8.53 מיליארד דולר עד 8.534 מיליארד דולר, מעל התחזית הקודמת, שעמדה על 8.15 מיליארד דולר עד 8.16 מיליארד דולר.
מעבר לתוצאות האלה, פלנטיר ממשיכה להרחיב את פעילותה המסחרית באמצעות שותפויות בתחומי תוכנות הארגונים, טכנולוגיות הבנקאות ופתרונות שיווק המבוססים על בינה מלאכותית. שיתופי הפעולה האחרונים עם Customers Bank ועם Stagwell מדגימים כיצד הפלטפורמות של החברה מוצאות שימושים מעבר לחוזים ממשלתיים מסורתיים.
אייבס, כאמור, נותר נלהב במיוחד מהסיכויים ארוכי הטווח של פלנטיר. הוא רואה באימוץ המואץ של מוצרי החברה בקרב לקוחות עסקיים הוכחה למומנטום מתמשך. אייבס גם צופה העלאות בתחזיות הרווח העתידיות, ככל שארגונים יגדילו את הוצאותיהם על התוכנה של החברה.
״המבנה של הרבעון הזה הוא שמחזק את השקפתנו כי 2027 תהיה שנת המפנה במונטיזציה של הבינה המלאכותית, ופלנטיר נותרה הבחירה המועדפת עלינו בתחום התוכנה״, ציין אייבס.
באופן לא מפתיע, אייבס מעניק למניית פלנטיר דירוג קנייה, בעוד שמחיר היעד שלו, 250 דולר, מצביע על פוטנציאל עלייה של כ-45% מהרמות הנוכחיות. (ראו תחזית מניית פלנטיר)
הבהרה: הדעות המובעות במאמר זה הן של האנליסט המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.