
AMD מול SMCI: רק מניית AI אחת היא קנייה לקראת הדוחות, אומר האנליסט הבכיר ויג'יי ראקש
- ויג'יי ראקש מעדיף את אדוונסד מיקרו דיווייסז לקראת הדוחות ומדרג אותה כקנייה, על בסיס ציפיות לצמיחה חזקה בביקוש למעבדי שרתים ולשבבי AI, בעוד וול סטריט מדרגת את המניה קנייה חזקה.
- למרות ש-Super Micro העלתה משמעותית את תחזיות ההכנסות ושולי הרווח, ראקש שומר על דירוג החזק בגלל חששות מתחרות, לחצי תמחור ומימון, תלות גבוהה בלקוחות ובספקים, ולחץ על ההון החוזר.

כל תשובה שמודל AI מפיק חייבת לרוץ על חומרה פיזית איפשהו. חברה אחת מתכננת את השבב, חברה אחרת בונה אותו לתוך שרת, ומרכז נתונים קונה את המארז המוגמר. אדוונסד מיקרו דיווייסז (NASDAQ:AMD) ו-Super Micro Computer (NASDAQ:SMCI) נמצאות בשתי תחנות בשרשרת הזאת, ושתיהן ידווחו על תוצאות הערב לאחר נעילת המסחר.
הדוחות מגיעים בתקופה מאתגרת עבור מניות השבבים. היום יש מעט הקלה בסקטור, אבל מניות השבבים נחלשו לאחרונה, אחרי שתוצאות חלשות בתחום הטכנולוגיה הוסיפו לחששות הקיימים לגבי היקף ההוצאות של חברות על תשתיות AI. שתי המניות נפגעו מהירידות. אדוונסד מיקרו דיווייסז איבדה כ-24% מאז שהגיעה לשיא כל הזמנים ב-6 באוקטובר, בעוד Super Micro איבדה בערך 26% במהלך החודש האחרון.
ויג'יי ראקש ממיזוהו, אנליסט המדורג במקום ה-11 מבין אלפי מומחי המניות בוול סטריט, מסקר את שתי החברות. אבל לקראת פרסום הדוחות שלהן, הוא מגיע למסקנות שונות לגבי כל אחת.
AMD
לגבי אדוונסד מיקרו דיווייסז, הטיעון של ראקש מתמקד בסוכני AI, כלומר תוכנה שמבצעת משימות בעצמה, לעיתים קרובות בלי הפסקה. התוכנות האלה נשענות במידה רבה על מעבדי CPU סטנדרטיים לשרתים, והאנליסט סבור שהן יכולות להניע כ-30% מהביקוש למעבדי CPU לשרתים עד 2030, לעומת כ-4% כיום. הוא מעריך ששוק מעבדי ה-CPU לשרתים כולו יגיע עד אז לכ-209 מיליארד דולר, עדיין מעט מתחת ליעד של אדוונסד מיקרו דיווייסז עצמה, שעומד על יותר מ-220 מיליארד דולר. לפי החישוב שלו, ההכנסות של אדוונסד מיקרו דיווייסז ממעבדי CPU לשרתים עשויות לעלות מכ-12 מיליארד דולר ב-2025 לכ-44 מיליארד דולר ב-2028, כאשר מעבד Venice החדש שלה עם 256 ליבות יסייע לה להגיע לשם.
גם תחום המאיצים מוסיף לתמונה. ראקש מצפה ששבבי MI450 של אדוונסד מיקרו דיווייסז יתחילו להישלח ל-OpenAI ולמטא במחצית השנייה של השנה. במודל שלו, הרווח למניה יעלה בכ-87% משנה לשנה ב-2026 וב-123% ב-2027. עם זאת, הוא לא מתעלם מהחולשה. אדוונסד מיקרו דיווייסז עדיין נמצאת הרבה מאחורי אנבידיה (אנבידיה) בתחום שבבי ה-AI, ותוכנת ROCm שלה עדיין לא משתווה ל-CUDA.
למרות זאת, ראקש מדרג את אדוונסד מיקרו דיווייסז כקנייה, בעוד שמחיר היעד שלו, 705 דולר, מרמז שהמניה תעלה ב-43% בחודשים הקרובים. (לצפייה ברקורד של ראקש, לחצו כאן)
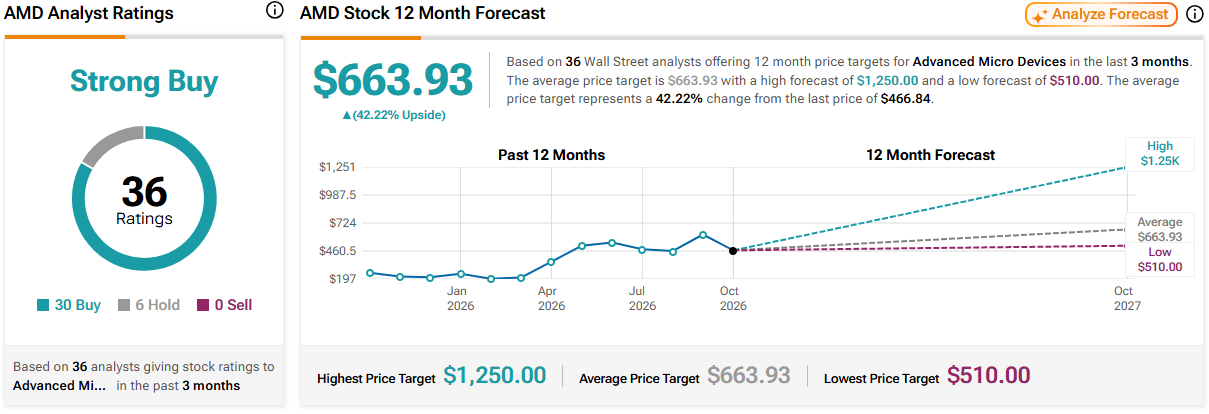
באופן כללי, גם וול סטריט נוקטת עמדה דומה. אדוונסד מיקרו דיווייסז מדורגת קנייה חזקה, על בסיס 30 המלצות קנייה ו-6 המלצות החזק. מחיר היעד הממוצע, 663.93 דולר, מצביע על כך שהמניה תעלה ב-34% בטווח של שנה. (ראו תחזית למניית AMD)
SMCI
הסיפור של Super Micro מתחיל בהפתעה. ב-20 באוקטובר יצרנית השרתים אמרה שכעת היא מצפה להכנסות של 18.5 מיליארד עד 19 מיליארד דולר ברבעון ספטמבר. זה הרבה מעל התחזית הקודמת שלה, שעמדה על 14.5 מיליארד עד 15.5 מיליארד דולר, וגם מעל תחזית וול סטריט שעמדה על 15 מיליארד דולר. החברה גם מצפה לשולי רווח גולמי של 12% עד 12.5%, לעומת הטווח הקודם של 10.4% עד 10.8%. ראקש קושר את השיפור לקבוצת לקוחות רווחית יותר ולחלק גדול יותר של שרתים סטנדרטיים ושרתים ממוקדי סוכני AI. הוא מאמין שהשרתים האלה מניבים שולי רווח של 15% עד 16%, פי שניים עד שלושה ממה ש-Super Micro מרוויחה על שרתי AI. הוא גם מציין הזמנות חדשות בהיקף של כ-60 מיליארד דולר שנרשמו ברבעון יוני.
למרות זאת, לאנליסט יש הסתייגויות אמיתיות. מתחרות כמו Dell לוקחות חלק מהעסקים שייתכן שאחרת היו מגיעים ל-Super Micro. גם התמחור והמימון נראים כלחצים קצרי טווח על הרווחים. ריכוזיות היא דאגה נוספת: שני לקוחות מהווים כ-58% מהמכירות, וכ-64% מהרכישות מגיעות מספק אחד. מעבר לכך, המזומן יוצא לספקים לפני שהוא חוזר מהלקוחות, מה שקושר הון חוזר. בשנת הכספים 2027, ראקש מצפה שההכנסות יגדלו ב-74% משנה לשנה, אבל שהרווחים יעלו רק ב-35%, סימן לכך שהשיפור ברווח עשוי להיות מוגבל.
שתי הקריאות קשורות זו לזו. ראקש רואה את Super Micro מאיצה ייצור של מארזים המבוססים על שבבי MI350 של אדוונסד מיקרו דיווייסז, ובהמשך גם על מערכות Helios המבוססות על MI450 שלה. לכן, ספר הזמנות חזק אצל יצרנית השרתים אמור לתמוך גם במתכננת השבבים.
בסך הכול, ראקש משאיר את הדירוג של Super Micro על החזק, אם כי מחיר היעד שלו, 43 דולר, משאיר מקום לעלייה של 35% בשנה הקרובה.
גם כאן וול סטריט מסכימה. עם 10 המלצות החזק, 3 המלצות קנייה ו-2 המלצות מכירה, SMCI מדורגת החזק. עם זאת, מחיר היעד הממוצע, 40.58 דולר, מרמז שהמניה תעלה ב-27% בחודשים הקרובים. (ראו תחזית למניית SMCI)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.