
"זה רק עניין של זמן", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
- מניית מיקרון טכנולוג'י ירדה כמעט 30% מהשיא של יוני על רקע חששות ממימון השקעות AI, תחרות חדשה ותחזית חלשה בענף הזיכרון, אך Summit Research סבור שהלחץ משקף בעיקר חששות מימון רחבים ולא פגיעה יסודית בעסקי החברה.
- לפי Summit Research, החוזים הרב-שנתיים של מיקרון טכנולוג'י, שמכסים יותר מ-35% מההכנסות עד 2030 וכוללים התחייבויות משמעותיות מצד לקוחות, יחד עם ביקוש חזק והיצע מוגבל בענף, תומכים בהתאוששות במניה; גם קונצנזוס האנליסטים הוא קנייה חזקה.

ברוב ההיסטוריה שלה, מיקרון טכנולוג'י (מיקרון) הייתה תלויה כמעט לחלוטין במחיר של שבב זיכרון. היא זינקה כשההיצע היה נמוך, ונחלשה כשהמפעלים הדביקו את הביקוש. נראה היה שבום ה-AI שבר את הדפוס הזה, ודחף את החברה השנה לשווי שוק של יותר מטריליון דולר. אבל השבועות האחרונים מרמזים שוול סטריט עדיין לא מוכנה לוותר על ספר המשחקים הישן.
למרות הדוח הרבעוני החזק של מיקרון טכנולוג'י בסוף ספטמבר, שליליות התפשטה במניות השבבים לאורך אוקטובר. CXMT הסינית עוררה מחדש חששות מתחרות עם תוכניות לשבב זיכרון חדש לשרתים, ובמקביל גברו הספקות לגבי האופן שבו ימומן גל ההשקעות ב-AI. לאחר מכן, תחזית הרווח השטוחה של Kioxia פגעה שוב במניות הזיכרון ביום שני. התוצאה הסופית היא שמיקרון טכנולוג'י נסחרת כעת כמעט 30% מתחת לשיא של יוני.
Summit Research (SR), משקיע בעל 5 כוכבים, בחן האם מערך החוזים ארוכי הטווח ההולך וגדל של מיקרון טכנולוג'י יוכל להחזיק מעמד אם חגיגת ההוצאות על AI תיתקל בקשיים.
המשקיע מתייחס ברצינות לסיכונים. לפי ספירה של בלומברג מהדיווחים לרבעון השלישי, לאלפבית, מיקרוסופט, אמזון, מטא ואורקל יש כעת התחייבויות להוצאות הקשורות ל-AI בהיקף של יותר מ-3 טריליון דולר. המשקיע מציין שהמזומנים של חברות ההייפרסקייל עצמן יכולים לכסות רק בערך מחצית מהקמת מרכזי הנתונים הצפויה עד 2028. המשמעות היא שמלווים יצטרכו לסגור את הפער, בדיוק בזמן שהמרווחים על אג"ח הקשורות ל-AI מתרחבים מהר יותר מאשר בשוק הרחב של אג"ח בדירוג השקעה. מאחר שזיכרון מהווה בערך שליש מעלויות מרכזי הנתונים של AI, מצוקת מימון תפגע ישירות במיקרון טכנולוג'י. התחזית של Kioxia מוסיפה גם חשש למחירים, אם כי החברה ייחסה זאת למשלוחים שהתעכבו ולתמהיל כבד יותר של מוצרים זולים יותר לסמארטפונים ולמחשבים אישיים, ולא לביקוש חלש יותר.
מה שמרגיע את המשקיע הוא הדרך שבה מיקרון טכנולוג'י מוכרת כיום את השבבים שלה. החברה חתמה על 26 הסכמים רב-שנתיים, לעומת 16 ברבעון הקודם, שמחייבים לקוחות לרכוש כמויות מוגדרות. ההנהלה מעריכה שהסכמים אלה מכסים יותר מ-35% מההכנסות עד 2030, עם יעד של כ-50%. בערך שלושה רבעים מההכנסות האלה כוללים טווחי תמחור, והמנהלים אומרים שגם מחירי הרצפה יספקו שולי רווח גבוהים יותר מכל שיא מחזורי קודם. רמות המינימום האלה מסתכמות בכ-150 מיליארד דולר בהתחייבויות ביצוע שנותרו (RPOs), שההנהלה מכנה שמרניות, והלקוחות כבר העמידו 32 מיליארד דולר, בעיקר בפיקדונות מזומן. יחד עם הזמנות נוספות, יותר מ-75% מהתפוקה של מיקרון טכנולוג'י לשנת 2027 כבר הוזמנו מראש.
גם במקומות אחרים ההיצע נראה הדוק. Kioxia אומרת שהקיבולת שלה ל-2027 כבר נמכרה כולה, ו-SK hynix מצפה שהביקוש יעלה על ההיצע עד 2030.
התחרות עדיין נשארת מקור לדאגה, כש-SK hynix וסמסונג מרחיבות קיבולת והשקעות בארה"ב, וחששות מתמשכים לגבי מחזוריות שוק הזיכרון עלולים להמשיך ללחוץ על המכפיל. ועדיין, במכפיל של בערך 5 על הרווחים החזויים, לעומת כ-19 ב-S&P 500 וכ-20 ב-Nasdaq 100, המשקיע סבור שחלק גדול מהסיכון השלילי כבר מגולם במחיר.
"כשמחברים את הכול יחד", סיכם SR, "הירידה האחרונה משקפת בצורה לא פרופורציונלית חששות רחבים יותר לגבי מימון AI, ולא הידרדרות מבנית בתחזית הבסיסית של מיקרון טכנולוג'י, מה שמחזק את הסיכוי להתאוששות מתמשכת מהרמות הנוכחיות."
בהתאם לכך, Summit Research מדרג את המניה כקנייה. (לצפייה ברקורד של Summit Research, לחצו כאן)
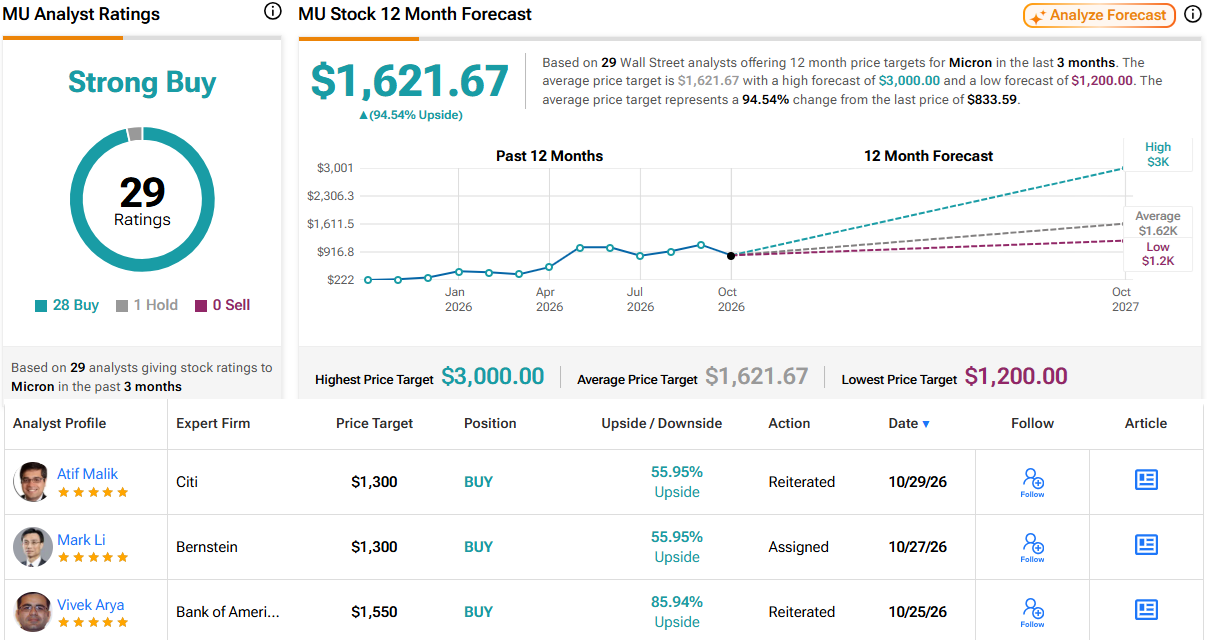
כך חושבים גם כמעט כל האנליסטים בוול סטריט. למניה יש דירוג קונצנזוס של האנליסטים קנייה חזקה, על בסיס 28 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע עומד על 1,621.67 דולר, נתון שמצביע על תשואה של 91% ב-12 החודשים הקרובים. (ראו את תחזית המניה של מיקרון טכנולוג'י)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.