3 מניות ה-AI הטובות ביותר לקנייה בנובמבר 2026, לפי אנליסטים
AMD מול SMCI: רק מניית AI אחת היא קנייה לקראת הדוחות, אומר האנליסט הבכיר ויג'יי ראקש
למה שוק המניות עולה היום, 3/11/26?
"זה מוגזם," אומר משקיע בכיר על מניית אורקל
ב.מ.וו מאתגרת את טסלה עם יכולות חדשות לנהיגה עצמית
מניית SOUN ירדה ב-59% ב-2026. האם דוחות הרבעון השלישי ישנו את הסיפור?
נאסד"ק 100 נכנס לתיקון כשהמכירה במניות AI מואצת
מניית יאם! מותגים יורדת למרות תוצאות טובות מהצפוי ברבעון השלישי, לאחר שמכירות טאקו בל נפגעו במהלך התפרצות הציקלוספורה
S&P 500 עולה על רקע דיווחים סותרים על התקדמות השיחות בין ארה\"ב לאיראן
בתי זיקוק לנפט תקיים שיחת משקיעים עם פרסום דוחות הרבעון השלישי
מניית תומסון רויטרס (TRI) יורדת ב-7% לאחר החמצה בדוח, בשורה העליונה והתחתונה
מטא פלטפורמס משיקה הנפקת אג"ח של 20 מיליארד דולר למימון התרחבות ב-AI, בזמן שהחוב של ענקיות הטכנולוגיה גדל
מיקרון טכנולוג'י מול ווסטרן דיגיטל: ג'ים קריימר אומר שמניה אחת טובה, והשנייה טובה יותר
מנכ"ל קוינבייס גלובל (COIN) מזהיר: מחשוב קוונטי הוא איום גדול יותר על הקריפטו מבינה מלאכותית
מניית ג׳ובי איוויישן (JOBY) עשויה לזוז ב-12% אחרי דוחות הרבעון השלישי מחר, לפי סוחרי האופציות
"משהו השתנה", אומר משקיע בכיר על מניית סנדיסק
דאו ג'ונס יורד כשהבחירות לאמצע הקדנציה בארה"ב יוצאות לדרך
יקרות מדי? האנליסטים אוהבים את 3 המניות האלה עם מכפיל רווח גבוה
למה מיקרוסופט (מיקרוסופט) מנצחת במירוץ ההוצאות על AI בין ההייפרסקיילרים
3 המניות הטובות ביותר לקנייה היום, לפי אנליסטים מובילים
רימון מזמינה משקיעים לשיחת ועידה
למה מניית Rising Dragon Acquisition (RDAC) מזנקת היום ב-117%?
הפריצה של Binance בהיקף של 6.3 מיליארד דולר: המשיכות נרגעות, אבל מה זה אומר למשקיעי הקריפטו?
פלאנטיר מול Alphabet: מניית AI אחת היא כסף מת, והשנייה מציעה הזדמנות, אומר משקיע
3 המניות הטובות ביותר לקנייה השבוע עם אפסייד של יותר מ-200%, לפי אנליסטים
Reddit (RDDT) מול Alphabet (גוגל): איזו מניה מציעה יותר אפסייד, לפי האנליסטים?
מניית שברון (CVX) עדיין נראית אטרקטיבית גם אם מחירי הנפט ירדו
3 קרנות סל של בינה מלאכותית עם אפסייד של יותר מ-110% שכדאי לקנות בנובמבר, לפי אנליסטים
Shield AI, סטארטאפ לטייסי AI, מבקשת לגייס מיליארד דולר כדי לממן מטוס קרב חדש
רדיט קלאס A (RDDT) מאבדת תנועה לגוגל, אבל העסק שלה עדיין מחזיק מעמד
מניית פרארי (RACE) עוברת להילוך גבוה יותר אחרי שרווחי הרבעון השלישי עקפו את התחזיות וקיזזו העלאה צנועה בתחזית
התראת דוח של הרגע האחרון ל-AMD לרבעון השלישי: סוחרי האופציות מצפים לתנועה חדה במניית AMD
החוזים העתידיים נסחרים במגמה מעורבת כשהבחירות לאמצע הכהונה בארה"ב במוקד; מניות אפל ופלנטיר יורדות אחרי הדוחות
AMD ניצבת בפני רף ציפיות גבוה בדוח הרבעון השלישי, כדי להימנע מקריסת המניה ההיסטורית של אינטל, בעוד וול סטריט צופה זינוק של 92% ברווח
מניית אפל יורדת אחרי הדוח; אלת'יאה קפיטל משאירה המלצת מכירה בשל חשש ללחץ על שולי הרווח
פייזר (PFE) מול אסטרהזנקה (AZN): איזו מניית פארמה מציעה דיבידנד טוב יותר?
בנק הפועלים מדווח על פדיון מוקדם חלקי של סדרת אגח
פלאנטיר מול אפל: מורגן סטנלי צופה פוטנציאל עלייה של 31% במניית AI אחת ורק 3.5% בשנייה
AMD מול SMCI: מדוע ברנשטיין מעדיף את מניית AMD לקראת הדוחות היום
סמסונג משריינת את המפעל השני שלה בטקסס עם עסקאות לשבבי בינה מלאכותית מול אדוונסד מיקרו דיווייסז ואנבידיה, לאחר שהגדילה את הוצאות ההון ב-60%
מניית פייזר (PFE) ללא שינוי למרות עקיפת הציפיות ברבעון השלישי והעלאת תחזית המכירות ל-2026 — זו הסיבה
מניית שופיפיי (SHOP) צונחת בטרום מסחר למרות צמיחה של 32% בהכנסות – הנה הסיבה
IONQ מול RGTI: איזו מניית מחשוב קוונטי מציעה פוטנציאל עלייה גבוה יותר, לפי האנליסטים?
מדוע מניית פלאנטיר ירדה למרות שעקפה את תחזיות הדוחות, ומדוע מורגן סטנלי העלה את מחיר היעד
סקירת דוחות המניה של IonQ: למה לצפות לאחר הרבעון השני ששבר שיאים
אלפאבית A (גוגל) חשופה לסיכון זכויות יוצרים באיחוד האירופי לאחר שיועץ משפטי הזהיר שתשובות Gemini עלולות להפר את כללי העיתונות
גולדמן זאקס צופה אפסייד של עד 250% במניות האירופיות האלה ומוסיף שתי בחירות חדשות
תנודתיות באופציות ותנועות הרווחים הגלומות להיום, 3 בנובמבר 2026
מדוע מניות השבבים של אדוונסד מיקרו דיווייסז, אנבידיה ואינטל מתאוששות בטרום המסחר לאחר ירידות חדות, 3 בנובמבר
דוח הרבעון הראשון של סופר מיקרו היום – כך האנליסטים צופים שמניית SMCI תתנהג
סי וי אר אנרג'י (CVI) חתמה על עסקה של 4.2 מיליארד דולר לרכישת שני בתי הזיקוק של Marathon Petroleum
מניית AMC: שוק האופציות מאותת על תנועה של 13.5% לאחר דוחות הרבעון השלישי
מניות קורוויב, נביוס ו-IREN עולות בטרום המסחר לאחר הירידות ביום שני – זו הסיבה
מיזוג בין ספייס אקס לטסלה עשוי להעניק לאילון מאסק שליטה של 56% בהצבעות, תוך עקיפת יעד של טריליון דולר למאדים
3 מניות עם שווי שוק גדול, עם פוטנציאל עלייה של יותר מ-45% ודירוגי "קנייה חזקה", לפי אנליסטים
IONQ, QBTS ו-RGTI צונחות לאחר ש-B. Riley הורידה את מחירי היעד למניות הקוונטום
קת'י ווד רוכשת מניות קוינבייס גלובל ב-3.6 מיליון דולר ומוכרת מניות בתחום הבריאות ב-5.4 מיליון דולר
מניית Reddit Class A (RDDT) נסחרת סמוך לשפל של 52 שבועות, בזמן שהפלטפורמה נאבקת בבית המשפט העליון נגד איסור השימוש של בני נוער ברשתות החברתיות באוסטרליה
מייקל בארי מגדיל את ההימורים על ביידי, JD.com וספראוטס; משאיר את פיסרב ופייפאל בתיק
מדוע מניות מיקרון טכנולוג'י, סאנדיסק ו-SK הייניקס עולות בטרום המסחר היום, 3 בנובמבר?
המשקיעים מחכים לרגיעה אחרי הבחירות בארה”ב אבל הסיכונים דווקא מתגברים
שוק המניות היום, 3 בנובמבר: מגמה מעורבת בחוזים העתידיים ביום בחירות האמצע בארה"ב; מניות אפל ופלנטיר יורדות לאחר הדוחות
דוחות הרבעון השלישי של אובר מחר: סוחרי האופציות צופים תנודה של 7.8% במניית UBER
וול סטריט אוהבת את 2 המניות האלה — ושתיהן קיבלו ציון "10 מושלם"
מניית אורקל יורדת לאחר גיוס של 20 מיליארד דולר, ומעמידה את התשואה על השקעות ה-AI במבחן
מניית מארוול טכנולוג'י גרופ (MRVL): מדוע וול סטריט חלוקה בנוגע לרכישת לומנטום ב-115 מיליארד דולר
אנלייט עוקפת את התחזיות ומעלה את הצפי ל-2026, ההכנסות זינקו ב-40%
אנבידיה (אנבידיה) מבקשת משותפותיה למרכזי הנתונים לצמצם חשיפה לסין
B. Riley מקצצת את מחירי היעד של IONQ, QBTS, RGTI ו-INFQ לקראת הדוחות
החוזים העתידיים על מניות ארה״ב יורדים בעקבות אכזבה מדוח אפל, כשהבחירות בארה״ב במוקד
פוקס קלאס A עוקפת את תחזיות הרבעון השלישי, בעוד עסקת רוקו בהיקף 22 מיליארד דולר מתקרבת לאישור הגבלים עסקיים בארה"ב
דיסני בוחנת פיטורים של אלפי עובדים במטרה לחסוך 20% מהעלויות
״הגיע הזמן לנטוש את הספינה״, אומר משקיע על מניית פלאנטיר לאחר הדוח
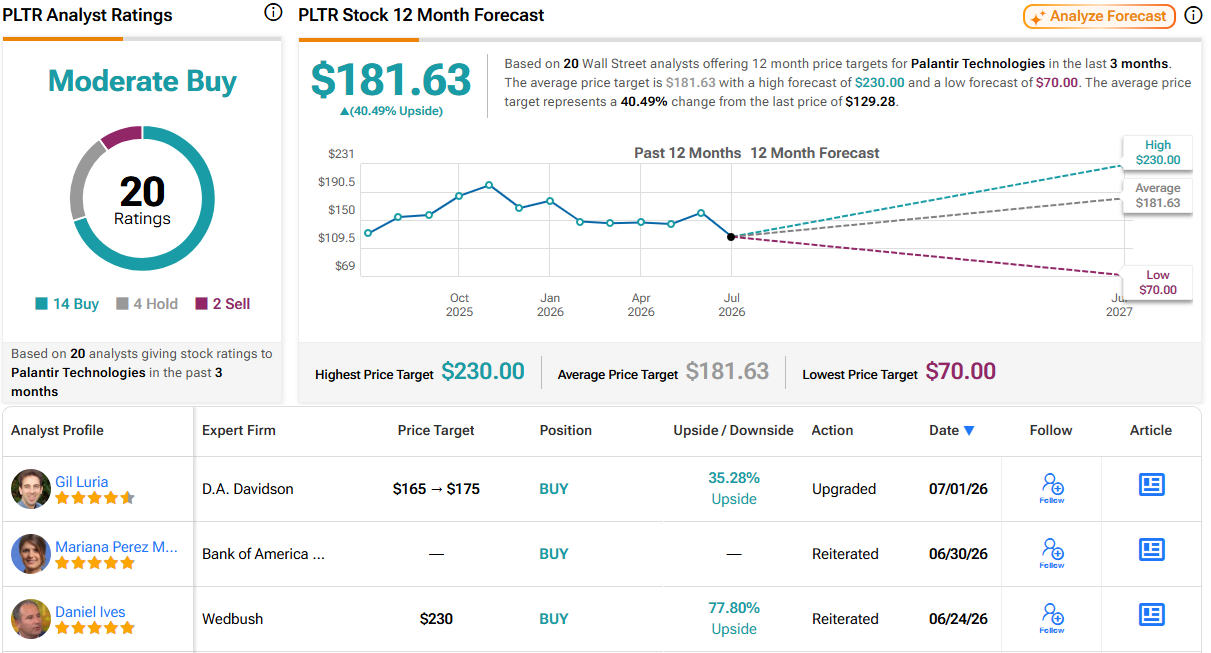
מניית פלאנטיר (פלנטיר) יורדת ביותר מ-3% למרות דוח רבעון שלישי חזק — מה הלחיץ את המשקיעים
מניית קוואלקום (QCOM) עשויה לנוע ב-9.59% לאחר דוחות הרבעון הרביעי, לפי סוחרי האופציות
מניות אפל ופלנטיר יורדות אחרי הדוחות. כך אנליסט בכיר רואה את ההמשך
חוזי המניות ללא שינוי משמעותי כשהאמריקאים יוצאים להצביע
3 תעודות סל שכדאי להמר עליהן בנובמבר, לפי אנליסט ה-AI
מניית אפל (אפל) יורדת למרות הפתעה חיובית של 2.10 דולר ברווח למניה
סנאפ נמנעת ממשפט על התמכרות לרשתות החברתיות לאחר שהגיעה להסדר עם שני בני נוער
סיכום שוק המניות: מדד S&P ונאסד"ק מעדו לקראת בחירות האמצע, בעוד הנפט ירד ב-8%
מניית פלאנטיר (פלנטיר) עולה לאחר שהחברה דיווחה על צמיחה של 96% בהכנסות
3 מניות צמיחה בדירוג קנייה חזקה שכדאי לעקוב אחריהן מחוץ לביג טק בנובמבר
המניות המובילות בעליות במדד S&P 500 היום, 11/2/26
"חכו לירידה של 70 דולר", אומר משקיע על מניית אפל
מניית פאראמונט סקיידנס (NYSE:SKYD) עולה בעקבות חדשות על יקום DC
מאסק מספייס אקס מצמצם את השימוש בבוט Grok, בטענה לעלויות "גבוהות באופן בלתי בר-קיימא"
מניית פורד (NYSE:F) עולה כשדור ה-Z חוזר לשקול את מכונית הסדאן
3 תעודות סל טכנולוגיות עם דירוג "קנייה חזקה" ופוטנציאל עלייה של יותר מ-30%
מניות מיקרון וסאנדיסק ממשיכות לאבד גובה היום: מה מניע את הירידות ומה צופה וול סטריט בהמשך
סיכויי Polymarket: האם אדוונסד מיקרו דיווייסז, BKNG ו-ROKU יעקפו את תחזיות הרווח מחר?
מדוע שוק המניות עולה היום, 11/2/26?
כיצד ישפיעו בחירות אמצע הקדנציה על המניות? המומחים מביעים את דעתם
„אסטרטגית מכדי להיכשל“: מניית אינטל (אינטל) צונחת לאחר שהתחזית לא הרשימה
מניית ריביאן אוטומוטיב (ריביאן) מתעלמת מדירוג המכירה של BofA וזינקה ב-10% — זו הסיבה
אלפבית A מעניקה לאיגוד גישה ליותר מ-7,000 עובדים בבריטניה
3 מניות פני סטוק שכדאי לעקוב אחריהן היום, 2 בנובמבר
רנסנס איי-פי-או מדווחת על הכנסות של 17 מיליארד דולר ברבעון השלישי לקראת ההנפקה הראשונית לציבור
3 קרנות סל של וואנגרד עם פוטנציאל עלייה של יותר מ-25% לבניית תיק ההשקעות הראשון שלכם בשווי מיליון דולר
מדוע מניית ווינגסטופ (WING) עולה היום ב-11%?
מטא פלטפורמס מתכננת הנפקת אג"ח חדשה כשהוצאות ה-AI מזנקות
מניית סטרטג'י (MSTR) עולה לאחר שהחברה של סיילור רכשה ביטקוין ב-65.5 מיליון דולר, בעוד שמכירת מניות מדללת את המשקיעים
מורגן סטנלי: בחירות אמצע הקדנציה עשויות לסיים את ירידות השוק
קרנות הסל של ביטקוין (BTC) רושמות יציאות כספים גדולות בעקבות הפריצה לבינאנס
האם בורסת ת”א בדרך לירידות נוספות? ארבעה סימני אזהרה למשקיעים
בינאנס נפרצה ונגנבו ממנה 6.3 מיליארד דולר. האם מניית קוינבייס גלובל היא המנצחת? אנליסטים מ-BTIG ומ-H.C. Wainwright חושבים שכן!
תנועות שוק: צמיחת ה-AI כבר לא משלמת את החשבונות