
מחירי הנפט המזנקים עשויים להועיל לשתי מניות האנרגיה האלה בדירוג 'קנייה חזקה'
- עליית מחירי הנפט בעקבות החשש לשיבושים באספקה מהמזרח התיכון עשויה להיטיב עם מניות תשתיות אנרגיה, במיוחד כאלה שפועלות במודל מבוסס עמלות ופחות תלויות ישירות במחירי הסחורות.
- אנרג'י טרנספר אקוויטי (ET) ו-WaterBridge Infrastructure (WBI) מחזיקות בדירוג קונצנזוס של קנייה חזקה, עם מחירי יעד ממוצעים שמצביעים על אפסייד של כ-20%, לצד מנועי צמיחה כמו הרחבת תשתיות, יצוא ואסטרטגיית התרחבות.

מדד S&P 500 סיים את המסחר ביום שישי בירידה של כ-0.5%, לאחר שמחירי הנפט המזנקים הגבירו את החששות מאינפלציה ומהאטה בצמיחה הכלכלית. העלייה החדה בנפט הגולמי הגיעה בעקבות תקיפות על תשתיות אנרגיה בסעודיה, והוסיפה לחששות מפני שיבושים נוספים באספקה מהמזרח התיכון.
נפט ברנט זינק ב-3.14% ל-116.72 דולר לחבית, בעוד שמחירו של West Texas Intermediate (WTI) עלה ב-3.8% ל-103.27 דולר, כך ששני מדדי הייחוס נותרו ברמות גבוהות.
עבור משקיעים שמחפשים להרוויח ממחירי אנרגיה גבוהים בלי להמר לחלוטין על כיוון הנפט, כדאי לבחון מקרוב מניות של תשתיות מידסטרים. החברות האלה מייצרות הכנסות באמצעות מתן שירותים חיוניים ליצרני אנרגיה, מהובלת נפט וגז טבעי ועד טיפול בכמויות המים העצומות שנוצרות במהלך ההפקה. המודל המבוסס על עמלות הופך אותן לפחות תלויות ישירות במחירי הסחורות לעומת מפיקות נפט מסורתיות.
מחירים גבוהים יותר יכולים לעודד קידוחים נוספים, וכך להגדיל את הביקוש לצינורות ולתשתיות חיוניות אחרות. במקביל, המאמצים לעקוף את מצר הורמוז עשויים לחזק את מעמדה של צפון אמריקה כספקית אנרגיה חלופית, במיוחד כשקונים מאירופה ומאסיה מחפשים נתיבי יצוא אמינים יותר.
באמצעות מאגר הנתונים של TipRanks, מצאנו שתי מניות תשתיות אנרגיה שנראות ממוצבות היטב ליהנות מהתנאים האלה. לשתיהן יש דירוג קונצנזוס של קנייה חזקה מצד אנליסטים בוול סטריט, עם מחירי יעד ממוצעים שמצביעים על אפסייד של כ-20%. בואו נבחן אותן מקרוב.
אנרג'י טרנספר אקוויטי (ET)
כשמחירי הנפט עולים מעל 100 דולר לחבית, יצרניות הנפט בדרך כלל מקבלות את רוב תשומת הלב מצד המשקיעים. אבל גם החברות שמובילות את המוצרים שלהן יכולות ליהנות מכך. אנרג'י טרנספר אקוויטי נמצאת בעמדה טובה במיוחד, בזכות אחת מרשתות תשתיות האנרגיה הגדולות והמגוונות ביותר בארה"ב.
השותפות, שמרכזה בדאלאס, מפעילה כ-140,000 מיילים של צינורות ותשתיות נלוות ב-44 מדינות בארה"ב. הרשת מחברת בין אזורי ההפקה הגדולים ביותר בארה"ב לבין מתקני עיבוד, מסופי אחסון ולקוחות מקומיים ובינלאומיים.
הפעילות שלה כוללת הובלת נפט גולמי, איסוף ועיבוד גז טבעי, תשתיות לנוזלי גז טבעי (NGL), ומתקני יצוא. כל אלה מעניקים לחברה כמה דרכים ליהנות מעלייה בביקוש לאנרגיה.
חשוב לציין שאנרג'י טרנספר אקוויטי מייצרת חלק גדול מהכנסותיה באמצעות עמלות הקשורות להובלה ולעיבוד של מוצרי אנרגיה. לכן היא פחות תלויה במחירי הסחורות לעומת יצרניות נפט מסורתיות. עם זאת, מחירי נפט גבוהים עדיין יכולים לפעול לטובתה, משום שהם עשויים לעודד קידוחים נוספים ולהגדיל את היקפי הפעילות שעוברים בתשתיות הקיימות של החברה.
אבל ייתכן שההזדמנות המשמעותית יותר נמצאת דווקא ביצוא אנרגיה לשווקים הבינלאומיים, במיוחד כשקונים מחפשים חלופות לאספקה שעוברת דרך מצר הורמוז.
אנרג'י טרנספר אקוויטי משקיעה רבות במסוף היצוא שלה בנדרלנד, טקסס, שמטפל במשלוחי NGL המיועדים לשווקים מעבר לים. ביוני הודיעה החברה על תוכניות להרחיב את קיבולת יצוא האתאן ב-240,000 חביות ביום, לצד תוספת של 55,000 חביות ביום בקיבולת של גז פחממני מעובה.
חשוב לציין שכל קיבולת האתאן הנוספת כבר שוריינה במסגרת הסכמים ארוכי טווח שנמשכים עד שנות ה-2040. הדבר מספק נראות לביקוש העתידי עוד לפני השלמת הבנייה.
הפרויקט כולל קיבולת נוספת בצינורות ושני רציפי שילוח חדשים, כשהפעילות צפויה להתחיל בשלבים במהלך 2028. לאחר השלמת ההרחבה, החברה מצפה שקיבולת היצוא המשולבת שלה ל-NGL בקירור בנדרלנד ובמרקוס הוק תגיע לכ-1.7 מיליון חביות ביום.
מעבר לפוטנציאל הצמיחה שלה, אנרג'י טרנספר אקוויטי מציעה יתרון נוסף למשקיעים שמחפשים הכנסה, עם תשואת דיבידנד שנתית עתידית של 6.70%. זה מספק מקור נוסף לתשואה פוטנציאלית בזמן שהמשקיעים ממתינים לכך שהשקעות התשתית של החברה יניבו פירות.
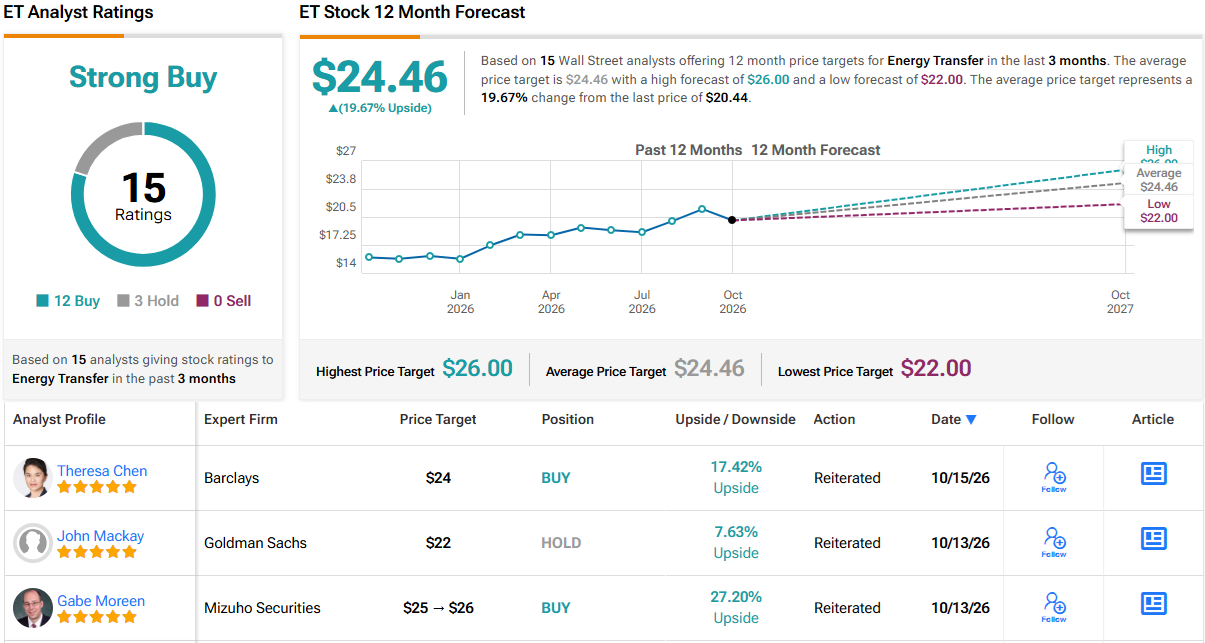
מבחינת וול סטריט, ET מחזיקה בדירוג קונצנזוס של קנייה חזקה, על בסיס 12 המלצות קנייה ו-3 המלצות החזק שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע ל-12 חודשים, 24.46 דולר, מצביע על אפסייד של כ-20% לעומת הרמות הנוכחיות. (ראו תחזית המניה של ET)
WaterBridge Infrastructure (WBI)
בכל פעם שמפיקת נפט מעלה נפט גולמי אל פני השטח, לעיתים קרובות עולה איתו גם דבר נוסף: מים, ולפעמים בכמויות שעולות בהרבה על כמות הנפט עצמה. הטיפול במים האלה חיוני כדי לשמור על פעילות הבארות, ו-WaterBridge Infrastructure (WBI) בנתה את פעילותה סביב הצורך הזה.
החברה מתמחה באיסוף, הובלה, טיפול וסילוק של מים שנוצרים במהלך הפקת נפט וגז טבעי, בעיקר עבור מפעילים באגן הפרמיאן.
הדבר הופך את WaterBridge לדרך מעניינת ליהנות ממחירי נפט גבוהים, במיוחד אם המפיקים יגיבו לכך בהגדלת פעילות הקידוח באזור. ככל שהפעילות מתרחבת והבארות הקיימות ממשיכות לפעול, יש צורך לאסוף ולהוביל יותר מים למתקנים המתאימים.
WaterBridge יכולה לייצר הכנסות מהשירותים האלה בלי למכור אפילו חבית אחת של נפט גולמי. ובניגוד לתפוקת נפט, שבדרך כלל יורדת ככל שהבארות מתבגרות, שיעור המים שמופק מבארות ישנות יותר לעיתים קרובות דווקא עולה עם הזמן.
יתרון נוסף הוא הרשת הנרחבת של החברה, שכוללת צינורות, מתקני סילוק ותשתיות מים. הרשת הזו יכולה להפוך את השירותים שלה ליעילים יותר עבור מפיקים שפועלים ברחבי אגן דלאוור. הקמה של תשתית דומה דורשת הון משמעותי, אישורים רגולטוריים וגישה לאתרי סילוק מתאימים, מה שעשוי להעניק יתרון למפעילים מבוססים מול מתחרים חדשים.
והתוצאות הכספיות האחרונות של WaterBridge מרמזות שאסטרטגיית ההתרחבות שלה כבר מתחילה להשתלם. ברבעון השני, ההכנסות עלו ב-8% לעומת הרבעון הקודם והגיעו ל-217.8 מיליון דולר, בעוד EBITDA מתואם עלה ל-115.8 מיליון דולר לעומת 102.9 מיליון דולר. החברה טיפלה בממוצע ב-2.6 מיליון חביות מים ביום, נתון שמשקף ביקוש גובר לתשתיות שלה.
התפתחות חשובה במיוחד היא פרויקט Speedway Pipeline של WaterBridge, שנועד לחבר פעילות הפקה נוספת לרשת הטיפול במים של החברה. השלב הראשון החל לקבל נפחים ביולי, והחברה מצפה שקצב הזרימה יגדל ככל שיותר מפיקים יתחברו למערכת. הפרויקט עשוי להפוך למנוע צמיחה חשוב, כאשר מפעילים מחפשים תשתית אמינה להובלת מים שתוכל לתמוך בתוכניות ההפקה שלהם.
במקביל, WaterBridge מתרחבת גם באמצעות רכישות, ובהן רכישת Ranger Water Midstream ביוני תמורת 80 מיליון דולר. העסקה הוסיפה כ-30 מיילים של צינורות לאיסוף מים, מתקני סילוק עם קיבולת מאושרת של כ-70,000 חביות ביום, וקיבולת אחסון של 1.2 מיליון חביות.
הנכסים האלה מרחיבים את הנוכחות של WaterBridge במחוז Lea שבניו מקסיקו, ומספקים גישה ללקוחות נוספים תוך חיזוק הרשת הקיימת שלה בצפון אגן דלאוור.
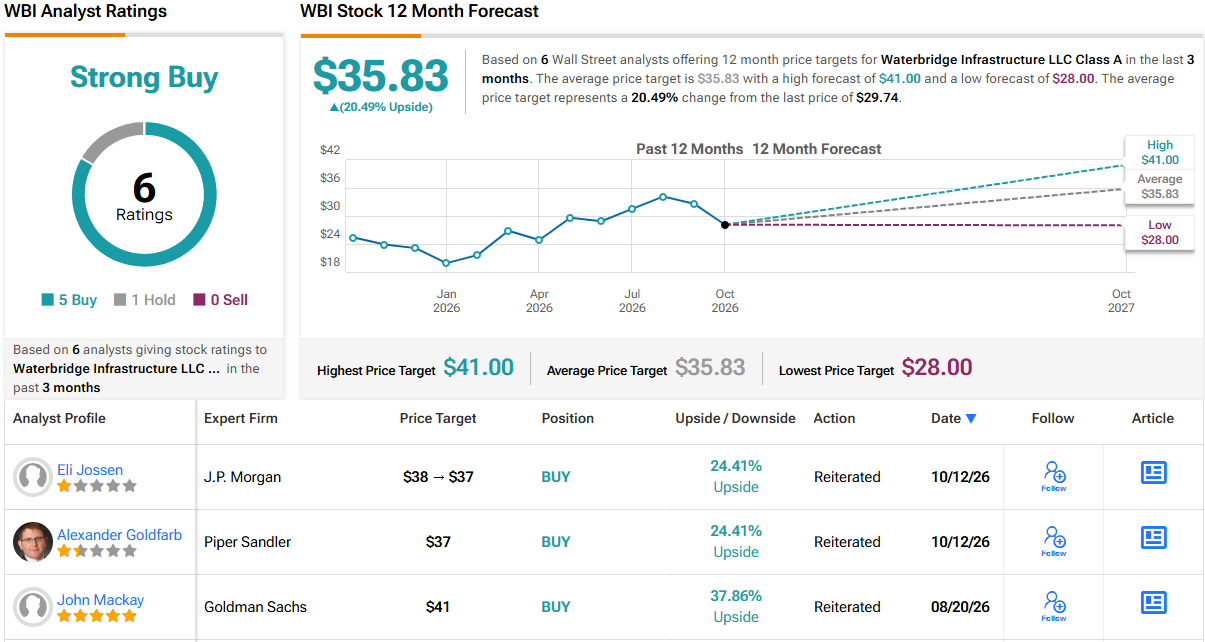
וגם בוול סטריט רואים פוטנציאל בגישה הזו, כאשר WBI זוכה לדירוג קונצנזוס של קנייה חזקה, על בסיס 5 המלצות קנייה והמלצת החזק אחת. מחיר היעד הממוצע ל-12 חודשים, 35.83 דולר, מצביע על אפסייד של כ-20% לעומת הרמות הנוכחיות. (ראו תחזית המניה של WBI)
הבהרה: התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.