
הישורת האחרונה: ג'יי פי מורגן אומרת ששתי המניות האלה הן בין הבחירות המובילות שלה להמשך 2026
- ג'יי פי מורגן מציינת את ארגן (AGX) ו-ASML כשתי בחירות מובילות להמשך 2026, על רקע עונת דוחות חזקה וצמיחת רווחים רחבה יותר בשוק.
- ארגן עקפה את התחזיות בהכנסות וברווחים ונהנית מפוטנציאל להתרחבות בפרויקטי CCGT, בעוד ASML הציגה צמיחה חזקה, העלתה תחזית שנתית וממשיכה ליהנות מביקוש שמונע מהתרחבות ה-AI.

לקראת הישורת האחרונה של 2026, יש כמה סימני שאלה לגבי שוקי המניות. השנה ראינו זעזוע בתחום האנרגיה, מעבר לציפיות למדיניות מוניטרית נוקשה יותר, ואת הריביות הגבוהות ביותר מאז 2002 – אבל מדד S&P 500 עלה בכ-12% מתחילת השנה.
הרווחים התאגידיים הם המנוע המרכזי לעליות האלה בשוק. דוחות הרבעון השלישי כבר התחילו להתפרסם, והקונצנזוס הוא לעוד רבעון של צמיחה דו-ספרתית – עד 29%, לפי חלק מההערכות. אם הרף הזה יושג, זה יהיה הרבעון השמיני ברציפות עם צמיחה דו-ספרתית ברווחים.
וטוב מזה, העליות התרחבו לאורך השנה. שבע ענקיות הטכנולוגיה, ה'מופלאות 7', הובילו בשנה שעברה, אבל השנה המניות שלהן פיגרו אחרי חלקים אחרים של השוק הרחב יותר, בזמן שצמיחת הרווחים התחילה להתפשט מעבר לקבוצה הזו. כעת צפויים חמישה סקטורים במדד S&P 500 להציג ברבעון השלישי צמיחה דו-ספרתית ברווחים לעומת השנה שעברה.
קריטי גופטה, אסטרטגית השקעות גלובלית בג'יי פי מורגן, כתבה על השווקים הכלליים ועל רווחי הרבעון השלישי: “ציפיות הרווח עודכנו כלפי מעלה בצורה משמעותית, כאשר החברות ממשיכות לעקוף את התחזיות בפערים גדולים מהצפוי. תוצאות הרווח המוקדמות מחזקות את הסיפור הזה, כאשר הרוב הגדול כבר מכה את התחזיות… האם העליות החריגות יכולות להימשך? אם הסימנים המוקדמים הם אינדיקציה, הסיפור שהגדיר את שוק המניות ב-2026 כנראה יישאר בעינו: החברות האמריקאיות ממשיכות להציג צמיחת רווחים חזקה, רחבה ועמידה יותר מהצפוי.”
עם זה בראש, אנליסטי המניות של ג'יי פי מורגן בוחרים מניות שלדעתם ערוכות לנצח בישורת האחרונה. פתחנו את מאגר הנתונים של TipRanks כדי לבדוק מקרוב שתיים מ'הבחירות המובילות' של הבנק להמשך 2026; הנה הן, יחד עם הנתונים העדכניים וההערות של ג'יי פי מורגן.
ארגן (AGX)
ארגן, החברה הראשונה שנבחן, היא חברת שירותים ציבוריים/תעשייה שפועלת לבניית הדור הבא של תחנות כוח 'מסורתיות' ושירותי טל-דאטה. החברה פועלת באמצעות קבוצה של ארבע חברות-בנות, שתיים מהן – Gemma Power Systems ו-Atlantic Projects – מתמחות במתן פתרונות חדשניים לתעשיית החשמל. Gemma מוכרת כאחת המובילות בבניית טורבינות גז במחזור משולב, מערכת ייצור חשמל יעילה במיוחד שעושה שימוש בגזי הפליטה בטמפרטורה גבוהה שמיוצרים בגנרטורים של טורבינות גז כדי להפעיל טורבינת קיטור משנית. טורבינות גז במחזור משולב, או CCGT, יכולות לייצר עד 50% יותר חשמל לכל יחידת דלק שנשרפת, ובמקביל גם לייצר פרופיל פליטות נמוך יותר.
Atlantic Projects, חברת-הבת השנייה בתחום החשמל, מספקת שירותי הנדסה, בנייה ושירותים טכניים ללקוחות במגזר השירותים הציבוריים. דרך Atlantic, ארגן מתקינה טורבינות, דוודים וציוד נוסף, וגם מבצעת הפעלה ראשונית של התקנות חדשות. The Roberts Company, חברת-הבת הגדולה השלישית של ארגן, היא חברת ייצור ושירותי מפעלים לסקטורים התעשייתיים הכבדים והקלים בדרום-מזרח ארה"ב. Roberts מייצרת לוחות פלדה וצינורות, בונה מכלי לחץ ומחליפי חום, ומציעה פתרונות פרויקט מלאים בתחומי תחזוקת מפעלים, השבתות וגיוס חירום.
חברת-הבת האחרונה תחת המטרייה של ארגן היא SMC Infrastructure Solutions, חברת טל-דאטה שפועלת באזור המיד-אטלנטי. SMC מספקת טכנולוגיות תשתית לקול, נתונים וחשמל, ובסיס הלקוחות שלה כולל מתקנים צבאיים אמריקאיים ואתרי משרדים של הממשל הפדרלי – לקוחות שעבורם אבטחה ברמה גבוהה היא הכרחית. חברת-הבת הזו מוכרת ביכולות ה-turnkey שלה, שכוללות תכנון, בדיקות ותחזוקה של מערכות תקשורת סיבים אופטיים שמשמשות לקוחות מתחום הטלקום והשירותים הציבוריים, וגם גופים של ממשל מקומי.
בסופו של דבר, מדובר בחברה שעוקפת את התחזיות גם בהכנסות וגם ברווחים. בדוח הרבעוני האחרון, לרבעון הפיסקלי השני של 2027, ארגן דיווחה על הכנסות של 383.98 מיליון דולר, ועקפה את התחזית ב-83.36 מיליון דולר, תוך צמיחה של יותר מ-61% לעומת השנה שעברה. בשורה התחתונה, הרווח למניה non-GAAP של ארגן עמד על 3.76 דולר, ועקף את התחזיות ב-1.10 דולר למניה.
מייקל פיירבנקס מג'יי פי מורגן רואה במקטע ה-CCGT של ארגן את המפתח כאן, ומציין שהחברה מושקעת בו מאוד, אבל עדיין יש לה 'מרווח' ביכולת הביצוע של הפרויקטים. פיירבנקס כותב על ארגן: “אנחנו רואים ברמות המסחר הנוכחיות אטרקטיביות מאוד, וכעת מגדירים את AGX כאחת הבחירות המובילות ביקום הסיקור שלנו. אנחנו מאמינים שהחששות האחרונים של משקיעים מכך ששנת הכספים 2028 תהיה שנת שיא ברווחים מוגזמים. נזכיר כי לחברה יש כיום רק 3 פרויקטי CCGT בבנייה, מתוך קיבולת נוכחית של 5-6 צוותים שמסוגלים לבנות CCGT. הקיבולת הזו היא לפני שמביאים בחשבון כל צמיחה אורגנית אפשרית נוספת בקיבולת בשנים הבאות, שלדעתנו החברה כבר פועלת עליה (מספר העובדים ממשיך להגיע לשיאים בכל רבעון).”
“אנחנו רואים כמה זרזים פוטנציאליים למניה באופק,” מוסיף פיירבנקס, כשהוא מציג מסלול ברור שכולל את האפשרות להכרזות על פרויקטי CCGT שהוזכרו למעלה, הכרזות נוספות על מחזור פשוט או דלק ביולוגי, הסכם מסגרת אפשרי עם לקוח, וגם הערות אפשריות מצד ההנהלה על הרחבת קיבולת הפרויקטים ככל שהחברה ממשיכה להוסיף כוח אדם ומומחיות.
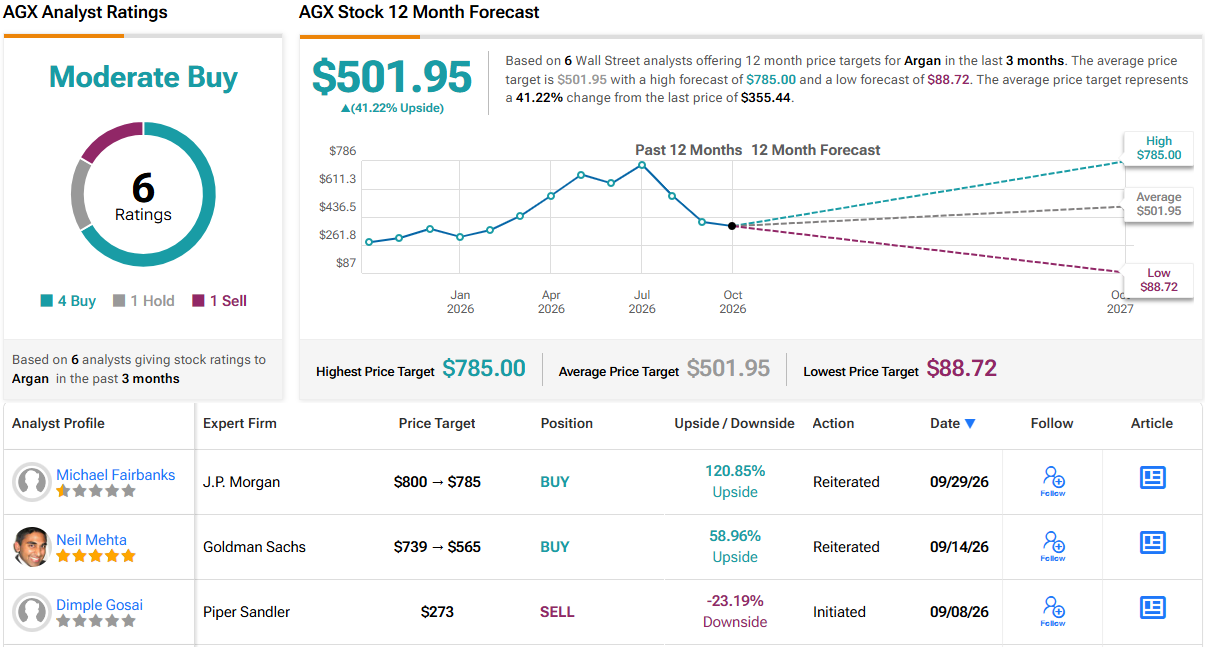
פיירבנקס ממשיך ומדרג את מניית AGX כקנייה, דירוג שתואם לחלוטין את התחזית החיובית שלו. מחיר היעד שלו, 785 דולר, משקף פוטנציאל עלייה חזק של כ-121% בשנה הקרובה. (לצפייה ברקורד של פיירבנקס, לחצו כאן)
בסך הכול, מניית AGX מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה מתונה מצד מומחי וול סטריט, על בסיס 6 סקירות אחרונות שכוללות 4 המלצות קנייה, וכן אחת החזק ואחת מכירה. המניה נסחרת במחיר של 355.44 דולר, ומחיר היעד הממוצע שלה, 501.95 דולר, מצביע על מקום לעלייה של 41% עד למועד הזה בשנה הבאה. (ראו תחזית מניית AGX)
ASML Holding (ASML)
הבאה ברשימה שלנו היא חברת טכנולוגיה מתקדמת, ASML. זו חברה הולנדית עם התמחות מרכזית בתחום ייצור המוליכים למחצה – ASML מספקת טכנולוגיית פוטוליתוגרפיה, שירות חיוני ליצרניות שבבים. בקצרה, פוטוליתוגרפיה משתמשת באור כדי להדפיס את הדפוסים הזעירים שמוטבעים על פרוסות סיליקון במהלך תהליך ייצור השבבים. בלי זה, לא הייתה טכנולוגיה דיגיטלית מודרנית. ASML מתכננת ובונה את החומרה והתוכנה שמאפשרות את הפוטוליתוגרפיה, ומספקת גם את השירותים לתחזוקת הציוד.
ייצור מוליכים למחצה הוא עסק גדול, ו-ASML בבירור נהנתה מהקשר שלה לתחום. לחברה יש יותר מ-60 אתרים ברחבי העולם, והיא מעסיקה יותר מ-44,000 עובדים. אף שהיא יושבת בהולנד ומחזיקה מתקני מו"פ מרכזיים בגרמניה, הנוכחות הגדולה ביותר של ASML היא במזרח אסיה ובצפון אמריקה.
קו המוצרים של החברה כולל מגוון רחב של ציוד פוטוליתוגרפיה. מערכות EUV, או אולטרה-סגול קיצוני, מאפשרות ליצרניות שבבים לדחוס את הצפיפות הגבוהה ביותר של טרנזיסטורים על גבי שבב בודד. זהו חוד החנית של הפוטוליתוגרפיה, והוא ייחודי ל-ASML. החברה מספקת גם מערכות DUV, או אולטרה-סגול עמוק, שהן הסטנדרט בתעשייה. ASML מציעה גם מערכות DUV רטובות וגם יבשות לייצור שבבים בהיקפים גדולים. לבסוף, ASML מתגאה בכך שרוב גדול של המערכות שייצרה עדיין נמצאות בשימוש במפעלי ייצור, ושלקוחות יכולים להזמין יחידות משופצות שעומדות בסטנדרטים של ייצור השבבים כיום.
בנוסף למערכות הפוטוליתוגרפיה האלה, ASML מספקת גם שירותי תמיכה חיוניים, בדמות מכשירי מטרולוגיה ובדיקה וליתוגרפיה חישובית. בקיצור, ASML היא חברה שמאפשרת ליצרני שבבים לעמוד בדרישות של העולם הדיגיטלי.
ASML פרסמה את תוצאות הרבעון השלישי של 2026 מוקדם יותר החודש. הכנסות החברה, שעמדו על 11.7 מיליארד אירו, שהם מעט יותר מ-13 מיליארד דולר אמריקאי, עלו בכמעט 49% לעומת השנה שעברה – אבל הן החמיצו מעט את הציפיות, והיו נמוכות מהתחזית ב-111.63 מיליון דולר. בשורה התחתונה, במונחי דולר אמריקאי, הרווח למניה לפי non-GAAP עמד על 13.19 דולר, או 1.14 דולר מעל התחזית. ASML צפתה שהביקוש, שמונע מהתרחבות תחום ה-AI, ימשיך גם להניע צמיחה בהכנסות וגם לעלות על ההיצע במהלך הרבעון הרביעי של 2026. החברה נותנת תחזית להכנסות רבעון רביעי בטווח של 14.2 מיליארד עד 15.2 מיליארד אירו, או בין 15.9 מיליארד ל-17 מיליארד דולר אמריקאי.
כשהוא מציג את עמדת ג'יי פי מורגן, האנליסט בעל 5 הכוכבים סנדיפ דשפנדה רואה כמה סיבות לקבל את ההנחה ש-ASML תמשיך לספק תוצאות חיוביות. הוא אומר על החברה: “ASML העלתה את תחזית 2026 המלאה, אך לא סיפקה ברבעון תחזית מספרית קדימה. עם זאת, התוצאות היו חיוביות מאוד עבור האינדיקטורים הכיווניים שסופקו: 1) קיבולת גבוהה יותר ב-2028, משום שהקיבולת המתוכננת כיום עולה על ההזמנות שהחברה מקבלת כרגע לתקופה הזו; ו-2) שיעור הרווח הגולמי עולה משמעותית בזכות היקף ההכנסות ותמהיל המוצרים, והוא אמור ליהנות אפילו יותר ברגע שעליות המחיר ייראו ב-2027, ובמידה רבה יותר ב-2028. לכן אנחנו מעלים את התחזיות שלנו לחברה, כאשר תחזית הרווח למניה שלנו ל-2028 עולה בכ-27% ל-89.6 אירו, ואנחנו מדגישים שיש לכך גם פוטנציאל עלייה עד לכ-100 אירו, בהתאם להיקף עליות המחיר. ASML נשארת ב-AFL ונשארת בחירה מובילה. התוצאות השנתיות המלאות בינואר אמורות להיות זרז משמעותי יותר, לאור חשיפת צבר ההזמנות והתחזית ל-2027, שאמורה להיות חזקה.”
בהנחה ש-ASML תעמוד ביעדים האלה, דשפנדה מעניק למניה דירוג קנייה, יחד עם מחיר יעד של 2,350 דולר, שמשקף פוטנציאל עלייה של כ-43% בטווח של שנה. (לצפייה ברקורד של דשפנדה, לחצו כאן)
בסך הכול, המניה הזו קיבלה דירוג קונצנזוס של קנייה מתונה בוול סטריט, על בסיס 7 סקירות שכוללות 6 המלצות קנייה והמלצת מכירה אחת. מחיר המניה הוא 1,647.12 דולר, ומחיר היעד הממוצע שלה, 2,289.07 דולר, מצביע על פוטנציאל עלייה של כ-39% בשנה הקרובה. (ראו תחזית מניית ASML)

הצהרת אחריות: הדעות שמובעות במאמר הזה הן אך ורק של האנליסטים המוצגים בו. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.