
מקווארי צופה אפסייד של יותר מ-70% בשתי מניות ביטחוניות אלה
- מקווארי סבורה שתעשיית התעופה והביטחון נמצאת בתחילתו של מחזור השקעות רב-שנתי, על רקע עלייה בהוצאות הביטחון בעולם והחשיבות הגוברת של רחפנים, מערכות אוטונומיות, הגנה מפני טילים וטכנולוגיות הנעה מתקדמות.
- מרני ליסאגט ממקווארי ממליצה על AeroVironment (AVAV) ועל Kratos Defense (KTOS) עם דירוג קנייה, ולדבריה לשתיהן יש פוטנציאל אפסייד של יותר מ-70% בשנה הקרובה, בזכות חשיפה למגמות הביטחוניות הנוכחיות ופיתוח טכנולוגיות מתקדמות.

תעשיית התעופה והביטחון (A&D) עשויה להיכנס לתקופה של צמיחה מתמשכת, כאשר ממשלות ברחבי העולם מגדילות את ההוצאות הצבאיות בתגובה לעלייה במתחים הגיאופוליטיים. אחרי שנים של השקעות מוגבלות יחסית, תקציבי הביטחון מתרחבים ויוצרים הזדמנויות לחברות שממוקמות היטב כדי ליהנות מהגל הבא של המודרניזציה הצבאית.
אבל ההזדמנות לא מוגבלת רק לקבלני ביטחון מסורתיים. העימותים באוקראינה ובמזרח התיכון הראו את החשיבות ההולכת וגדלה של כלי טיס בלתי מאוישים, מערכות אוטונומיות, מערכות הגנה מתקדמות מפני טילים וטכנולוגיות הנעה מהדור הבא. ככל שהעדיפויות הצבאיות משתנות, חברות שמפתחות את היכולות האלה עשויות לתפוס נתח גדל והולך מהוצאות הביטחון בשנים הקרובות.
על רקע זה, אנליסטית מקווארי מרני ליסאגט סבורה שמשקיעים צריכים לבחון מקרוב חברות עם היכולות הנכונות כדי לנצל את התחזית ארוכת הטווח של הענף.
"אנחנו רואים את תחום התעופה והביטחון כמי שנמצא בשלבים המוקדמים של מחזור השקעות רב-שנתי, הנתמך על ידי האצה בהוצאות הביטחון של מדינות לאחר תקופה ממושכת של השקעות מוגבלות יחסית. ההוצאה הזו אינה מוגבלת לתוכניות ביטחון מסורתיות. עימותים אחרונים, כולל רוסיה-אוקראינה ועם איראן השנה, הדגישו את התפקיד ההולך וגדל של מערכות אוטונומיות ולוחמת רחפנים, כאשר האחרונה נוגעת גם למערכות אוויריות בלתי מאוישות (UAS) וגם למערכות נגד UAS (C-UAS)… מעבר לחשיפה אטרקטיבית לשוקי הקצה, אנו מאמינים שהחברות שסיקרנו כעת לראשונה מציגות מגוון מאפיינים ייחודיים ברמת החברה, שממצבים אותן היטב בסביבת הפעילות הנוכחית ותומכים בתזת ההשקעה החיובית שלנו," כותבת ליסאגט.
אנליסטית מקווארי לא עוצרת שם. היא גם מגבה את הדברים בהמלצה על שתי מניות ביטחוניות, שלדבריה מציעות אפסייד של יותר מ-70% בשנה הקרובה. בואו נבחן מקרוב את הבחירות שלה, בעזרת המידע העדכני מפלטפורמת הנתונים של TipRanks.
AeroVironment (AVAV)
הראשונה היא AeroVironment, חברת תעופה וחלל שמתמחה בטכנולוגיית רחפנים ומהווה ספקית חשובה לפנטגון. למעשה, AeroVironment ממוקמת בארלינגטון, וירג'יניה, קרוב מאוד לפנטגון, והקרבה הזו אינה מקרית. AeroVironment, הידועה גם בשם AV, היא מפתחת מובילה של מערכות בלתי מאוישות ליישומים ביבשה, בים ובחלל, והמערכות האוטונומיות שלה משמשות בתחמושת משוטטת, בטכנולוגיות נגד UAS ואפילו ביישומי אנרגיה מוכוונת.
AeroVironment פועלת מאז 1971, ובנתה לעצמה מוניטין עמוק בתחום הרחפנים. תפקידה של החברה נעשה חשוב יותר עם התרחבות השימוש ברחפנים מאז שנות ה-90, והמערכות הבלתי מאוישות שלה מסוגלות לתת מענה למצבי חירום בלתי צפויים הנפוצים בעולם הצבאי. קווי המוצרים של החברה כוללים מגוון רחב של רחפנים נישאים בידי אדם, רחפני תקיפה חד-כיווניים, מערכות תחמושת משוטטת ולוויינים מדומים בגובה רב. בנוסף, ל-AV יש גם קווי מוצרים של כלי רכב קרקעיים וימיים בלתי מאוישים. כל המערכות האלה מאפשרות לכוחות לבצע סיור ו/או מעקב, ואפילו להפעיל כוח אש למטרות התקפיות והגנתיות כאחד.
בנוסף לקווי המערכות הבלתי מאוישות שלה, AV מספקת גם שירותי הדרכה ותמיכה לצבא, כדי לוודא שהכוחות בשטח יוכלו להשתמש בצורה נכונה ויעילה במערכות שהם מפעילים.
AeroVironment רכשה בשנה שעברה את BlueHalo, חברת טכנולוגיית רחפנים, בעסקה בהיקף של 4.1 מיליארד דולר. המיזוג העניק ל-AV מיתוג חדש, יחד עם פורטפוליו חדש של כלי טיס וכלי רכב קרקעיים בלתי מאוישים, והרחיב את פעילותה בתחום כלי החלל הבלתי מאוישים. בשבועות האחרונים, יחידת BlueHalo החדשה של AeroVironment השיגה חוזה מחקר ופיתוח מחיל האוויר האמריקאי בשווי של עד 99.8 מיליון דולר. החוזה נועד לתמוך במערכות חלל צבאיות.
מוקדם יותר בספטמבר, החברה הודיעה על אבן דרך ביכולותיה נגד רחפנים המבוססות על אנרגיה מוכוונת, עם הזמנת הרכש הראשונה למערכת הנשק הלייזרית LOCUST שלה. הזמנת הרכש היא הראשונה במסגרת קטגוריית מכירה מסחרית ישירה, ושוויה עולה על 50 מיליון דולר.
הדוח הכספי האחרון של החברה כיסה את הרבעון הראשון של שנת הכספים 2027. ההכנסות ברבעון הסתכמו ב-480.5 מיליון דולר, 24.4 מיליון דולר מעל הציפיות וכמעט 6% יותר לעומת התקופה המקבילה אשתקד. בשורה התחתונה, עם 0.59 דולר, נרשמה עלייה מ-0.32 דולר, והתוצאה הייתה גבוהה ב-34 סנט מהתחזית. צבר ההזמנות הממומן של החברה, שעמד על 1.5 מיליארד דולר, היה ברמת שיא ועלה ב-37% משנה לשנה.
שוב נפנה לעמדת מקווארי, כפי שהציגה האנליסטית ליסאגט, שמתרשמת מההיסטוריה החדשנית של החברה ומהמחויבות שלה למימון חזק של מחקר ופיתוח. היא אומרת על החברה: "אנחנו סבורים ש-AeroVironment נהנית מתמיכה של השקעה מתמשכת בחדשנות, כאשר החברה מתמקדת כיום ברמות מחקר ופיתוח של 7%-9% מההכנסות, מעל המתחרות שנמצאות בטווח של כ-3%-4%. הדבר מאפשר פיתוח מוצר מהיר והשקעה מוקדמת ונבונה לקראת דרישות הלקוחות המשתנות… השקעות נמשכות בקיבולת הייצור גם מאפשרות צמיחה מתמשכת בייצור, תוך הפחתת צווארי בקבוק, ובסופו של דבר ממקמות את החברה כך שתוכל לענות על ביקושי הלקוחות כאשר התוכניות מתרחבות. עם השתתפותה ביוזמות מתפתחות כמו Golden Dome דרך AV Halo_Shield ופורטפוליו מוצרים מגוון, בנוסף לפרופיל מינוף מתון יחסית, התומך ביכולת לצמיחה נוספת דרך רכישות, אנו מאמינים ש-AVAV ממוצבת היטב ליהנות ממחזור ההוצאות הביטחוניות הנוכחי."
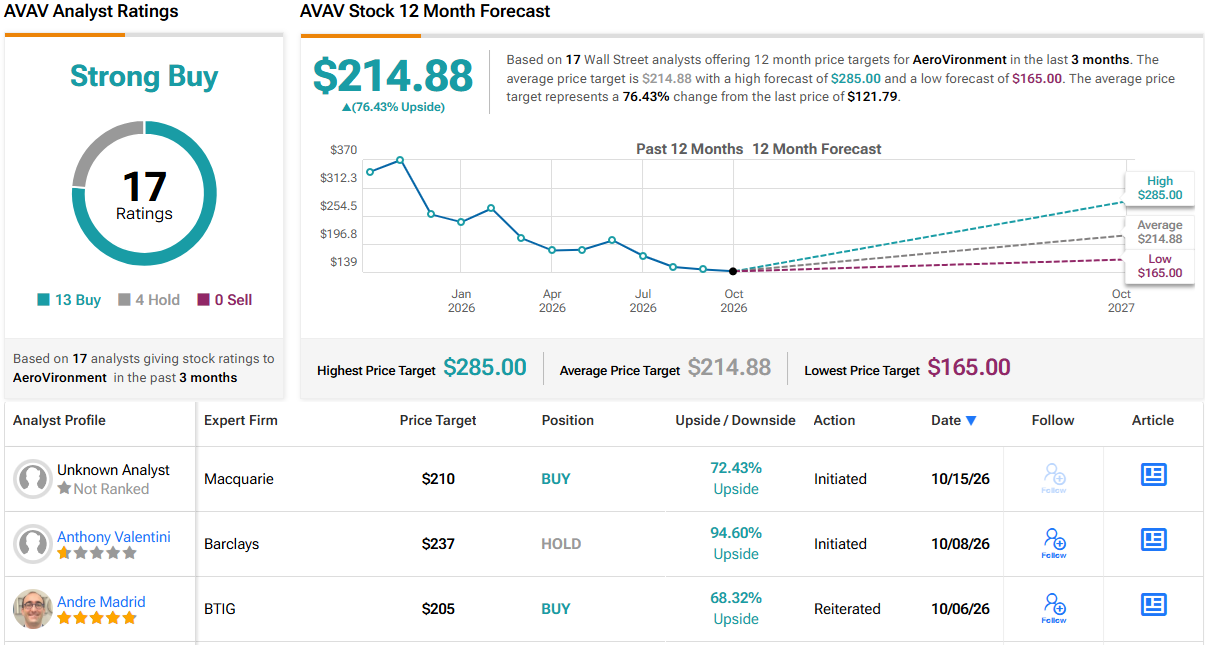
במבט קדימה על AeroVironment, ליסאגט מעניקה למניה דירוג קנייה (כלומר, קניה), ומצמידה לו מחיר יעד של 210 דולר. מחיר היעד הזה מרמז שהמניה תעלה ב-72% עד לתקופה הזו בשנה הבאה. (כדי לעקוב אחר רקורד ההמלצות של ליסאגט, לחצו כאן)
17 סקירות האנליסטים האחרונות כאן כוללות 13 המלצות קנייה מול 4 המלצות החזק, מה שמעניק למניה דירוג קונצנזוס של קנייה חזקה. מחיר המסחר של המניה, 121.79 דולר, יחד עם מחיר היעד הממוצע של 214.88 דולר, מרמזים על עלייה של 76% בטווח של שנה. (ראו תחזית מניית AVAV)
Kratos Defense (KTOS)
הבחירה הבאה של מקווארי שנבחן היא Kratos, חברת ביטחון מסן דייגו שמתמקדת בטכנולוגיות ביטחוניות חדשות ומתפתחות, בתחומים כמו הנעה מתקדמת ומערכות כוח, היפרסוניקה, טכנולוגיית חלל, פתרונות מיקרוגל ודיגיטל, כלי נשק חדשים ומערכות בלתי מאוישות. Kratos מציעה ללקוחותיה בארה"ב ובקהילות הביטחון הלאומי של בעלות בריתה במערב שורה של פלטפורמות ומערכות שתוכננו מהיסוד כדי לנצל את הטכנולוגיות החדשות האלה, הן ביישומי ביטחון והן ביישומי ביטחון אזרחיים/מסחריים.
לאחרונה היו ל-Kratos כמה עדכונים חשובים בכמה מהתוכניות שלה, ממש החודש. ב-12 באוקטובר החברה, יחד עם Airbus, הודיעה על טיסת הבכורה המוצלחת של U740-Valkyrie, הגרסה האירופית של תוכנית XQ-58 של חיל האוויר האמריקאי. כלי הטיס הזה הוא רחפן חמוש עם מאפייני חמקנות חלקיים, שתוכנן לשמש כ"כנף נאמנה" למשימות קרב במרחב אווירי מאוים.
גם ב-12 באוקטובר החברה הודיעה על התקדמות חשובה בתוכנית הטורבו-סילון J85 שלה. אלה כוללות ניסויי טיסה מוצלחים במספר תצורות, כולל שיגור עם תושבת, שיגור ממארז ושימושי קרקע-לקרקע. ה-J85 תוכנן להיות גמיש מאוד ובעל ביצועים גבוהים, עם יכולת התנעה בגובה, אמינות ויעילות, שמובילות לזמן משימה ארוך יותר, לטווח גדול יותר ולהסתברות גבוהה להצלחה. המנוע מיועד לטילי שיוט זולים, למטרות הטעיה ולמערכות אוויריות בלתי מאוישות.
ולבסוף, ב-14 באוקטובר Kratos החלה פרויקטים חדשים באינדיאנה עבור מתקנים הקשורים לפרויקטים החדשים Helios ו-AN/SPY-1. המתקנים ממומנים על ידי הפנטגון, דרך Industrial Base Analysis and Sustainment של Department of War. מתקן Helios יתמקד בדור הבא של נשקי אנרגיה מוכוונת, בעוד שמתקן AN/SPY-1 יעסוק בתיקון, בדיקות, אינטגרציה ותחזוקה של מערכת מכ"ם מרכזית של הצי האמריקאי.
כשפונים לנתונים הפיננסיים, רואים ש-Kratos דיווחה על 458.8 מיליון דולר ברבעון השני של השנה, נתון שהיה גבוה ב-47.6 מיליון דולר מהצפוי ועלה ביותר מ-30% לעומת השנה שעברה. השורה התחתונה של החברה, שדווחה כרווח למניה non-GAAP של
עבור מרני ליסאגט ממקווארי, מגוון התוכניות מעניק ל-Kratos תחזית יציבה בענף. היא כותבת: "אנחנו מאמינים שהמעמד של Kratos מול כמה ערוצי לקוחות מספק פיזור ומאפשר לה להשתתף במודרניזציה הביטחונית דרך מגוון מסלולי רכש. בניגוד ל-AeroVironment, שהשתמשה במיזוגים ורכישות כדי לסגור פערי יכולת ולהרחיב חשיפה, Kratos התמקדה בעיקר בפיתוח אורגני, מה שמשקף את רוחב פורטפוליו הטכנולוגיה הקיים שלה ואת הצורך המוגבל ברכישות משנות-משחק. אנחנו גם רואים ב-Kratos נהנית ממחזור ההצטיידות מחדש הנוכחי בטילים ובתחמושת, כאשר ממשלות מתמקדות יותר ויותר בהרחבת כושר הייצור ובבניית מלאים מחדש לאחר שנשחקו. בשילוב עם אפס חוב, השקעה מתמשכת בחדשנות וחשיפה לשוקי קצה שצומחים באופן מבני, אנו מאמינים ש-Kratos ממוצבת היטב ליהנות ממחזור ההוצאות הביטחוניות הנוכחי."
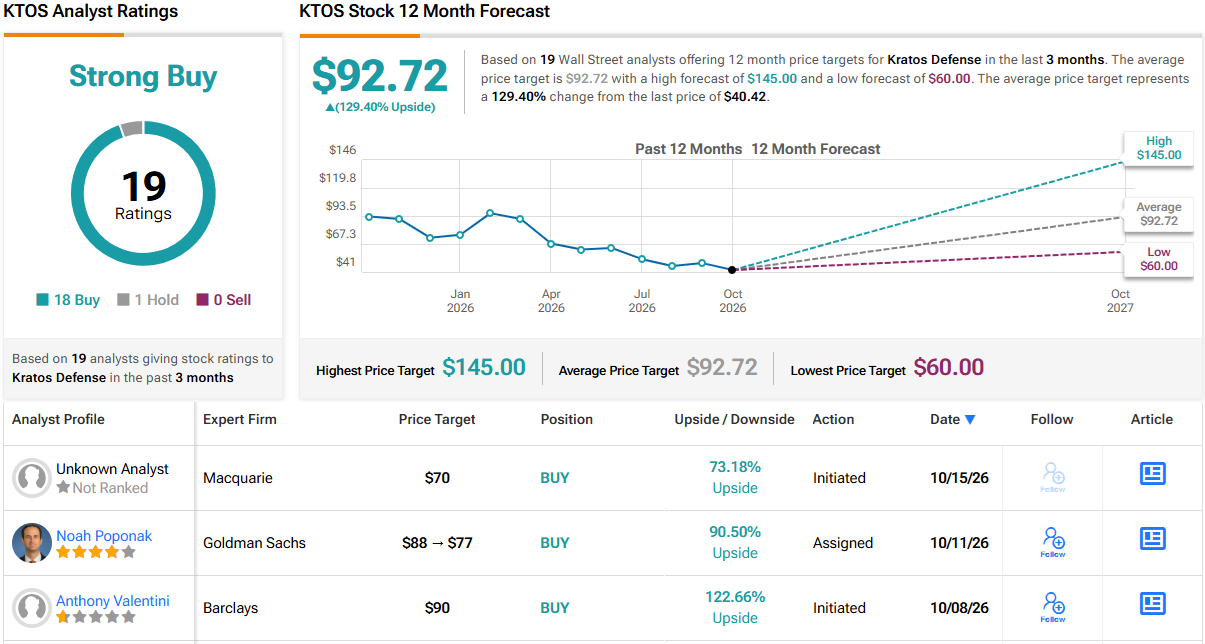
ההערות האלה תומכות בדירוג ברור של קנייה (כלומר, קניה), וליסאגט מעניקה למניה מחיר יעד של 70 דולר, שמצביע על פוטנציאל אפסייד של 73% בשנה אחת.
בסך הכול, Kratos מקבלת מהאנליסטים בוול סטריט דירוג קונצנזוס של קנייה חזקה, על בסיס 19 סקירות אחרונות עם יחס של 18 ל-1 לטובת קנייה מול החזק. המניות נסחרות במחיר של 40.42 דולר, ומחיר היעד הממוצע של 92.72 דולר אפילו חיובי יותר מהתחזית של מקווארי, ומרמז על אפסייד חזק של 129% ב-12 החודשים הקרובים. (ראו תחזית מניית KTOS)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.