
אנבידיה (אנבידיה) ניצבת בפני 3 סיכונים גדולים, אבל אני לא מודאג
- למרות שלושה סיכונים מרכזיים — הוצאות ההון של חברות ההייפרסקייל, תחרות משבבים מותאמים אישית והחשיפה למעבדות AI — הכתבה טוענת שאנבידיה נשארת חזקה בזכות ביקוש שעולה על ההיצע, צמיחה מהירה בהכנסות ותחזית להמשך התרחבות.
- הכתבה מדגישה שהתמחור של אנבידיה כבר מגלם חלק גדול מהחששות, בעוד שתזרים המזומנים החופשי הגבוה, תוכנית רכישה עצמית גדולה ודירוג קונצנזוס של האנליסטים ברמת קנייה חזקה תומכים בגישה חיובית למניה.

אנבידיה (אנבידיה) ניצבת בפני שלושה סיכונים גדולים לצמיחה שלה, אבל אני לא מודאג. משקיעים שואלים כמה זמן עוד הוצאות ההון של חברות ההייפרסקייל יכולות להימשך, האם שבבים מותאמים אישית יתפסו נתח שוק, והאם אנבידיה מממנת בעקיפין את הלקוחות של עצמה. כל סיכון הוא אמיתי, אבל אף אחד מהם לא שובר את התזה החיובית לגבי המובילה העולמית הזו בתחום המחשוב המואץ.
אני חיובי על אנבידיה. הביקוש לשבבים שלה עדיין גבוה מההיצע, ההכנסות צמחו ב-106% לעומת השנה שעברה ברבעון השני של שנת הכספים 2027, והיא מייצרת מספיק מזומנים כדי לממן רכישות עצמיות גדולות.
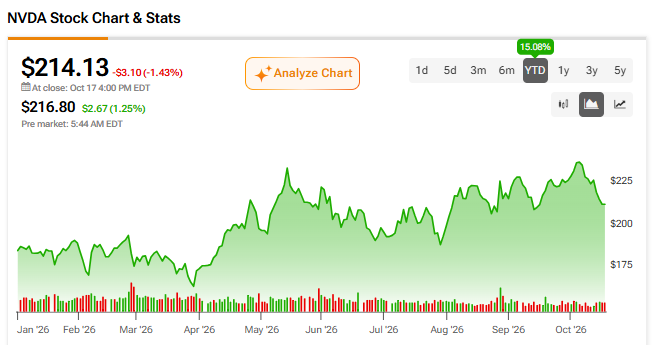
במקביל, הרווחים צמחו מהר יותר ממחיר המניה. כתוצאה מכך, התמחור של אנבידיה נמצא ברמה הנמוכה ביותר שלו בשלוש השנים האחרונות, במכפיל רווח של 27.08, אף שהמניה עלתה בכ-15% מתחילת השנה.
הביקוש עדיין גבוה מההיצע אצל אנבידיה
הביקוש לשבבים של אנבידיה עדיין גבוה מההיצע. ההנהלה מצפה שההכנסות יצמחו בכ-70% בשנת הכספים 2028, ואומרת שההיצע, ולא הביקוש, הוא זה שמגביל את המספר הזה. חשוב לציין שהתחזית של אנבידיה מניחה שלא יהיו הכנסות ממחשוב למרכזי נתונים מסין.
גם הלקוחות הגדולים ביותר של אנבידיה ממשיכים להוציא כסף. ההנהלה מצפה שהוצאות ההון של חמש חברות ההייפרסקייל הגדולות יגיעו לכ-1.3 טריליון דולר ב-2027. במקביל, אמזון Web Services, יחידת הענן של אמזון (אמזון), מתכננת לפרוס עוד שני מיליון של אנבידיה יחידות עיבוד גרפי (GPU) בערך במהלך השנתיים הקרובות.
המוצרים של אנבידיה מסבירים חלק גדול מהביקוש הזה. החברה אומרת שפלטפורמת Vera Rubin החדשה שלה יכולה לספק עלות נמוכה עד פי 35 למיליון טוקנים לעומת Grace Blackwell Ultra (GB300) בעומס עבודה של קידוד מבוסס סוכנים. אנבידיה גם אמרה שהזמנות הרכש המשולבות ל-Blackwell ול-Vera Rubin יגיעו לטריליון דולר עד 2027. Rubin Ultra צפויה ב-2027 ו-Feynman ב-2028, וזה אומר לי שאנבידיה מתכננת כמה מחזורי מוצרים קדימה.
החשש מהוצאות הון אמיתי, אבל ניתן לניהול
החשש מהוצאות הון הוא אמיתי, אבל בעיניי אפשר לנהל אותו. אם חברות ההייפרסקייל יקצצו בהוצאות אפילו מעט, אנבידיה תרגיש את זה חזק. המשקיעים גם שואלים יותר ויותר אם בניית תשתיות AI באמת משתלמת.
עד כה, רוב חברות ההייפרסקייל עדיין מייצרות תשואה על ההון המושקע (ROIC) של יותר מ-10% על בסיס 12 החודשים האחרונים (TTM), מה שמרמז שההוצאות שלהן ברובן כן משתלמות. אמזון היא החריגה עם 8.48%, אבל היא גם מוציאה סכומים גדולים על תחומים שמעבר ל-בינה מלאכותית (AI).
הסיכון הגדול יותר נמצא אצל מעבדות ה-AI. OpenAI עדיין אינה רווחית, ו-Anthropic רק לאחרונה עברה לרווח תפעולי מתואם. ובכל זאת, אנבידיה השקיעה כמעט 50 מיליארד דולר במעבדות AI מתקדמות.
אנבידיה גם מצפה שהביקוש מהמעבדות האלה, שאותן היא עוזרת לממן, יהווה בערך רבע מהעסק שלה בשנה הבאה. יש משקיעים שמכנים את זה מימון מעגלי.
התשובה של ההנהלה היא שהשבבים שלה ישמשו לקוחות בדירוג השקעה או לקוחות שנתמכים על ידי גוף כזה, ושאפשר להפנות את ה-GPU שלה ללקוחות אחרים אם יהיה צורך. בעיניי זה משכנע. כל עוד הביקוש עדיין גבוה מההיצע, האטה במעבדה אחת תשחרר קיבולת שלקוחות אחרים כבר מחכים לה.
שבבים מותאמים אישית הם איום, לא תחליף
שבבים מותאמים אישית הם איום על אנבידיה, אבל הם לא תחליף ל-GPU שלה. התוצאות של Broadcom (AVGO) מראות כמה מהר השוק הזה צומח. ההכנסות שלה ממוליכים למחצה ל-AI צמחו ב-221% לעומת השנה שעברה ל-16.7 מיליארד דולר ברבעון השלישי של שנת הכספים 2026, ומאיצים מותאמים אישית היוו 73% מהסכום הזה.
למרות שהשבבים האלה אולי לא משתווים ל-GPU של אנבידיה בכל סוג של עומס עבודה, לחברות הייפרסקייל יכולים להיות תמריצים חזקים לפרוס אותם למשימות מסוימות וצפויות, שבהן ביצועים לכל דולר, יעילות אנרגטית ושליטה בערימת החומרה הם החשובים ביותר.
מנכ"ל Broadcom אפילו טוען שמאיצים מותאמים אישית יכולים להריץ עומסי עבודה בכמחצית מהעלות של GPU, טענה שעדיין לא אומתה באופן עצמאי. אם שבבים פנימיים יתפסו נתח שוק משמעותי, הם עלולים ללחוץ על צמיחת ההכנסות ארוכת הטווח של אנבידיה ועל כוח התמחור שלה.
ההנהלה של אנבידיה משיבה שרבים מהשבבים המותאמים האישית נבנים לצורכי inference בענן או שירות אחד בלבד, בעוד שהפלטפורמה שלה פועלת בכל ענן ולאורך כל מחזור החיים של ה-AI. תמהיל הלקוחות תומך בגישה הזו.
לקוחות שאינם הייפרסקייל, כמו neoclouds, חברות תעשייה וארגונים, ייצרו 40 מיליארד דולר מתוך 89 מיליארד הדולר של אנבידיה בהכנסות ממרכזי נתונים ברבעון השני Data Center. זה לבדו יותר מפי שניים מההכנסות של Broadcom ממוליכים למחצה ל-AI, וההנהלה אומרת שלרבים מהלקוחות האלה אין שום עניין לתכנן שבבים משלהם.
לכן אני רואה בסיליקון מותאם אישית איום על הנתח של אנבידיה אצל ספקיות הענן הגדולות ביותר, ולא תחליף לפלטפורמה שלה.
לאנבידיה יש הרבה מזומנים פנויים
לאנבידיה יש הרבה מזומנים פנויים. בניגוד לחברות ההייפרסקייל, היא לא צריכה הוצאות הון כבדות משלה, ולכן רוב תזרים המזומנים התפעולי שלה הופך לתזרים מזומנים חופשי. תזרים המזומנים החופשי שלה ב-12 החודשים האחרונים הגיע ל-127 מיליארד דולר, אחת הרמות הגבוהות ביותר בענף.
חלק גדול מהמזומן הזה חוזר לבעלי המניות. אנבידיה הגדילה את תוכנית הרכישה העצמית שלה בספטמבר, וכך האישור שנותר לרכישה עצמית הגיע ל-235 מיליארד דולר. ברבעון השני של שנת הכספים 2027 בלבד, היא הוציאה 20 מיליארד דולר על רכישות עצמיות של מניות.
אני מעדיף רכישות עצמיות על פני דיבידנדים, וספירת מניות נמוכה יותר עשויה גם לאותת שההנהלה רואה במניה מתומחרת בצורה אטרקטיבית.
התמחור של אנבידיה כבר מגלם את החששות
התמחור של אנבידיה כבר מגלם רבים מהחששות האלה. מכפיל הרווח (P/E) שלה לפי GAAP ב-12 החודשים האחרונים הוא 27.08, הרמה הנמוכה ביותר בשלוש השנים האחרונות, אף שהעסק עדיין צומח במהירות.
השוואה ל-Advanced Micro Devices (AMD) מבהירה זאת עוד יותר. מניית AMD יותר מהכפילה את עצמה השנה ו-נסחרת במכפיל רווח GAAP של 134.96 ב-12 החודשים האחרונים, אף ש-שיעור הרווח הגולמי שלה לפי GAAP, שעמד על 54% ברבעון האחרון, היה נמוך מ-75% של אנבידיה. לדעתי, הפער הזה מרמז שמחיר המניה של אנבידיה כבר משקף את הסיכונים האלה.
מכפיל נמוך יכול גם לאותת על שיא רווחים בענף מחזורי. עם זאת, התחזית של ההנהלה לצמיחה של כ-70% בהכנסות בשנת הכספים 2028 מרמזת שהרווחים של אנבידיה עדיין לא הגיעו לשיא.
איך וול סטריט רואה את אנבידיה?
וול סטריט רואה את אנבידיה בצורה חיובית, עם דירוג קונצנזוס של האנליסטים קנייה חזקה, המבוסס על 33 המלצות קנייה, אפס החזק ואפס מכירה בשלושת החודשים האחרונים. ב-324.20 דולר, מחיר היעד הממוצע של אנבידיה משקף פוטנציאל עלייה של כ-51%.

אנליסט UBS (UBS) טימותי ארקורי, אחד האנליסטים המדורגים ביותר ב-TipRanks, חזר ב-9 באוקטובר על המלצת קנייה לאנבידיה עם מחיר יעד של 300 דולר, מה שמרמז על פוטנציאל עלייה של 40%. הוא ציין את יצוא ציוד המחשוב של טייוואן בספטמבר כסימן לביקוש בריא ל-AI.
השורה התחתונה
אני חיובי על אנבידיה. המשקיעים צודקים כשהם עוקבים אחרי הוצאות ההון של חברות ההייפרסקייל, שבבים מותאמים אישית, והחשיפה של אנבידיה למעבדות AI. עם זאת, אף אחד מהסיכונים האלה לא גובר על עסק שהביקוש בו עדיין גבוה מההיצע, שתזרים המזומנים שלו מממן רכישות עצמיות גדולות, ושנסחר בתמחור שנמצא בשפל של שלוש שנים.