
ספייס אקס או נטפליקס: וולס פרגו אומרת למכור מניה אחת לפני הדוחות של יום שלישי
- וולס פרגו חיובית לגבי ספייס אקס (SPCX) לקראת הדוחות, עם דירוג קנייה ומחיר יעד של 212 דולר, על בסיס פוטנציאל ארוך טווח ב-Starship, ב-Starlink ובהתרחבות לתחומי מחשוב מסלולי ל-AI.
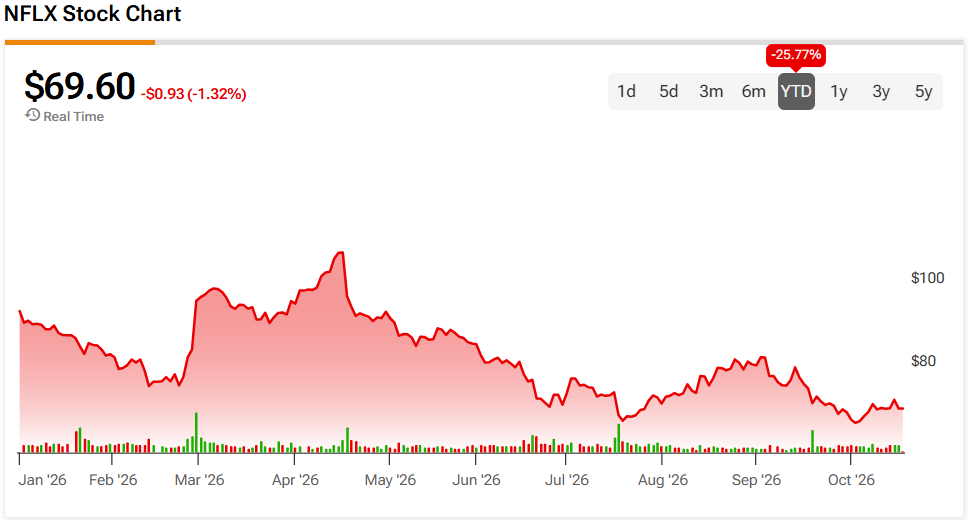
- וולס פרגו שלילית לגבי נטפליקס (נטפליקס) לקראת הדוחות, עם דירוג מכירה ומחיר יעד של 57 דולר, בשל האטה במעורבות ובצפייה, תחרות גוברת והערכה לעלייה בהוצאות התוכן שעלולה ללחוץ את הרווחיות.

ספייס אקס (NASDAQ:SPCX) ו-נטפליקס (נטפליקס) מושכות שני קהלים שונים מאוד של משקיעי וול סטריט, אך שתיהן עומדות בפני מבחן חשוב כשהן יפרסמו דוחות ביום שלישי, 20 באוקטובר. בעוד שאחת מהן מהמרת על עתיד חקר החלל ותקשורת הלוויינים, השנייה מנסה לשמור על הדומיננטיות שלה בתעשיית הבידור, שבה התחרות ממשיכה להתחזק.
ספייס אקס העבירה את המשקיעים תקופה לא פשוטה מאז ההנפקה ביוני. המניה עדיין נמצאת 11% מעל מחיר ההנפקה שלה, 135 דולר, למרות שהיא ירדה ב-29% מהשיא שנרשם אחרי ההנפקה. ההתלהבות סביב Starlink והתוכניות של החברה לתשתית AI מסלולית נחלשה בגלל חששות לגבי לוחות הזמנים לביצוע וההשקעות האדירות שנדרשות כדי להפוך את הפרויקטים האלה לפעילויות רווחיות.
גם נטפליקס עברה שנה תנודתית, כשהמניה נפלה ב-26% על רקע האטה בצמיחה, מגמות צפייה מאכזבות ותחרות גוברת מצד YouTube. המשקיעים גם חוששים שהוצאות גבוהות יותר על תכנים מקוריים ועל פורמטים בידוריים חדשים יותר עלולות ללחוץ את שולי הרווח, בלי לייצר צמיחה מספקת בקהל שתצדיק את ההשקעות האלה.
אבל האנליסטים של וולס פרגו לא שופטים את שתי המניות האלה רק לפי הביצועים האחרונים שלהן. חברת ההשקעות ממליצה למשקיעים למכור אחת מהן לפני דוחות יום שלישי, ולקנות את השנייה.
ההזדמנויות הגדולות ביותר של ספייס אקס עדיין לפניה
אנליסט וולס פרגו, קן גוורלסקי, רואה פוטנציאל ארוך טווח בספייס אקס, במיוחד כשהחברה מתקרבת להרחבת הפעילות שלה מעבר לתקשורת לוויינים ושיגורי רקטות מסורתיים.
גוורלסקי מצביע על "יכולות השיגור המובילות בתעשייה כיתרון תחרותי מרכזי", וטוען שהמעמד שלה בתעשייה יכול לתמוך בכמה אפיקי צמיחה עתידיים.
האופטימיות של גוורלסקי נשענת במידה רבה על Starship, ובמיוחד על הפוטנציאל שלו להפוך מרכזי נתונים מסלוליים ל-AI לכדאיים מסחרית. האנליסט מצפה לשימוש חוזר חלקי בשלב השני עד 2029, ולאחר מכן ליכולות התאוששות מלאות ב-2030, מה שיאפשר לספייס אקס להגדיל משמעותית את מספר המשימות שהיא יכולה לבצע מדי שנה.
האנליסט צופה קיבולת מחשוב מסלולית של 6.4 ג'יגה-וואט עד סוף 2029, דבר שידרוש יותר מ-1,200 שיגורי Starship כדי לתמוך בהתרחבות הזו.
גוורלסקי גם רואה בטיסת הניסוי ה-14 של Starship אבן דרך חשובה, לאחר הפריסה המסלולית המוצלחת של 26 לווייני Starlink V3 לייצור. האנליסט מצפה לעוד שניים או שלושה שיגורים לפני סוף השנה, כששיפורים בהמשך עשויים להאיץ את הרחבת רשת הלוויינים.
הדוח של יום שלישי אמור לתת למשקיעים הבנה טובה יותר לגבי הדרך שבה ספייס אקס מתכוונת לממן את הפרויקטים האלה, תוך כדי הרחבת הפעילות הקיימת שלה.
בהתאם לביטחון שלו בתחזית ארוכת הטווח של החברה, גוורלסקי מעניק למניית SPCX דירוג קנייה, לצד מחיר יעד של 212 דולר, שמשקף אפסייד של 41% ב-12 החודשים הקרובים. (כדי לצפות ברקורד של גוורלסקי, לחצו כאן)
בסך הכול, לספייס אקס לא חסרים תומכים בוול סטריט. 28 מתוך 35 האנליסטים שמסקרים את החברה ממליצים על קנייה, מול 5 המלצות החזק ו-2 המלצות מכירה בלבד. ההתלהבות הזו מתורגמת לדירוג קונצנזוס של האנליסטים קנייה מתונה, בעוד שמחיר היעד הממוצע ל-12 חודשים, 217.50 דולר, מצביע על אפסייד של 45% מהרמות הנוכחיות. (ראו תחזית מניית SPCX)

וולס פרגו מזהירה שלנטפליקס עשוי להיות עוד לאן לרדת
לאנליסט וולס פרגו סטיבן קאהול יש עמדה הרבה פחות חיובית לגבי נטפליקס, במיוחד לאחר הדברים האחרונים של המנכ"ל המשותף טד סרנדוס, שהודה שענקית הסטרימינג לא צומחת מהר כפי שהיה רוצה.
"אנחנו מציינים שהדבר מאשר את ההטיה הקיימת אצלנו, לאחר שהורדנו לאחרונה את ההמלצה למכירה, על בסיס מגמות מעורבות איטיות ומדאיגות, במיוחד סביב התכנים המקוריים הבולטים של נטפליקס", כתב קאהול.
האנליסט מצפה שסך שעות הצפייה ירד ב-2% משנה לשנה במהלך המחצית השנייה של 2026, ובכך יהפוך את העלייה של 2% שנרשמה בששת החודשים הראשונים. התחזיות שלו גם מצביעות על ירידה של 21% בשעות הקהל עבור 100 הכותרים המקוריים הנצפים ביותר בפלטפורמה.
קאהול גם צופה הוצאות גבוהות יותר על תכנים מכפי שוול סטריט מצפה כיום, ומעריך צמיחה של 9.5% באמורטיזציית התוכן ב-2027, לעומת תחזית קונצנזוס של 7.6%.
מרווח התפעול שקאהול צופה, 32.6%, נמוך בכ-90 נקודות בסיס מציפיות האנליסטים, ומעלה חששות לגבי השאלה אם נטפליקס תוכל לשמור על הרווחיות שלה בזמן שהיא משקיעה בתכנים נוספים.
הדוחות של יום שלישי יתנו למשקיעים מבט קרוב יותר על השאלה אם נטפליקס יכולה להחזיר את הצמיחה בקהל, בלי לאפשר לעלויות העולות לפגוע עוד יותר ברווחים.
בהתאם לחששות שלו, קאהול מעניק למניית נטפליקס דירוג מכירה, עם מחיר יעד של 57 דולר, שמצביע על ירידה אפשרית של 18% מהרמות הנוכחיות. (כדי לצפות ברקורד של קאהול, לחצו כאן)
העמדה השלילית של קאהול מציבה אותו במיעוט קטן בוול סטריט, שם 20 מתוך 27 האנליסטים שמסקרים את נטפליקס עדיין ממליצים על קנייה, לעומת 5 המלצות החזק ורק 2 המלצות מכירה. לכן המניה מחזיקה בדירוג קונצנזוס של האנליסטים קנייה מתונה, עם מחיר יעד ממוצע ל-12 חודשים של 88.83 דולר, שמצביע על כמעט 28% אפסייד מהרמות הנוכחיות. (ראו תחזית מניית נטפליקס)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.