
למה ויתור על פייפאל (PYPL) לפני דוחות הרבעון השלישי עלול להיות טעות יקרה
- פייפאל נכנסת לדוחות הרבעון השלישי כשברקע כישלון הצעת הרכישה מצד Stripe ואתגר מתמשך בהפיכת צמיחת היקפי התשלומים לצמיחת רווחים, במיוחד על רקע תחרות גוברת בשירות התשלום הממותג.
- למרות הלחצים התפעוליים, החברה ממשיכה לייצר תזרים מזומנים חופשי גבוה ולבצע רכישות עצמיות משמעותיות, והכותב סבור שהשווי הנוכחי של המניה עדיין אטרקטיבי ותומך בדירוג קנייה.

פייפאל (PYPL) עשויה להיות השקעה טובה יותר ממה שהקשיים האחרונים שלה מרמזים, וויתור על המניה לפני דוחות הרבעון השלישי עלול להיות טעות. עם תשואת תזרים מזומנים חופשי של 12.5%, רכישות עצמיות אגרסיביות של מניות ומכפיל של 10.5 על הרווחים הצפויים, לדעתי השוק ממהר מדי להספיד את פייפאל.
Stripe ויתרה על פייפאל, אבל זה לא אומר שגם המשקיעים צריכים לעשות את אותו הדבר. ביולי, הצעת רכישה של 53 מיליארד דולר הקפיצה את מניית פייפאל. אבל ההתלהבות דעכה כשהשיחות התפוצצו באוגוסט. כעת, כשדוחות הרבעון השלישי צפויים להתפרסם ב-27 באוקטובר, השוק שוב מתמקד בבעיה המרכזית של החברה: היקפי התשלומים צומחים, אבל הרווחים לא מדביקים את הקצב.
עם זאת, אני עדיין רואה כאן הזדמנות, והתחזית שלי נשארת חיובית. פייפאל לא צריכה מהפך דרמטי כדי להצדיק מחיר מניה גבוה יותר.
לצורך ההקשר, פייפאל היא חברת פינטק שמפעילה מערכת תשלומים מקוונת.
Stripe נסוגה, וגם הראלי נעצר
מאז הרבעון השני, החדשות הגדולות ביותר סביב פייפאל הגיעו ביולי, כשדווח כי Stripe ו-Advent International הגישו הצעת רכישה של 53 מיליארד דולר. במחיר של 60.50 דולר למניה, ההצעה שיקפה פרמיה של 28% לעומת מחיר הסגירה הקודם של המניה.
תגובת השוק הייתה מיידית. ב-15 ביולי, המניה זינקה ב-17.2%, מ-47.37 דולר ל-55.52 דולר. בהמשך היא המשיכה לעלות, והגיעה ל-61.47 דולר עד 27 באוגוסט, על רקע ציפיות להצעה גבוהה עוד יותר.
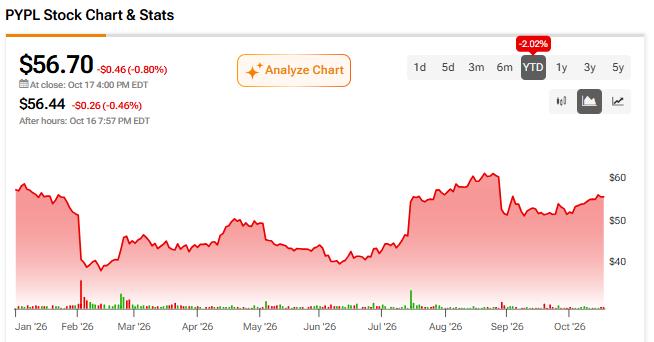
אבל לפי הדיווחים, הדירקטוריון חשב שההצעה נמוכה מדי, והשיחות קרסו בגלל חילוקי דעות על השווי. כשהקונסורציום נסוג ב-28 באוגוסט, המניה צנחה ב-12.7% וננעלה על 53.66 דולר. מאז המניה נשארה יחסית בטווח המחירים האלה, גם נכון למועד כתיבת שורות אלה.
מבחינתי, התגובה הזו מראה שחלק גדול מהאופטימיות האחרונה, במיוחד בשלושת החודשים האחרונים, היה קשור לאפשרות של רכישה ולאו דווקא להתאוששות בפעילות העסקית כפי שנראה היה מהרבעון השני. ועדיין, העסקה שלא יצאה לפועל לא משנה בפני עצמה את היסודות של פייפאל. עכשיו החברה צריכה להצדיק את השווי שלה בלי להסתמך על רוכש.
לפייפאל יש הרבה מה להוכיח ברבעון השלישי
כעת, הזרז המשמעותי הבא למניית PYPL יהיה כנראה דוח הרבעון השלישי, שצפוי להתפרסם ב-27 באוקטובר. בוול סטריט מצפים שפייפאל תדווח על הכנסות של 8.72 מיליארד דולר, עלייה של 3.6% לעומת השנה שעברה, ועל רווח מתואם למניה של 1.31 דולר, ירידה של 2.2%.

הציפיות החלשות של וול סטריט לא הגיעו במקרה. למרות שפייפאל ממשיכה לעבד היקפי תשלומים גדלים, להפוך את הצמיחה הזו לרווח נשאר אתגר.
ברבעון השני, למשל, היקף התשלומים הכולל (TPV) עלה ב-10%, בעוד שההכנסות צמחו רק ב-5% והרווח התפעולי המתואם ירד ב-8%. זה מבהיר היטב את הבעיה המרכזית של פייפאל. הצמיחה מגיעה בעיקר מעסקים כמו Braintree ו-Venmo, בזמן ששירות התשלום הממותג המסורתי שלה, שהיה היסטורית רווחי יותר, מתמודד עם תחרות גוברת מצד פתרונות כמו אפל Pay (אפל) ו-Shop Pay (SHOP).
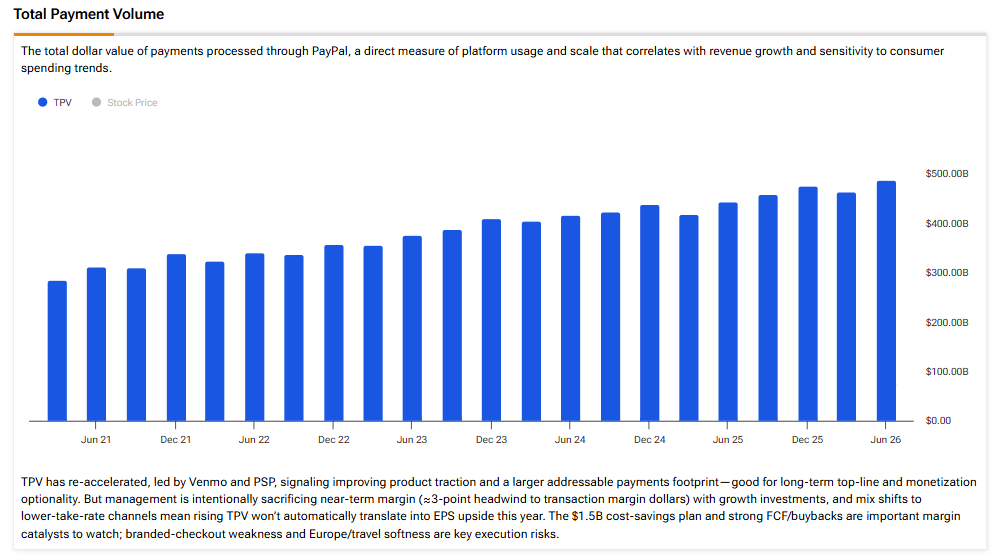
בעוד שהיקף התשלומים של Braintree צמח בכ-15% ברבעון השני, שירות התשלום הממותג צמח רק ב-2%. השינוי הזה בתמהיל הפעילות, יחד עם השקעות מסחריות, לחץ על שיעור ההכנסה מעסקאות, שירד ב-7 נקודות בסיס ל-1.61%. במקביל, עלויות העיבוד עלו ב-11%, יותר מפי שניים מקצב צמיחת ההכנסות, כשהחברה ממשיכה להשקיע במודרניזציה של הפלטפורמה שלה.
לדעתי, זהו האתגר המרכזי שעומד בפני המהפך של פייפאל. מעבר לעיבוד של יותר תשלומים, פייפאל צריכה שוב להפוך את היקף הפעילות הנוסף הזה לצמיחת רווח בת קיימא. עם זאת, גם ההנהלה עצמה מצפה שצמיחת שירות התשלום הממותג ברבעון השלישי תישאר קרובה לרמות של הרבעון השני.
יותר מדי תזרים מזומנים כדי להתעלם ממנו במחיר הזה
למרות האתגרים התפעוליים, עדיין קשה לי להצדיק תחזית שלילית במחירים האלה. ברבעון השני, פייפאל ייצרה 1.77 מיליארד דולר בתזרים מזומנים חופשי וביצעה רכישה עצמית של מניות בהיקף של 1.5 מיליארד דולר. לשנת הכספים 2026, ההנהלה עדיין מצפה לפחות ל-6 מיליארד דולר בתזרים מזומנים חופשי מתואם ולכ-6 מיליארד דולר ברכישות עצמיות.

עם שווי שוק נוכחי של כ-48 מיליארד דולר, זה משקף תשואת תזרים מזומנים חופשי של 12.5%. מבחינתי זו תשואה די אטרקטיבית לעסק שלמרות הרוחות הנגדיות עדיין מייצר מיליארדי דולרים במזומן. כל עוד תזרים המזומנים הזה נשמר, אני חושב שהשוק פסימי מדי. גם הרכישות העצמיות המתוכננות מייצגות כ-12.5% משווי השוק שלה, אם כי הן ממומנות מתזרים המזומנים של החברה עצמה ולא מהוות תשואה נוספת.
מעבר לכך, תוכנית ההתייעלות של פייפאל נועדה לספק חיסכון גולמי שנתי של 1.5 מיליארד דולר בשנתיים עד שלוש השנים הקרובות, אם כי חלק מהחיסכון יושקע מחדש בעסק. כאשר PYPL נסחרת במכפיל של 10.5 בלבד על הרווח המתואם הצפוי לשנת הכספים 2026, אני עדיין רואה כאן שווי אטרקטיבי למדי.
בהנחה של רווח למניה של 5.60 דולר בשנת הכספים 2027, שמשקף צמיחה של 4% בלבד ונמוך מקונצנזוס השוק הנוכחי שעומד על 5.78 דולר, ובמכפיל 12 שנמוך משמעותית מהממוצע של פייפאל בחמש השנים האחרונות שעמד על 16.5, אני מגיע למחיר יעד של 67.20 דולר למניה, כלומר אפסייד של כ-18.5%.
האם PYPL היא קנייה, לפי אנליסטים בוול סטריט?
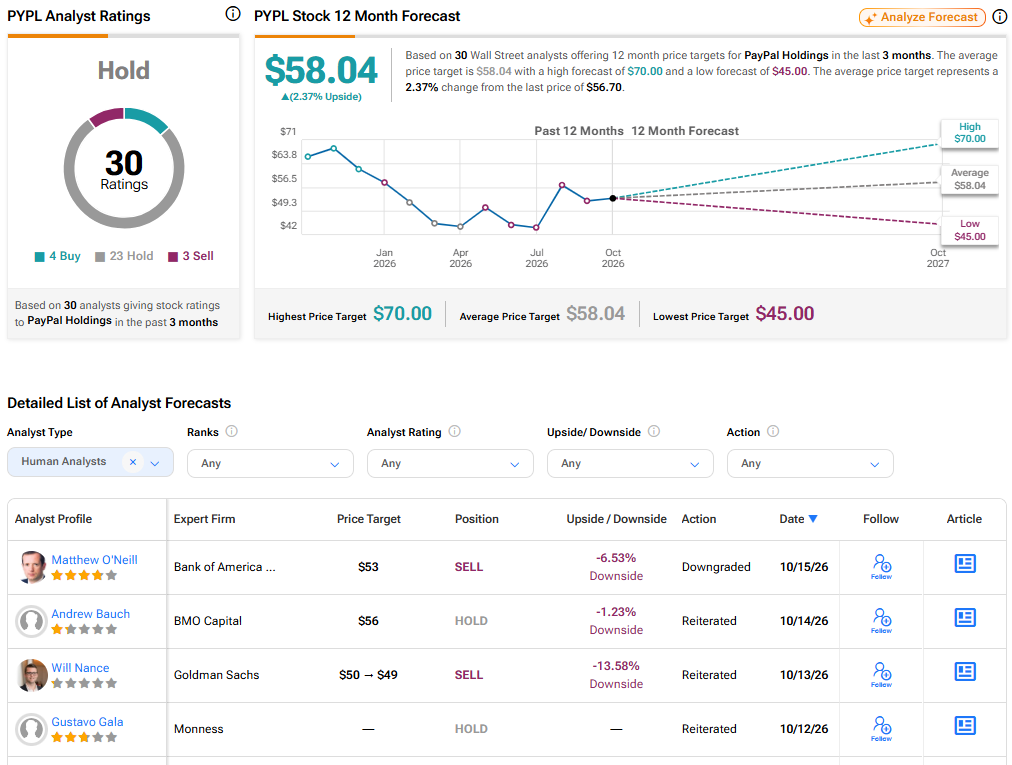
התחזית של וול סטריט ל-PYPL נשארת די מתונה, עם דירוג קונצנזוס כולל של החזק. מתוך 30 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, רק ארבעה הם קנייה, לעומת 23 דירוגי החזק ושלושה דירוגי מכירה. מחיר היעד הממוצע של פייפאל עומד על 58.04 דולר, מה שמשקף אפסייד מתון של 2.37% לעומת הרמות הנוכחיות.
פייפאל לא צריכה נס
פייפאל עדיין נתפסת בוול סטריט כחברה שנפגעה קשות. היקפי התשלומים ממשיכים לצמוח מהר יותר מההכנסות, בזמן שהרווחים נשארים תחת לחץ. מעבר לכך, אין פתרון מהיר באופק.
ובכל זאת, למרות הבעיות האלה, פייפאל ממשיכה לייצר מיליארדי דולרים במזומן. לדעתי, השוק נותן לזה מעט מדי קרדיט. הרבעון השלישי כנראה לא ישנה את הסיפור בן לילה, אבל אפילו סימנים מתונים לשיפור יכולים לדחוף את המניה למעלה, בהתחשב בכך שהציפיות כרגע נמוכות מאוד.
לפחות, בעצם הדחייה של הצעת ה-53 מיליארד דולר של Stripe, דירקטוריון פייפאל אותת שהוא רואה בעסק שווי גבוה יותר. בשווי הנוכחי, אני עדיין רואה כאן יחס סיכון-סיכוי אטרקטיבי למדי. אני נשאר עם דירוג קנייה.