
לוקהיד מרטין (LMT) נראית מתומחרת בחסר במהלך מחזור הצטיידות מחדש ממושך
- המלחמות והעלייה בהוצאות הביטחון של בעלות הברית יוצרות מחזור הצטיידות מחדש רב-שנתי, שמגדיל את הביקוש למערכות של לוקהיד מרטין.
- צבר הזמנות שיא של 230.4 מיליארד דולר, צמיחה במכירות והערכת שווי מתונה תומכים בתרחיש חיובי למניית LMT, אף שנותרו סיכוני ביצוע.

לדעתי, לוקהיד מרטין (LMT) נראית מתומחרת בחסר במחזור ההצטיידות מחדש הממושך של ימינו. ענקית הביטחון כבר לא פועלת במסגרת מחזור שגרתי של תקציבי ביטחון. המלחמות באוקראינה ובמזרח התיכון חשפו את המלאים המצומצמים של כלי הנשק. במקביל, בעלות בריתה של נאט״ו התחייבו להגדיל באופן משמעותי את ההשקעה בביטחון.
לוקהיד הופכת את הדחיפות הזו לחוזים ארוכי טווח וליכולת ייצור חדשה. כיום, המניה נסחרת לפי מכפיל של כ-17.2 על תחזית הקונצנזוס העדכנית לרווח למניה (EPS) ב-2026. לדעתי, מדובר בתמחור מתון ביחס לצבר הזמנות שיא של 230.4 מיליארד דולר ולתחזית ההנהלה לצמיחה של כ-8% במכירות השנה. לכן, התחזית שלי למניית LMT נותרה חיובית.

ההצטיידות מחדש הופכת למחזור רב-שנתי
ההצטיידות מחדש הופכת למחזור רב-שנתי. בעבר היא הייתה עשויה להתבטא בעלייה זמנית בעקבות סכסוך אחד, אך כיום המצב שונה. אוקראינה ממשיכה לצרוך טילים וציוד להגנה אווירית. הלחימה במזרח התיכון גם היא מדלדלת את המלאים של ארה״ב.
נתוני הפנטגון שצוטטו על ידי Reuters הראו כי ארה״ב השתמשה ביותר מ-50,000 רקטות, טילים ותחמושת מונעת-רקטות מאז תחילת המלחמה באוקראינה. במקביל, חברות נאט״ו הסכימו להשקיע 5% מהתמ״ג בביטחון ובביטחון הקשור אליו עד 2035.
עבור לוקהיד, באופן ספציפי, התחייבויות אלה משמעותן הזמנות נוספות למערכות שהממשלות זקוקות להן כעת. בין המערכות האלה נכללים מיירטי PAC-3 ו-THAAD להגנה אווירית ולהגנה מפני טילים, מערכות PrSM ו-JASSM/LRASM לתקיפות ארוכות טווח, ומטוסי הקרב F-35.
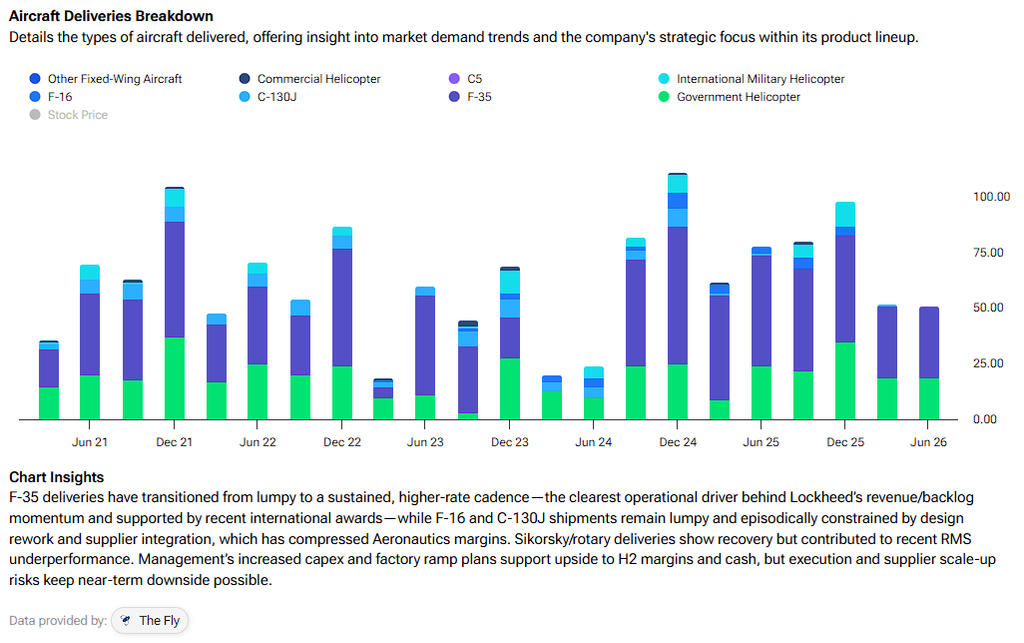
ההתחייבויות להגדלת הייצור מצביעות על כך שמדובר במגמה ארוכת טווח. הסכם PAC-3 לשבע שנים נועד להגדיל את הקיבולת השנתית מכ-600 מיירטים ל-2,000. הסכם THAAD נפרד, גם הוא לשבע שנים ובשווי של עד 35 מיליארד דולר, מכוון להגדלה של פי ארבעה. לוקהיד גם מכפילה פי ארבעה את יכולת הייצור של PrSM, והשבוע הבטיחה חוזה מהצבא בשווי של עד 1.2 מיליארד דולר להעברת PrSM Increment 2 לייצור.
גם JASSM ו-LRASM נכללים ברכש בכמויות גדולות ובהרחבת הקיבולת, בעוד שהמסגרת החדשה של AIM-260 מוסיפה רכישה רב-שנתית צפויה נוספת. הרחבת מפעלים ורשתות ספקים נמשכת שנים. לכן, לדעתי, יעדי ייצור של פי 3–4 הם ראיה חזקה יותר לשיקום מתמשך ויציב.
צבר ההזמנות הופך את הביקוש לצמיחה
צבר ההזמנות כבר הופך את הביקוש לצמיחה. המכירות ברבעון השני עלו ב-11% ל-20.1 מיליארד דולר. חטיבת הטילים ובקרת האש הובילה את החברה עם צמיחה של 19% ל-4.1 מיליארד דולר, בעיקר בזכות עלייה בכמויות של PAC-3, THAAD ו-PrSM.
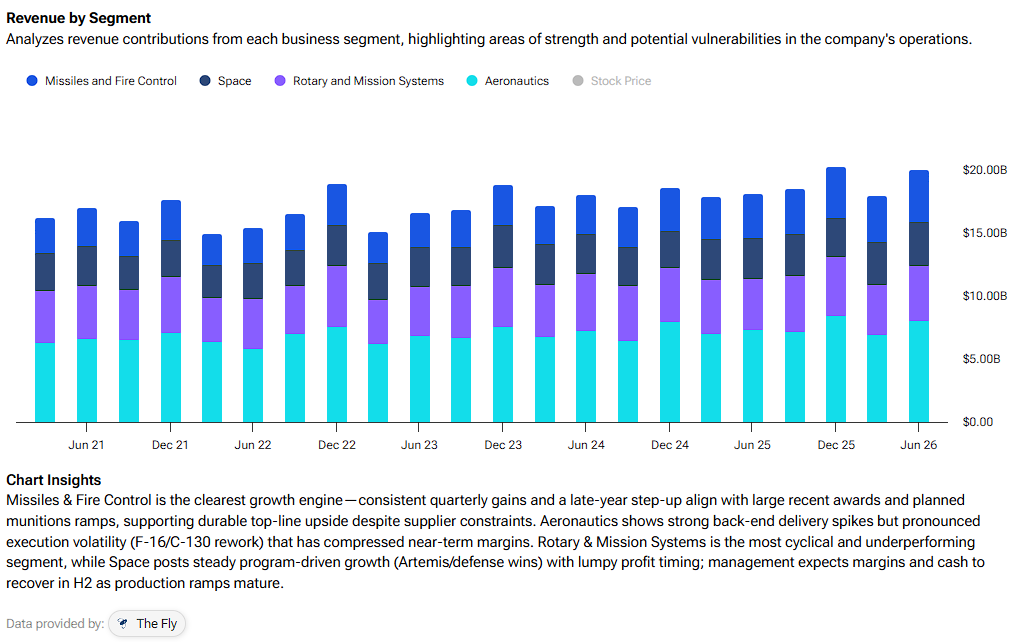
לוקהיד גם קיבלה הזמנות בהיקף של 65 מיליארד דולר, שהעלו את צבר ההזמנות הכולל לשיא של 230.4 מיליארד דולר. צבר ההזמנות של חטיבת הטילים ובקרת האש זינק ב-88% בתוך שישה חודשים ל-87.9 מיליארד דולר. הדבר אינו מבטל את סיכוני הביצוע, אך הוא מעניק ללוקהיד נראות חריגה בעוצמתה. המנכ״ל ג׳ים טאיקלט צופה כעת “צמיחה מואצת של כ-8% במכירות משנה לשנה” ותזרים מזומנים חופשי של יותר מ-7 מיליארד דולר ב-2026.
הטילים אינם הסיפור כולו. המכירות בתחום התעופה עלו ב-9%, כולל תוספת של 475 מיליון דולר בזכות גידול בהיקף הייצור של מטוסי F-35. לקוחות נאט״ו מקבלים את המטוסים, וארה״ב אישרה מכירה אפשרית של 48 מטוסי F-35 לסעודיה, בשווי של 24.3 מיליארד דולר, אף שהקונגרס עדיין צריך לאשר אותה. הביקוש הבינלאומי למטוסי קרב מספק מנוע צמיחה נוסף לצד התחמושת.
התמחור של LMT מצביע על פוטנציאל עלייה משמעותי
בהתחשב בהתפתחויות האלה, לדעתי התמחור של LMT מותיר פוטנציאל עלייה משמעותי. כיום, המניה נסחרת לפי מכפיל של 17.2 על תחזית הקונצנזוס העדכנית לרווח למניה ב-2026, שעומדת על 30.50 דולר, ולפי מכפיל של 16.02 על התחזית ל-2027, שעומדת על 32.75 דולר. תחזית 2028 הזמינה, שעומדת על 35.27 דולר, מציבה את המכפיל על 14.88.
מכפיל הרווח העתידי של לוקהיד עמד בדרך כלל סביב 17–18 בין 2022 ל-2025, כך שהמניה אינה זולה במיוחד ביחס להיסטוריה שלה. לכן, מבחינתי, התרחיש החיובי והמבוסס הוא שניתן לשלם מכפיל רגיל בזמן שצבר ההזמנות נמצא בשיא והקונצנזוס צופה שהרווח למניה ימשיך לעלות עד 2028. אם מחזור ההצטיידות מחדש יתגלה כיציב, השוק עשוי בסופו של דבר לקבל מכפיל מעט גבוה יותר.
הסיכונים שכדאי להביא בחשבון קשורים בעיקר לתוכניות במחיר קבוע, שעלולות להוביל להוצאות נוספות כאשר לוחות הזמנים מתעכבים או כשהעלויות עולות. ההפסדים של 1.6 מיליארד דולר מתוכניות שנרשמו ברבעון השני המחישו זאת. מטוס ה-F-35 עדיין מתמודד עם בעיות שדרוג ותחזוקה. בנוסף, ממשלות יפעילו לחץ להוזלת עלויות הרכש, ואירופה מעוניינת בייצור מקומי רב יותר. עם זאת, צבר ההזמנות והסכמי הטילים לשבע שנים מקלים על ספיגת הסיכונים האלה.
האם מניית לוקהיד מרטין היא קנייה, מכירה או החזק?
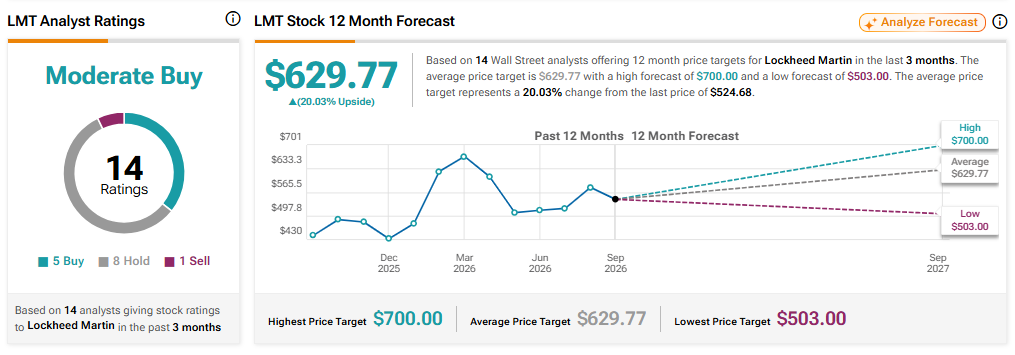
האם מניית לוקהיד מרטין היא קנייה, מכירה או החזק? בוול סטריט שוררת גישה חיובית וזהירה. דירוג הקונצנזוס של האנליסטים עבור LMT הוא קנייה מתונה, על בסיס חמש המלצות קנייה, שמונה המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע, 629.77 דולר, משקף פוטנציאל עלייה של כ-20% מרמות המחיר הנוכחיות.
סיכום
לוקהיד אינה נטולת סיכונים. עם זאת, המלאים המדולדלים, העלייה בהוצאות של בעלות הברית והסכמי הייצור ארוכי הטווח מחזקים זה את זה. כאשר ייצור הטילים צפוי לגדול פי כמה, הביקוש למטוסי F-35 מתרחב בזירה הבינלאומית, וצבר העבודה שהוזמן עומד על 230.4 מיליארד דולר, לדעתי מחזור הרווחים עשוי להימשך יותר מכפי שהשוק מניח. הדבר תומך בגישה חיובית כלפי LMT.