
אנבידיה מול AMD: מניית AI אחת היא מציאה, והשנייה זקוקה להנחה, אומר משקיע
- המשקיע אוליבר רודז'יאנקו שדרג את אנבידיה מקנייה לקנייה חזקה, משום שלדעתו מחיר המניה כבר משקף תרחיש של האטה, בעוד שהסיכונים לעצירת השקעות ה-AI נראים לו לא סבירים.
- רודז'יאנקו מעניק ל-AMD דירוג החזק, מכיוון שלמרות הצמיחה החזקה וצבר ההזמנות המבטיח, התמחור אינו מותיר מרווח ביטחון.

וול סטריט בילתה את השבוע שעבר בניסיון להבין עד כמה תלוי המסחר במניות ה-AI בזהותם של מי שמנהלים את וושינגטון. הניצחון הגורף של הדמוקרטים בבחירות אמצע הקדנציה גרם למשקיעים למהר ולבחון מחדש באיזו מהירות יוכל להימשך תנופת הקמת מרכזי הנתונים, ויצרניות השבבים ספגו חלק ניכר מהפגיעה. אנבידיה (אנבידיה) ו-AMD (NASDAQ:AMD), שתיים מהספקיות הגדולות ביותר של השבבים שמאחורי המגמה הזו, נפגעו שתיהן במהלך הירידות החדות ביום חמישי, אך יום שישי סיפק מעט מרווח נשימה.
שתיהן התאוששו יחד עם מניות נוספות בתחום, כאשר המסחר במניות ה-AI התאושש. עם זאת, ההקלה של אנבידיה לא נמשכה זמן רב. במהלך סוף השבוע, המנכ"ל ג'נסן הואנג נתפס במצב מביך. בדוא"ל ששלח לעובדים ביום ראשון, הודה הואנג ברומן מחוץ לנישואים עם אישה שזוהתה בדיווחים כמי שנחשדה כמרגלת סינית, ומועצת המנהלים של אנבידיה פתחה בחקירה עצמאית. החברה מסרה כי הואנג ימשיך לעמוד בראש החברה ללא הפסקה.
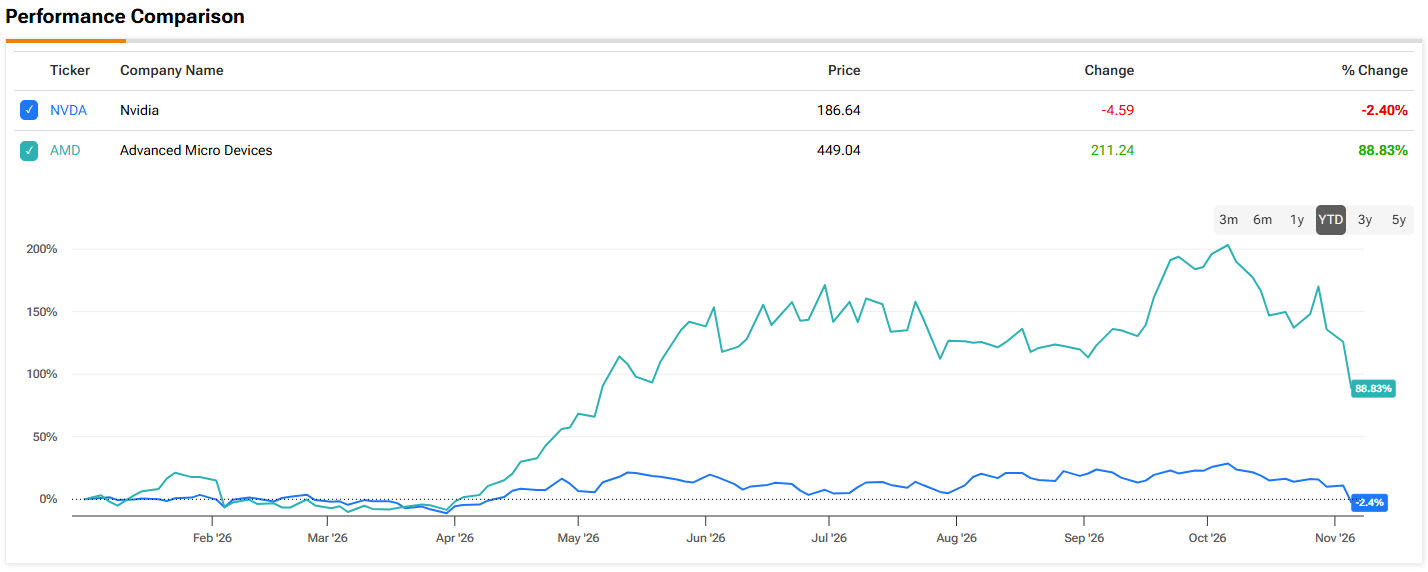
ביום שני נראה שהשוק מעניש את אנבידיה על מעשיו של הואנג, בעוד שהמתחרה AMD נהנית מההשלכות. בינתיים, המשקיע אוליבר רודז'יאנקו בחן מקרוב את שתי המניות בעקבות הירידות שלאחר הבחירות, והגיע למסקנות שונות מאוד לגבי כל אחת מהן.
בכל הנוגע לאנבידיה, המשקיעים חוששים שהמציאות הפוליטית החדשה עלולה להקפיא לחלוטין את תנופת הקמת תשתיות ה-AI. רודז'יאנקו מתקשה להאמין בכך. הוא צופה קצב איטי יותר במקום עצירה, עם התנגדות מקומית גוברת למרכזי נתונים והוצאות שיתמתנו לתקופות מסוימות לפני שיחזרו לעלות. הוא מקבל את האפשרות שהחלק התלול ביותר של תנופת הצמיחה יסתיים עד 2028 לערך, אך טוען שמחיר המניה כבר משקף זאת. בנוגע לחששות מחוב, הוא מציין שרוב החברות הגדולות ביותר שמוציאות כספים על AI הן ענקיות טכנולוגיה עשירות במזומנים, ולכן רוב הסיכון הזה נותר אצל חברות הניאו-ענן הקטנות יותר.
הוא גם מביט קדימה לדוח הרבעוני הקרוב של אנבידיה. הוא מצפה שההנהלה תעמוד בתחזית שלה לשנה הבאה. השאלה הגדולה יותר מבחינתו היא עד כמה תהיה אנבידיה מוכנה לדבר על ההוצאות ב-2028, ומה חושבת ההנהלה על משמעות הבחירות עבור בניית מרכזי הנתונים.
גם ההשוואות לימי בועת הדוט-קום אינן משכנעות אותו. בשיא שלה בשנת 2000, נסחרה סיסקו (CSCO) במכפיל של יותר מפי 200 מהרווחים העתידיים. אנבידיה נסחרת במכפיל של פחות מפי 25. כדי לבחון את המניה בתרחיש קיצון, רודז'יאנקו מניח שהרווח למניה של אנבידיה יצמח ב-8% בלבד בשנה במשך שני עשורים — בערך הקצב שבו צמחה סיסקו מאז השיא שלה בתקופת הבועה — ולאחר מכן ב-4% ללא הגבלת זמן, תוך היוון בשיעור של 11%. אפילו בתנאים מחמירים אלה, המניה נראית מתומחרת בחסר. מדובר גם בחברה שוול סטריט ציפתה, לפני בחירות אמצע הקדנציה, שרווחיה למניה יצמחו בכ-50% בשנה במהלך שלוש עד חמש השנים הבאות.
הוא מציג גם תרחיש פסימי יותר, שבו הרווח למניה צומח ב-25% בשנה במהלך ארבע השנים הבאות. גם בתרחיש הזה הוא מעריך תשואה שנתית של כ-19%. לדעתו, הסכנה האמיתית תהיה עצירה מוחלטת של ההוצאות על AI, או החלטה של הלקוחות שהטכנולוגיה אינה מצדיקה את המחיר. הוא רואה בשני התרחישים האלה אפשרויות לא סבירות, ומצביע על ראיות מוקדמות חזקות לכך שהכלים אכן מספקים תוצאות, גם אם הנתונים הקשיחים עדיין מפגרים מאחור.
המסקנה שלו לגבי אנבידיה: הגיע הזמן לשדרג את המניה מקנייה לקנייה חזקה. (כדי לצפות בהיסטוריית הביצועים של רודז'יאנקו, לחצו כאן)
במעבר ל-AMD, רודז'יאנקו מרעיף שבחים על פעילות החברה. ההכנסות ברבעון השלישי זינקו ב-45% לעומת השנה הקודמת, מגזר מרכזי הנתונים כמעט הכפיל את עצמו, וההנהלה צופה צמיחה של יותר מ-80% בהכנסות בשנת 2027. לדבריו, הבעיה היא שהשווקים נוטים להסתכל כשנה קדימה, ולכן תשומת הלב כבר עוברת ל-2028. לאחר שמחסור האספקה הנוכחי ייחלש, האטה בהזמנות ועלייה במלאים עלולות לצמצם את מכפיל המניה מהר מכפי שהמשקיעים מצפים.
הבעיה הגדולה יותר מבחינתו היא התמחור. מכפיל ה-PEG העתידי של AMD עומד על 0.88, מה שנראה במבט ראשון כמו מציאה. רודז'יאנקו טוען שהנתון מוטה בגלל תחזיות הקונצנזוס שלפיהן הרווח למניה יוכפל ביותר מפי שניים בשנת 2027. לאחר מכן, רוב האנליסטים מצפים שהצמיחה תתייצב על כ-35% עד 40% בשנה. אם משתמשים ב-40% כשיעור הצמיחה הרגיל, מכפיל ה-PEG העתידי עולה ל-1.29, מעל חציון הענף שעומד על 1.09. גם כאשר הוא מניח שהרווח למניה יצמח ב-35% בשנה במשך חמש שנים, ולאחר מכן ב-8% במהלך 50 השנים הבאות, המניה יוצאת מתומחרת בשווי הוגן בלבד, ללא מרווח ביטחון.
הוא כן מזהה נקודות אור. צבר ההזמנות נראה מבטיח, כאשר מעבדות AI מתקדמות מתכננות פריסות גדולות של שבבי MI500 העתידיים של AMD, והשיחות בנוגע לתשתיות נמשכות על פני כמה שנים. הוא גם דוחה את הרעיון שהענף חוזר על קריסת הדוט-קום, אף שלדעתו הגיע הזמן לירידה משמעותית, אולי בדומה לזו של 2022.
בסיכומו של דבר, רודז'יאנקו מעדיף להשקיע את כספו במקום אחר. בהתאם לכך, הוא מעניק למניה דירוג החזק.
בוול סטריט לא רואים סיבה לבחור בין השתיים, כאשר שתיהן מדורגות בקנייה חזקה. הצפי הוא שמניית אנבידיה תעלה ב-84% במהלך השנה הקרובה, בהתחשב בכך שמחיר היעד הממוצע שלה, 323.45 דולר, מגיע ל-323.45 דולר. מחיר היעד הממוצע של AMD עומד על 651.52 דולר, נתון שמותיר מקום לתשואה של 39% במהלך 12 חודשים. (ראו תחזית מניית אנבידיה או תחזית מניית AMD)
הבהרה: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת החלטת השקעה כלשהי.