
המכירה במניית קטרפילר (CAT) הלכה רחוק מדי. הנה למה
- קטרפילר הציגה רבעון שלישי חזק עם צמיחה של 17% במכירות, שיפור ברווחיות וצבר הזמנות שיא של 78.1 מיליארד דולר, כאשר תחומי האנרגיה, מרכזי הנתונים והבנייה תומכים בביקוש רחב.
- למרות חששות פוליטיים וסיכונים של עיכובים בפרויקטים, הירידה החדה במניית CAT שיפרה את התמחור, והכתבה טוענת כי השקעות ארוכות טווח בתשתיות ותחזיות הרווח תומכות בפוטנציאל עלייה משמעותי.

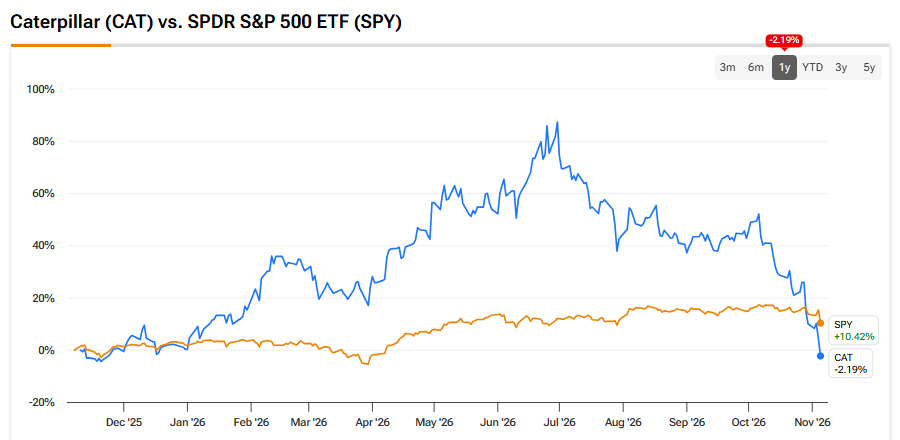
המכירה במניית קטרפילר (CAT) נראית מוגזמת, לדעתי, במיוחד כשלקוחות ממשיכים למלא את ספר ההזמנות שלה. יצרנית הציוד התעשייתי נמצאת בערך 47% מתחת לשיא של 52 השבועות האחרונים. כעת, דאגות פוליטיות מצטרפות לחששות סביב הוצאות על בינה מלאכותית (AI).
ובכל זאת, המנכ"ל ג'ו קריד אומר כי "יש לנו ראות מעבר לצבר ההזמנות". צבר ההזמנות הזה עומד על 78.1 מיליארד דולר. התחזית שלי למניית CAT נשארת חיובית אחרי הירידה החדה, משום שקטרפילר יכולה ליהנות משנים של השקעות בתשתיות, כשהביקוש נמשך הרבה מעבר למרכזי נתונים.
הרבעון השלישי של קטרפילר מציג ביצוע יוצא דופן
הרבעון השלישי של קטרפילר הציג ביצוע יוצא דופן, למרות אכזבת השוק. המכירות עלו ב-17% ל-20.7 מיליארד דולר. הרווח המתואם למניה (EPS) עלה ל-7.20 דולר לעומת 4.95 דולר בתקופה המקבילה אשתקד. שיעור הרווח התפעולי המתואם התרחב ל-20.6%, לעומת 17.5% בשנה שעברה.
תזרים המזומנים התפעולי של החברה הגיע ל-4.4 מיליארד דולר. רוב הצמיחה בהיקף הגיעה ממשלוחים גבוהים יותר ללקוחות קצה, בעוד שתמחור נוח תרם 663 מיליון דולר.

עם זאת, תחום Power & Energy בלט במיוחד מבחינתי. המכירות עלו ב-18% ל-8.8 מיליארד דולר, בעוד שרווח המגזר קפץ ב-31%. טורבינות ומנועים גדולים עם בוכנות, שמשרתים מרכזי נתונים, סייעו להניע את הצמיחה. העלייה המהירה יותר ברווח מראה איך תפוקה גדולה יותר יכולה לשפר את הרווחים. מכירות ציוד לייצור חשמל ללקוחות קצה צמחו ב-75%, מה שמראה על ביקוש שמעבר למשלוחים מהמפעל.
גם לקוחות בתחום הבנייה רכשו יותר ציוד, עם עלייה של 20% במכירות ללקוחות קצה. צבר ההזמנות עלה בעוד 6 מיליארד דולר לעומת הרבעון הקודם, לשיא של 78.1 מיליארד דולר. צבר ההזמנות עלה בכל המגזרים המרכזיים, מה שמספק תמיכה רחבה יותר מאשר יישום בודד שנמצא בתנופה.
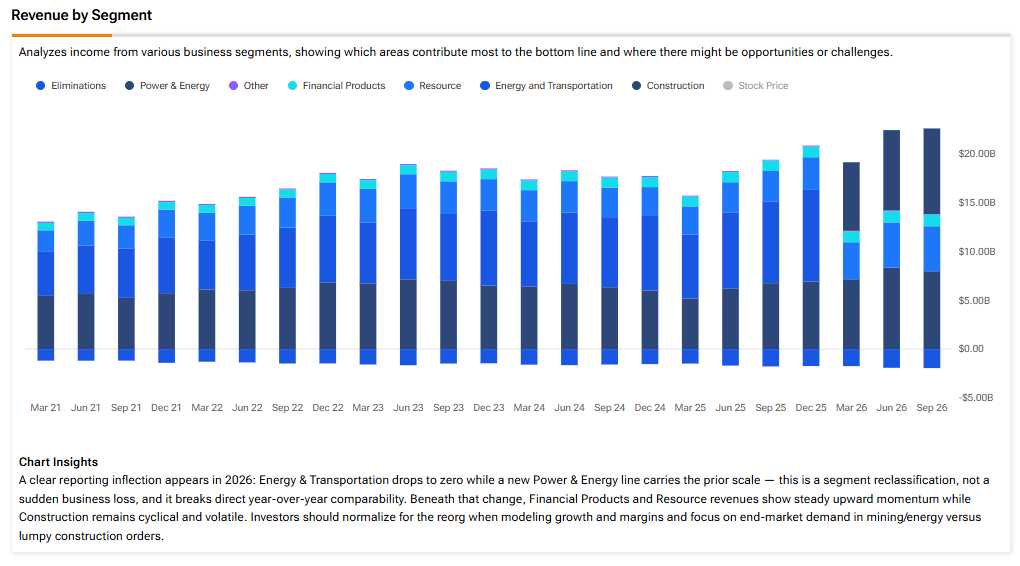
לצערי, המשקיעים רצו יותר מהתחזית. ההנהלה שמרה על תחזית לצמיחת מכירות של אמצע עד סוף העשרה אחוזים ב-2026, והרבעון הרביעי ניצב מול בסיס השוואה מאתגר. גם תוספות קיבולת ועיתוי אספקות מגבילים את הצמיחה בטווח הקצר. התאוששות מתעריפים סייעה לרווחיות הרבעונית, ולכן לא הייתי משליך מכך שכל שיפור במרווחים יימשך. ובכל זאת, השילוב של היקפים גבוהים יותר ותמחור טוב יותר משאיר אותי בטוח בביצועים הבסיסיים.
הביקוש יכול להחזיק מעמד מעבר לזעזוע הפוליטי
כעת נראה שוול סטריט חוששת מתוצאות בחירות האמצע האחרונות, אבל אני מאמין שהביקוש לקטרפילר יכול להחזיק מעמד מעבר לזעזוע הפוליטי. בתחום ייצור החשמל, כושר הייצור הזמין מצליח לעמוד בקצב הצמיחה. ההנהלה מקבלת חלק מההזמנות למנועים גדולים עד 2029, והזמנות לטורבינות עד 2030. הסכמי תכנון עם לקוחות מספקים ראות מעבר לצבר ההזמנות המחייב. מפעילי מרכזי נתונים עדיין צריכים חשמל אמין וייצור גיבוי כדי להפעיל ציוד מחשוב יקר.
בנוסף, קטרפילר מסבה חלק מהמתקן שלה בווינסטון-סיילם להרכבה ובדיקות של מנועים גדולים. זה תומך בתוכניות כמעט לשלש את קיבולת המנועים הגדולים לעומת 2024 עד שנת 2030. עבודות המפעל הנדרשות ממחישות למה ההיצע לא יכול להגיב מיד. הרחבת התפוקה אמורה להפוך בהדרגה יותר מהביקוש של היום למכירות בפועל.
הניצחון הגורף של הדמוקרטים בקונגרס העלה חששות מפיקוח מחמיר יותר. גם להתנגדות ברמת המדינות יש חשיבות, כאשר תומכי הקפאת פרויקטים ניצחו בטקסס ובג'ורג'יה. עיכובים עלולים לדחות את האספקות של קטרפילר, וחלק מהפרויקטים אף עלולים להתבטל. תרחיש הבסיס שלי הוא לוחות זמנים פחות אחידים והעתקת פרויקטים, לצד המשך משמעותי של הבנייה.
פרויקט Monarch בהיקף 2 ג'יגה-ואט במערב וירג'יניה כבר קבע אספקות ציוד עד אוגוסט 2027. הייצור באתר תוכנן כדי להימנע מחשבונות גבוהים יותר ללקוחות קיימים של חברות החשמל. זה מטפל במקור חשוב אחד של התנגדות, אם כי סיכוני ההיתרים עדיין קיימים.
גם מחזור ההשקעות הרחב יותר תומך בקטרפילר. לפי סוכנות האנרגיה הבינלאומית (IEA), ההשקעות ברשת החשמל צריכות לעלות בכ-50% עד 2030. בניית רשתות והחזרת ייצור למדינה יוצרות עבודה לציוד כבד. תשתיות נפט וגז צריכות מנועים וטורבינות, בעוד שחשמול ותשתיות AI מגדילים את הצורך במינרלים.
צריך גם לציין שהשקעה גדולה יותר בנחושת יכולה לתמוך במגזר Resource Industries. לאחר מכן, צי הכלים המותקן של קטרפילר מייצר ביקוש לשוק החלפים והשירות. רשת הסוכנים הגלובלית שלה מספקת חלקים ותחזוקה, ועוזרת ללקוחות להימנע מהשבתות יקרות. גם Cat Financial מקלה על מימון רכישת ציוד. הקשרים האלה מחזקים את המותג ותומכים בעסק חוזר.
הירידה במניה משפרת את התמחור
הירידה במניית קטרפילר משפרת משמעותית את התמחור. כיום, קונצנזוס של 27.50 דולר ברווח למניה משקף מכפיל של 20.13 על רווחי 2026. תחזיות של 32.25 דולר ל-2027 ו-38.74 דולר ל-2028 משקפות מכפילים של 17.17 ו-14.29 בהתאמה. התחזית ל-46.24 דולר ב-2029 מורידה זאת ל-11.97. התחזיות האלה משקפות צמיחה שנתית ברווח למניה של כ-17%, 20% ו-19%. בעיניי, השילוב הזה נהיה מושך יותר אחרי הירידה.
אני מאמין שיש סיבה אמינה לשלם מעל מכפיל המכונות המסורתי של CAT. יותר ציוד לייצור חשמל יוצר פוטנציאל לשנים של עבודות שירות. גם פרויקטי תשתית ארוכי טווח מספקים ראות טובה יותר ממחזור החלפה רגיל. זה יכול לתמוך בבסיס רווחים מנורמל גבוה יותר, אם כי קטרפילר עדיין חשופה למחזוריות.
גם במכפיל 18 על קונצנזוס הרווח למניה של 2028, המניה תהיה שווה בערך 697 דולר. זה מייצג אפסייד של כ-26%, בלי צורך לחזור לתמחור השיא הקודם של המניה. גם הדיבידנד של CAT נותן תשואה של כ-1.1% במחיר הזה. קטרפילר גם רכשה בחזרה מניות בהיקף של 1.2 מיליארד דולר במהלך הרבעון השלישי, מה שעוזר לכך שהרווחים יתחלקו על פני פחות מניות.
כמובן, התשואות האלה מחייבות שההזמנות יהפכו לאספקות רווחיות. תקציבי הייפרסקיילר עלולים eventually להצטמצם, בעוד שהאטה בבנייה או בכרייה תחליש את הביקוש לציוד. תעריפים גבוהים יותר ועלויות הובלה הקשורות לדיזל עלולים ללחוץ על המרווחים.
גם צמיחת צבר ההזמנות עשויה להתמתן ככל שהמפעלים יגדילו את התפוקה. לכן הייתי עוקב מקרוב אחרי לוחות הזמנים של האספקות. עם זאת, מכפיל של בערך 18 על רווחי השנה הבאה משאיר יותר מרווח לסיכונים האלה לעומת מה שהיה למשקיעים ליד השיאים.
האם מניית קטרפילר היא קנייה?
למניית קטרפילר יש דירוג קונצנזוס של קנייה מתונה, בהתבסס על שמונה המלצות קנייה ושבע המלצות החזק. מחיר היעד הממוצע של 812.20 דולר משקף אפסייד של 46.7% לעומת המחיר האחרון.

סיכום
אני נשאר חיובי, משום שהתנופה התפעולית של קטרפילר והמחויבויות לייצור תומכות בצמיחה הרבה מעבר לוויכוח הפוליטי הנוכחי. עיכובים בפרויקטים יפגעו, אבל הזדמנות התשתיות משתרעת על פני כמה תעשיות. במכפיל של אמצע עד סוף העשרה על רווחי 2028, אני חושב שהירידה במניה מציעה נקודת כניסה אטרקטיבית, כל עוד קטרפילר ממשיכה להמיר ביקוש למזומנים.