
ריימונד ג'יימס מסמנת את 2 המניות האלה כקנייה חזקה — הנה הסיבה
- למרות הירידות החדות בשוק, Raymond James סבורה שמשקיעים צריכים לשמור על מבט ארוך טווח, ומסמנת את לינטריס (LYNX) ואת Lumentum (LITE) כמניות אטרקטיביות במיוחד.
- לינטריס קיבלה תמיכה בעקבות דוח רבעוני חזק ופער שלדברי האנליסטים קיים בין הביצועים לשווי, בעוד Lumentum בולטת בזכות תוצאות חזקות ועסקת הרכישה עם Marvell, כששתיהן נהנות מהמלצות חיוביות ומאפסייד משמעותי לפי האנליסטים.

יום חמישי סיפק תזכורת כואבת לכמה מהר המצב בוול סטריט יכול להשתנות, כשה-S&P 500 צנח ב-4.36% והנאסד"ק קרס ב-5.5%. המפולת בשוק הגיעה אחרי שבועות של חרדה גוברת סביב העימות עם איראן, עליית מחירי האנרגיה וחששות מתמשכים מאינפלציה. נוסף על חוסר הוודאות, הניצחון של הדמוקרטים בבחירות האמצע העלה חששות מהגבלות מחמירות יותר על בניית מרכזי נתונים, מה שעלול לאיים על אחד ממנועי ההשקעה הגדולים ביותר בטכנולוגיה.
למרות זאת, התמונה הכלכלית עדיין בריאה יותר ממה שסביר להסיק מהטלטלה האחרונה בשוק. הוצאות הצרכנים ממשיכות לתמוך בצמיחה, הפעילות התאגידית נותרת יציבה, וחברות רבות עדיין מציגות תוצאות מעודדות.
לארי אדם, מנהל ההשקעות הראשי של Raymond James, סבור שמשקיעים צריכים להימנע מהפיתוי לבצע שינוי יסודי בתיקים שלהם בכל פעם שהשוק נחלש. הוא הדגיש את החשיבות של שמירה על פרספקטיבה ארוכת טווח, במיוחד כאשר חולשה במניות הטכנולוגיה מתקזזת עם עליות במקומות אחרים.
"הכלכלה ממשיכה להתרחב והיסודות התאגידיים ממשיכים לתמוך, אבל המשקיעים גם מתמודדים עם מגוון רוחות נגד שעלולות לערער את היציבות. הגורמים האלה יכולים ליצור תקופות של תנודתיות ולהוביל לשינויים מהירים בהובלה בשוק. פיזור בין סוגי נכסים, סקטורים ואזורים גיאוגרפיים יכול לעזור למשקיעים להתמודד עם השינויים האלה, תוך שמירה על מיקוד ביסודות הכלכליים והתאגידיים שבסופו של דבר הם החשובים ביותר בטווח הארוך", הסביר אדם.
עבור משקיעים שמוכנים להסתכל מעבר לגל המכירות האחרון, האנליסטים של Raymond James סימנו שתי מניות שלדעתם ראויות לדירוג קנייה חזקה. בעזרת נתונים מפלטפורמת TipRanks, אפשר לבחון את הבחירות שלהם ולהבין למה החברות האלה עשויות להציע תשואות אטרקטיביות.
לינטריס (LYNX)
בזמן שוול סטריט חוותה גל מכירות חד ביום חמישי, למשקיעי לינטריס כנראה היו מעט סיבות להתלונן. מניית קבלנית הביטחון החדשה יחסית זינקה בכ-21%, ורשמה עלייה מרשימה בזמן שהשוק הרחב ספג הפסדים כבדים. נחזור בהמשך למה שהניע את העלייה הזאת, אבל קודם כדאי להבין מה הופך את החברה לאטרקטיבית עבור משקיעים.
לינטריס פועלת בתעשיית התעופה והביטחון התחרותית, ועובדת עם כמה סוכנויות ממשלתיות חשובות בארה"ב, כולל חיל האוויר, חיל הים וכוח החלל. הקשרים שלה מגיעים גם לנאס"א ול-DARPA, לצד קבלני ביטחון ותיקים כמו Lockheed Martin, L3Harris ו-Northrop Grumman.
החברה מתמחה במה שהיא מכנה טכנולוגיית "מחישה לפעולה", שמסייעת למפעילים צבאיים לזהות, לעקוב ולהעריך איומים פוטנציאליים לפני קבלת החלטה על תגובה מתאימה. הציוד שלה תומך בכל דבר, ממעקב ימי ואיסוף מודיעין מבוסס חלל ועד לפעילות הגנה מפני טילים. לינטריס מציעה מערכות מכ"ם, אנטנות, תוכנות בינה מלאכותית וציוד תקשורת שנועד לחבר בין פלטפורמות צבאיות ביבשה, בים ובחלל.
למרות שהיא פועלת בענף שנהנה מהוצאות ממשלתיות על ביטחון, לינטריס חוותה התחלה תנודתית בוול סטריט. החברה הונפקה באוגוסט וגייסה תמורה ברוטו של 297.5 מיליון דולר באמצעות הנפקה של 17 מיליון מניות במחיר של 17.50 דולר למניה. זה היה קיטון לעומת התוכנית המקורית שלה למכור 24 מיליון מניות במחיר של 19 עד 22 דולר למניה, כאשר רק 5.71 מיליון מניות הונפקו ישירות על ידי לינטריס.
ההנפקה שהייתה קטנה מהצפוי, יחד עם חששות סביב התחייבויות החוב של החברה, תרמו לפתיחה קשה של המניה. לפני ההתאוששות של יום חמישי, לינטריס איבדה חלק ניכר מערכה מאז ההנפקה, והמשקיעים חיפשו הוכחות לכך שהפעילות הבסיסית שלה יכולה להצדיק שווי גבוה יותר.
ייתכן שההוכחה הזאת הגיעה ב-4 בנובמבר, כשלינטריס פרסמה את התוצאות הכספיות הרבעוניות הראשונות שלה כחברה ציבורית. ההכנסות ברבעון השלישי הגיעו ל-194.4 מיליון דולר, מעל הציפיות ב-57.47 מיליון דולר, בעוד שהרווח לפי GAAP עמד על 0.03 דולר למניה.
בריאן Gesuale, אנליסט ב-Raymond James בעל דירוג 5 כוכבים, סבור שהתוצאות חושפות פער הולך וגדל בין הביצועים התפעוליים של לינטריס לבין שווי השוק שלה. האנליסט טוען שהמשקיעים מתמחרים את החברה יותר כמו קבלנית IT ממשלתית מסורתית, למרות פוטנציאל הצמיחה הגבוה בהרבה שלה והחשיפה שלה לטכנולוגיות ביטחוניות מתקדמות.
"רבעון ציבורי ראשון חזק הרחיב פער שכבר היה משכנע בין היסודות לבין השווי. במחיר של 9.40 דולר, LYNX נסחרת במכפיל של כ-9.1 על ה-EBITDA המתואם שלנו ל-2027E — למעשה מכפיל של IT ממשלתי — למרות צמיחת הכנסות צפויה של 31% ב-2027, יותר מפי 10 מהממוצע ב-IT הממשלתי ומהירה יותר מחברות טכנולוגיית ביטחון שנסחרות במכפיל של כ-20.2 עם שיעורי רווחיות דומים... אנחנו מעלים את תחזיות ההכנסות שלנו ל-2026–2028 בכ-16%, תוך דחייה מסוימת של עקומת התרחבות המרווחים; למרות זאת, סכומי ה-EBITDA עולים לאורך התחזית שלנו. כשהמניה נסחרת בכ-46% מתחת למחיר ההנפקה שלה למרות שיפור מהותי בנראות הצמיחה, אנחנו מאמינים שהפער בין היסודות לשווי מצדיק דירוג קנייה חזקה", ציין Gesuale.
כדי לגבות את הביטחון הזה בדירוג קנייה חזקה, Gesuale מעניק ללינטריס מחיר יעד של 18 דולר, מה שמרמז על אפסייד של כ-59% ב-12 החודשים הקרובים. (לצפייה ברקורד של Gesuale, לחצו כאן)
גם קהילת האנליסטים הרחבה יותר נראית נלהבת באותה מידה, כאשר כל 7 האנליסטים שמסקרים את לינטריס ממליצים על קנייה, מה שמוביל לדירוג קונצנזוס אחיד של קנייה חזקה. מחיר היעד הממוצע של 19.40 דולר מצביע על אפסייד פוטנציאלי של 71% בשנה הקרובה. (ראו תחזית מניית LYNX)

Lumentum (LITE)
המניה הבאה שכדאי לבחון היא Lumentum, שנהנית ממוניטין גבוה בעולם ההייטק. Lumentum היא ספקית חשובה של מוצרים פוטוניים חיוניים, כולל לייזרים תעשייתיים בעלי ביצועים גבוהים ולייזרי דיודה מתקדמים. החברה מציעה גם מודולי משדר-מקלט, מגברים ורכיבי ניהול אורכי גל. קווי המוצרים שלה נמצאים במרכזי נתונים של AI וענן, בייצור תעשייתי, ברשתות טלקום ובדור האחרון של מכשירי חישה תלת-ממדיים. ל-Lumentum יש ניסיון רב בתחום, כולל מומחיות ב-indium phosphide (InP) ובאינטגרציה פוטונית.
היישום של טכנולוגיה פוטונית במערכות ענן ותקשורת הוא יכולת מרכזית. המוצרים של Lumentum מאפשרים העברת נתונים בצפיפות גבוהה באמצעות אור. טכנולוגיית השבבים שלה המבוססת על indium phosphide היא כלי מוביל לפליטה ולשליטה באור, לכל דבר מעיבוד נתונים ועד איתות, והיכולת שלה להגיע למהירות ולנפחים גבוהים הופכת אותה לבעלת ערך רב במערכות ה-AI המתקדמות של היום.
בנוסף, הטכנולוגיה הפוטונית והרכיבים האופטיים של Lumentum הם חלקים חיוניים בעולם התקשורת העולמי. חברות רשתות טלקום, חברות תקשורת ומרכזי נתונים — כולם משתמשים בטכנולוגיה פוטונית, מכבלי סיבים אופטיים ועד שבבי לייזר ומגברים אופטיים. מבחינת הלקוחות של Lumentum, חשוב שקו המוצרים הזה ניתן להרחבה בלי לאבד עקביות בביצועים.
עם זאת, החדשות הגדולות ביותר לאחרונה עבור Lumentum מגיעות לא מהמוצרים שלה אלא מהצד העסקי. החברה הודיעה, נכון ל-2 בנובמבר, שהיא חתמה על הסכם סופי להירכש על ידי יצרנית שבבי המוליכים למחצה Marvell. Marvell מוכרת בעיקר בזכות קווי המוצרים שלה לתשתיות מרכזי נתונים, כולל מוליכים למחצה, מעבדי אותות דיגיטליים ומערכי מיתוג. אם מוסיפים לכך את קווי המוצרים של Lumentum, הישות המשולבת תהיה מובילת השוק בטכנולוגיה אופטית/פוטונית ובתשתיות מרכזי נתונים.
העסקה עם Marvell מעניקה ל-Lumentum שווי של 115 מיליארד דולר, ותתבצע כעסקת מניות מלאה. כאשר העסקה תיסגר, בעלי המניות של Lumentum יקבלו 4.5 מניות של Marvell עבור כל מניה רגילה של Lumentum שבבעלותם. לאחר הרכישה, בעלי המניות הנוכחיים של Marvell יחזיקו ברוב החברה הממוזגת, עם כ-67% מהמניות. בעלי המניות של Lumentum יחזיקו ב-33% הנותרים.
עסקת הרכישה צפויה להיסגר במהלך המחצית הראשונה של 2028, כמובן בכפוף לאישור של בעלי המניות של שתי החברות ושל הרשויות הרגולטוריות.
גם ב-2 בנובמבר פרסמה Lumentum את התוצאות הכספיות שלה לרבעון הראשון של שנת הכספים 2027. באותה תקופה החברה רשמה הכנסות כוללות של 1.26 מיליארד דולר, עלייה של 136% לעומת השנה הקודמת, ומעל לציפיות ביותר מ-7 מיליון דולר. בשורה התחתונה, הרווח למניה non-GAAP עמד על 4.57 דולר, גבוה ב-35 סנט למניה מהצפוי.
אנליסט נוסף של Raymond James בעל דירוג 5 כוכבים, סיימון לאופולד, מסקר את Lumentum והוא ממליץ על המניה לאור העסקה עם Marvell. לאופולד כתב בהערת הסיקור האחרונה שלו: "אחרי ההודעה המקדימה והודעת הרכישה של Marvell, אנחנו סבורים שתגובת השוק הייתה מוגזמת ומעלים את הדירוג שלנו ל-Lumentum לקנייה חזקה לעומת קנייה קודם לכן. Lumentum פרסמה מראש החמצה חיובית מתונה, עם אפסייד של 8% למכירות דצמבר ו-16% מעל קונצנזוס ה-EPS בנקודות האמצע. העסקה מציעה 4.5 מניות של Marvell עבור כל מניה של Lumentum, ולכן החולשה במניית Marvell מפעילה לחץ על מניית Lumentum. אנחנו סבורים שגם Marvell נסחרת בחסר, וגם השווי העצמאי של מניית Lumentum. אלמלא הרכישה, אנחנו חושבים ש-Lumentum הייתה נסחרת גבוה יותר עם שווי עצמאי של 1,128 דולר למניה."
לדירוג הקנייה החזקה הזה מצורף מחיר יעד של 1,328 דולר, מה שמעיד על הביטחון של לאופולד בעלייה חזקה של 160% עד התקופה הזאת בשנה הבאה. (לצפייה ברקורד של לאופולד, לחצו כאן)
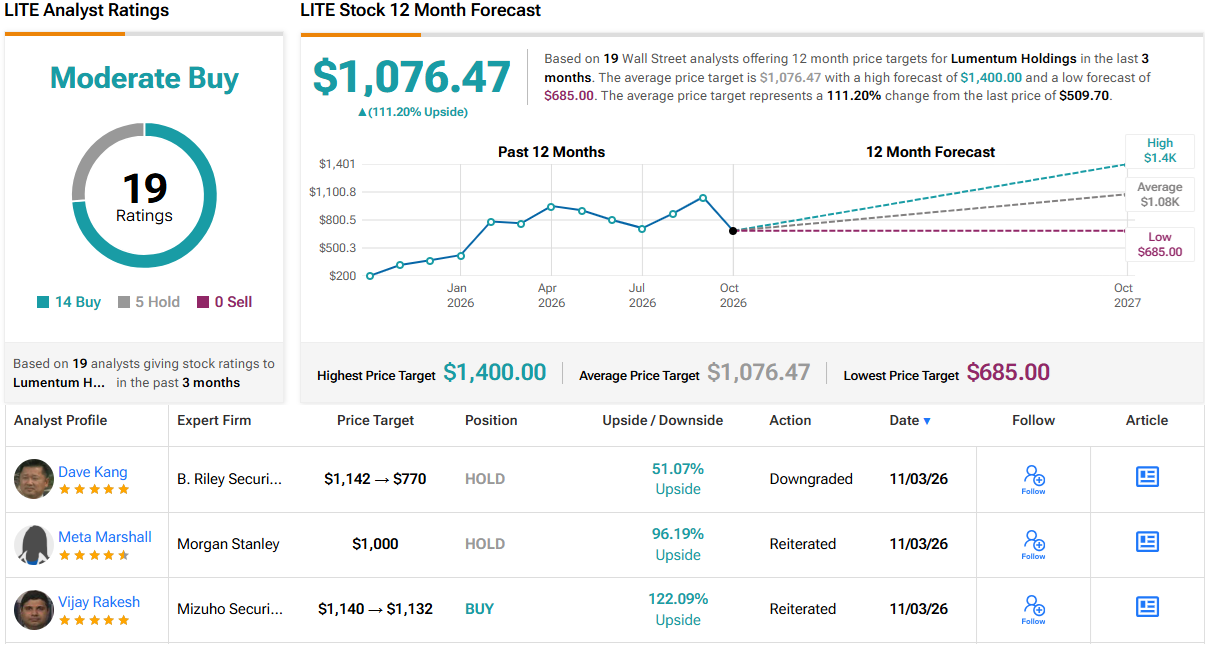
בסך הכול, וול סטריט מסכימה שזו מניה לקנייה. 19 סקירות האנליסטים האחרונות מתחלקות ל-14 המלצות קנייה ו-5 המלצות החזק, מה שמעניק למניה דירוג קונצנזוס של קנייה מתונה. המניה נסחרת כעת במחיר של 509.70 דולר, ומחיר היעד הממוצע של 1,076.47 דולר מרמז על עלייה של 111% בטווח של שנה. (ראו תחזית מניית LITE)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.