
רוקט לאב USA (RKLB) עדיין נראית מתומחרת ביתר, והרבעון השלישי אולי לא ישנה את זה
- הכותב סבור שרוקט לאב USA (RKLB) עדיין מתומחרת ביתר למרות הירידה החדה במניה, בגלל מכפילים גבוהים, דחיית פרויקט Neutron ל-2027 וסיכוני ביצוע ודילול נוספים בעקבות רכישת אירידיום.
- לקראת דוח הרבעון השלישי, הציפיות לצמיחת הכנסות של כ-66% כבר מגולמות במידה רבה, אך הדאגה המרכזית היא המשך שריפת המזומנים, היחלשות ברווחיות והצורך להראות מסלול משכנע יותר לתזרים מזומנים חיובי.

רוקט לאב USA (RKLB) עדיין נראית מתומחרת ביתר, והרבעון השלישי אולי לא ישנה את זה, לדעתי. מניה יכולה לצנוח ב-65% ועדיין להיות מתומחרת ביתר. זה בדיוק מה שאני רואה אצל רוקט לאב USA, שאיבדה כמעט שני שלישים מהשווי שלה מאז מאי, גם בזמן שהעסק שלה ממשיך לצמוח במהירות. בינתיים, השיגור של Neutron, הרקטה מהדור הבא שלה להובלה בינונית, נדחה ל-2027, בעוד שההודעה על רכישת אירידיום (IRDM) ב-8 מיליארד דולר הוסיפה שכבה נוספת ולא רצויה של סיכוני ביצוע ודילול למניה שכבר כעת יקרה.
כעת, כשדוח הרבעון השלישי של חברת החלל "מקצה לקצה" צפוי להתפרסם ב-9 בנובמבר, השוק מצפה לצמיחת הכנסות של בערך 66%. זה לא רע, אבל החשש שלי נמצא במקום אחר: רוקט לאב USA ממשיכה לשרוף מזומנים ונסחרת במכפילים שנראים כאילו הם מניחים עתיד כמעט מושלם. לכן אני עדיין לא רואה בירידות האחרונות הזדמנות קנייה, ונשאר שלילי על RKLB.

התמחור העתידי של RKLB עדיין דורש יותר מדי צמיחה
התמחור העתידי של רוקט לאב USA עדיין דורש יותר מדי צמיחה. עבור חברה עם סיכון גבוה ופוטנציאל תגמול גבוה כמו רוקט לאב USA, שפועלת בתעשיית החלל המורכבת מאוד, צומחת במהירות, אבל עדיין שורפת מזומנים ותלויה בפרויקטים גדולים בעתיד, אפשר לטעון שאחד המדדים החשובים ביותר לבחינת השאלה אם הירידה האחרונה יוצרת הזדמנות קנייה הוא EV/מכירות עתידי. אחרי הכול, החברה עדיין לא ייצרה רווחים בני-קיימא, ולכן השאלה היא בעצם כמה משקיעים משלמים על צמיחה עתידית.
אבל הנקודה המרכזית היא לנתח כמה מהצמיחה הזו כבר מגולמת במחיר, ולא פשוט להשוות את המכפיל הנוכחי לרמות היסטוריות. נכון לעכשיו, לפי קונצנזוס האנליסטים מצד המכירה, RKLB נסחרת במכפיל 8.85 על מכירות חזויות ל-2030 של כ-3.11 מיליארד דולר — יותר מפי שלושה ממה שמצופה ב-2026. זה אולי נראה אטרקטיבי, אבל בפועל זה אומר לשלם היום כמעט פי 9 על הכנסות שהחברה כלל לא צפויה לייצר עד עוד ארבע שנים.
כדאי גם לשים לב שגם אם רוקט לאב USA תספק בדיוק את הצמיחה הזו, החלה של מכפיל מכירות נדיב עדיין של 15 ב-2030 תוביל למחיר מניה של בערך 78 דולר, כלומר אפסייד של 70% מהרמות הנוכחיות, בהנחה שמבנה ההון יישאר יציב יחסית ולא יהיה דילול נוסף.
כמובן שזו לא תהיה תשואה רעה. אבל בפריסה על פני ארבע שנים, מדובר בערך בתשואה שנתית של 14%. בעיניי, זו תשואה לא מספיק אטרקטיבית עבור חברה שעוד ניצבים בפניה כל כך הרבה סיכוני ביצוע. גם אם מותחים את המכפיל ל-20 על מכירות, מגיעים בערך ל-104 דולר למניה — עדיין הרבה מתחת ל-150 הדולר שנרשמו במאי.
ההכנסות צומחות, אבל גם שריפת המזומנים
אבל תמחור הוא רק חלק מהתמונה. שאלה חשובה נוספת היא האם רוקט לאב USA יכולה בסופו של דבר להפוך את הצמיחה המרשימה בהכנסות למזומן אמיתי. כאן נכנס לתמונה שיעור תזרים המזומנים החופשי, במיוחד עבור חברה שעוד יש לה הרבה מאוד התרחבות לפניה.
לצערם של השוורים, הנתונים האחרונים לא ממש מעודדים. ברבעון השני של 2026 ההכנסות צמחו ב-62% לעומת השנה שעברה והגיעו ל-234 מיליון דולר, אבל שריפת תזרים המזומנים החופשי עלתה מ-77.4 מיליון דולר ברבעון הראשון ל-110.1 מיליון דולר ברבעון השני. המשמעות היא שיעור תזרים מזומנים חופשי של בערך מינוס 47%, לעומת מינוס 39% ברבעון הקודם. גרוע מכך, גם שריפת המזומנים התפעולית עלתה מ-50.3 מיליון דולר ל-84.1 מיליון דולר, בזמן שהוצאות ההון נשארו יציבות יחסית.

נכון שלרוקט לאב USA יש מאזן חזק. החברה סיימה את הרבעון השני עם כ-2.4 מיליארד דולר במזומן ובהשקעות, מה שלכאורה מציב אותה בעמדה נוחה לממן את ההתרחבות שלה. עם זאת, חלק גדול מהנזילות הזו הגיע מהנפקת מניות. ליתר דיוק, הנפקות at-the-market (ATM) לבדן גייסו כ-1.53 מיליארד דולר במחצית הראשונה של 2026, ויצרו דילול של כ-2.5%.
זה אמנם מפחית את החששות המיידיים לגבי סיכון המימון, אבל עדיין משאיר סימני שאלה לגבי כמה עוד מזומנים החברה תצטרך לשרוף לפני שתגיע לייצור מזומנים בר-קיימא.
דוח הרבעון השלישי של RKLB צריך להראות יותר מצמיחה
וזה מביא אותנו ל-9 בנובמבר, אז רוקט לאב USA תדווח על תוצאות הרבעון השלישי. אני לא מודאג במיוחד מהשאלה אם החברה יכולה להציג עוד נתון חזק של הכנסות. מה שיותר חשוב לי הוא האם הצמיחה הזו סוף סוף מקרבת אותה לתזרים מזומנים חופשי חיובי, בלי לדרוש עוד יותר הון חיצוני.
לפי התחזית האחרונה שלה, החברה מצפה לדווח על הכנסות בטווח של 250 מיליון עד 265 מיליון דולר, כאשר נקודת האמצע קרובה ל-257 מיליון דולר שהשוק מצפה להם. זה ישקף צמיחה של בערך 66% לעומת השנה שעברה. במילים אחרות, עוד רבעון של צמיחה יוצאת דופן כבר מגולם במידה רבה בציפיות.

הבעיה, עם זאת, נמצאת ברווחיות. רוקט לאב USA מצפה לשיעור רווח גולמי לפי GAAP של 29% עד 31%, ירידה לעומת 36.1% שנרשמו ברבעון השני. מדאיג יותר מכך הוא שה-EBITDA המתואם צפוי להיחלש שוב, עם הפסד חזוי של 17 מיליון עד 23 מיליון דולר, לעומת 8.8 מיליון דולר בלבד ברבעון השני.
נכון שחלק מהלחץ הזה נובע מתמהיל ההכנסות ומהשקעות ב-Neutron. אבל זה לא מבטל את הצורך להציג מסלול משכנע יותר לעבר תזרים מזומנים חיובי.
לכן, במקום רק לחפש אפשרות להכנסות מעל התחזיות, אני אתמקד בתזרים המזומנים התפעולי, במגמות המרווחים, ובמיוחד בתחזית ההנהלה לגבי כמה עוד הון יידרש לפני ש-Neutron תתחיל לפעול.
האם RKLB היא קנייה, לפי האנליסטים בוול סטריט?
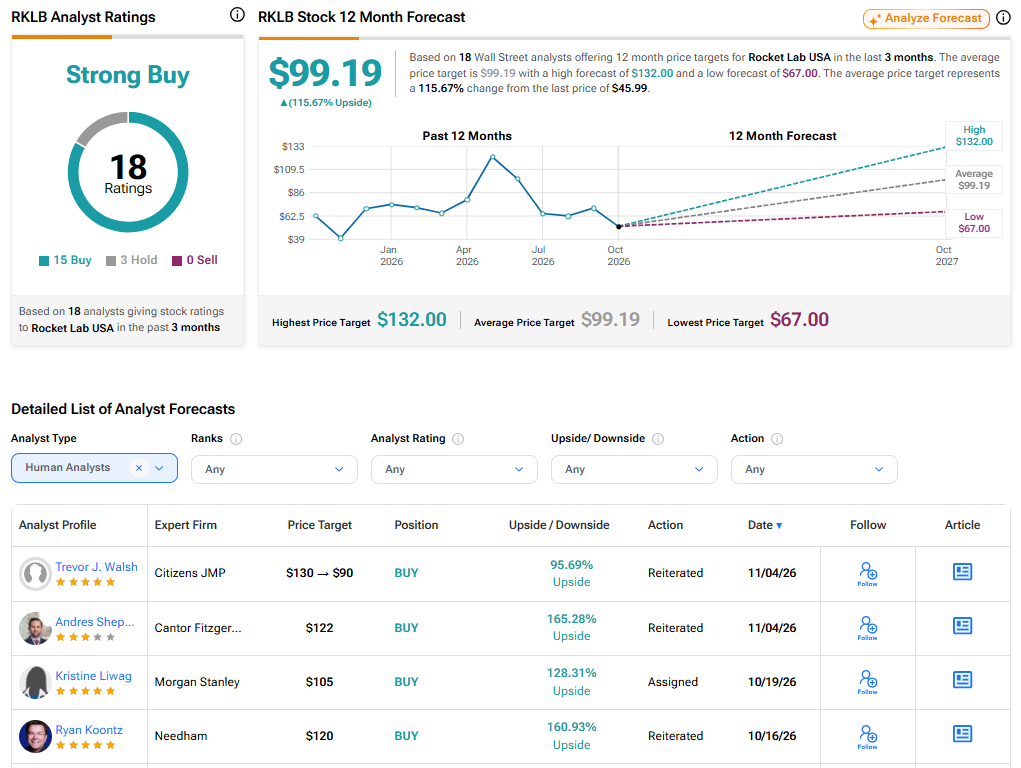
וול סטריט כמעט שלא הפגינה ספקנות כלפי מניית RKLB. לפי תחזית RKLB ב-TipRanks, המניה נושאת דירוג קונצנזוס של האנליסטים קנייה חזקה. מתוך 18 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 15 הם קנייה, שלושה הם החזק, ואין אף המלצת מכירה. מחיר היעד הממוצע של רוקט לאב USA עומד על 99.19 דולר, מה שמשקף אפסייד גדול של 115.67% מהרמות הנוכחיות, גם אחרי שחלק מהאנליסטים הורידו לאחרונה את היעדים שלהם.
יותר מדי סיכונים, ויותר מדי אופטימיות כבר מגולמת במחיר
עבור חברת חלל שעדיין לא רווחית כמו רוקט לאב USA, מהמורות בדרך הן דבר בלתי נמנע. אבל שריפת מזומנים כבדה, סיכוני דילול ותלות ב-Neutron קשים יותר להתעלמות עכשיו, אחרי שההתלהבות ממניות חלל נחלשה. בתמחור הנוכחי, אני לא חושב שהתגמול הפוטנציאלי מצדיק את הסיכונים האלה. הרבעון השלישי יצטרך לספק משהו יוצא דופן כדי לשנות את זה. עד אז, אני רואה את RKLB כבעלת סיכוי גבוה יותר להמשיך לרדת מאשר להמריא. אני נשאר שלילי.