
המכירה החדה במניית אינטל (אינטל) מראה סימנים של תגובת יתר
- למרות התחזית החלשה לרבעון הרביעי והירידה החדה במניה, המאמר טוען שהתגובה של השוק כלפי אינטל הייתה מוגזמת, במיוחד לאור רבעון שלישי חזק, שיפור ביעילות הייצור וצמיחה חדה במגזר מרכזי הנתונים.
- המאמר מדגיש שהביקוש בשרתים וב-AI נותר חזק, שפעילות היציקה מראה סימני שיפור, ושמחיר היעד של 80.73 דולר למניה משקף פוטנציאל עלייה של 55%, אף שעדיין קיימים סיכונים כמו הפסדי יציקה, מגבלות ייצור ולחץ על תזרים המזומנים החופשי.

המכירה החדה במניית אינטל (אינטל) מראה, לדעתי, סימנים של תגובת יתר, שכן ייתכן שהשוק מתעלם מההתקדמות שיצרנית השבבים עשתה בתהליך ההתאוששות שלה. מאז השיא של יוני, שווי השוק של החברה נחתך ביותר ממחצית. בסוף אוקטובר, המניה צללה בכמעט 30% בתוך יום מסחר אחד, לאחר שהחברה פרסמה תחזית מאכזבת לרבעון הרביעי. החשש כעת הוא שתהליך ההתאוששות שלה עלול להימשך הרבה יותר זמן מהצפוי.
ובכל זאת, האם אין כאן תגובת יתר של השוק? למרות התחזית החלשה, אינטל הציגה רבעון שלישי חזק, עם צמיחה של 78% במגזר מרכזי הנתונים שלה ושיפורים משמעותיים ביעילות הייצור.
הסיכונים עדיין קיימים, במיוחד ההפסדים הכבדים של פעילות היציקה, מגבלות הייצור המתמשכות והוצאות ההון האדירות שממשיכות להכביד על תזרים המזומנים החופשי (FCF). ובכל זאת, אני רואה הזדמנות קנייה אחרי המכירה החדה, במחיר הנוכחי של 52.25 דולר. תחזית לרווח מתואם למניה (EPS) של 2.99 דולר ב-2028, לפי מכפיל רווח עתידי ממוצע לחמש שנים של 27, תומכת במחיר יעד של 80.73 דולר, מה שמשקף פוטנציאל עלייה של 55%.

המכירה החדה לא הגיעה משום מקום
המכירה החדה האחרונה של אינטל לא קרתה בלי סיבה. אחרי שפרסמה את תוצאות הרבעון השלישי ב-29 באוקטובר, מניית ענקית השבבים צנחה ב-28.6% מדהימים בתוך יום מסחר אחד, ב-30 באוקטובר.

בפועל, אינטל סיפקה תחזית שהייתה נמוכה בהרבה מהציפיות. בזמן שאנליסטים בוול סטריט צפו הכנסות של כ-17 מיליארד דולר ברבעון הרביעי, הנהלת אינטל הנחתה לטווח של 15 עד 16 מיליארד דולר בלבד. במקביל, תחזית ה-EPS המתואם של 0.25 דולר הייתה נמוכה משמעותית מציפיות וול סטריט שעמדו על 0.44 דולר.
וכאילו זה לא מספיק, ההנהלה הזהירה מפני מגבלות ייצור, חולשה ממושכת בשוק ה-PC וקושי לייצר תזרים מזומנים חופשי ב-2026. למעשה, FCF היה שלילי ב-1.47 מיליארד דולר ב-12 החודשים האחרונים.
רבעון חזק, אבל תחזית מעורפלת
באותו זמן, חשוב לציין שהבעיה לא הייתה בהכרח תוצאות הרבעון השלישי עצמן, שלמען האמת היו טובות ואף חזקות מאוד בחלק מההיבטים. לדוגמה, ההכנסות וה-EPS המתואם עלו ב-21% וב-126%, בהתאמה, לעומת השנה שעברה. גם שיעור הרווח הגולמי המתואם הגיע ל-44%, עלייה של 4.1 נקודות אחוז.

הדאגה הגדולה יותר היא האפשרות שוול סטריט תצטרך לעדכן כלפי מטה את התחזיות שלה ל-2027 ול-2028. למעשה, בשלושת החודשים האחרונים, תחזיות ההכנסות ל-2027 קוצצו בכ-3% ל-69.27 מיליארד דולר, מה שמרמז על צמיחה שנתית של 12%. באופן מפתיע, תחזיות ההכנסות ל-2028 דווקא עודכנו כלפי מעלה בכמעט 2% באותה תקופה. הקונצנזוס כעת מצביע על 83.7 מיליארד דולר, מה שמרמז על צמיחה שנתית של 20.9%.
מגזר מרכזי הנתונים של אינטל מספר סיפור אחר
כדי לקבוע אם המכירה החדה הזו משקפת בעיות זמניות או הידרדרות קבועה בעסק, צריך להסתכל על פעילות מרכזי הנתונים של אינטל.
ברבעון השלישי, ההכנסות ממגזר Data Center and AI הגיעו ל-7.3 מיליארד דולר, עלייה של 78% לעומת השנה שעברה. במקביל, הכנסות Client Computing הגיעו ל-8.1 מיליארד דולר, ירידה של 5% לעומת השנה שעברה.

אבל הפרטים הם מה שקובע. מגזר Data Center & AI ייצר רווח תפעולי של 3.04 מיליארד דולר ברבעון השלישי, לעומת 964 מיליון דולר בלבד שנה קודם לכן. במילים אחרות, הרווח התפעולי יותר מהוכפל פי שלושה. זה מחזק טענה מרכזית שלפיה אינטל נראית כמי שמתרחקת מהתלות הכבדה שלה בשוק ה-PC המסורתי כמנוע צמיחה. בנוסף, פעילות השרתים שלה הופכת במהירות למנוע הרבה יותר חשוב של הכנסות ורווחיות.

זו בעיה שעדיף שתהיה
מה שהכי מעניין הוא שהצמיחה הזו במרכזי הנתונים לא נבעה רק ממכירת יותר מעבדים. לפי אינטל, מחירי המכירה הממוצעים (ASP) של שבבי שרתים עלו ב-54% מרשימים ברבעון השלישי, בעוד שהיקף המכירות עלה ב-10%. חלק גדול מהעלייה ב-ASP נבע מתמהיל נוח יותר של מוצרים פרימיום, ולא רק מהעלאות מחיר. זה עוזר להסביר מדוע הרווח התפעולי של המגזר צמח הרבה יותר מהר מההכנסות.
יש עוד פרט שאני רואה בו סימן חיובי במיוחד. הביקוש ממשיך לעלות על כושר הייצור. אינטל גם דיווחה על צמיחה בקרב hyperscalers, לקוחות ארגוניים וספקיות ענן חדשות, למרות מגבלות האספקה המתמשכות. ההנהלה מצפה שמגבלות אלה יימשכו לאורך 2027 ועד לתוך 2028. במקביל, היא צופה צמיחה שנתית של יותר מ-30% בהיקפי מעבדי השרתים בתעשייה כולה גם ב-2026 וגם ב-2027.
במילים אחרות, נראה שהבעיה של אינטל בפעילות הזו קשורה יותר ליכולת שלה לעמוד בביקוש מאשר להיעדר ביקוש. בעיניי, זו בעיה הרבה יותר בריאה להתמודד איתה.
ההימור על פעילות היציקה מתחיל להשתלם לאינטל
מלבד מרכזי הנתונים, פעילות היציקה של אינטל היא חלק מרכזי נוסף באסטרטגיית ההתאוששות שלה. המטרה היא להתחרות ב-TSMC (TSM) בייצור מתקדם של מוליכים למחצה. גם ההתקדמות האחרונה הייתה מעודדת. ברבעון השלישי אינטל דיווחה שעלות הייצור של תהליך 18A שלה ירדה בכ-40% מאז הרבעון הראשון, בזכות תשואות טובות יותר ושיפור ביעילות הייצור.
זה כבר צעד משמעותי קדימה, אם כי עדיין יש הרבה מה להוכיח. אינטל Foundry דיווחה על הכנסות של 6.7 מיליארד דולר ברבעון, אך רק 411 מיליון דולר הגיעו מלקוחות חיצוניים. גם ההפסד התפעולי שלה נותר משמעותי ועמד על 1.85 מיליארד דולר, אם כי מדובר בירידה לעומת 2.32 מיליארד דולר שנה קודם לכן.
בדיוק כאן התמחור של אינטל מתחיל להיות הגיוני. לאחר הרבעון השלישי, קונצנזוס האנליסטים בצד המוכר צופה EPS מתואם של 2.99 דולר ב-2028. כמדד ייחוס, אני משתמש במכפיל הרווח העתידי הממוצע של אינטל לחמש שנים, 27, שלדעתי סביר אם תהליך ההתאוששות יישאר במסלול. החלת המכפיל הזה על הרווח הצפוי נותנת לי מחיר יעד של כ-80.73 דולר למניה, או אפסייד של 55% לעומת המחיר הנוכחי של 52.25 דולר ב-12 החודשים הקרובים.
האם אינטל היא קנייה, לפי אנליסטים בוול סטריט?
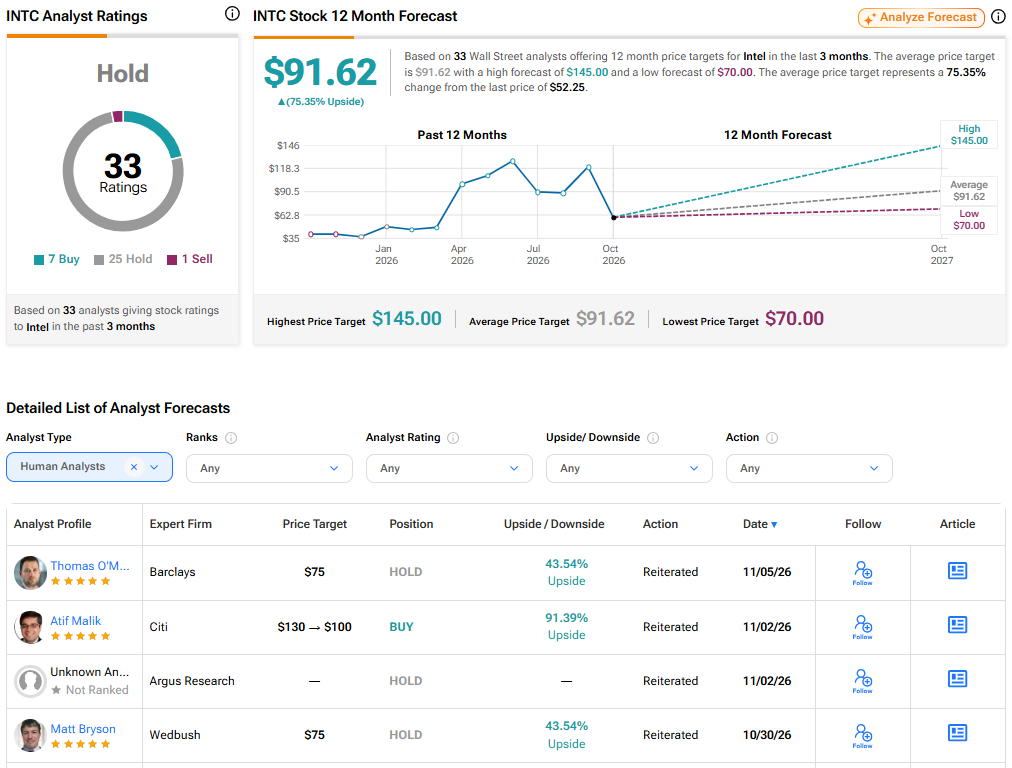
לאחר הרבעון השלישי, כמה אנליסטים הורידו את הדירוג למניית אינטל, מה שהוסיף לספקנות של וול סטריט. לפי TipRanks, התחזית ל-אינטל עדיין מראה קונצנזוס כולל של החזק. מתוך 33 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, רק שבעה הם קנייה, בעוד 25 הם החזק ואחד הוא מכירה. מעניין לציין שמחיר היעד הממוצע של אינטל עומד על 91.62 דולר, מה שלמרות הספקנות עדיין מרמז על פוטנציאל עלייה עצום של 75.35% מהרמות הנוכחיות.
עדיין שווה להמר על ההתאוששות של אינטל
ההתאוששות של אינטל רחוקה מלהיות סגורה, והמניה שלה עדיין תנודתית מאוד. עם זאת, יש הבדל גדול בין חברה שמתקשה למצוא ביקוש לבין חברה שמתקשה לעמוד בו. מכירות חזקות יותר של שרתים, פחות תלות ב-PC, שיפור בשולי הרווח והתקדמות בפעילות היציקה מצביעים על כך שההתאוששות צוברת תאוצה.
כמובן, הדרך קדימה עדיין משובשת, עם הוצאות הון כבדות, הפסדים בפעילות היציקה ומגבלות ייצור. ובכל זאת, ברמות המחיר הנוכחיות, אני רואה את הרוחות הנגדיות האלה כקשורות יותר לקיבולת מאשר לביקוש חלש, מה שהופך את המכירה החדה האחרונה להזדמנות קנייה אטרקטיבית ותומך בעמדה החיובית שלי לגבי אינטל.