
מיקרון טכנולוג'י מול פלנטיר: מניית AI אחת היא מציאה, ואחת מתומחרת לשלמות, אומרת משקיעה מובילה
- ג'וליה אוסטיאן רואה במיקרון טכנולוג'י הזדמנות קנייה, בטענה שזיכרון הוא החלק הנדיר ביותר בשרשרת האספקה של ה-AI, כשהחברה מציגה צמיחה חדה, תזרים מזומנים חזק, התחייבויות לקוחות ארוכות טווח ומכפיל רווח נמוך יחסית.
- למרות תוצאות חזקות של פלנטיר, אוסטיאן הורידה את הדירוג ל-החזק בגלל האטה צפויה בצמיחה, חולשה בהזמנות, התקדמות איטית מחוץ לארה"ב ותמחור גבוה שלדבריה לא משאיר מרווח ביטחון לסיכונים.

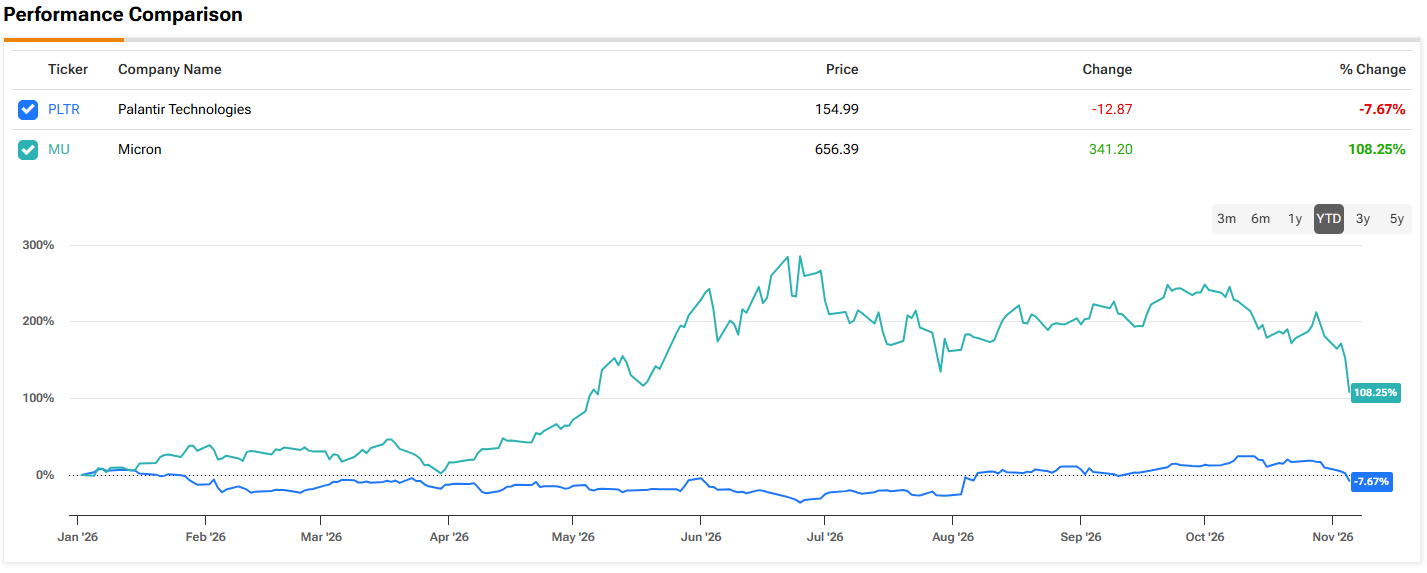
מיקרון טכנולוג'י (מיקרון) ו-פלנטיר (פלנטיר) נמצאות בשני קצוות שונים של מסחר ה-AI. אחת מייצרת את שבבי הזיכרון שמערכות AI לא יכולות לפעול בלעדיהם. השנייה מוכרת את התוכנה שחברות וממשלות משתמשות בה כדי להפעיל AI בפועל. השבוע, המשקיעים התייחסו אליהן באותה צורה, ומכרו את שתיהן אחרי הניצחון הסוחף של הדמוקרטים בבחירות האמצע, שהעלה חששות שקצב בניית תשתיות ה-AI עלול להאט.
הירידות ביום חמישי היו חדות מאוד. הנאסד"ק כללי נפל ב-5.5%, הירידה היומית החדה ביותר שלו מאז אפריל 2025. מיקרון טכנולוג'י צנחה בכ-17.5%. פלנטיר איבדה כמעט 10%, ביום השמיני ברציפות של ירידות, מה שהשאיר אותה בערך רבע מתחת לשיא שקבעה ב-9 באוקטובר. יום שישי מביא איתו הקלה מסוימת: מיקרון טכנולוג'י ומניות שבבים אחרות עולות בטרום מסחר, וגם פלנטיר רושמת עלייה קלה.
המשקיעה ג'וליה אוסטיאן, שמדורגת בין 5% המשקיעים המובילים ב-TipRanks, צברה מזומן במשך חודשים לקראת רגע כזה ובחנה לעומק את שתי המניות. המסקנות שלה לגבי השתיים היו שונות מאוד.
הטיעון של אוסטיאן לטובת מיקרון טכנולוג'י נשען על רעיון אחד: הזיכרון הוא החלק הנדיר ביותר בשרשרת האספקה של ה-AI. אם ענקיות הענן יקצצו תקציבים, היא טוענת שהן יקצצו במה שכבר יש להן בשפע, ולא בחלק שהן לא מצליחות להשיג ממנו מספיק.
המספרים האחרונים של מיקרון טכנולוג'י תומכים בזה. ההכנסות ברבעון הרביעי הפיסקלי זינקו ב-379% לעומת השנה הקודמת ל-54.2 מיליארד דולר, עם שיעור רווח גולמי מתואם של 87%. תזרים המזומנים התפעולי עמד על כ-44 מיליארד דולר באותו רבעון בלבד. יותר מ-75% מהמשלוחים של שנת הכספים 2027 כבר הוזמנו. למיקרון טכנולוג'י יש גם 26 הסכמים אסטרטגיים עם לקוחות, בגיבוי התחייבויות של 32 מיליארד דולר, רובן בפיקדונות מזומן, שלדבריה צפויות לכסות יותר מ-35% מההכנסות עד 2030.
המשקיעה בעלת 5 הכוכבים גם חושבת שהתחזית של מיקרון טכנולוג'י זהירה. הרבעון האחרון של SK hynix חופף לתחילת הרבעון הנוכחי של מיקרון טכנולוג'י, והיא דיווחה על עלייה של יותר מ-20% במחירי DRAM. לפי החישוב של אוסטיאן, תחזית ההכנסות של מיקרון טכנולוג'י ל-61.5 מיליארד דולר מרמזת על עליות מחירים נמוכות בהרבה. המניה נסחרת במכפיל רווח עתידי של בערך 4 לפי קונצנזוס האנליסטים, ופחות מ-5 גם אם פשוט מכפילים פי ארבעה את תחזית הרווח למניה לרבעון הראשון הפיסקלי.
הסיכונים מוכרים: עליות המחירים מאטות, ויצרניות זיכרון כבר בנו בעבר יותר מדי קיבולת. ועדיין, במכפילים האלה ועם כל כך הרבה מזומן, אוסטיאן מדרגת את מיקרון טכנולוג'י כקנייה. (כדי לצפות בביצועי העבר של אוסטיאן, לחצו כאן)
על פני השטח, הרבעון של פלנטיר היה מרשים לא פחות. ההכנסות עלו ב-96% לעומת השנה הקודמת ל-2.31 מיליארד דולר, קצב הצמיחה המהיר ביותר שלה כחברה ציבורית. ההכנסות המסחריות בארה"ב עלו ב-148% ל-984 מיליון דולר, ועברו לראשונה את ההכנסות מהממשל האמריקאי. גם הרווחיות הייתה חזקה, עם שיעור רווח תפעולי מתואם של 62% וציון Rule of 40 של 158%.
לדעת אוסטיאן, הבעיה היא מה יקרה בהמשך. אמצע טווח התחזית לרבעון הרביעי מצביע על צמיחה של כ-88%, ירידה לעומת 96%, מה שמרמז שאולי הרבעון השלישי היה השיא. גם ההזמנות חלשות: שווי החוזים הכולל עלה ב-6% בלבד לעומת השנה הקודמת ל-2.9 מיליארד דולר. הצמיחה מחוץ לארה"ב איטית. ההכנסות הבינלאומיות גדלו ב-26% לכ-376 מיליון דולר, חלק קטן מהקצב בארה"ב. פלנטיר הוסיפה 156 לקוחות מסחריים בארה"ב בשנה האחרונה. לפי הספירה של המשקיעה, היא הוסיפה רק שישה בשאר העולם.
אוסטיאן רואה לכך כמה סיבות. המודל של פלנטיר תלוי במהנדסים שעובדים בתוך הארגונים של הלקוחות, ולכן היא לא יכולה להתרחב כמו חברה שפשוט מוכרת רישיונות. כשבארה"ב הביקוש כל כך חזק, ייתכן שאירופה פשוט אינה בעדיפות. באירופה גם יש רגולציה כבדה יותר, אימוץ AI איטי יותר ויחסים מורכבים עם החברה. ויש גם אירוניה במסר השיווקי. פלנטיר מוכרת ריבונות, אבל עבור אירופאים רבים, ריבונות פירושה דווקא להסתמך פחות על טכנולוגיה אמריקאית. המשקיעה מצפה שהמכירות לממשלות מחוץ לארה"ב, שצמחו ב-31%, ישתפרו ראשונות. המכירות המסחריות בחו"ל כנראה ימשיכו לפגר עוד זמן מה.
בסביבות 159 דולר, פלנטיר נסחרת במכפיל רווח של כמעט 90 על הרווח השנתי המנורמל של הרבעון השלישי. זה עובד רק אם הרווחים ימשיכו לצמוח בקצב של כמעט 100% בשנה, אבל התחזית מצביעה לכיוון ההפוך. אם הצמיחה תתקרר לאזור 60%, מציינת אוסטיאן, המניה נראית יקרה גם אחרי שמביאים בחשבון את קצב הצמיחה שלה. פלנטיר עדיין יכולה לעקוף את התחזית שלה ולצמוח לתוך המכפיל. אבל במחיר הנוכחי, המשקיעה לא רואה הנחה שמפצה על הסיכונים.
בהתאם לכך, אוסטיאן הורידה את הדירוג של פלנטיר ל-החזק (כלומר, ניטרלי), וממתינה או למחיר נמוך יותר או להתקדמות אמיתית באירופה.
וול סטריט אוהבת את שתי המניות, אבל מעדיפה את יצרנית הזיכרון. מיקרון מדורגת קנייה חזקה, בעוד שמחיר היעד הממוצע שלה, 1,621.67 דולר, מרמז שהמניה תעלה ב-140% במהלך השנה הקרובה. ל-פלנטיר יש דירוג הקונצנזוס של האנליסטים של קנייה מתונה, בגיבוי מחיר יעד ממוצע של 229.09 דולר, נתון שמצביע על תשואה של 48% ב-12 החודשים הקרובים. (ראו תחזית מניית מיקרון או תחזית מניית פלנטיר)
הבהרה: הדעות שמובעות במאמר הזה הן אך ורק של המשקיעה המוצגת. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.