
UBS רואה יותר תנודתיות בשוק המניות אחרי "גל כחול" — אבל גם הזדמנויות קנייה בשתי המניות האלה
- UBS מזהירה שתוצאות הבחירות עשויות להגביר את התנודתיות בטווח הקצר, במיוחד במניות טכנולוגיה, אך סבורה שהתחזית ארוכת הטווח למניות נותרת חיובית בזכות דוחות חזקים והשקעות ב-AI.
- UBS מזהה הזדמנויות קנייה באורקל וב-ריביאן Automotive: אורקל נתמכת בצמיחה חזקה בענן וב-AI, בעוד ריביאן מציגה שיפור בהכנסות ובשורה התחתונה, עם ציפיות חזקות סביב דגם ה-R2.

המפלגה הדמוקרטית חזרה לשלוט בשני בתי הקונגרס בעקבות ניצחון חד-משמעי בבחירות אמצע הקדנציה. אף שניצחון דמוקרטי היה צפוי במידה רבה, היקף ההישגים של המפלגה עלה על התחזיות, כאשר הדמוקרטים הוסיפו עד שבעה מושבים בסנאט ולפחות 30 מושבים בבית הנבחרים.
השווקים הפיננסיים חוו תנודתיות ביום שלישי בלילה, לפני שעלו ביום רביעי, כאשר המשקיעים הגיבו לתוצאות הבחירות. התוצאה משקפת חוסר שביעות רצון גובר מהממשל השני של הנשיא טראמפ ומסדר היום המדיני שלו. מבחינה היסטורית, בחירות אמצע הקדנציה שימשו כמשאל עם על הנשיא המכהן, ונראה שתוצאות השנה תואמות את הדפוס הזה.
למרות שהתגובה הכוללת של השוק הייתה חיובית, מנהל ההשקעות הראשי של UBS, מארק הפלה, מזהיר שתוצאות הבחירות עדיין עלולות להביא לתנודתיות בטווח הקצר. עם זאת, הוא מאמין שהתחזית לטווח הארוך יותר עבור מניות נשארת מעודדת.
"אנחנו צופים שתוצאה דמוקרטית מובהקת יותר עשויה להוביל לתנודתיות בטווח הקרוב, במיוחד בטכנולוגיה ובתחומים אחרים שרגישים לפיקוח רגולטורי מוגבר. עם זאת, אנחנו לא חושבים שהתוצאה משנה את התחזית הפונדמנטלית לטווח הבינוני במידה שמצדיקה שינוי אסטרטגי מיידי בתיקים. מעבר לפוליטיקה, דוחות חזקים והשקעות ב-AI תומכים בגישה החיובית שלנו למניות… תקופות של חולשה שמונעת מפוליטיקה יכולות לשמש לאיזון מחדש או לבנייה הדרגתית של חשיפה, ולא לנטישה גורפת של פוזיציות ארוכות טווח", אמר הפלה.
בעוד UBS צופה תנודתיות נוספת אחרי ה"גל הכחול" של יום שלישי, האנליסטים שלה גם רואים כמה הזדמנויות קנייה ברורות — והם לא מהססים להסביר למה. השתמשנו בפלטפורמת TipRanks כדי לבדוק את הפרטים על שתי בחירות המניות של החברה; הנה מבט מקרוב, יחד עם הערות האנליסטים.
אורקל (ORCL)
בחירת UBS הראשונה כאן היא אורקל, שם ותיק בתעשיית התוכנה, ואחד השמות המוכרים ביותר בתחום הטכנולוגיה. לאורקל אין את העוצמה של כמה טריליוני דולרים שיש למובילות הטכנולוגיה בשוק, אבל יש לה כמעט 50 שנות פעילות ושווי שוק של 380 מיליארד דולר, שממקם אותה היטב בקטגוריית המגה-קאפ.
במהלך העשור האחרון ויותר, אורקל תפסה עמדה מובילה בתחום מחשוב הענן, כשהיא מעבירה את עסקי התוכנה שלה למודל מבוסס ענן. לחברה יש קו מוכר של כלי תוכנה, אפליקציות ושירותים מבוססי ענן, ולמרות ש-CloudWorld שלה כבר מזמן מהווה עסק רווחי, החברה נמצאת בתהליך של השקת סדרת שינויים רחבה.
AI עומד במרכז השינויים שאורקל מציגה. החברה עוברת ל-AI כמאפיין המרכזי של שירותי הענן המחודשים שלה, וביום המשקיעים בחודש שעבר היא הציגה את Oracle AI World. ה-AI World החדש משתמש בטכנולוגיות AI גנרטיבי ו-Agentic, מחבר אותן לאפליקציות ולניתוחי נתונים מתקדמים, ומקשר את הכול לתשתית הענן הפופולרית של אורקל. זהו שינוי מקיף, שנועד לשמור על היצע המוצרים של אורקל בקו אחד עם מגמות הטכנולוגיה העכשוויות.
כשעוברים לפיננסים של אורקל, המידע העדכני ביותר מגיע מדוח הרבעון הראשון של שנת הכספים 2027, שפורסם בספטמבר האחרון. בדוח הזה, אורקל הציגה הכנסות רבעוניות של 19.3 מיליארד דולר, נתון שעלה ב-30% לעומת השנה הקודמת והיה גבוה בכמעט 216 מיליון דולר מהצפוי. בשורה התחתונה, אורקל רשמה רווח למניה non-GAAP של 1.92 דולר, מעל התחזית ב-18 סנט למניה.
הכנסות הענן הובילו את הצמיחה הכוללת בהכנסות. הכנסות הענן עלו ב-62% לעומת השנה הקודמת, ל-11.6 מיליארד דולר; הצמיחה בתחום הזה הונעה על ידי Cloud Infrastructure, שהגיעה ל-7.4 מיליארד דולר ועלתה ב-121% לעומת השנה הקודמת. צריך לציין שתזרים המזומנים החופשי של החברה היה שלילי ברבעון, ברמה של (5 מיליארד דולר), למרות שתזרים המזומנים מפעילות, שעמד על 23 מיליארד דולר, עלה ב-184%. תזרים המזומנים החופשי השלילי משקף את המשך היישום של השקעות תומכות בעסקי Cloud Infrastructure של אורקל. כדאי לציין גם שצבר ההזמנות של החברה, אינדיקטור מרכזי לעסקים עתידיים, עלה ב-209 מיליארד דולר והגיע ל-664 מיליארד דולר.
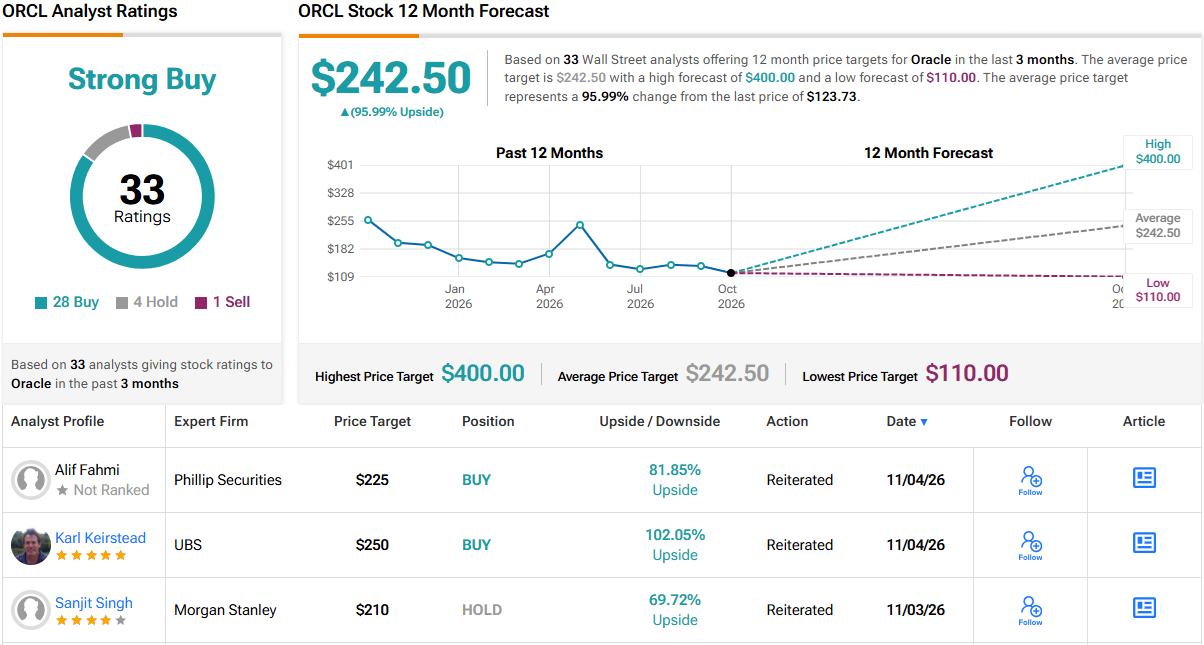
אנליסט UBS קרל קירסטד, שמחזיק בדירוג 5 כוכבים מ-TipRanks, רואה עתיד חזק עבור אורקל, וכותב: "באופן כללי, ראינו את יום המשקיעים באור חיובי. רבות מהדאגות סביב מימון/FCF טופלו, תחזית ה-MT אושרה מחדש ונראית ברת-השגה, ולא שמענו שום הסתייגות אמיתית לגבי היכולת להקים יותר מ-6 ג'יגה-ואט של קיבולת נוספת עד סוף שנת הכספים 2028 (וגם הבדיקות שלנו לא מצביעות על עיכובים מערכתיים). בעוד שמשקיעים מתחילים לדאוג מהבעיה ההפוכה — ביקוש לא מספיק ולכן בניית יתר של קיבולת — זה לא מה שאנחנו שומעים מרוכשים ארגוניים. יום המשקיעים של אורקל והמימון האחרון שלה כנראה לא שינו את הנרטיב, אבל במכפיל רווח של 13 על תחזית רווח למניה non-GAAP לשנת 2027 הקלנדרית, וכאשר לדעתנו הדאגות סביב היצע/ביקוש ב-AI מוגזמות, אנחנו נשארים עם דירוג קנייה."
בנוסף לדירוג קנייה הזה, קירסטד מעניק למניית ORCL מחיר יעד לשנה של 250 דולר, מה שמרמז על פוטנציאל עלייה של 98%. (כדי לראות את רקורד ההמלצות של קירסטד, לחצו כאן)
גם קהילת האנליסטים הרחבה לא רחוקה מהחשיבה של קירסטד, כאשר אורקל קיבלה 28 המלצות קנייה, 4 המלצות החזק, ורק המלצת מכירה אחת מתוך 33 סקירות אנליסטים אחרונות. השילוב הזה מעניק ל-ORCL דירוג קונצנזוס של קנייה חזקה, בעוד שמחיר היעד הממוצע של 242.40 דולר מצביע על תשואה פוטנציאלית של 96% ממחיר המניה הנוכחי, 123.73 דולר. (ראו תחזית מניית ORCL)
ריביאן Automotive (ריביאן)
המניה הבאה שנבחנת היום היא ריביאן Automotive, חברת רכב חשמלי מקליפורניה שפועלת מאז 2009. החברה ביססה את שרשראות האספקה ואת מתקני הייצור שלה בארה"ב, ומפעל ההרכבה המרכזי שלה בנורמל, אילינוי, הוא מפעל מתקדם שכולל קווי הטבעה ומרכב, קו הנעה, קו הרכבה, מחלקת צבע ואפילו גימור "סוף קו". החברה הרחיבה את המפעל מוקדם יותר השנה, וכעת שטחו הכולל עולה על 5.4 מיליון רגל רבועה. ריביאן מעסיקה בין 5,000 ל-8,000 עובדים במפעל בנורמל, ותכננה כושר ייצור שנתי של עד 215,000 כלי רכב.
כיום יש לריביאן שלושה דגמי רכב בייצור במפעל: R1S, R1T ו-R2. ה-R2, רכב SUV בגודל בינוני, הוא הדגם הפופולרי ביותר של ריביאן וגם הנמכר ביותר שלה — הרבעון השלישי של השנה היה הרבעון המלא הראשון של ייצור ה-R2, והדגם הזה הוביל את נתוני הייצור החזקים של ריביאן ברבעון השלישי של 2026. החברה דיווחה על ייצור של 19,751 כלי רכב במפעל בנורמל, ועל 19,248 מסירות ללקוחות.
החברה תומכת בכלי הרכב שלה באמצעות רשת טעינה שצומחת במהירות. ריביאן מציעה ללקוחות התקנת מטענים בבית, יחד עם גישה לרשת ארצית. בסך הכול, החברה מתגאה בכך שיש לה 227,000 מטענים בצפון אמריקה — ושכ-50,000 מטעני DC מהירים בצפון אמריקה תואמים לרכבי ריביאן. באמצעות מטענים מהירים, חיבור של 20 דקות יכול להוסיף טווח נסיעה של 150 מייל לרכב.
מבט על דוח הרבעון השלישי של ריביאן מראה שהחברה רושמת עלייה בהכנסות ושיפור בשורה התחתונה. ריביאן דיווחה על צמיחה של 36% לעומת השנה הקודמת בהכנסות הרכב, שהגיעו ל-1.55 מיליארד דולר, בהובלת עלייה חזקה של 46% במסירות. לכך נוספו הכנסות של 605 מיליון דולר מ"תוכנה ושירותים", שעלו ב-45% לעומת השנה הקודמת. ההכנסות המאוחדות של החברה הגיעו ל-2.155 מיליארד דולר, עלייה של 38% לעומת הרבעון השלישי של 2025, והן עלו על התחזית ביותר מ-158 מיליון דולר.
כפי שציינו, ריביאן עדיין פועלת בהפסד נקי — אך ההפסד הנקי למניה non-GAAP של (0.48 דולר) שעליו דיווחה ברבעון השלישי היה שיפור בולט לעומת (0.65 דולר) בתקופה המקבילה אשתקד. והוא גם עלה על הציפיות ב-17 סנט למניה. צריך לציין שלמרות ההצלחות הברורות האחרונות של ריביאן, המניה ירדה לאחרונה ונחלשה ביותר מ-15% בשלושת החודשים האחרונים.
האנליסט ג'וזף ספאק, שמסקר את ריביאן עבור UBS, רואה הזדמנות ברורה למשקיעים, במיוחד על בסיס מחיר המניה הנמוך יותר והמכירות החזקות של ה-R2.
"הירידה האחרונה יוצרת נקודת כניסה אטרקטיבית יותר לקראת נקודת מפנה חשובה בהיקף ובשולי הרווח של ה-R2. עניין מוקדם חזק מצד לקוחות והרחבת קיבולת מתוכננת תומכים בתחזית שלנו לכ-82 אלף מסירות של R2 בשנת 2027, בעוד שניצול גבוה יותר של המפעל אמור להוביל לשולי רווח גולמי חיוביים ומתרחבים בתחום הרכב. אף שהשקעה בג'ורג'יה ובאוטונומיה תשאיר את שריפת המזומנים ברמה גבוהה, הנזילות הקיימת והמימון האסטרטגי והממשלתי הצפוי מספקים כרית סבירה לשלב הצמיחה הבא. אנחנו מאמינים שכלכלת R2 המשתפרת ותחזית מימון ניתנת לניהול יוצרות יחס סיכון/סיכוי אטרקטיבי", ציין ספאק.
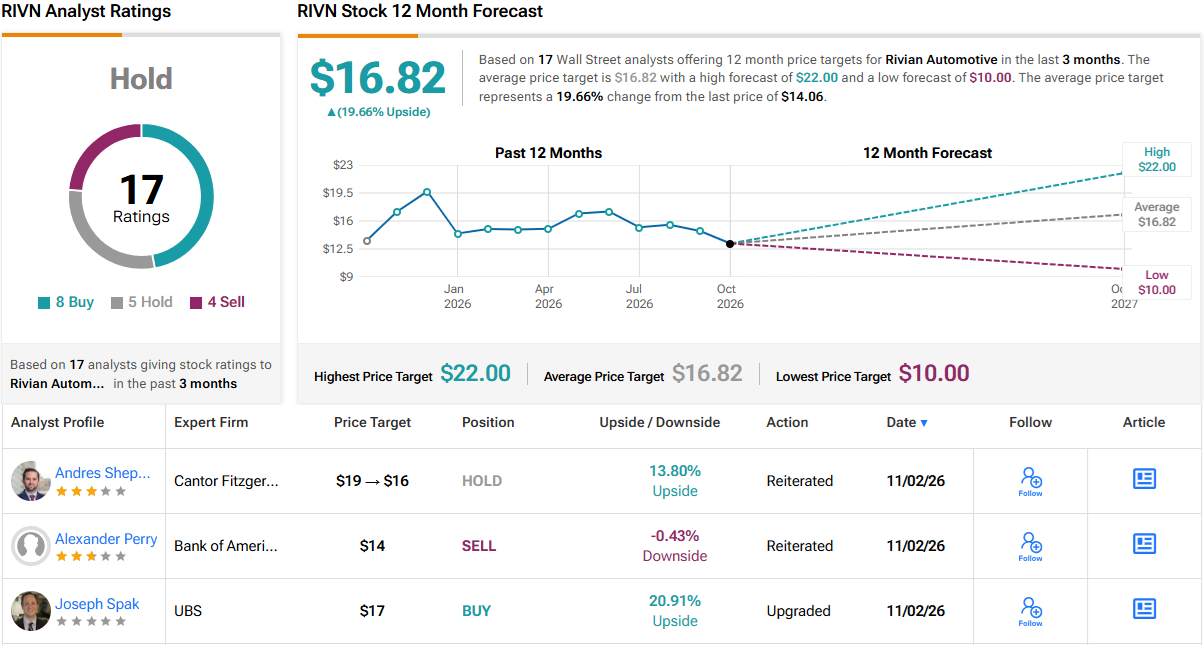
ספאק מגבה את הביטחון הזה עם דירוג קנייה ומחיר יעד של 17 דולר, שמציב על השולחן תשואה פוטנציאלית של 21% בשנה הקרובה. (כדי לראות את רקורד ההמלצות של ספאק, לחצו כאן)
קהילת האנליסטים הרחבה פחות משוכנעת, אף שהמספרים עדיין נוטים לטובת ריביאן. מתוך 17 המלצות אחרונות, 8 אנליסטים ממליצים על קנייה, 5 מעדיפים לשבת על הגדר, ו-4 ממליצים על מכירה, מה שמעניק ל-ריביאן דירוג קונצנזוס של החזק. במחיר מסחר של 14.06 דולר, המניה נושאת מחיר יעד ממוצע של 16.82 דולר, שמצביע על עלייה של כ-20% ב-12 החודשים הקרובים. (ראו תחזית מניית ריביאן)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.