טסלה מוסיפה פיצ'ר ידידותי לשינה לרובוטקסי לאחר זינוק של פי שמונה במיילים ללא נהג
מניית AMD צונחת לצד מניות שבבים אחרות, והמשקיעים יכולים להאשים את אינטל (אינטל)
2 מניות בריאות בדירוג קנייה חזקה עם דוחות רבעון שלישי מצוינים – BTSG, AZN.
"אל תמצמצו", אומר משקיע מוביל על מניית מיקרון טכנולוג'י
מניית Reddit Class A (RDDT) נופלת כשאנליסטים חותכים את מחירי היעד למרות תוצאות טובות מהצפוי ברבעון השלישי
רדיט מול מטא: בנק אוף אמריקה אומר שמניה אחת נפגעת מ-AI, אבל השנייה עדיין בקנייה
חדשות מיזוגים ורכישות: אפל רוכשת את חברת ה-AI אסנשן לאבס
תחזית מניית SOUN: מה מאותתים האינדיקטורים הטכניים כרגע, 30 באוקטובר
קרן הסל אינווסקו QQQ ירדה היום ביותר מ-2.5%, ב-30 באוקטובר. הנה הסיבה
מניית אלפאבית A (גוגל) הגיעה לשווי הזול ביותר מאז 2012 אחרי גל מכירות היסטורי
ביטקוין (BTC) יורד ב-5% בעקבות דיווח על גניבה של 6.3 מיליארד דולר בבינאנס
למה שוק המניות יורד היום, 30/10/26?
וויימו מאיצה את שותפות הנהיגה האוטונומית עם טויוטה (TM) עם ניסוי חדש בכלי רכב
אקסון מובייל מעלה את הדיבידנד לאחר שדיווחה על תוצאות כספיות חזקות במיוחד
מניית אמזון (אמזון) ירדה ב-2% כש spending על AI שוחקת את תזרים המזומנים החופשי ברבעון השלישי
S&P 500 מקרטע לאחר שאיראן פתחה במתקפות חדשות בהורמוז
אמזון מול אלפאבית A: ג'ים קריימר אומר שמניית AI אחת שווה קנייה, והשנייה 'לא תעלה'
מניית קוינבייס גלובל (COIN) יורדת בכמעט 7% על רקע תוכניות מכירת מניות של בעלי עניין בהיקף של 2.2 מיליארד דולר והצטמקות בהכנסות
למה מניית פני סטוק סמארט לוג׳יסטיקס גלובל (SLGB) עולה היום ב-62%?
מניית טסלה (טסלה) נותרה ללא תנופה אחרי שסין אמרה שמכוניות מעופפות שלה יכולות להמריא מעבר לרודסטר
דאו ג'ונס נעצר כשהמכירה במניות הטכנולוגיה מעמיקה
אינטל מול אלפאבית A: מפולת אחת במניית AI היא אזהרה, והשנייה היא מתנה, אומר משקיע בכיר
SNDK מול אינטל: בנק אוף אמריקה מדרג מניה אחת בקנייה ומוריד את השנייה להחזק
BlackBull Markets מורידה את עלויות המסחר ב-BTCUSD לפחות מ-0.02%: איך זה משתווה לבורסות הקריפטו הגדולות
אינטל מול SanDisk: בבנק אוף אמריקה רואים אפסייד של 50% במניית AI אחת, בעוד השנייה מאכזבת
אילון מאסק לועג לפריצה של 6.3 מיליארד דולר לביינאנס ב-X, בזמן שהמייסד CZ מצביע על החזקה של יותר ממיליארד דולר בספייס אקס כדי לכסות חלק מההפסד של 2 מיליארד דולר
מניית אמזון יורדת אחרי החמצה בדוחות הרבעון השלישי, בזמן שוול סטריט חותכת את מחירי היעד
מניית BP (BP) לא מצליחה לזנק למרות רווחי שיא ברבעון השלישי
בורסת ת”א ננעלה בירידות חדות: מניות השבבים צנחו ביותר מ-7%
החוזים העתידיים יורדים על רקע חששות לגבי מסחר ה-AI אחרי הדוחות של אמזון ואינטל
תחזית מניית סופר מיקרו קומפיוטר: סוחרי אופציות צופים תנועה חדה של 13% במניית SMCI אחרי הדוחות
אנליסט 5 כוכבים של בנק אוף אמריקה חתך את התחזית למניית Reddit Class A (RDDT) ל-135 דולר בעקבות 'תנועת הפניות חלשה יותר מחיפוש'
אפל מול פלנטיר: בוול סטריט רואים אפסייד של 11% רק למניה אחת לפני הדוחות, ולשנייה יש דאונסייד של 3%
תנודתיות באופציות ותנועות רווחים משתמעות היום, 30 באוקטובר 2026
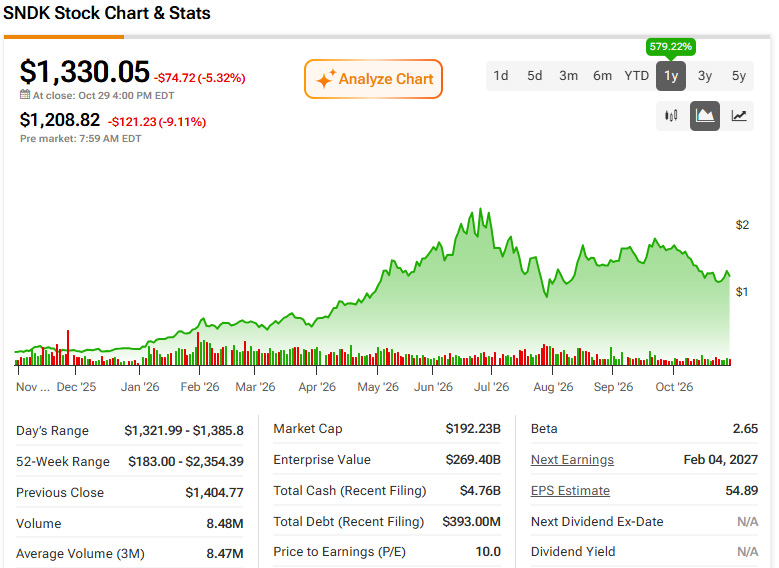
"זה אבסורדי," אומר משקיע על מניית סנדיסק
חברת הדירוג פיץ’ מזהירה: ישראל בדרך לבחירות נוספות, החוב ימשיך לעלות
מניית AMD צונחת ב-8% לפני הדוח למרות תחזית של וול סטריט לעלייה של 17%
מניית ריביאן אוטומוטיב (ריביאן) מזנקת לאחר שג'פריס העלתה את ההמלצה לקנייה, כשביקוש ל-R2 מניע את הצמיחה ברבעון השלישי
מניית פלאנטיר: ג'יי פי מורגן מעניק המלצת קנייה לפני דוחות הרבעון השלישי, ורואה אפסייד של יותר מ-30% בזכות הביקוש ל-AI
מניית שברון (CVX) עולה ב-2% לאחר שרווח זיקוק שיא של 4.93 מיליארד דולר עקף את תחזיות הרבעון השלישי על רקע מחסור עולמי בדיזל
SNDK מול אינטל: גולדמן זאקס מעדיף מניה אחת עם אפסייד של 50% אחרי הדוחות
למה מניות השבבים אדוונסד מיקרו דיווייסז (AMD), אנבידיה (אנבידיה) ו-Broadcom (AVGO) יורדות היום במסחר המוקדם, 30 באוקטובר?
מתקפת המיליארדים בבינאנס מגיעה לבורסת ת”א: טקטונה מדווחת על חשיפה של מיליונים
למה מניות DELL ו-HPQ צונחות היום במסחר המוקדם, 30 באוקטובר?
שוק המניות היום, 30 באוקטובר – החוזים על הנאסד"ק יורדים לאחר שדוחות אמזון ואינטל מעלים חששות לגבי מסחר ה-AI
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix שוב יורדות היום למרות דוחות חזקים של SNDK ב-30 באוקטובר?
בעלי עניין הימרו ביותר מ-11 מיליון דולר כל אחד על 2 המניות האלה — הנה עד כמה האנליסטים חושבים שהן יכולות לעלות
ע.י. נופר אנרג’י ממנה מארגני מימון לפרויקט Lavender בטקסס
לפי הדיווחים, Anthropic הפכה ללקוחה הגדולה ביותר של ספייס אקס ומייצרת 34.5% מההכנסות
מניות הקריפטו COIN, MSTR ו-HOOD יורדות אחרי שוד של 6.3 מיליארד דולר מביינאנס והחמצות בדוחות
שיכון ובינוי מזמנת אסיפה שנתית לאישור הדוחות והדירקטורים
ביינאנס נפגעה מפריצה בשיא של 6.3 מיליארד דולר, בזמן שמחירי הקריפטו צונחים
אינטל, SNDK: קנאקורד מכנה את אינטל "מניית קרב" אחרי צניחה של 23%, אך רואה ביקוש חזק ל-AI עבור SanDisk
החוזים העתידיים על המניות יורדים לאחר שדוחות אמזון אכזבו את המשקיעים; מחירי הנפט עולים
"תגובת יתר לחשש מהוצאות": קנאקורד מגינה על מניית אמזון אחרי ירידה של 7% לאחר הדוחות
מה עומד מאחורי הירידה הלילית במניות AMD, אנבידיה ומארוול — והאם וול סטריט עדיין חיובית?
ססקוהאנה מעלה את מחיר היעד למניית AMD לקראת דוחות הרבעון השלישי. הנה הסיבה
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix ממשיכות לרדת בן לילה אחרי הירידה של יום חמישי — ומה וול סטריט צופה בהמשך
לפי אנליסט ה-AI, ל-3 תעודות הסל האלה יש אפסייד של יותר מ-12%
אלפאבית A מול אמזון: איזו מניית AI וורן באפט היה מעדיף אחרי הדוחות?
תחזית מניית אורקל (ORCL) – כך הגיבו האנליסטים לתחזית החזקה לשנת הכספים 2030
חוזים עתידיים על המניות יורדים אחרי דוח מאכזב של אמזון (אמזון)
ביג מרכזי קניות מדווחת על קיטון בהחזקות נושאי משרה
למה מניות אמזון ואינטל צונחות במסחר מאוחר — ואיזו מהן וול סטריט רואה כקנייה חזקה
מניית סטארבקס (SBUX) יורדת לאחר תוצאות כספיות מעורבות
סיכום שוק המניות: SPY ו-QQQ הושפעו ממכירת מניות טכנולוגיה ומאינפלציית PCE דביקה
מניית אמזון (אמזון) צונחת לאחר שהתוצאות הכספיות החמיצו את יעדי וול סטריט
מניית סנדיסק (SNDK) עולה אחרי שרווח של 49.51 דולר למניה עקף את תחזיות הרבעון הראשון
המניות המובילות בעליות ב-S&P 500 היום, 29/10/26
מניית אינטל (אינטל) צוללת לאחר שההכנסות והתחזית פספסו את ההערכות
מניית מארוול טכנולוג'י גרופ (MRVL) צונחת ב-15% על רקע שיחות לרכישת לומנטום — הנה מה שהאנליסטים רואים
קריאה של הרגע האחרון: האנליסט הבכיר מאט ברייסון חושף למה לצפות ממניית סנדיסק לקראת הדוח
מניית פאראמונט סקיידנס (NYSE:SKYD) רושמת עלייה קלה כשעולים חששות לגבי שאר סרטי השנה
"לא שווה את הסיכון", אומר משקיע על מניית אמזון לקראת הדוח
הנה מה שמפחיד אותי במניות השבבים
אנבידיה מכחישה טענות שלפיהן מרגלת סינית כיוונה למנכ"ל ג'נסן הואנג
מניית פורד (NYSE:F) מזנקת כשהאסקייפ עשוי לחזור
3 מניות דאטה סנטר בדירוג קנייה חזקה שכדאי להמר עליהן לעלייה של 20% או יותר
למה הזהב והכסף יורדים היום, 29/10/26?
מניית אינטל (אינטל) יורדת כשחלק תוהים אם Classiq מסמנת שינוי כיוון
מניית וולמארט (WMT) עולה כש-Walmart+ ממשיכה את ההשקה הגלובלית במקסיקו
מנכ"ל ריפל דוחה שמועות שלפיהן XRP יוחלף ב-RLUSD, ואומר: 'לעולם לא נוותר על XRP'
אלפאבית A חושפת עוד 98.5 מיליארד דולר בהתחייבויות פוטנציאליות ל-AI אחרי הדוחות
3 פני סטוק שכדאי לעקוב אחריהם היום, 29 באוקטובר
מניית אנתרופיק עשויה להציע 'ערך עצום', אבל החברה נושאת 'סיכונים משמעותיים', אומרת סיפורט
הסיכויים בפולימרקט: האם <a data-ticker="CVX" href="https://www.tipranks.com/stocks/cvx">(CVX)</a>, <a data-ticker="XOM" href="https://www.tipranks.com/stocks/xom">(XOM)</a>, <a data-ticker="CBOE" href="https://www.tipranks.com/stocks/cboe">(CBOE)</a> יכו את תחזיות הדוחות מחר?
מניית מארוול חוטפת מכה, אבל האם השוק מגיב בהגזמה? אנליסט בכיר מסביר
מניית בואינג (NYSE:BA) מזנקת בעקבות חוזה חדש בלעדי עם חיל החלל של ארה"ב
מניית נינטנדו (NTDOF) עולה למרות הדחייה של The Duskbloods
עלויות ביטוח החוב של אלפאבית A מזנקות כשמשקיעים מודאגים מהוצאות ה-AI
מניית מיקרוסופט (מיקרוסופט) נחלשת כש-Edge מתגלה כחלש מול באגים לוגיים פשוטים
האם מניית ServiceNow (NOW) היא קנייה אחרי הנפילה של כמעט 26% היום?
דוח אמצע היום של דאו ג'ונס: ה-DJIA נחלש על רקע חולשה בטכנולוגיה והאצה באינפלציית PCE
מניית טסלה (טסלה) ממשיכה לעלות; יכולות הנהיגה העצמית המלאה עברו כברת דרך
"עכשיו מגיע החלק הקשה," אומר מורגן סטנלי על מניית אורקל
למה מניות כרטיסי האשראי מאסטרקארד (MA), ויזה (V) ואמריקן אקספרס (AXP) עולות היום?
3 מניות פיננסים עם דירוגי אנליסטים של ‘קנייה חזקה’ וציוני Smart Score ‘מושלמים של 10’
מניית גוגל צונחת ב-13% על רקע שריפת מזומנים של 9 מיליארד דולר, בזמן שמיקרוסופט קיצצה את תחזית ההשקעות ב-AI ל-170 מיליארד דולר
למה ההנפקה של אנתרופיק עשויה להוביל לסקוויז בשורט
אלפאבית A מול מיקרוסופט: ג'ים קריימר אומר שמניית אחת מ"שבע המופלאות" היא "וואו", והשנייה אולי יקרה מדי
מניית דיסני (NYSE:DIS) עולה למרות העלויות האמיתיות של הסרט דדפול & וולברין
המשקיע סטיב אייזמן אומר שמסחר ה-AI נמצא ב'נקודת מפנה' אחרי הדוח של גוגל (גוגל)
מניית צ'יפוטלה מקסיקן גריל (CMG) קיבלה הורדות למחירי היעד למרות שיפור במכירות
מניית קארוונה מזנקת ב-15% אחרי שמורגן סטנלי שיבחה את תוצאות הרבעון השלישי והגדירה את CVNA כ"בחירה מובילה" — הנה הסיבה