
אינטל מול SanDisk: בבנק אוף אמריקה רואים אפסייד של 50% במניית AI אחת, בעוד השנייה מאכזבת
- בנק אוף אמריקה הוריד את ההמלצה על אינטל מקנייה להחזק לאחר תחזית חלשה לרבעון הרביעי, מגבלות ייצור וספקות לגבי יכולת החברה להוכיח ביקוש מסחרי לפעילות הפאונדרי שלה.
- לעומת זאת, בבנק אוף אמריקה שומרים על דירוג קנייה ל-Sandisk ורואים אפסייד של כ-50%, בזכות חשיפה לצמיחת AI, זינוק בהכנסות ממרכזי נתונים והסכמי לקוחות ארוכי טווח, למרות חששות מתמחור גבוה ושולי רווח בזיכרון.

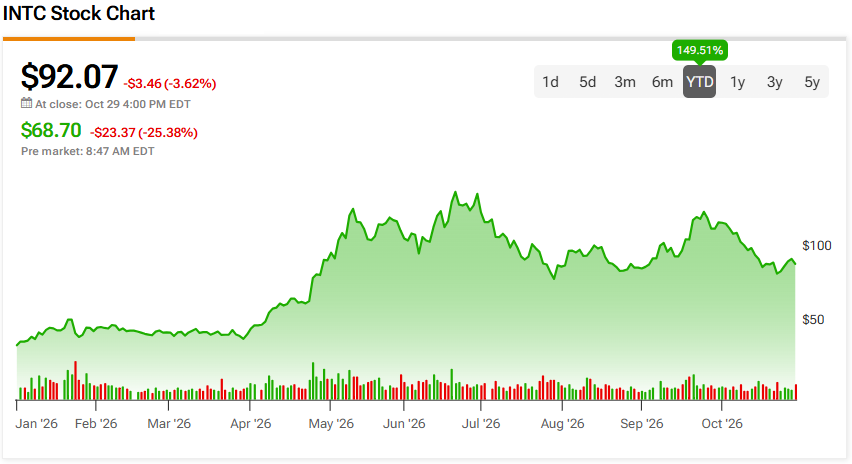
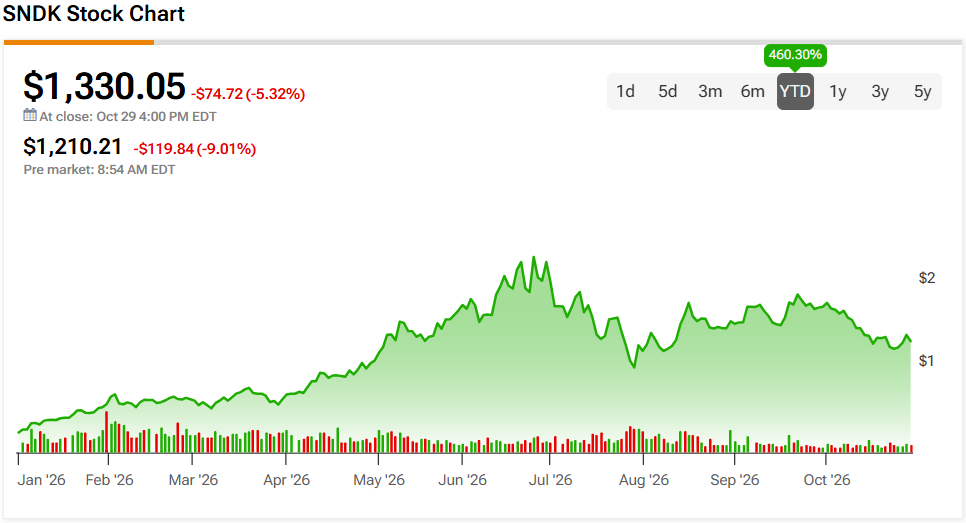
אינטל (אינטל) ו-Sandisk (NASDAQ:SNDK) רואות מיליארדי דולרים משווי השוק שלהן נמחקים אחרי דוחות, שבמבט ראשון לא ממש נראו כמצדיקים ענישה כה חריפה. אינטל צונחת ב-25% בטרום מסחר ביום שישי, בעוד Sandisk נופלת ב-9%, מה שמותיר את המשקיעים תוהים איך שתי חברות שבבים שסיפקו תוצאות רבעוניות חזקות סיימו עם הפסדים כל כך כואבים.
עם זאת, הסיבות למכירות החדות האלה אינן זהות, ובבנק אוף אמריקה רואים עתיד הרבה יותר חיובי עבור אחת מיצרניות השבבים מאשר עבור מקבילתה המתקשה. למעשה, ענקית וול סטריט סבורה שמניה אחת יכולה לעלות בכ-50% במהלך השנה הקרובה, ובמקביל הורידה את ההמלצה על השנייה לאחר התוצאות הכספיות האחרונות.
הבעיות של אינטל מתחילות בתחזית מאכזבת, שהעיבה על רבעון שלישי מכובד למדי. ההכנסות הגיעו ל-16.51 מיליארד דולר, בעוד שהרווח המתואם עמד על 0.52 דולר למניה, מעל ציפיות הרווח של וול סטריט. למרבה הצער, יצרנית השבבים צפתה מכירות של 15 עד 16 מיליארד דולר ברבעון הרביעי, הרבה מתחת לצפי של וול סטריט שעמד על 17 מיליארד דולר.
הבעיות של החברה לא מסתכמות רק בביקוש חלש יותר למחשבים אישיים. מגבלות ייצור מגבילות את היכולת שלה לעמוד בהזמנות ההולכות וגדלות למעבדי שרתים. במקביל, המשקיעים עדיין ספקנים לגבי היכולת של אינטל להפוך את פעילות הפאונדרי היקרה שלה לחלופה תחרותית עבור לקוחות שמחפשים שירותי ייצור שבבים מתקדמים.
Sandisk מציגה מקרה מעט יוצא דופן, משום שהתוצאות הכספיות האחרונות שלה סיפקו פחות סיבות ברורות לאכזבה. ההכנסות ברבעון הפיסקאלי הראשון עלו ל-11 מיליארד דולר, לצד רווח מתואם של 49.51 דולר למניה ותחזית שמצביעה על המשך צמיחה מרבעון לרבעון. החברה גם הודיעה על פיצול מניה של שמונה לאחת, אך נראה שהאטה בקצב הצמיחה הרציף של ההכנסות, מכירות צרכניות חלשות יותר וחששות לגבי השאלה אם שולי הרווח הגבוהים במיוחד כיום בתחום הזיכרון יכולים להישמר, גברו על ההתפתחויות האלה.
על הרקע הזה, האנליסטים הבכירים של בנק אוף אמריקה הגיעו למסקנות שונות לגבי המקום שבו משקיעים צריכים לשקול לשים את כספם.
האנליסט ויווק אריה, שנמנה עם 3% המובילים מבין אנליסטי וול סטריט, הוריד את דירוג אינטל מקנייה להחזק, והפחית את מחיר היעד שלו מ-145 דולר ל-100 דולר לאחר הודעת החברה על תוצאותיה הרבעוניות. (לצפייה ברקורד של אריה, לחצו כאן)
אריה סבור שלאינטל עדיין יש כברת דרך משמעותית לעבור לפני שהשקעות הייצור שלה יניבו את התשואות שהמשקיעים מצפים להן. כפי שהאנליסט מסביר, "המניה עדיין לא שידרה מספיק התקדמות מול לקוחות פאונדרי חיצוניים", בזמן שיצרניות שבבים מתחרות ממשיכות לצבור נתח בשוק המעבדים.
המשמעות היא שאינטל ממשיכה להוציא סכומים גדולים על מתקני ייצור שבבים מתקדמים, בלי ביטחון מספק שלקוחות חיצוניים אכן יהפכו את ההשקעות האלה לכדאיות בעתיד. אף שאריה מכיר בפוטנציאל של החברה להפוך ליצרנית שבבים תחרותית שמבוססת בארה"ב, ייתכן שהמשקיעים יצטרכו הוכחות חזקות יותר לביקוש מסחרי לפני שיאמצו את האפשרות הזאת.
בינתיים, Sandisk זוכה ליחס הרבה יותר חיובי מצד ואמסי מוהאן מבנק אוף אמריקה, שנמנה עם 1% המובילים מבין אנליסטי וול סטריט. מוהאן מעניק למניית SNDK דירוג קנייה, אף שמחיר היעד המופחת שלו, 2,000 דולר, עדיין משקף אפסייד של 50% לעומת מחיר הסגירה של יום חמישי. (לצפייה ברקורד של מוהאן, לחצו כאן)
מוהאן מסביר שההמלצה שלו נשענת על "ההזדמנות המבנית, כאשר הסקת AI הופכת את NAND לחיוני יותר", והוא מביע ביטחון בתחזית ארוכת הטווח של החברה.
מה שתומך בתחזית הזאת הוא זינוק של 61% בהכנסות ממרכזי נתונים מרבעון לרבעון, ל-4.8 מיליארד דולר, שמשקף את צורכי האחסון הגדלים של מפעילי תשתיות AI. ל-Sandisk יש גם הסכמי לקוחות ארוכי טווח שמייצגים הכנסות צפויות של לפחות 93.9 מיליארד דולר עד 2030, אם כי רק 16.5 מיליארד דולר מתוכם מגובים בערבויות פיננסיות.
ועדיין, מוהאן מכיר בכך שהתמחור הגבוה של המניה משאיר את המשקיעים חשופים, אם התנאים החיוביים בענף יתחילו להיחלש. מכפיל הרווח המופחת שלו משקף זהירות גדולה יותר לגבי המחיר שמשקיעים צריכים לשלם עבור יצרנית שנהנית מתמחור זיכרון חזק היסטורית.
בסופו של דבר, ההעדפה של בנק אוף אמריקה ברורה למדי. אינטל צריכה להראות התקדמות מסחרית משמעותית יותר לפני שתחזיר לעצמה את ההמלצה החיובית של אריה, בעוד Sandisk שומרת על האמון של מוהאן ומציעה אפסייד גדול משמעותית. (ראו תחזית מניית אינטל או תחזית מניית SNDK)
הבהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוזכרים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.